
スタートアップ支援コンサルタントとして独立するには、専門領域を絞って実績を言語化し、エージェント登録と紹介を並行させ、開業手続きと契約の確認を済ませる順に進めるのが現実的です。投資家からの選別が強まる環境では、どのステージのどの課題を解いたかを示せる人ほど声がかかりやすいと考えられます。本記事では、独立前に知っておきたい市場の見方、準備のスケジュール、案件獲得の流れ、スタートアップ特有の契約上の留意点、開業手続きと税金の基礎を、実務の順に整理します。
スタートアップ支援コンサルタントとして独立する方法|準備からステップまで
スタートアップ支援コンサルタントとして独立する前に知っておくべきこと
独立前に押さえておきたいのは、スタートアップ支援の需要は資金調達の総額だけでは測れず、投資家の選別が強まるなかで「成果の出し方を知る外部人材」が求められやすい、という点です。
スタートアップ支援業界の現在地と独立後の市場性
国内スタートアップの資金調達は、2025年は総額がほぼ横ばいで、投資家の選別が進んだ年でした。
Speeda(ユーザベース)が2026年1月に公表した『Japan Startup Finance 2025』の速報によると、2025年の国内スタートアップ資金調達総額は7,613億円(デット除く)で、前年同時期とほぼ横ばいでした。1社あたりの平均調達額は3.1億円で変わらない一方、中央値は前年の7,760万円から6,240万円へ下がっており、大型案件への集中と小粒化が同時に進んでいると読み取れます(出典:Speeda『Japan Startup Finance 2025』速報、2026年1月20日公開)。
この数字は、調達環境が一方的に追い風とは言えないことを示しています。ただし、資金を集めにくい局面では、限られた資金で事業計画の精度を上げたい、調達資料や管理体制を整えたい、といった課題が増える可能性があります。そこに経験者を必要な期間だけ入れたいという動機が生まれ、外部の専門人材に仕事が回る余地になると考えられます。
独立後の収入は、時期によって調達が動く企業に左右されます。支援先が資金調達を終えた直後は予算がつく場合があり、調達が長引くと支援の継続が見直されることもあるため、特定の1社に収入を寄せない設計が欠かせません。
独立の時期や年齢についても、市場の実態を押さえておくと判断しやすくなります。コンサルタント全般では、独立者は20代後半から30代前半が主流で、大手ファームを2〜3社経験してから独立するパターンが多いとされます(ドメイン知識ベース「独立時の年齢層とキャリアパス」)。スタートアップ支援では年齢よりも、どのステージのどの課題を解いた経験があるかが見られやすいため、30〜40代で実務の厚みを持つ方にも十分に道があります。
スタートアップ支援業界で独立するための準備とスケジュール
準備は「専門領域を絞る」「実績を整理する」「手続きの時期を逆算する」の3つで、独立の半年前から始めるのが目安です。
専門領域の絞り込みと実績の棚卸し
専門領域は、支援先のステージと解く課題の組み合わせで1〜2つに絞ると、案件の紹介を受けやすくなります。
スタートアップ支援と一口に言っても、求められる経験は大きく異なります。次の表は、領域ごとに想定される支援先のステージと、実績として示しやすい内容の例です。
支援領域 | 想定される支援先のステージ | 実績として示しやすい内容 |
|---|---|---|
資金調達支援 | シード〜シリーズA前後 | 事業計画・調達資料の作成、投資家向け説明の整理 |
事業開発・営業立ち上げ | シリーズA前後 | 初期の営業プロセス設計、提携先の開拓 |
プロダクト・PMF支援 | シード〜シリーズA | 顧客ヒアリングの設計、優先順位付けの仕組みづくり |
組織・採用支援 | シリーズB以降も含む | 評価制度や採用プロセスの立ち上げ |
管理部門・IPO準備 | シリーズB以降 | 内部統制や会計・法務体制の整備 |
実績の棚卸しでは、担当した役割、支援先のステージ、取り組んだ課題、結果として何が変わったかを1件ずつ書き出します。次の例は、架空の題材で書いた1件分の整理です。
- 支援先:従業員30名規模のBtoB SaaS企業(シリーズA調達の直前)
- 担当した役割:調達資料の再構成と、事業計画の数値モデルの見直し
- 取り組んだ課題:顧客獲得コストの前提が部署ごとに食い違い、投資家への説明に一貫性がなかったこと
- 変わったこと:前提を1つの数値モデルに集約し、説明の根拠を揃えたこと
守秘義務のある内容は、社名や数値を伏せて「業種・規模・役割・結果の方向性」までに抑えて整理します。こうして書き出した実績が、エージェントの面談や紹介を依頼するときの共通の材料になります。
独立前後で必要な手続きのタイムライン
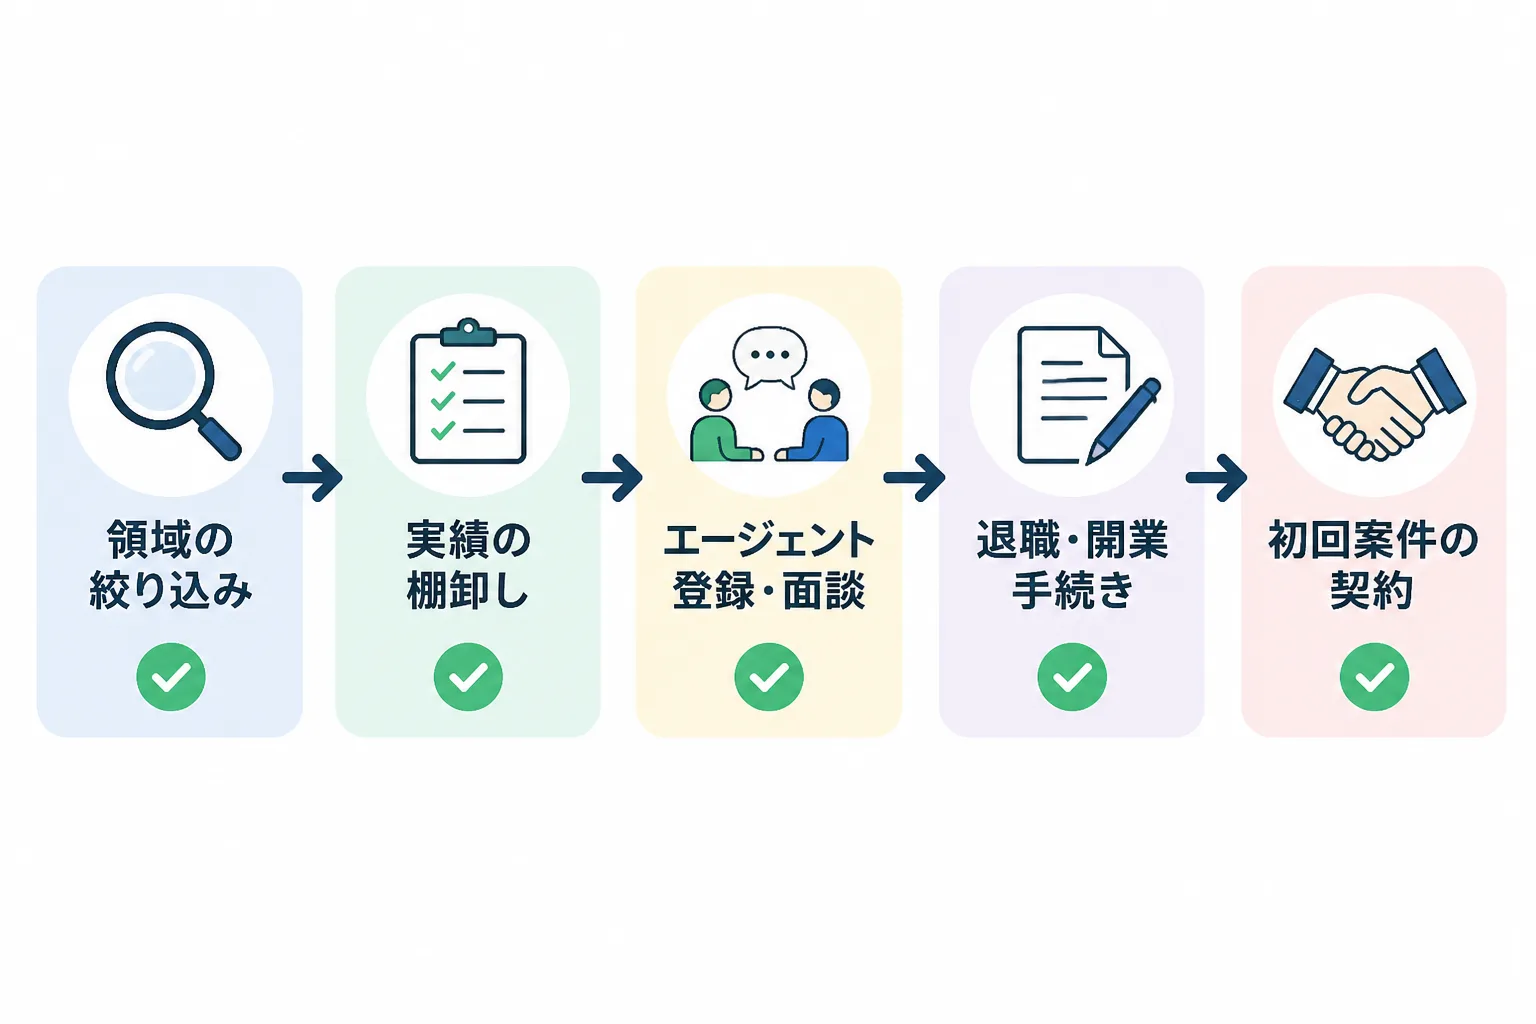
独立前後の作業は、半年前の領域整理から初回案件の契約まで、おおむね5段階で進みます。
時期の目安 | やること | ポイント |
|---|---|---|
独立の6〜4か月前 | 専門領域の絞り込み、実績の棚卸し | 1〜2領域に絞り、1件ずつ文章にする |
独立の4〜2か月前 | エージェント2〜3社への登録と面談 | 相場感と案件の傾向を把握する |
独立の2か月前〜直前 | 在籍先との調整、紹介の依頼、当面の生活費の確保 | 契約が決まる前に収入が途切れる期間を見込む |
独立直後 | 開業の届出、青色申告の承認申請、インボイス登録の検討 | 申請の期限は種類ごとに異なる |
独立後すぐ | 初回案件の契約書の確認、請求・入金管理の整備 | 支払サイトと稼働条件を書面で確認する |
在籍先との調整では、副業や競業に関する就業規則や秘密保持の誓約を確認してください。支援先の候補が現職の取引先や競合に当たる場合は、トラブルを避けるために早い段階で専門家へ相談することをおすすめします。
当面の生活費は、契約が決まるまでの期間と、案件が途切れる月の余裕を含めて確保しておくと、条件の悪い案件を急いで受けずに済みます。エージェント経由の場合も、登録から面談、選考を経て稼働が始まるまでには時間がかかるため、独立のタイミングと初回案件の開始時期は切り離して考えておくのが安全です。
スタートアップ支援コンサルタントの独立後の働き方と案件獲得の流れ
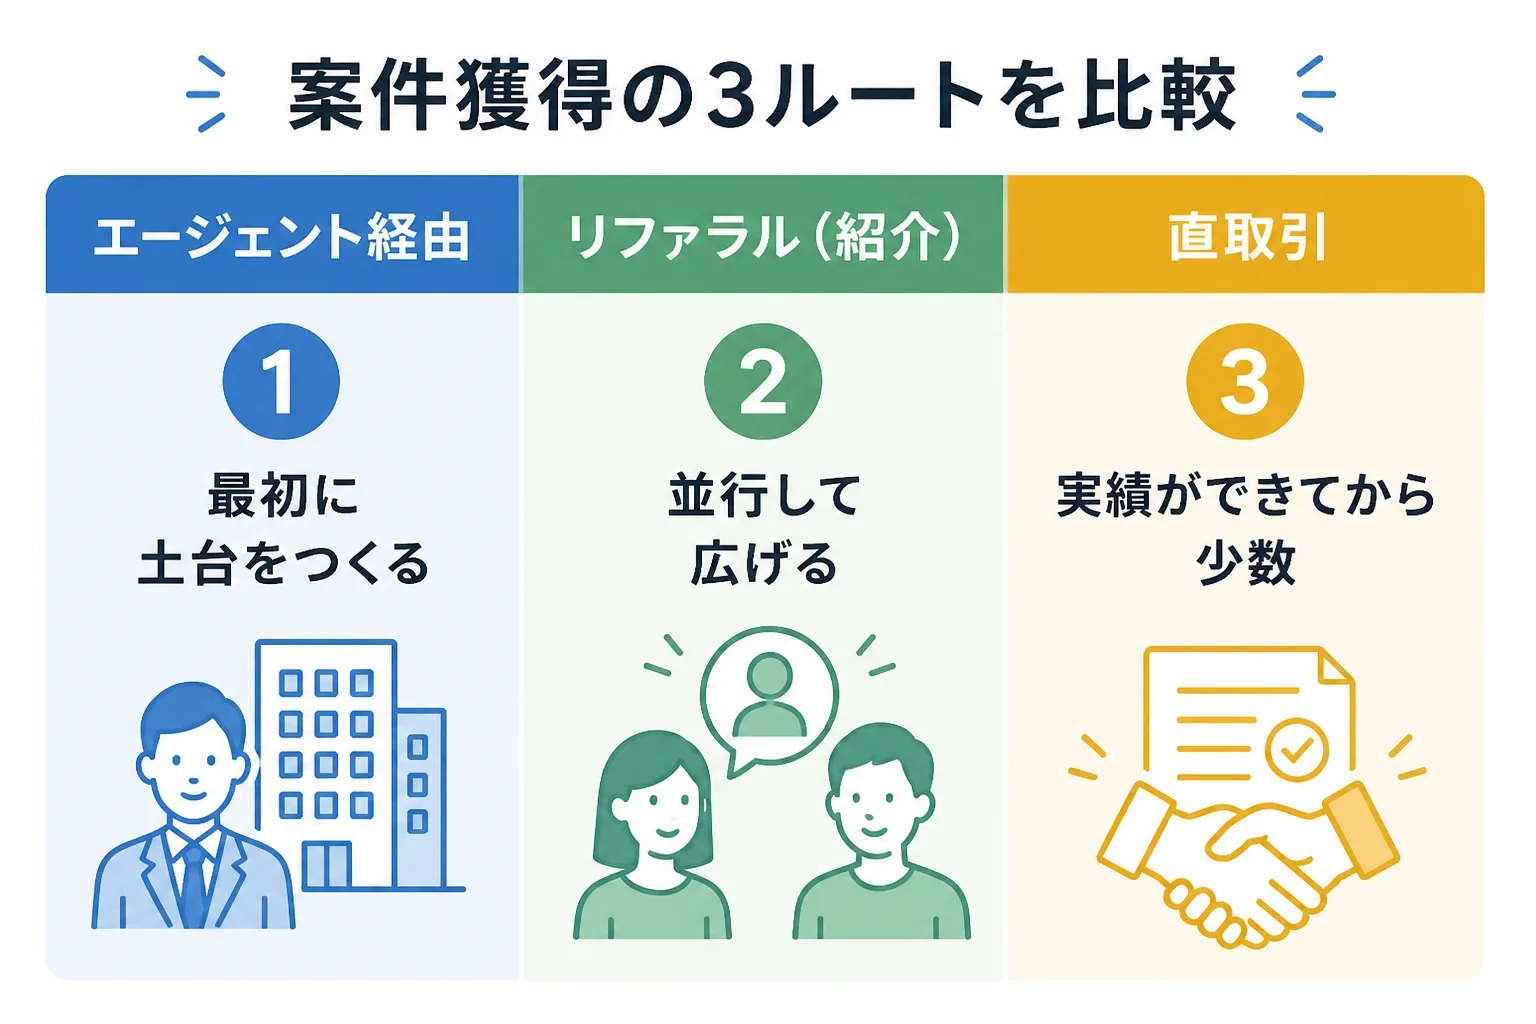
独立後の案件獲得は、エージェントへの登録で土台をつくり、紹介を並行させ、直取引は実績ができてから少数加える順が基本です。
主な案件獲得ルートと初期の営業活動
案件獲得の順序は、エージェント2〜3社への登録、元同僚や支援先からの紹介、実績が積み上がった段階の直取引、の3段階です。
大手企業や上場企業、コンサルファームは、与信や購買規定、機密保持、請求処理の都合から、個人と直接契約しないケースが多いとされます。法人であるエージェントを挟む3者間契約が実務上の基本で、エージェント経由は非公開案件に接点を持つ手段にもなります(ドメイン知識ベース「案件獲得の基本ルート」)。スタートアップは意思決定が早く、個人と直接やり取りできる場合もありますが、独立初期は実績や信用が十分に伝わらないため、まず土台をつくる順序に変わりはありません。
登録するエージェントは、案件数の多い総合型を1〜2社、専門領域に強い特化型を1社組み合わせ、独立初期は2〜3社を併用する考え方が定石です。4社以上は管理の負担が増えるため、まずは2〜3社に絞ります(ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。具体的な候補の例は次のとおりです。
- ProConnect:コンサルタントに特化し、支払サイトが明確なエージェント
- フリーコンサルタント.jp:公開案件数が多い総合型のエージェント
- ハイパフォコンサル:支払サイトが翌月15日払いと早いエージェント
- Strategy Consultant Bank:戦略領域や低稼働の案件に強い特化型のエージェント
- コンサルGO:大手ファーム出身者向けで、DXやAIの案件に強みのあるエージェント
エージェント比較の詳しい観点は、スタートアップ支援コンサルタントのフリーランス案件に強いエージェント比較で整理しています。案件の探し方そのものを深めたい方は、スタートアップ支援コンサルタントの案件獲得方法もあわせてご覧ください。
初期の営業活動では、棚卸しした実績を1枚の経歴書にまとめ、面談で「どのステージのどの課題を、どう解いたか」を3分で話せるようにしておくことが出発点です。紹介を頼むときは、頼む相手に支援したい領域とステージを具体的に伝えると、相手が思い出しやすくなります。
稼働の組み方も、スタートアップ支援では選択肢が広がります。M&Aのような稼働20〜50%の低稼働案件では、複数案件の同時進行が可能とされます。年収を試算するときは、年間に2か月のアベイラブル(待機)期間を置き、稼働率を約83%とみる前提が一般的です(ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。月額単価に12を掛けただけの見込みは、実態より高く出る点に注意してください。
スタートアップ支援特有の契約形態と注意点
スタートアップ支援の契約は、準委任と顧問契約が中心で、報酬の形と支払条件、支援先の資金余力を書面で確認することが要点です。
業界特有の商習慣・契約上の留意点
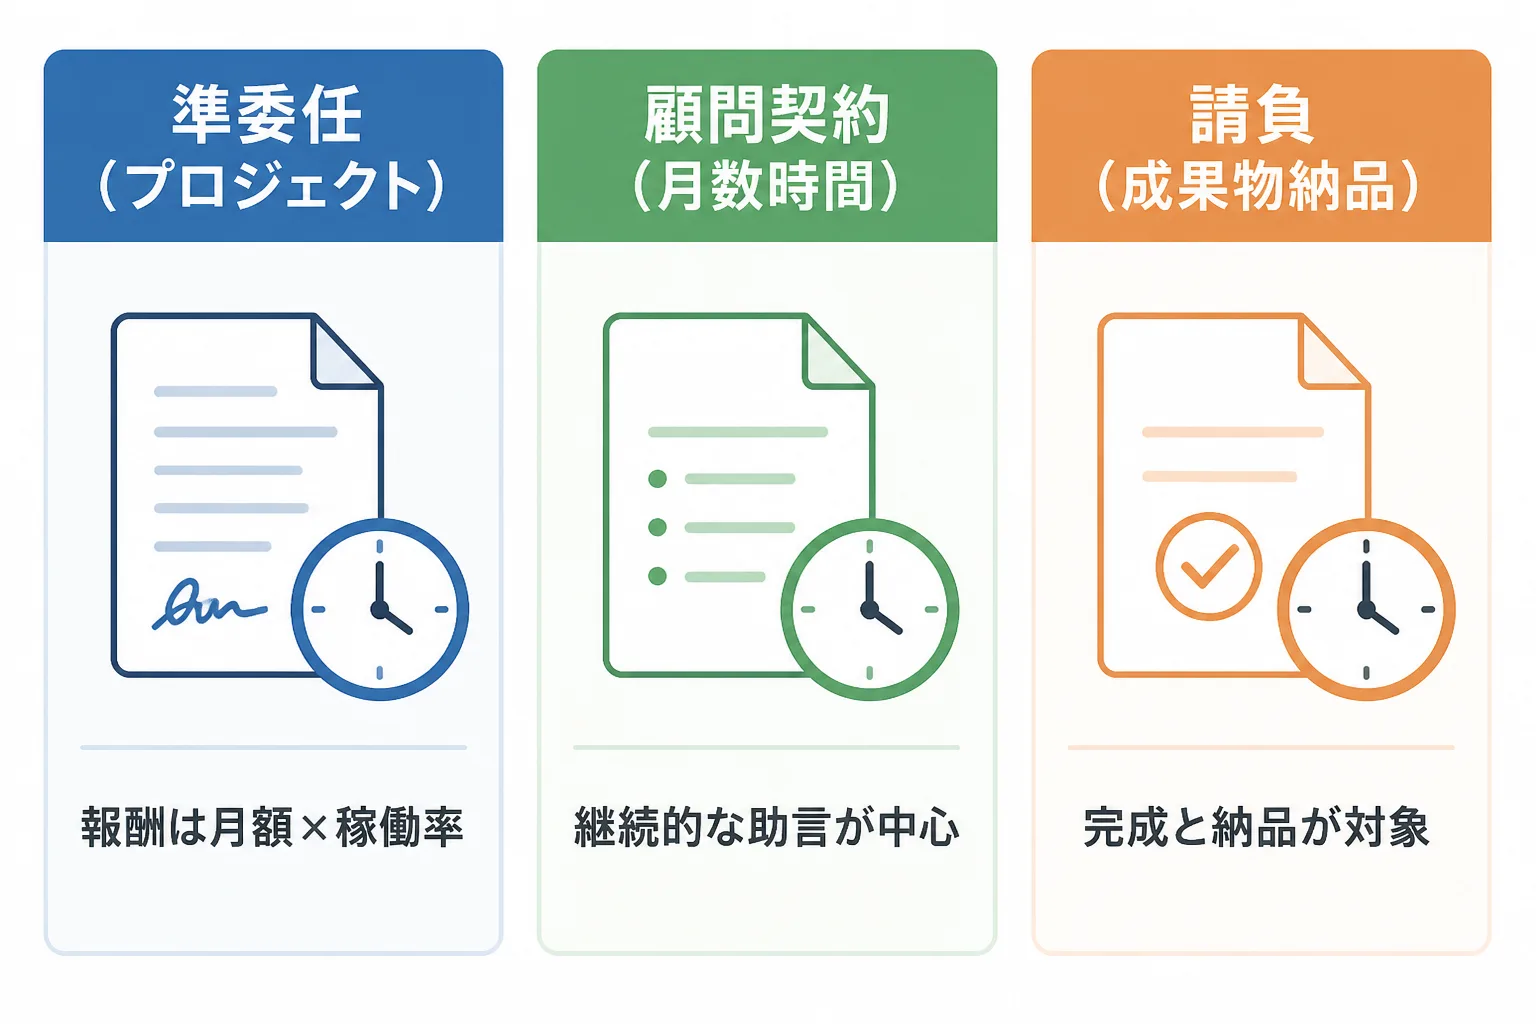
契約の形は、成果物の完成を約束する請負ではなく、業務の遂行に対して報酬が支払われる準委任が中心です。
フリーコンサル案件の約70〜80%は準委任契約とされ、報酬は「月額×稼働率」、契約期間は3〜6か月が一般的です。請負は成果物の完成と納品が対象で、準委任とは責任の範囲が異なります(ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。スタートアップ支援では、これに月数時間の助言を続ける顧問契約が加わることがあります。
契約形態 | 報酬の考え方 | スタートアップ支援での使われ方 |
|---|---|---|
準委任(プロジェクト) | 月額×稼働率で、成果物の完成義務は負わない | 事業開発や調達準備を数か月かけて支援する場合 |
顧問契約 | 月数時間の助言に対する定額 | 経営者の壁打ちや、意思決定の相談を継続する場合 |
請負 | 成果物の完成と納品に対する報酬 | 調達資料や事業計画など、成果物が明確な場合 |
スタートアップ側の事情で、契約前に確認したい点が3つあります。1つ目は支援先の資金余力です。調達の時期や手元資金によって、報酬の支払い継続が左右される場合があるため、契約期間の途中で支援を見直す条件や、請求の頻度を事前に決めておきます。2つ目は報酬の形です。現金のほか、株式やストックオプションを組み合わせて提案されることがありますが、税務上の扱いは条件によって大きく変わります。受け取る前に専門家へ確認してください。
3つ目は、成功報酬型の条件です。資金調達の成立に連動する報酬を提案された場合、投資家の紹介や取引の仲介にあたる行為は、法令上の登録や許可が関わる可能性があります。条件によって扱いが異なるため、契約前に弁護士などの専門家へ確認する必要があります。
支払いについては、標準的な報酬の支払いは月末締め翌月末払い(約40日)で、翌月15日払いが業界の最速水準とされます(ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。あわせて、2024年11月に施行されたフリーランス法では、発注事業者が給付の内容や報酬の額、支払期日などを書面または電磁的方法で明示する義務を負い、報酬の支払期日は受領日から数えて60日以内のできる限り短い期間内で定める必要があります(公正取引委員会 フリーランス法特設サイト)。口約束やチャットだけで稼働を始めず、条件を文書で残してください。
そのほか、業務で知り得た支援先の経営情報や調達の状況は機密性が高いため、秘密保持の範囲と、同じ領域の競合企業を同時に支援することへの制限を確認しておきます。支援の範囲を曖昧にすると、依頼が少しずつ広がって稼働が増える「範囲の拡大」が起きやすいため、スコープを契約書に書き込むことが重要です。
独立にあたって必要な開業手続きと税金の基礎(スタートアップ支援特有の留意点)
開業手続きの基本は、開業の届出、青色申告の承認申請、インボイス登録の判断の3つで、期限は届出ごとに異なります。
開業届・青色申告など基本手続き
個人事業として始める場合は、個人事業の開廃業等届出書と、青色申告承認申請書の提出が基本になります。
国税庁によると、個人事業の開廃業等届出書の提出期限は「事業の開始等の事実があった日の属する年分の確定申告期限まで」です。所得税の青色申告承認申請書は、原則として申告しようとする年の3月15日までに提出し、その年の1月16日以後に新たに事業を開始した場合は、事業開始の日から2か月以内に提出します(国税庁 タックスアンサー No.2090)。
青色申告の特別控除は、複式簿記で記帳し、電子帳簿保存またはe-Taxによる電子申告を行う場合が65万円、複式簿記で貸借対照表と損益計算書を確定申告書に添付する場合が55万円、簡易な記帳の場合が10万円です(国税庁 タックスアンサー No.2070)。独立初期に会計ソフトを導入しておくと、控除を受けるための記帳を無理なく続けられます。
手続き | 提出先・時期の目安 | 確認のポイント |
|---|---|---|
個人事業の開廃業等届出書 | 税務署/事業開始の年分の確定申告期限まで | 早めに出しておくと、その後の手続きが進めやすい |
所得税の青色申告承認申請書 | 税務署/3月15日まで(1月16日以後の開業は開始日から2か月以内) | 期限に遅れると、その年は青色申告を使えない可能性がある |
インボイス(適格請求書発行事業者)の登録 | 税務署/取引先の状況をみて判断 | 取引先の経理への影響を踏まえて決める |
インボイス制度への対応も判断が必要です。フリーコンサルは法人クライアントとの取引が中心のため、インボイス登録(T+13桁)は実質ほぼ必須とされます。免税事業者のままでは、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されるリスクがあります。課税事業者になる場合は、消費税を上乗せして請求し、納税する必要があります(ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。
スタートアップ支援では、報酬の一部に株式やストックオプションを組み合わせる提案を受けることがあります。この場合の課税のタイミングや計算は、付与の条件で変わるため、受け取る前に税理士へ確認してください。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約の最終判断を専門家に確認すべき理由は、個人の状況や契約条件によって適用される制度が変わり、誤りの影響が後から大きくなるためです。
届出の要否や期限、控除の適用、報酬が現金以外を含む場合の課税、成功報酬型の契約に関わる法令など、判断が分かれる論点は複数あります。同じ手続きでも、前年の所得や家族の状況、取引先との契約内容によって結論が異なります。
本記事の内容は2026年10月時点の公開情報をもとにした一般的な整理であり、個別の税務・法律上の助言ではありません。税務は税理士、契約や法令に関する判断は弁護士に、それぞれ書面の条件を見せたうえで確認してください。制度は改正されることがあるため、手続きの前には国税庁などの最新の案内をご確認ください。
スタートアップ支援コンサルタントの独立に関するよくある質問
独立を検討する方から寄せられやすい疑問を、結論と理由に分けて整理します。
Q. スタートアップでの勤務経験がなくても独立できますか。
A. 経験がなくても可能性はありますが、案件の選考では、支援先のステージと課題への理解が見られやすくなります。大手企業での新規事業や管理部門の経験を、スタートアップの課題に置き換えて説明できるように整理しておくと、評価されやすくなります。
Q. 独立の前に、何社のエージェントへ登録すべきですか。
A. 独立初期は2〜3社の併用が定石です。案件数の多い総合型と、専門領域に強い特化型を組み合わせると、選択肢と相場感を同時に得られます。4社以上は管理の負担が増えるため、まずは2〜3社に絞ります。
Q. 準備にはどのくらいの期間が必要ですか。
A. 個人差が大きく一概には言えませんが、領域の整理、実績の棚卸し、エージェントとの面談を考えると、半年程度の余裕を見ておくと安心です。契約が決まるまでの生活費も含めて計画します。
Q. 最初から直取引で案件を獲得できますか。
A. スタートアップは個人と直接契約する場合もありますが、独立初期は実績や信用が十分に伝わりにくいため、エージェント経由で土台をつくり、直取引は実績ができてから少数加える進め方が現実的です。
Q. 報酬にストックオプションを提案されたら、どうすればよいですか。
A. 条件によって課税のタイミングや計算が変わるため、受け取る前に税理士へ確認してください。現金の報酬とのバランスや、支援先の資金状況もあわせて検討することをおすすめします。
出典・参考情報
- Speeda(ユーザベース)『Japan Startup Finance 2025』速報:2025年国内スタートアップ資金調達動向(2026-10-01参照)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など(2026-10-01参照)
- 国税庁 タックスアンサー No.2070 青色申告制度(2026-10-01参照)
- 公正取引委員会 フリーランス法特設サイト(2026-10-01参照)
- コンサルタントの歩み 編集部によるドメイン知識の整理(案件獲得の基本ルート、契約形態、支払サイト、稼働率、インボイス制度等)
最終更新日:2026年10月1日
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す