
決済代行会社やカード会社で事業企画・アライアンス業務を担ってきた人材が独立を検討する際、実務経験をどう案件条件に翻訳すればよいかが見えにくいという課題があります。本記事では、キャッシュレス政策の進展とステーブルコイン制度整備という追い風、独立前に固めておくべき専門領域と実績、案件獲得の流れ、資金決済法とAML対応を踏まえた契約時の留意点、開業手続きと税金の基礎までを解説します。決済・ペイメント業界特有の登録制度に関する実務知見が独立後の案件条件をどう左右するかも、編集部独自の整理として紹介します。
決済・ペイメントコンサルタントとして独立する方法とロードマップ
決済・ペイメントコンサルタントとして独立する前に知っておくべきこと
決済・ペイメント領域では、キャッシュレス政策の進展とステーブルコイン制度整備が重なり、決済事業者の事業開発を支援する外部人材の需要が増えていると考えられます。
キャッシュレス比率4割達成に向けた政策推進とステーブルコイン制度整備により、決済事業者の事業開発を支援する外部人材のニーズが増えている
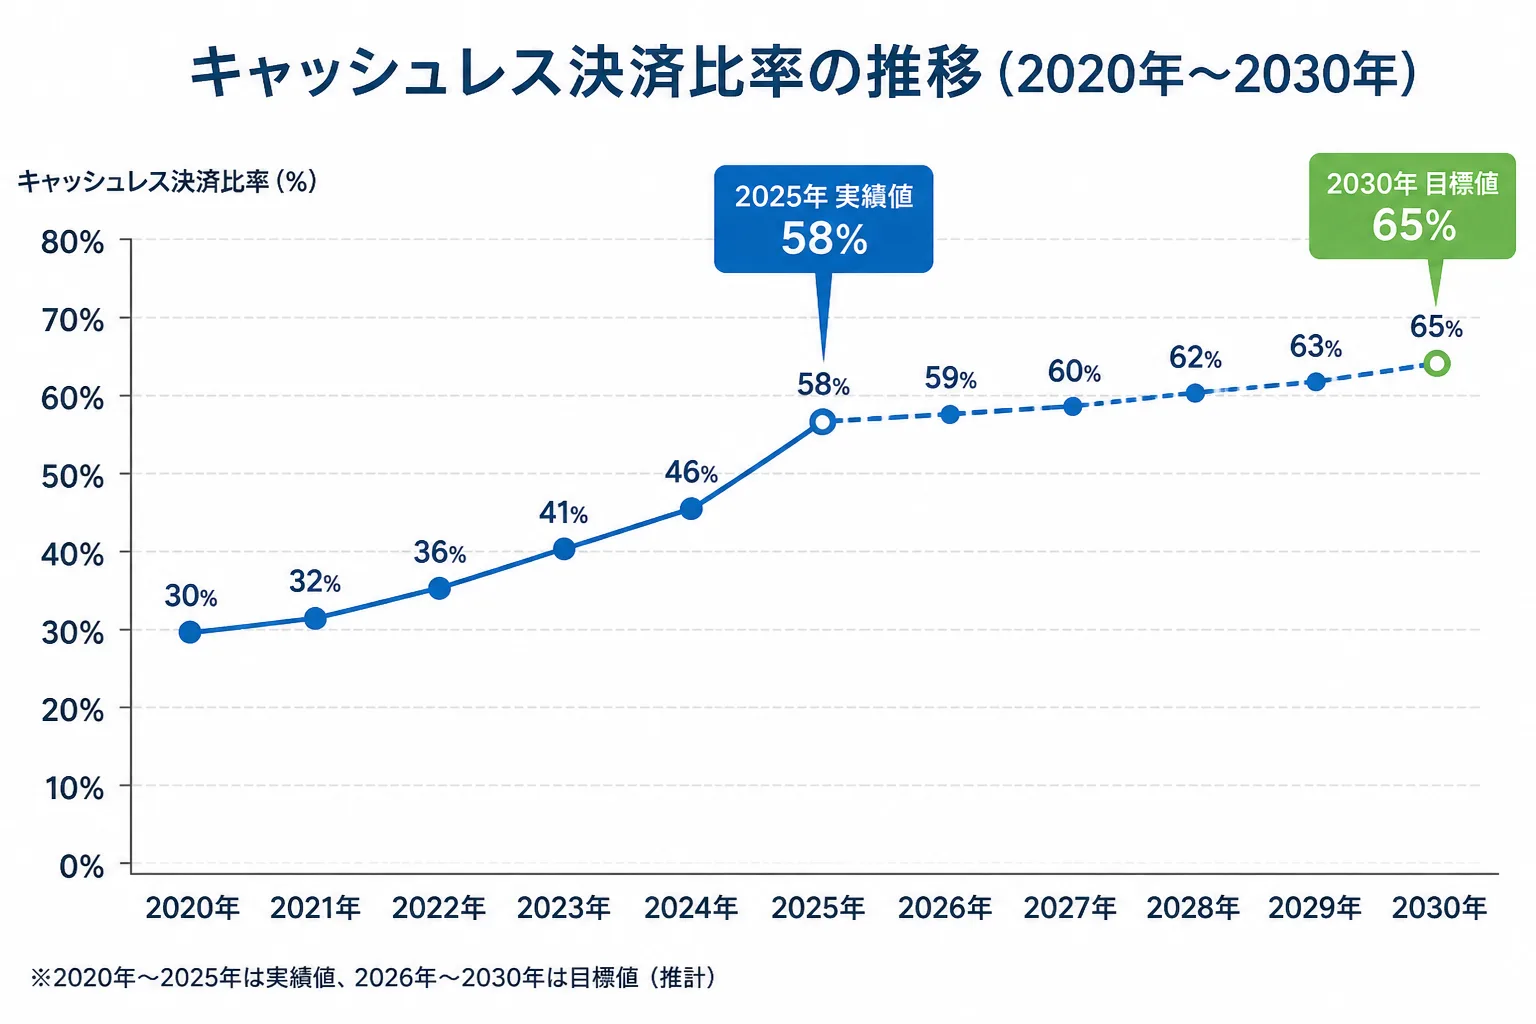
経済産業省が2026年3月31日に公表した集計によれば、2025年のキャッシュレス決済比率(国内指標)は58.0%となり、政府が掲げていた「2025年までに4割程度」という目標を大きく上回りました(出典:経済産業省発表を報じたcommercepick.com記事、2026年4月1日付)。政府は2030年に国内指標で65%とする新たな目標を示しており、キャッシュレス決済の拡大に向けた事業者側の投資は今後も続くとみられます。
あわせて、2023年6月1日には改正資金決済法が施行され、法定通貨と価値が連動するいわゆるステーブルコインを「電子決済手段」と位置づけ、その仲介等を行う「電子決済手段等取引業」の登録制度が新設されました(出典:金融庁「電子決済手段等取引業・電子決済等取扱業を行うみなさまへ」)。決済事業者にとっては、キャッシュレス化の推進とステーブルコインという新しい決済手段への対応が同時並行で求められる局面にあり、事業開発・提携推進・規制対応を横断的に担える外部人材のニーズが増えていると考えられます。
決済代行会社やカード会社で加盟店開拓・提携交渉・事業企画を担ってきた人材は、こうした制度変化の実務を理解した状態で独立を検討できる点が強みになります。ただし、政策的な追い風があるからといって独立後の案件獲得が自動的に保証されるわけではなく、次章以降で扱う準備と実績の整理が欠かせません。
決済・ペイメント業界で独立するための準備とスケジュール
決済・ペイメント業界で独立する際は、専門領域の言語化と実績整理、運転資金の確保、エージェントとの事前接触という3つの準備を、独立前の数カ月から並行して進めることが実務上有効です。
独立前に固めておくべき専門領域と実績
決済代行会社・カード会社での経験は幅広いため、独立後の案件条件を左右するのは、どの実務単位で経験を語れるかという解像度です。
代表的な専門領域としては、加盟店審査(与信)基準の設計・運用、不正利用対策(3Dセキュア・トークナイゼーション等の導入検討)、資金移動業や前払式支払手段の登録・体制整備支援、決済事業者間のAPI連携や提携(アライアンス)交渉が挙げられます。個別の契約書チェックだけを担当してきたのか、体制設計や交渉そのものをリードしてきたのかによって、独立後に打診される案件の上流度合いは変わってきます。
独立時の年齢層については、フリーコンサル全体の傾向として20代後半〜30代前半での独立が増加しており、大手企業やコンサルティングファームを2〜3社経験してから独立するパターンが多いとされています(ドメイン知識ベース「独立時の年齢層とキャリアパス」)。決済・ペイメント領域固有の年齢分布についての公的な統計は確認できていないため、この傾向をそのまま前提とはせず、自身の実務経験の解像度を優先して準備を進めることをおすすめします。
独立前に済ませておきたいのは、運転資金の確保、エージェントとの事前接触、実務経験の棚卸しという3つです。まず運転資金は、案件の切り替わり時に稼働が途切れる時期を見込み、生活費の3〜6カ月分を目安に確保しておくと、独立直後に条件の悪い案件へ焦って飛びつくリスクを抑えられます。次に、在職中の段階から決済・ペイメント領域を扱う複数のエージェントに登録し、担当者との面談を済ませておくと、独立と同時に案件相談へ進めます。最後に、加盟店審査基準の設計にどこまで関与したか、提携交渉を何件リードしたかといった実務経験を具体的な単位で書き出しておくと、案件面談での説明に説得力が増します。より体系的な独立準備の手順を確認したい場合は、フリーランスコンサルタントになるための独立準備チェックリストもあわせてご参照ください。
稼働形態については、フルリモート案件や週2〜3日出社のハイブリッド案件が増えており、低稼働(稼働率20〜50%程度)の案件では副業として複数案件を並行することも可能とされています(ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。独立直後は収入の波を抑えるため、複数の稼働形態を組み合わせる選択肢も検討する価値があります。
決済・ペイメントコンサルタントの独立後の働き方と案件獲得の流れ
決済・ペイメント領域の案件も、個人への直接発注より法人エージェントを介した契約が主流であり、エージェント経由の案件確保を土台に、リファラルや直接営業を組み合わせる流れが実務的です。
エージェント経由と直接営業の使い分け
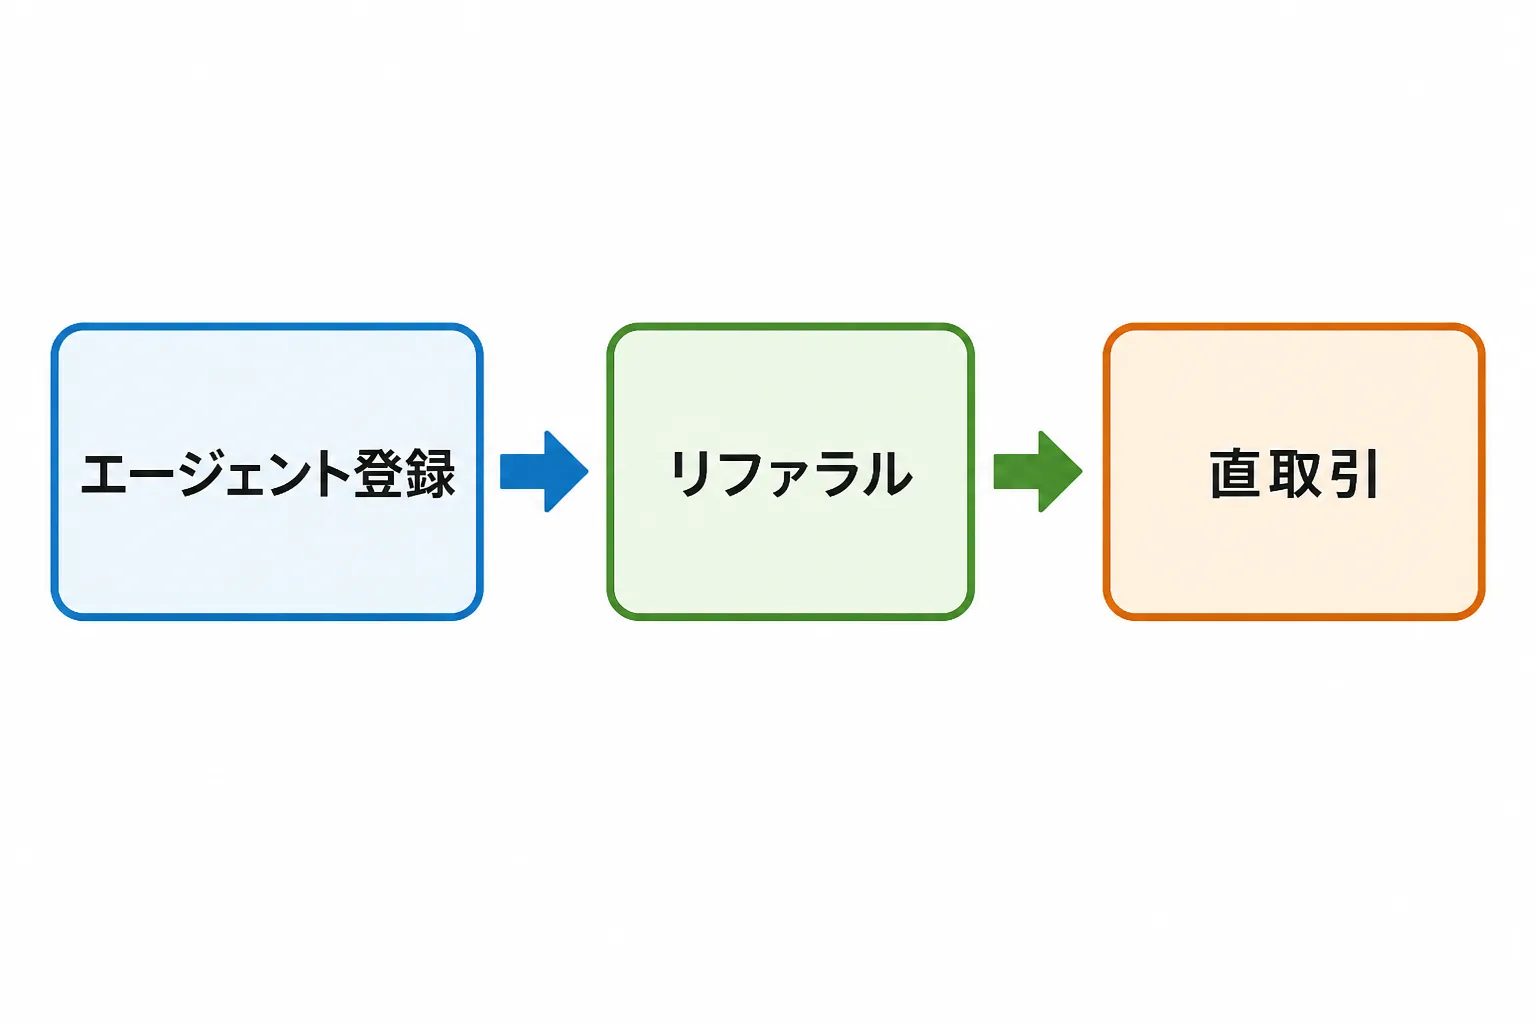
決済代行会社やカード会社が発注する案件は、契約情報や加盟店データといった機密性の高い情報を扱うため、発注側企業が与信・情報管理・購買規定の観点からフリーランス個人と直接契約を結ばないケースが多く、法人であるエージェントが間に入る3者間契約が案件獲得の基本ルートになります(ドメイン知識ベース「案件獲得の基本ルート」)。実務上の動き方としては、まずエージェント2〜3社に登録して稼働の土台を作り、次に前職や取引先とのつながりを通じたリファラルを並行して探り、直取引は実績と信用ができた段階で少数に絞り込むという順序が現実的です。
登録先を選ぶ際は、案件量の多い総合型を1〜2社、決済・ペイメント領域に強みを持つ特化型を1社という組み合わせにすると、選択肢の広さと専門性の両立がしやすくなります(ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。代表的なエージェントを比較すると、次のような特徴があります。
エージェント | 公開案件数・登録者数の目安 | 特徴 | 支払サイトの目安 |
|---|---|---|---|
ProConnect | 新規案件は月500件以上、登録者8,000名 | 戦略・IT/DX・PMOなどコンサル領域全般を専任担当がマッチング。参画まで最短2日 | 9営業日 |
フリーコンサルタント.jp | 公開案件4,000件以上、登録19,000名以上(2023年3月時点) | IT・PM・BPR・システム開発・SAPなど国内最大級の総合型 | 月末締め翌月末払いが目安 |
ハイパフォコンサル | 公開案件8,085件、登録35,000名以上 | PM・AI・IoT・SAP・デジタルマーケティング・戦略など幅広い領域 | 翌月15日払い |
Strategy Consultant Bank | 公開案件1,000件以上 | 戦略・ERP(SAP)・人事・IT・リサーチに強い特化型。低稼働案件も扱う | 月末締め翌月末払いが目安 |
コンサルGO | 案件数非公開 | BIG4出身者向け。DX・AI領域とリモート・低稼働案件に強い特化型 | 非公開 |
支払サイトは月末締め翌月末払い(おおむね40日)が一つの目安で、翌月15日払いや9営業日払いはその中でも早い部類に入ります(ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。2024年11月に施行されたフリーランス新法では、業務委託の報酬支払期日を原則60日以内に定めることが発注側に義務づけられており、これを大きく超える条件を提示してくるエージェントには注意が必要です。決済・ペイメント領域に特化したエージェント比較をより詳しく確認したい場合は、決済・ペイメントコンサルタントにおすすめのフリーランスエージェント比較もあわせてご参照ください。
決済・ペイメント特有の契約形態と注意点
決済・ペイメント領域の案件も準委任契約が中心ですが、資金決済法に基づく登録制度やAML対応の実務に踏み込む場合は、契約範囲と業務範囲の線引きを事前に明確にしておく必要があります。
資金決済法に基づく登録制度やAML対応の実務を踏まえた契約時の留意点
決済・ペイメント領域のフリーランス案件も、他分野のコンサルティング案件と同様に契約形態の7〜8割程度は準委任が中心とされ、成果物の完成義務を負わず、月額単価に稼働率を掛けて報酬が決まる仕組みが一般的です(ドメイン知識ベース「業務委託契約の形態」)。契約書に請負契約に近い成果完成義務が紛れ込んでいないか、締結前に確認しておくと後々の認識違いを避けられます。
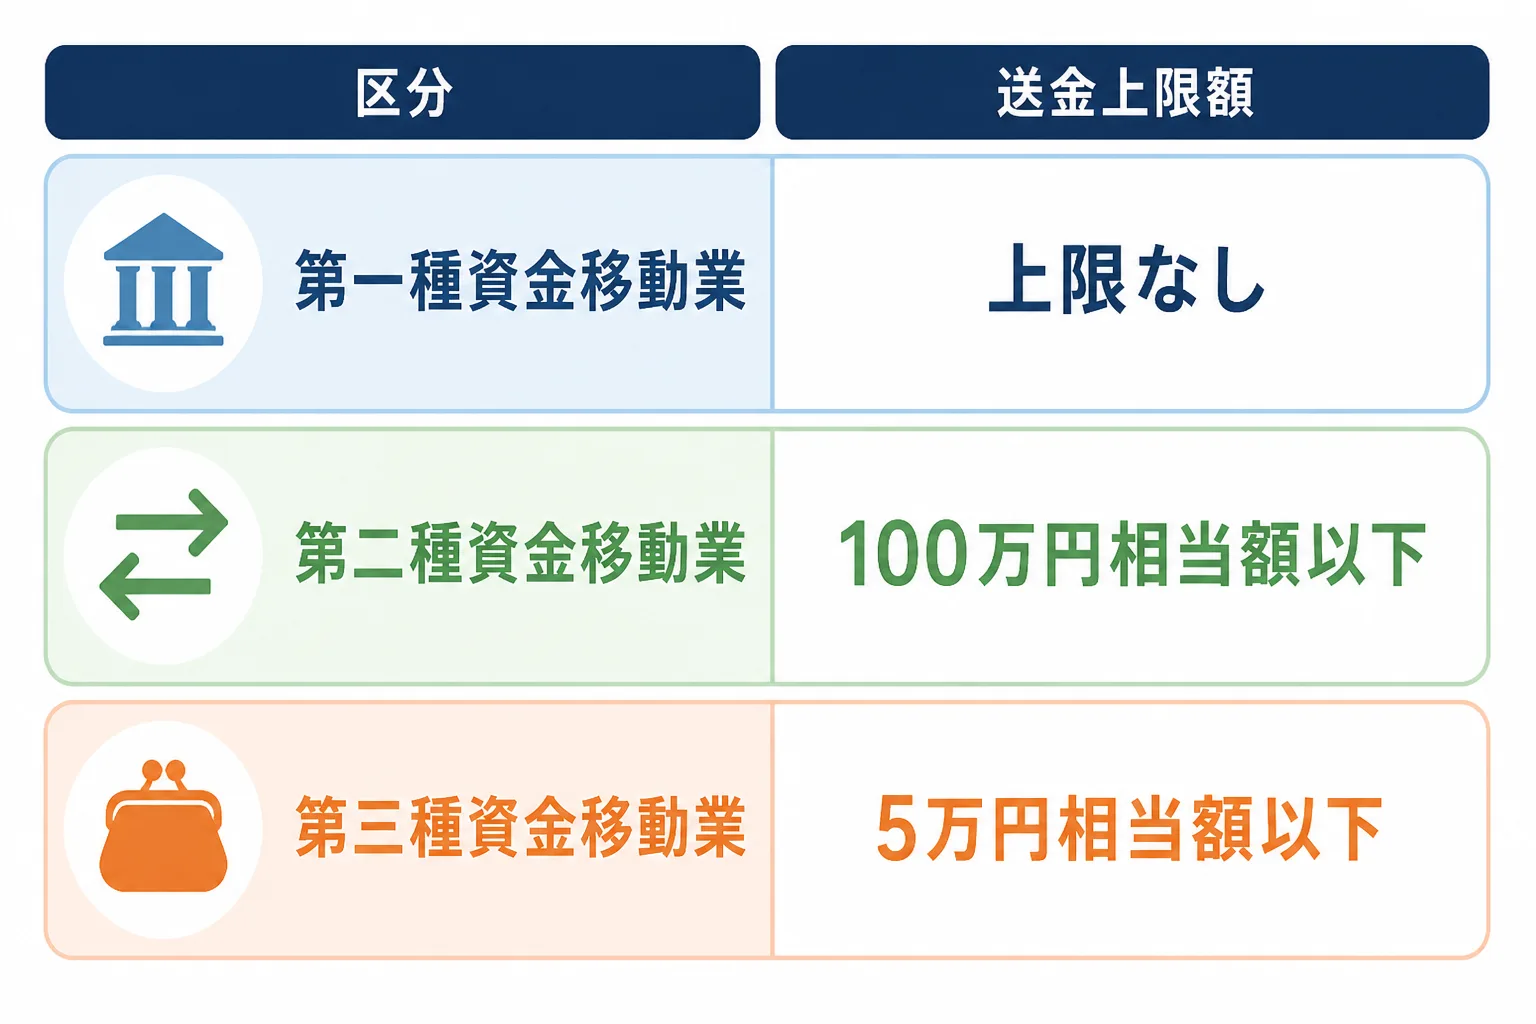
決済・ペイメント特有の論点としては、資金決済法に基づく登録制度への理解が挙げられます。資金移動業は送金上限額に応じて第一種(上限なし)・第二種(100万円相当額以下)・第三種(5万円相当額以下)に区分され、事業を開始するには内閣総理大臣の登録を受ける必要があります(出典:一般社団法人日本資金決済業協会「資金移動業の概要」)。あわせて、2023年6月1日に施行された改正資金決済法により、ステーブルコインを仲介する「電子決済手段等取引業」の登録制度も新設されています(出典:金融庁)。決済事業者の新規事業開発を支援する場合、どの登録類型・どの制度が対象になるかを整理できる実務知見が案件条件を左右します。
AML(マネー・ローンダリング対策)についても、犯罪収益移転防止法上の特定事業者には、取引時確認、確認記録・取引記録等の作成・保存(いずれも7年間)、疑わしい取引の届出という4つの対応が義務付けられており、クレジットカード事業者もこの特定事業者に含まれます(出典:KYCコンサルティング株式会社「犯罪収益移転防止法とは」)。決済代行会社・カード会社出身のコンサルタントが提携先の実務設計を支援する際は、こうした義務の全体像を踏まえた助言が求められます。
注意したいのは、資金移動業や前払式支払手段の登録申請書類の作成・提出手続きを代理する行為は、行政書士法に基づき行政書士(または弁護士)の独占業務とされている点です(出典:日本行政書士会連合会「行政書士の業務」)。フリーランスの決済・ペイメントコンサルタントが安全に担えるのは、登録要件の整理や事業計画・体制構築の助言といったプロセス面の支援にとどまり、官公署に提出する書類の作成そのものを代理する場合は、行政書士や弁護士と連携する契約設計にしておく必要があります。個別の法的判断が必要な場面では、案件を受ける段階から専門家へつなぐ動線を用意しておくことをおすすめします。
独立にあたって必要な開業手続きと税金の基礎(決済・ペイメント特有の留意点)
独立にあたっては、まず個人事業主として開業届を提出し、所得の伸びに応じて法人化を検討するという順番で考える人が大半です。
決済・ペイメント特有の留意点としては、取引先が法人中心になるため、インボイス制度(適格請求書発行事業者の登録)への対応が実質的に避けて通れない点が挙げられます。免税事業者のままでいると、取引先が仕入税額控除を受けられず、報酬の減額を打診されることがあります(ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。
法人化の判断材料としてよく引き合いに出されるのが税率の分岐点です。所得税は超過累進課税のため、課税所得900万円を超える部分には33%の税率がかかる一方(国税庁「所得税の税率」、令和8年4月1日現在の情報)、資本金1億円以下の中小法人であれば課税所得800万円以下の部分に15%の軽減税率が適用されます(国税庁「法人税の税率」、令和7年4月1日現在の情報)。この差から課税所得800万円台を法人化の目安に据える見方がありますが、社会保険料の負担増や事務コストも同時について回るため、税率だけを根拠に即断せず、税理士に相談したうえで決めることをおすすめします。
なお、決済・ペイメントコンサルタントとして独立する場合、資金移動業や前払式支払手段発行者としての登録は、あくまで発注元である決済事業者側が行うものであり、コンサルタント自身がこれらの登録を取得する必要はありません。独立後に自分が資金決済法上の事業者登録を負う立場になるわけではないという前提を、案件を受ける段階で明確にしておくと、契約範囲の誤解を避けられます。
決済・ペイメントコンサルタントの独立に関するよくある質問
決済・ペイメントコンサルタントとして独立するのに必要な資格はありますか。
必須とされる公的資格はありませんが、実務経験の解像度が案件条件を左右します。
AML/CFT関連の民間認定資格も存在しますが、決済・ペイメント領域では資格の有無より、加盟店審査や提携交渉、資金決済法対応をどの実務単位で担ってきたかが重視される傾向にあります。
未経験の領域を含めて独立しても案件は得られますか。
決済代行会社やカード会社での実務経験が前提になりますが、資金移動業の登録支援やAML対応など個別領域の経験が薄い場合でも、事業企画・提携交渉といった土台となる経験を具体的な単位で語れれば、案件相談に進める可能性はあります。
ただし、資金決済法やAML対応の知見が求められる案件では、実務経験の有無が案件条件に直結しやすい点には留意が必要です。
エージェントは何社くらいに登録すればよいですか。
目安は2〜3社で、案件量を確保する総合型を1〜2社、決済・ペイメント領域の相場感に詳しい特化型を1社という組み合わせが実務的です。
登録先を増やしすぎると、面談や条件のすり合わせにかかる手間の方が大きくなりがちなので注意してください。
独立に失敗しやすいパターンにはどのようなものがありますか。
提示単価をそのまま12倍して年収を試算し、稼働率の波を見込まずに資金計画を立ててしまうケースや、資金移動業の登録申請書類の作成代理など行政書士や弁護士の専権業務に踏み込んでしまうケースが典型的です。
独立に伴うリスクをより広く確認したい場合は、コンサルタントが独立して失敗する理由と対策もあわせてご参照ください。
出典・参考情報
- commercepick.com「経産省、2025年のキャッシュレス決済比率は58.0% 2030年の65%目標に向け拡大続く」(2026年4月1日付・経済産業省発表を基にした報道):2025年のキャッシュレス決済比率・2030年目標の出典
- 金融庁「電子決済手段等取引業・電子決済等取扱業を行うみなさまへ」(2026年9月確認):ステーブルコイン・電子決済手段等取引業の登録制度の出典
- 一般社団法人日本資金決済業協会「資金移動業の概要」(2026年9月確認):資金移動業の第一種・第二種・第三種の区分の出典
- KYCコンサルティング株式会社「犯罪収益移転防止法(犯収法)とは?」(2026年9月確認):特定事業者に義務付けられた4つの対応の出典
- 日本行政書士会連合会「行政書士の業務」(2026年9月確認):官公署提出書類の作成代理が行政書士の独占業務であることの出典
- 国税庁 No.2260「所得税の税率」(令和8年4月1日現在法令等):所得税の累進税率区分の出典
- 国税庁 No.5759「法人税の税率」(令和7年4月1日現在法令等):中小法人の軽減税率区分の出典
- ドメイン知識ベース「案件獲得の基本ルート」「最初に登録すべきエージェントの考え方」(コンサルタントの歩み編集部・2026年9月時点):案件獲得の順序とエージェント併用の考え方の出典
- ドメイン知識ベース「業務委託契約の形態」「消費税・インボイス制度の一般的扱い」(コンサルタントの歩み編集部・2026年9月時点):契約形態・インボイス登録に関する出典
- ドメイン知識ベース「独立時の年齢層とキャリアパス」「稼働形態と複業・アベイラブルの実態」「報酬支払サイトの標準と最速水準」(コンサルタントの歩み編集部・2026年9月時点):独立時期・稼働形態・支払サイトに関する出典
本記事に記載の情報は2026年9月27日時点のものです。制度や市場の状況は今後変わっていく可能性があるため、最新の内容は各公的機関の公式サイトなどでご確認ください。また、個別の税務判断は税理士に、資金決済法に基づく登録申請書類の作成代理や個別の法的判断は行政書士・弁護士に、それぞれ必ず相談したうえで進めてください。本記事は法的助言・税務助言を目的としたものではありません。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す