
証券会社・銀行系のM&A部門やM&A仲介会社でアドバイザリー業務に携わってきた方が独立を検討する際は、勢いだけで動くと後から契約や信用面でつまずきやすくなります。本記事では、独立形態(FA・仲介・PMI支援)の選び方、守秘義務・利益相反の管理体制、資格より実績で示す信頼構築という3つの論点を、一次情報と編集部独自調査をもとに整理します。
M&Aアドバイザリー経験者が独立コンサルタントになる際の論点
この記事の結論:M&Aアドバイザリー経験者が独立前に整理すべき3つの論点
独立前に整理すべき論点は、独立形態(FA・仲介・PMI支援)の選び方、守秘義務・利益相反の管理体制、資格よりも実績で示す信頼構築の3点です。
- 独立形態の選び方:仲介・FA・PMI支援は契約構造も利益相反の負い方も異なるため、自分が担ってきた業務がどの形態に近いかを先に整理します。
- 守秘義務・利益相反の管理体制:会社員時代は組織のルールに守られていた部分を、独立後は自分自身で仕組み化する必要があります。
- 資格よりも実績で示す信頼構築:特定の国家資格が独立の前提条件になっているわけではなく、成約実績や対応範囲の開示が信頼の基準になります。
以下、それぞれの論点を順に見ていきます。
会社員時代との最大の違いは何か
会社員時代との最大の違いは、守秘義務や利益相反の管理を組織のルールに頼れず、自分自身で仕組み化する必要がある点です。証券会社やM&A仲介会社に所属していた頃は、契約審査や情報管理のルールを法務・コンプライアンス部門が定め、担当者はそれに従って業務を進める形が一般的でした。独立後はこの役割を自分自身が兼ねることになり、案件ごとにどこまでの情報を誰と共有してよいかを自分で判断し、契約書に反映させる必要があります。
加えて、会社員時代は所属法人の信用力を背景に案件が持ち込まれる場面が多かったのに対し、独立後は個人の実績・関係性そのものが受注の土台になります。この違いを理解しないまま独立すると、案件相談の窓口づくりに想定以上の時間がかかることがあります。
独立に向いている経験・向いていない経験
独立に向いているのは案件を自ら組成(オリジネーション)してきた経験がある人で、特定工程の実行支援のみを担ってきた人は独立後の案件獲得で苦労しやすい傾向があります。譲渡側・譲受側との折衝やマッチングそのものを担ってきた経験は、独立後もそのまま案件相談の場で活きます。一方、デュー・ディリジェンスやバリュエーションなど特定工程の実行支援に専念してきた人は、案件そのものを持ち込む経験が薄いため、独立直後は相談窓口づくりから着手する必要があります。
フリーランスコンサルタント全体では20代後半〜30代前半での独立が主流で、大手ファームを2〜3社経験してから独立するパターンが多いとされていますが、M&Aアドバイザリーは相手企業からの信頼構築に一定の時間を要する性質上、実務経験・成約実績の蓄積度合いが独立後の案件確保に直結しやすい領域だと考えられます。
独立形態の選択肢:FA・仲介・PMI支援の違い
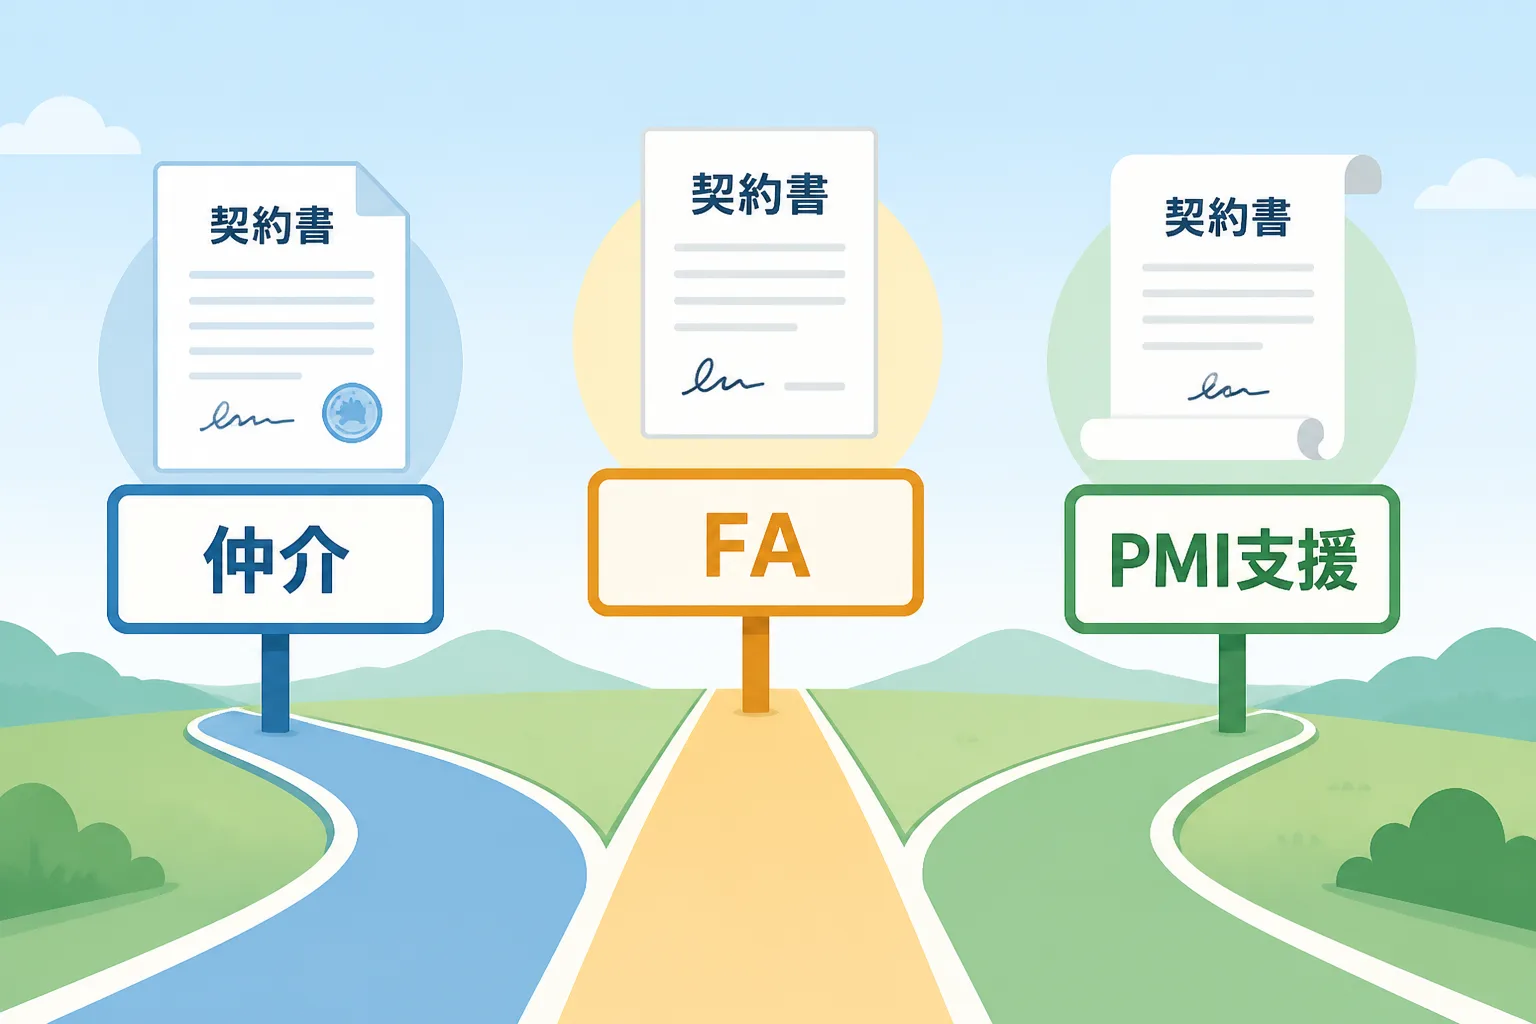
独立形態は大きく仲介・FA・PMI支援の3つに分かれ、契約構造と利益相反の負い方がそれぞれ異なります。どの形態を軸にするかによって、必要な契約書のひな形も、独立後に注意すべきリスクの中身も変わってきます。
それぞれの業務範囲と求められるスキル
仲介は譲渡側・譲受側の双方と契約して助言し、FAは一方当事者のみと契約して依頼者の利益を踏まえた助言・調整を行う点が最大の違いです。中小企業庁の中小M&Aガイドラインでは、仲介者は譲渡側・譲受側の双方と契約を締結し双方から手数料の支払を受けることが通常であり、双方の意向を一元的に把握してM&Aの成立を目指す助言・調整を行うとされています。これに対しFAは一方当事者のみと契約し、その一方から手数料の支払を受け、依頼者の意向を踏まえて依頼者にとって有利な条件でのM&Aの成立を目指す助言・調整を行うとされています。
形態 | 契約の相手方 | 主な役割 | 利益相反リスク |
|---|---|---|---|
仲介 | 譲渡側・譲受側の双方 | 双方の意向を一元的に把握し、M&A成立に向けた調整・マッチングを行う | 構造的に生じやすい(双方から手数料を受領するため) |
FA | 譲渡側・譲受側のいずれか一方 | 依頼者の利益を踏まえた交渉・助言・調整を行う | 依頼者以外との利益相反は生じにくい |
PMI支援 | 通常は譲受側(買い手企業) | クロージング後の組織・業務・システムの統合を支援する | 交渉段階に関与しないため仲介・FAとは性質が異なる |
PMI(Post Merger Integration)支援は、譲渡・譲受の交渉自体には関わらず、クロージング後の統合実務に特化した業務です。仲介・FAの実務経験に加えて、組織設計や業務プロセスの統合マネジメントの経験が求められる点で、必要とされるスキルセットが異なります。
案件規模・関与フェーズによる違い
案件規模が大きくなるほど、双方に助言する仲介よりも一方当事者の利益を専属で代弁するFAが選ばれやすい傾向があります。中小M&Aガイドラインでは、利益相反のリスクはあるものの中小M&Aの実務においてはFAよりも仲介という形態の方が多く用いられているのが現状だとされています。一方で、譲渡額の最大化を特に重視する場合や、株主等に対して最善のM&Aをしたと合理的に説明できるよう利益相反のおそれが生じない支援機関を選ぶ必要がある場合には、FAが選ばれる傾向があるとされています。
また同ガイドラインでは、仲介者は利益相反防止の観点からバリュエーションやデュー・ディリジェンスといった一方当事者の意向を踏まえた内容になりやすい工程の結論を自らでは決定しないことが求められており、特にデュー・ディリジェンスについては仲介者自らが実施すべきでないとされています。この制約があるため、DDやバリュエーションを主軸にしてきた経験者が仲介の形で独立する場合、業務範囲を事前に整理しておく必要があります。PMI支援はクロージング後のフェーズにのみ関与するため、マッチング〜交渉段階の経験だけを頼りに独立してもすぐには対応しにくい業務だという点にも注意が必要です。
守秘義務・利益相反という独立特有のリスク(編集部独自調査)
守秘義務と利益相反は、会社員時代は組織のルールで管理されますが、独立後は個人が自分で仕組みを作って管理する必要があります。ここが独立特有のリスクとして最も見落とされやすいポイントです。
前職の顧客情報・案件情報の扱い
前職で担当した顧客情報・案件情報は、独立後も一定期間、持ち出しや営業への流用を避けるのが実務上の基本的な姿勢です。中小M&Aガイドラインでは、仲介契約・FA契約とは別に秘密保持契約が締結されることが多く、公認会計士・税理士・弁護士等の専門家やセカンド・オピニオン先への情報共有が許容されているか(秘密保持義務が一部解除されているか)を事前に確認しておくことが望ましいとされています。独立後に前職の顧客へアプローチする際も、前職との契約内容や秘密保持義務の範囲を踏まえた判断が欠かせません。
コンサルタントの歩み編集部が独立系のM&Aアドバイザー複数名に行った取材でも、前職の顧客リストをそのまま独立後の営業対象にすることは避け、独立後は新たな紹介経路や公開情報をもとに関係を築き直しているという声が共通して聞かれました。前職の看板ではなく、独立後に自分自身で積み上げた実績と関係性で案件を広げていく姿勢が、結果として長く活動を続ける土台になっているようです。
複数クライアントを持つ際の利益相反管理
複数クライアントを並行して担当する際は、譲渡側・譲受側の利害が対立し得る事項を、都度明示的に開示する仕組みが欠かせません。中小M&Aガイドラインでは、仲介者は両当事者間で利益相反のおそれがあると想定される事項について事前に説明を行い、また業務の過程でそうした事項に関する情報(一方当事者にとって有利・不利な情報を含む)を認識した場合には、各当事者に対して適時に明示的な開示を行うことが求められるとされています。加えて、譲り受け側の不適切な行為に関する情報を得た場合には譲り渡し側に開示することが求められる、とも整理されています。
個人で複数案件を掛け持つ場合も同様の考え方が当てはまります。案件ごとに資料や連絡窓口を明確に分け、ある依頼者から得た情報が別の依頼者の案件に混入しないよう記録・管理を分離する体制を、独立当初から自分の業務フローに組み込んでおくことが実務上のポイントです。なお、利益相反そのものが直ちに違法となるわけではなく、重要なのはその存在を認識し適切に開示・管理する姿勢だとされています。
資格・登録要件の考え方
M&Aアドバイザー業務そのものに法律上必須とされる特定の国家資格はなく、実務では保有資格や実績の開示が信頼の基準として重視されます。
独立に資格が必須かどうかの整理
中小M&Aガイドラインでは、担当者が保有する資格や経験年数・成約実績を依頼者に開示することを求めていますが、特定の資格の保有自体を業務の前提条件とはしていません。同ガイドラインが例示する資格には公認会計士・税理士・中小企業診断士・弁護士・行政書士・司法書士・社会保険労務士などが挙げられていますが、いずれも「担当者が保有していれば開示すべき情報」として位置づけられており、独立の必須条件ではありません。また中小企業庁の「M&A支援機関登録制度」の登録要件も、中小M&Aガイドラインの遵守宣言や料金表の提出などが中心で、特定の資格・免許は要件として明示されていません。
ただし、M&Aアドバイザリー業務に付随して税務相談や法律相談に踏み込む場合には、税理士法や弁護士法などの業際規制に抵触しないよう、対応できる範囲をあらかじめ線引きしておく必要があります。この点は個別の業務内容によって判断が分かれるため、独立前に弁護士・税理士等の専門家へ確認しておくことをおすすめします。
信頼獲得のために提示すべき実績
資格の有無よりも、成約実績や対応可能な業種・規模、士業との連携体制を具体的に示すことが、独立後の信頼獲得の近道になります。中小M&Aガイドラインが担当者の経験年数・成約実績の開示を求めているのは、それが依頼者にとって支援機関の中立性・専門性を判断する材料になるためです。独立後は自分自身がこの開示の主体になるため、これまで関与した案件の業種・規模・フェーズ(マッチング/交渉/クロージング等)を整理し、対応できる範囲を明確に説明できる状態にしておくことが有効です。
また、デュー・ディリジェンスや契約書のリーガルチェックなど自分の専門外の工程については、連携できる公認会計士・弁護士等のネットワークを持っていることも、依頼者に安心感を与える材料になります。
単価・契約形態の実務
単価は成約に連動する成功報酬型が中心で、着手金や月額の顧問料を組み合わせる契約形態も見られます。
成功報酬型・顧問型の違いと相場感
中小M&Aガイドラインでは、仲介契約・FA契約の手数料体系として着手金・月額報酬・中間金・成功報酬が挙げられており、これらを請求せず成功報酬のみを受け取る完全成功報酬型の業者も存在するとされています。独立後にどの体系を採用するかは、案件の規模や関与するフェーズによって変わってきます。マッチングから交渉、クロージングまで一貫して支援する場合は、着手金や月額報酬で活動初期の収入を確保しつつ、成約時に成功報酬を受け取る組み合わせ型が実務では選ばれやすいと考えられます。
フリーコンサル案件全体では業務委託契約の約7〜8割が成果物の完成義務を負わない準委任契約とされ、報酬は月額×稼働率で算定されるのが一般的とされていますが、M&Aアドバイザリー業務は成約という成果に連動する成功報酬型が中心であり、一般的な準委任契約とは報酬構造の性質が異なる点に注意が必要です。また、金融領域のフリーコンサル月額単価は他業種より高い水準になりやすい傾向があるとされ、財務・金融に近い専門領域であるM&Aアドバイザリーも同様の傾向になりうると考えられますが、M&Aアドバイザリー特有の単価統計は現時点で確認できておらず、断定はできません。案件ごとの成功報酬体系である以上、月額換算の単価は案件の成約タイミングによって変動が大きくなる点も踏まえておく必要があります。
なお、法人クライアントとの取引が中心となる独立後は、インボイス登録(適格請求書発行事業者への登録)が実質的にほぼ必須になります。免税事業者のままだと、取引先が仕入税額控除を受けられず、報酬の値下げを打診されるリスクがあるためです。
契約書で確認すべき条項
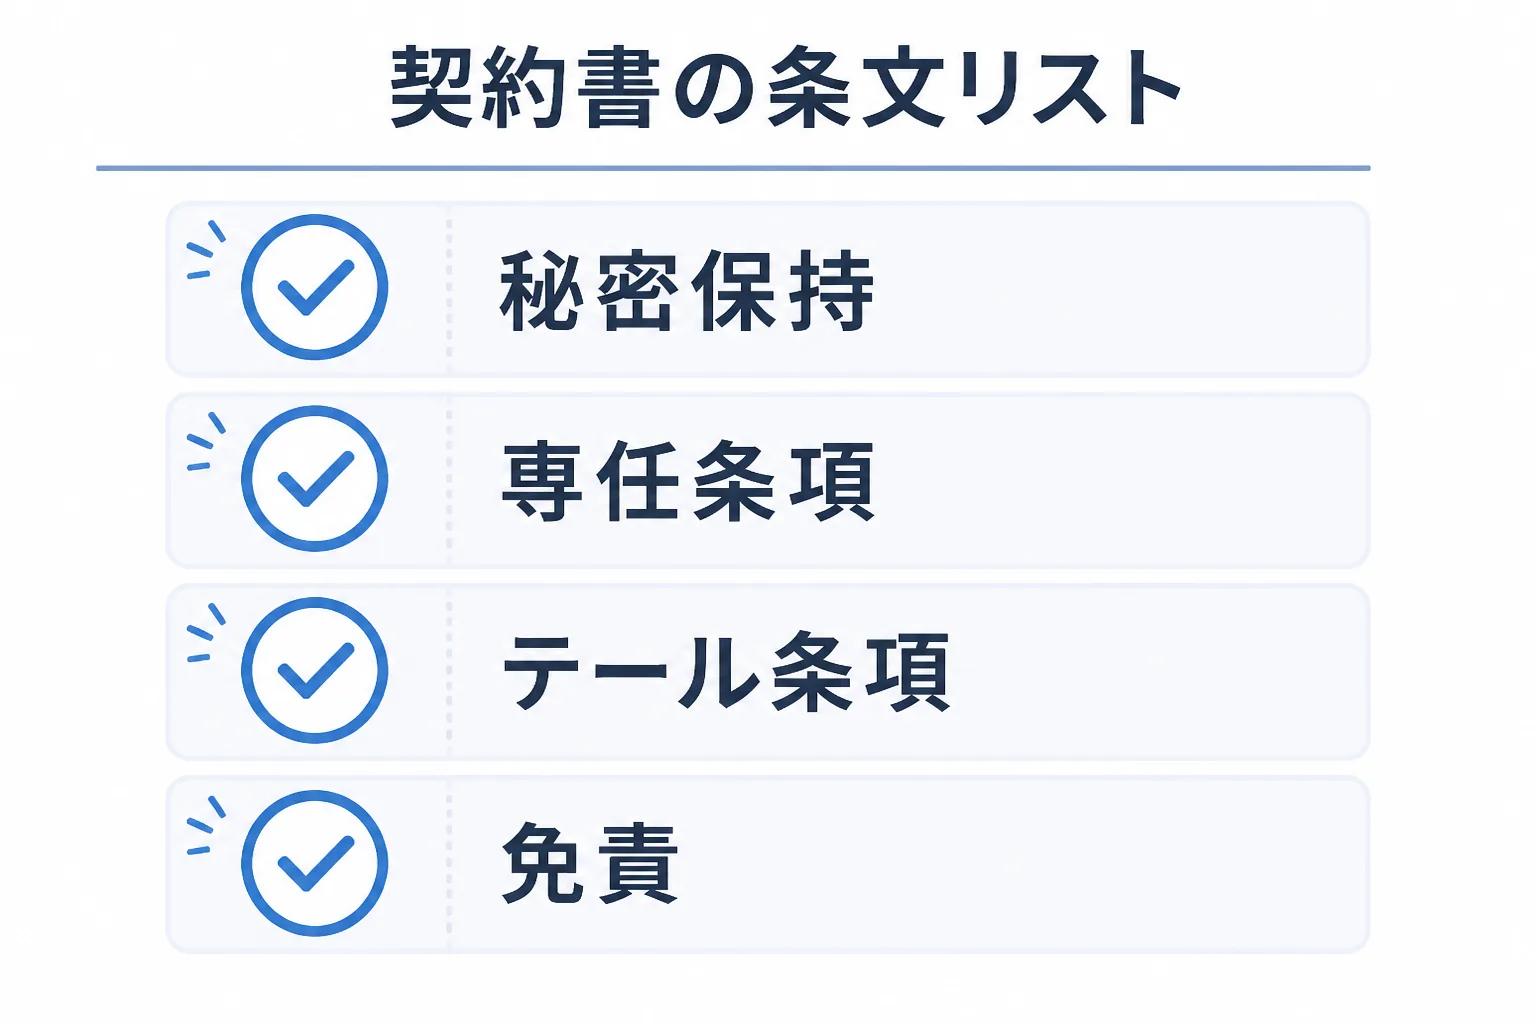
契約書では秘密保持条項に加え、専任条項・直接交渉の制限に関する条項・テール条項・責任(免責)に関する条項の内容を確認しておくことが重要です。中小M&Aガイドラインが挙げる主な確認ポイントは次のとおりです。
- 秘密保持条項:依頼者・受託者の双方に秘密保持義務を課す内容になっているか、専門家への情報共有が一部認められているか。
- 専任条項:並行して他の仲介者・FAへ依頼することを禁じる条項。目安として最長でも6か月〜1年以内の期間で設定されることが多いとされています。
- 直接交渉の制限に関する条項:依頼者が候補先と直接交渉・接触することを禁じる範囲。対象となる候補先・目的・有効期間が明確に限定されているか。
- テール条項:契約終了後、一定期間内に成約した場合でも手数料を請求できる条項。目安として最長でも2〜3年以内の期間で設定されることが多いとされています。
- 責任(免責)に関する条項:損害賠償責任が発生する要件や賠償額の範囲がどう定められているか。
独立後は自分自身がこれらの条項を提示する立場になるため、依頼者に対して契約締結前にどこまで明確に説明できるかが、トラブル回避と信頼構築の両面で重要になります。
独立・案件獲得への接続:独立後の案件をどう広げるか
独立後の案件は前職の人脈だけに頼らず、複数の経路を段階的に組み合わせて広げていくのが現実的です。
案件相談・ネットワーク構築の進め方
大手企業や金融機関は与信・購買規定・機密保持の観点から個人と直接契約しないケースが多く、案件獲得はエージェント等の法人経由で稼働の土台を作り、前職等からのリファラルを並行させ、実績が積み上がった段階で直接受任を増やすという順序が現実的だとされています。これはM&Aアドバイザリーに限らずフリーランスコンサルタント全般に共通する考え方です。
案件相談の窓口としては、公的な相談先である事業承継・引継ぎ支援センターも選択肢の一つです。中小M&Aガイドラインでも、セカンド・オピニオンの相談先として同センターへの言及があり、独立直後で自社の紹介ネットワークがまだ薄い段階では、こうした公的窓口も情報収集の入口として活用できます。
あわせて、近接領域である事業承継コンサルタントの単価相場や、独立後の税務対応(確定申告)についても、独立前後の段階で一度整理しておくと実務上の見通しが立てやすくなります。
よくある質問
Q1. M&Aアドバイザーとして独立するのに資格は必須ですか。
A. 法律上必須とされる特定の資格はなく、実務では公認会計士・税理士・中小企業診断士等の資格の有無よりも、成約実績や対応可能な業務範囲の開示が重視される傾向があります。ただし個別の業務が税理士法・弁護士法等の業際規制に抵触しないかどうかは、専門家に確認することをおすすめします。
Q2. 仲介とFAはどちらを選べばよいですか。
A. どちらが優れているという単純な優劣ではなく、双方当事者に助言する仲介と、一方当事者の利益を専属で代弁するFAとでは前提となる役割が異なります。自分がこれまで担ってきた業務の性質や、どちらの立場に立った支援をしたいかで選ぶのが現実的です。
Q3. 前職の顧客に独立後も営業してよいですか。
A. 前職との契約内容(秘密保持義務・競業避止義務等)によって扱いが異なるため、一律には判断できません。トラブルを避けるため、独立前に前職との契約内容を確認し、必要に応じて弁護士等の専門家に相談することをおすすめします。
Q4. 独立後の案件はどこから見つければよいですか。
A. 前職の人脈だけに頼るのではなく、複数のエージェントや支援機関への相談、事業承継・引継ぎ支援センターのような公的窓口の活用、実績が積み上がった段階での直接の紹介など、複数の経路を組み合わせて広げていくのが現実的です。
出典・参考情報
- 中小企業庁「中小M&Aガイドライン(第3版)」(2026-09-19参照)
- M&Aキャピタルパートナーズ「M&A支援機関登録制度とは?登録要件・メリット・申請方法を解説」(2026-09-19参照)
- ドメイン知識ベース(社内編集部運用のファクト集):業務委託契約の形態(準委任が主流)/消費税・インボイス制度の一般的扱い/独立時の年齢層とキャリアパス/案件獲得の基本ルート/業種別のフリーコンサル月額単価(2026年)(各2026年時点の集計)
本記事は2026年9月19日時点の情報に基づきます。最終更新日:2026年9月19日。M&Aアドバイザリー業務に関する資格要件・契約実務・税務上の判断は個別の状況により異なるため、必ず弁護士・税理士等の専門家にご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す