
LegalTechコンサルタントとして独立するには、法務の実務経験を「導入・運用の設計支援」という形に言い換え、案件獲得の入口を先に確保しておくことが出発点になります。契約書レビューAIや電子契約、契約管理システムの導入が広がるなか、法務部門や法律事務所の経験者が外部の専門家として関わる余地が生まれています。本記事では、独立前の整理、独立までの具体的なステップ、案件獲得ルート、弁護士法72条を踏まえた留意点、独立後の収入とリスクへの備え、向き不向きの見極め方までを順に解説します。
LegalTechコンサルタントとして独立する方法|準備からステップまで
LegalTechコンサルタントとして独立する前に整理すべきこと
独立前に整理すべきなのは、提供できる価値、担当できる業務範囲、当面の生活資金の3点です。この3点が曖昧なまま退職すると、案件が決まらない期間が長引いたり、法律事務の範囲を意図せず超えてしまったりするおそれがあります。
独立者の年齢層は、20代後半から30代前半が主流で、大手ファームを2〜3社経験してから独立するパターンが多いとされています(出典:ドメイン知識ベース「独立時の年齢層とキャリアパス」)。LegalTech領域では法律事務所や企業法務での経験を積んだ30〜40代の方が多いと考えられますが、年齢よりも、経験を案件の言葉で説明できるかどうかが重要です。整理する項目は次の3つです。
- 提供できる価値:契約審査の体制づくり、法務DXツールの選定・導入支援、運用ルールの設計など、依頼者が費用を払う対象を1文で言えるようにします。
- 担当できる業務範囲:個別の法的判断に踏み込まず、プロセスや仕組みの設計に軸足を置くかどうかを決めます。
- 当面の生活資金:案件が決まるまでの期間と、稼働しない月が出ることを見込んだ生活費の備えを確認します。
必要なスキル・実務経験の棚卸し
棚卸しでは、法務実務、テクノロジー、プロジェクト推進の3領域に分けて経験を書き出し、それぞれを案件での言い方に変換します。
経験を並べるだけでは依頼者に価値が伝わりにくいため、「経験→提供できる価値→案件での言い方」の順に対応づけます。次の表は、企業法務出身の方を想定した架空の棚卸し例です。
領域 | 経験の例 | 提供できる価値 | 案件での言い方の例 |
|---|---|---|---|
法務実務 | 契約書の審査を年200件程度担当 | 審査の観点整理と手順の標準化 | 契約審査プロセスの設計支援 |
テクノロジー | 電子契約サービスの社内導入に参加 | 導入時の論点整理と運用ルール策定 | 電子契約導入の要件整理・運用設計 |
プロジェクト推進 | 営業部門やIT部門との調整 | 部門横断の合意形成 | 法務DXプロジェクトの推進支援 |
棚卸しの結果、3領域のうち1つ以上で「人に説明できる実績」があれば、独立の土台はあると考えられます。実績が法務実務だけに偏っている場合は、独立前に現職でツール導入や運用改善に関わる機会を作っておくと、案件での説明がしやすくなります。資格の有無によって担当できる範囲や単価の見え方が変わる点は、レガルテックコンサルタントの単価相場の記事で整理しています。
LegalTechコンサルタントとして独立する具体的なステップ
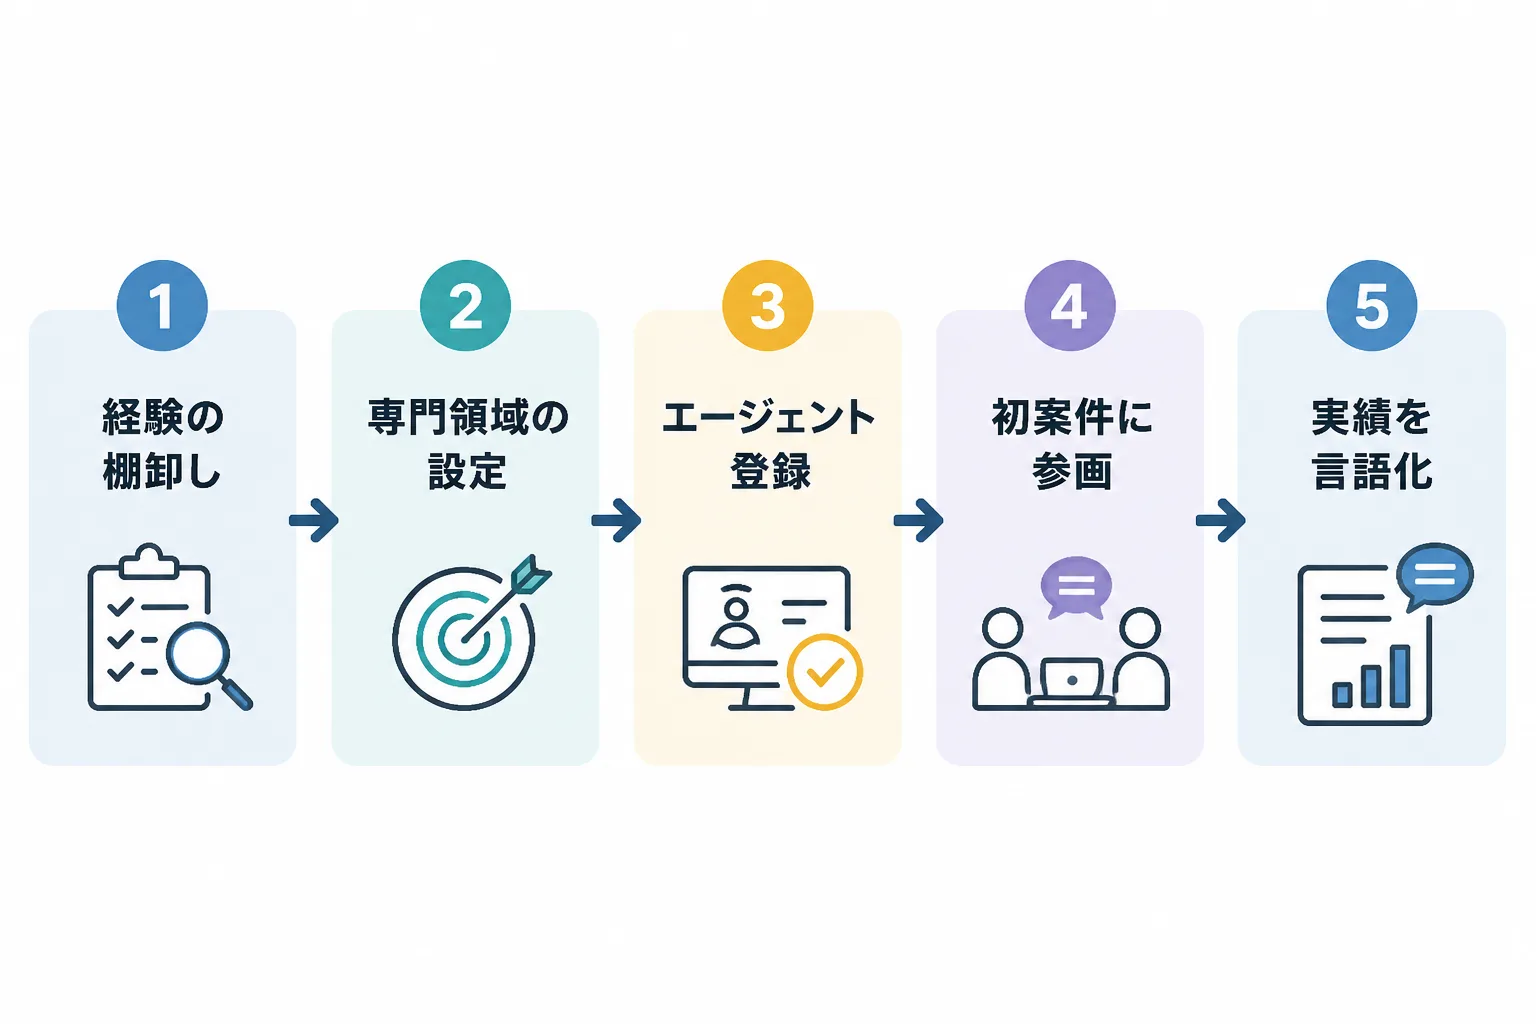
独立は、経験の棚卸し、専門領域の設定、エージェント登録、初案件への参画、実績の言語化という5段階で進めるのが現実的です。会社に在籍しているうちに前半の3段階を進めておくと、退職後の空白期間を短くしやすくなります。
- 経験の棚卸し:法務実務・テクノロジー・プロジェクト推進の3領域で経験を書き出し、案件での言い方に変換します(退職の3〜6か月前が目安です)。
- 専門領域の設定:契約審査、電子契約、契約管理、コンプライアンス体制など、まず打ち出す領域を1〜2つに絞ります。
- エージェント登録:職務経歴書を整え、2〜3社に登録して相場感と案件の傾向を確認します。
- 初案件への参画:最初の案件は単価の最大化よりも、実績と信用を作ることを優先します。
- 実績の言語化:終了した案件は、課題、担当範囲、成果の3点で記録し、次の案件獲得に使えるようにします。
契約や税務の面では、フリーコンサル案件の約70〜80%は準委任契約とされ、成果物の完成義務はなく業務遂行そのものに報酬が発生します(出典:ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。また、法人クライアントとの取引が中心になるため、インボイス(適格請求書発行事業者)への登録は実質的にほぼ必須と考えられています(出典:ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。開業届や税務の手続きは個別の事情で変わるため、税理士などの専門家に相談して進めてください。
案件獲得ルートの確保(エージェント登録・人脈)
案件獲得は、エージェント2〜3社への登録を先に行い、前職や元同僚からの紹介を並行して進め、直接取引は実績ができてから少数にとどめる順序が基本です。
大手企業や上場企業、コンサルファームは、与信、購買規定、機密保持、請求処理の都合から個人と直接契約しないケースが多く、エージェントなどの法人を挟む3者間契約が基本になります。エージェント経由は、非公開案件に接する手段にもなります(出典:ドメイン知識ベース「案件獲得の基本ルート」)。独立初期は、案件数の多い総合型1〜2社と、専門領域に強い特化型1社を組み合わせる2〜3社の併用が定石です。目的は、相場感をつかむこと、稼働が途切れるリスクを分散すること、非公開案件に触れることの3つです(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。
具体的な登録先の例としては、ProConnect、フリーコンサルタント.jp、ハイパフォコンサルなどがあります。いずれもコンサルタント向けの案件を扱っており、まずは2〜3社に絞って登録し、案件の傾向や担当者との相性を確かめるのが現実的です。LegalTech案件の見極め方や各社の比較は、レガルテックコンサルタントのフリーランスエージェント比較の記事で詳しく取り上げています。
人脈については、前職の同僚や取引先からの紹介が最初の1件につながることがあります。ただし、守秘義務や競業避止の取り決めが残っている場合があるため、退職前に就業規則や契約書の内容を確認しておいてください。
LegalTech分野特有の留意点
LegalTech分野で最も注意すべきなのは、弁護士法第72条との関係で、個別の法的判断と導入・運用の設計支援を分けて考えることです。
弁護士法第72条は、弁護士または弁護士法人でない者が、報酬を得る目的で一般の法律事件に関して鑑定、代理、仲裁、和解その他の法律事務を取り扱うことなどを業とすることを禁じています(出典:日本弁護士連合会「業際・非弁・非弁提携対策」)。法務省は2026年8月21日、ビジネス分野におけるAI等法務業務支援サービスの提供と同条との関係について、2023年8月公表のガイドラインを補完・拡充する新たなガイドラインを策定したと公表しています(出典:法務省「弁護士法(その他)」)。適法かどうかはサービスの内容や事実関係に即して個別に判断されるため、案件を受ける前に業務範囲を依頼者と文書で確認し、判断に迷う場合は弁護士に相談することをおすすめします。
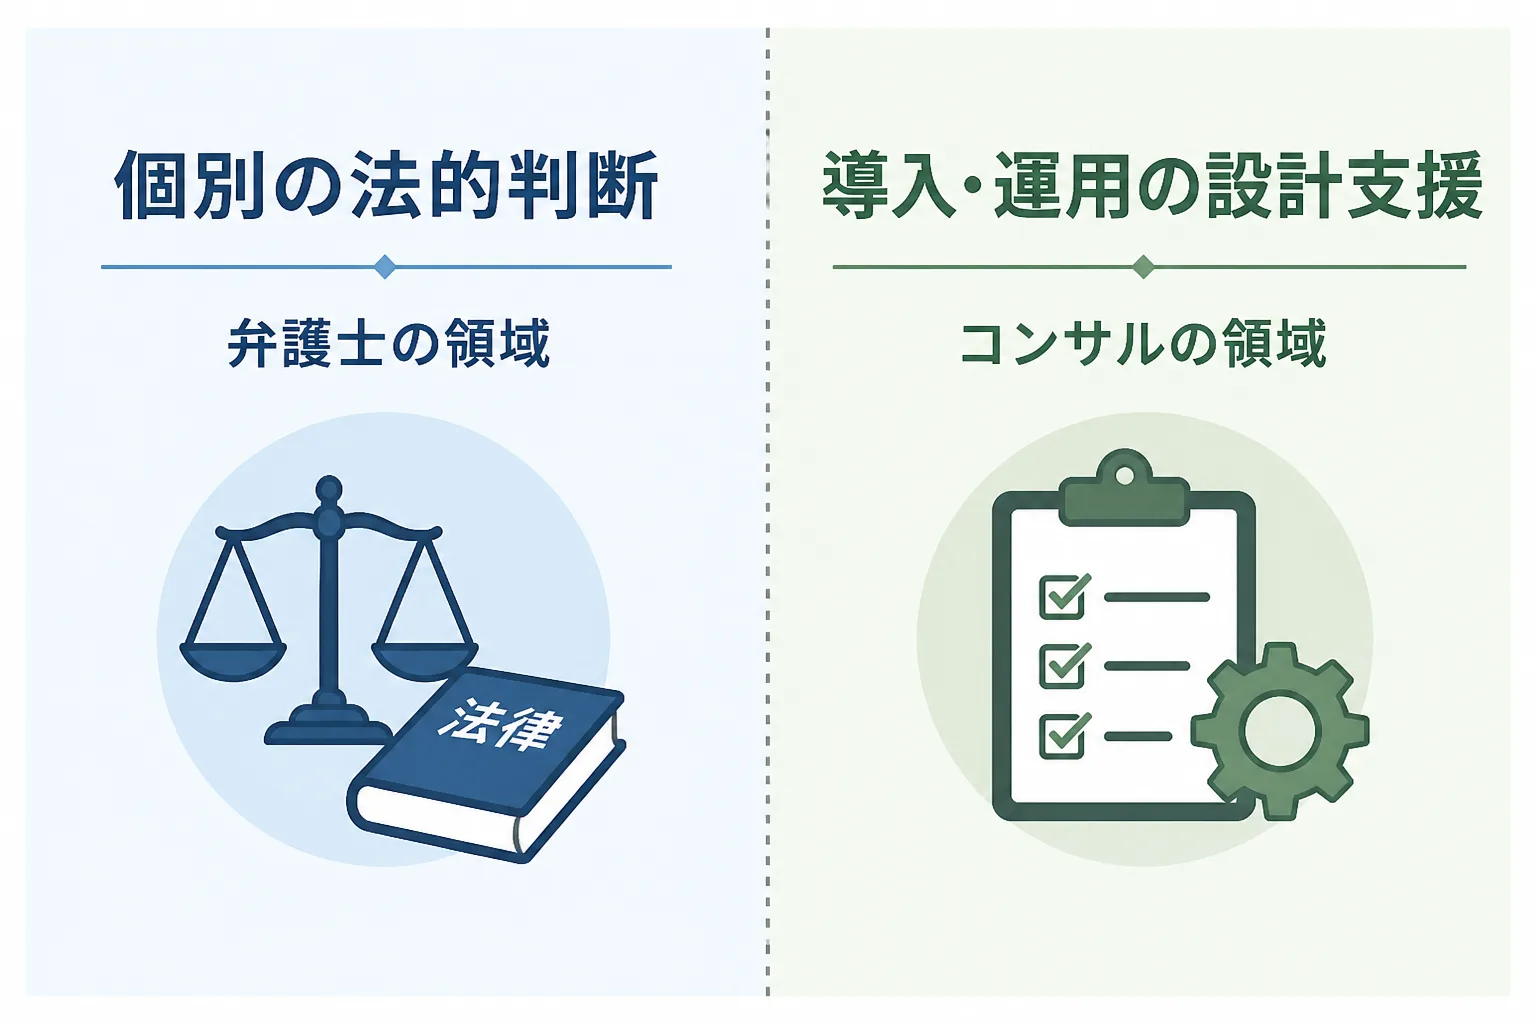
独立後の提案でも、この線引きを踏まえた説明が求められます。たとえば「契約書の内容が有効かどうかを判断します」ではなく、「審査の観点を整理し、審査体制と運用ルールを設計します」と表現すると、業務範囲を適切に示せます。
電子契約・電子帳簿保存法対応や法務部門の人手不足を背景にリーガルDXコンサルの外部活用が進んでいる
電子契約の普及、電子帳簿保存法への対応、法務人材の不足が重なり、リーガルDXを外部の専門家と進める企業が増えていると考えられます。独立を検討する際は、この3つの動きを案件の入口として捉えると、自分の経験をどこに当てはめるかが見えやすくなります。
- 電子契約の普及:JIPDECの「企業IT利活用動向調査2026」(2026年1月実施)では、電子契約の利用率は80.2%で、2025年調査の78.3%から上昇し、初めて8割を超えました(出典:JIPDEC「企業IT利活用動向調査2026」)。導入済みの企業では、運用ルールの見直しや契約管理との連携が次の課題になりやすいと考えられます。
- 電子帳簿保存法への対応:請求書などをPDF等のデータで受け取った場合、そのデータもルールに基づいて保存する必要があります(出典:国税庁「電子帳簿保存法」)。契約書と関連書類の保存ルールを整える業務は、法務部門と経理部門の橋渡し役が求められる領域です。
- 法務人材の不足:日本経済新聞が報じた企業法務・税務に関する弁護士調査(536社に依頼し277社が回答)では、約8割の大手企業が法務人材の不足を感じていると回答しました(出典:日本経済新聞「企業法務税務 弁護士調査」)。人手不足を補う手段として、外部の専門家の活用が選択肢になっています。
これらは需要の背景を示す材料であり、独立後の案件が必ず得られることを示すものではありません。自分の経験がどの課題に当てはまるかを、電子契約・電子帳簿保存法・法務人材不足の3点に沿って具体的に説明できるように準備しておくことが、独立準備の独自軸になります。
独立後の収入とリスクへの備え
独立後の収入は、単価だけでなく稼働月数と入金までの期間で決まります。提示される月額単価は原則として100%稼働換算であり、実際の収入は稼働月数や稼働率に左右されます(出典:ドメイン知識ベース「稼働率と収入の関係」)。
年収の試算では、年間に約2か月のアベイラブル(空白)期間、つまり稼働率約83%を前提にするのが一般的です(出典:ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。月額単価をそのまま12倍する見方は避けてください。LegalTech案件そのものの単価は案件の性質や資格の有無で幅があるため、金額の目安は単価相場の記事で確認し、複数の案件で条件を比べることをおすすめします。
入金のタイミングも資金繰りに影響します。支払サイトは月末締め翌月末払い(約40日)が標準で、翌月15日払いが業界最速水準とされています。フリーランス新法により、支払サイトは原則60日以内と定められています(出典:ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。
備えておきたいリスクと対策は次のとおりです。
リスク | 起こりやすい場面 | 備え |
|---|---|---|
案件の途切れ | 契約終了後に次の案件が決まっていない | 契約終了の1〜2か月前から次の案件探しを始め、エージェントを2〜3社併用する |
業務範囲の逸脱 | 依頼者から個別の契約の有効性判断を求められる | 契約時に担当範囲を文書化し、判断は弁護士に確認してもらう |
守秘義務違反 | 案件の経験を実績として公開する | 企業名や個別の契約内容を伏せ、課題と担当範囲だけを記録する |
資金繰りの悪化 | 入金までの期間が長い、稼働しない月が出る | 数か月分の生活費を手元に残し、稼働率を83%程度で試算する |
複数の案件を掛け持ちできる低稼働の案件もありますが、守秘義務や利益相反に触れないかを確認したうえで進めてください。税務や契約の判断は、税理士や弁護士などの専門家に相談することをおすすめします。
LegalTechコンサルタントとして独立に向いている人・向いていない人の見極め方
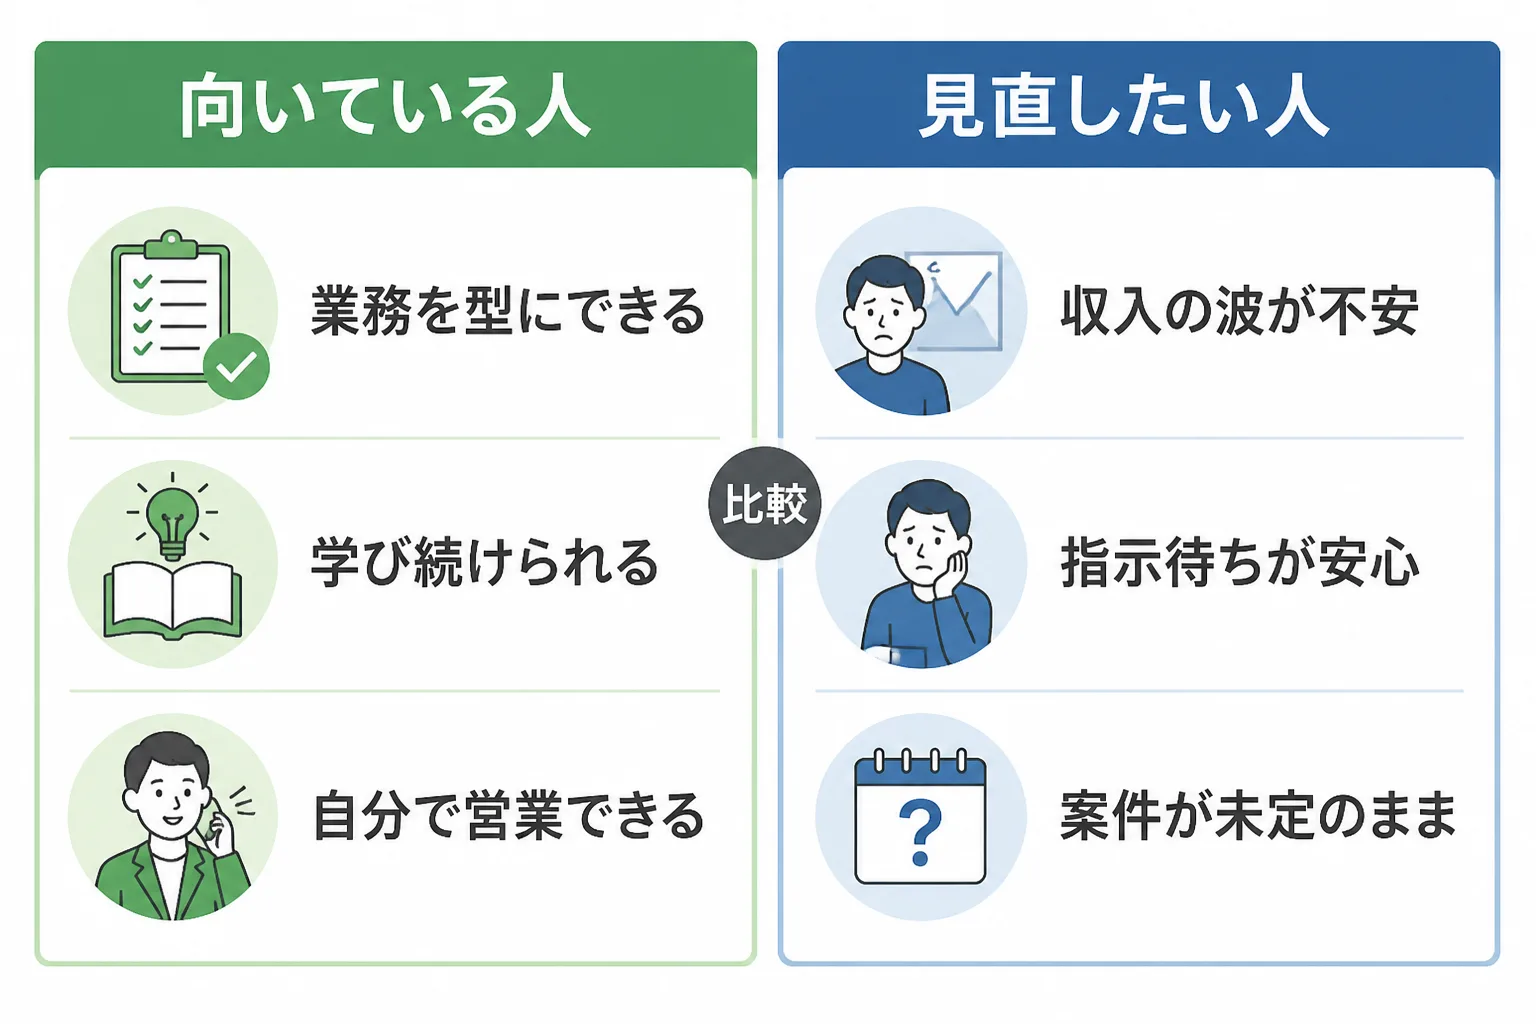
独立に向いているのは、業務を型にして説明でき、学び続けながら自分で案件を探せる人です。反対に、準備を見直したほうがよいのは、収入の波に強い不安があり、案件の見通しが立っていない人です。
見極めるときは、次の観点で自己点検してみてください。
- 向いている傾向:契約審査などの経験を手順やチェック観点として説明できます。ツールや制度の変化を継続して学べます。自分から営業や情報発信ができます。
- 見直したい傾向:収入が変動することに強い不安があります。指示された範囲の業務のほうが安心して力を発揮できます。独立後の最初の案件について、どこから探すか決まっていません。
見直したい傾向に当てはまっても、独立できないという意味ではありません。副業やスポットの相談から始めて実績を作り、収入の波への不安を小さくしてから独立する方法もあります。法務経験者としての独立の一般的な流れは、法務コンサルタント フリーランス 独立ガイドでも整理しています。
まとめ:LegalTechコンサルタントとして独立を成功させるために
LegalTechコンサルタントとして独立を成功させるには、法務の経験を導入・運用の設計支援という形に言い換え、案件獲得の入口を先に確保することが重要です。
- 独立前に、提供できる価値、担当できる業務範囲、生活資金の3点を整理し、経験を棚卸しします。
- エージェント2〜3社への登録と前職からの紹介を並行して進め、最初の案件で実績と信用を作ります。
- 弁護士法第72条を踏まえ、個別の法的判断と設計支援を分けて説明します。
- 収入は稼働率83%程度で試算し、案件の途切れと入金までの期間に備えます。
電子契約や電子帳簿保存法対応、法務人材の不足を背景に外部活用が進んでいる分野ですが、案件の得やすさは経験や地域、時期で変わります。法律や税務に関する個別の判断は、弁護士や税理士などの専門家に相談したうえで進めてください。
出典・参考情報
- 日本弁護士連合会「業際・非弁・非弁提携対策」(2026-09-29参照):弁護士法第72条の内容の出典
- 法務省「弁護士法(その他)」(2026-09-29参照):AI等法務業務支援サービスと弁護士法第72条に関する新ガイドラインの出典
- JIPDEC「企業IT利活用動向調査2026」電子契約の利用状況(2026-09-29参照):電子契約の利用率の出典
- 国税庁「電子帳簿保存法」(2026-09-29参照):電子取引データの保存に関する出典
- 日本経済新聞「企業法務税務 弁護士調査」(2026-09-29参照):法務人材の不足に関する調査の出典
- ドメイン知識ベース「独立時の年齢層とキャリアパス」「業務委託契約の形態(準委任が主流)」「消費税・インボイス制度の一般的扱い」(コンサルタントの歩み編集部・2026年9月時点):独立者の傾向・契約形態・税務の出典
- ドメイン知識ベース「案件獲得の基本ルート」「最初に登録すべきエージェントの考え方」「稼働率と収入の関係」「稼働形態と複業・アベイラブルの実態」「報酬支払サイトの標準と最速水準」(コンサルタントの歩み編集部・2026年9月時点):案件獲得・稼働率・支払サイトの出典
本記事の最終更新日:2026年9月29日。本記事は一般的な情報提供を目的としており、業務範囲の適法性や税務等の個別判断が必要な場合は、弁護士・税理士など専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す