
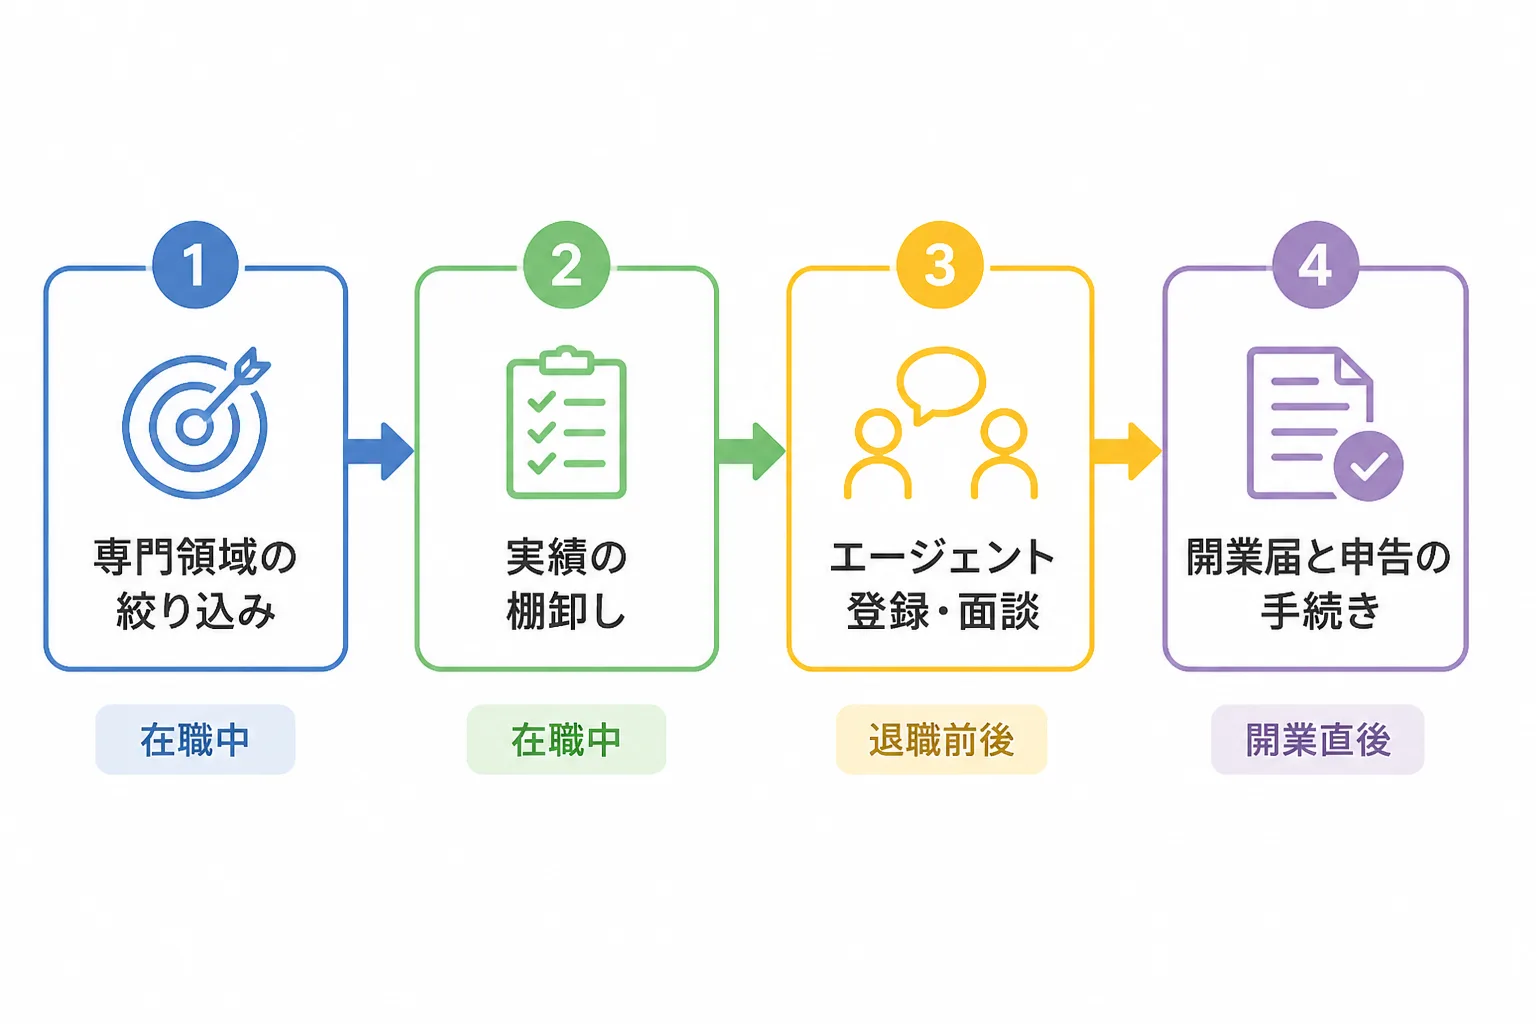
金融系コンサルタントとして独立するには、専門領域の絞り込み、実績の棚卸し、エージェント登録、開業手続きの順に進めるのが現実的です。本記事では、金融業界で独立する際の市場の見方、準備のスケジュール、案件獲得の流れ、金融機関との契約で注意したい点、開業時の税務手続きまでを、一連の流れとして整理します。個別の税務・法務の判断は状況によって変わるため、最終的には専門家への確認を前提に読み進めてください。
金融系コンサルタントとして独立する方法|準備からステップまで
金融系コンサルタントとして独立する前に知っておくべきこと
金融系は単価水準が高い業界として知られていますが、収入が安定するかどうかは、独立前の準備の順番で大きく変わります。需要の大きさだけを見て退職すると、最初の案件までの空白期間が長引くことがあるため、先に市場の現在地を把握しておくことが大切です。
金融系業界の現在地と独立後の市場性
金融(銀行・証券・保険)向けの月額単価は、業界メディアの集計で160〜220万円とされ、AI・データ領域と並んで業種別で最も高い水準です。同じ集計では公共(自治体・行政)が90〜140万円で、業種によって倍近い差があります(出典:待極『業種別コンサル単価一覧2026』)。フリーコンサル案件全体のボリュームゾーンは月額100〜150万円とされており(出典:フリーコンサルタント.jp)、金融はその上の帯に位置します。
ただし、この金額はあくまで稼働している月の単価です。年間を通じて切れ目なく稼働できるとは限らず、年収の試算では年間に2か月ほどの空白期間(アベイラブル)を見込み、稼働率は約83%で置くのが一般的です(出典:consul.global)。単価だけで年収を見積もらず、案件の切り替わりに空白が出る前提で資金計画を立てておくと安心です。
需要の背景には、戦略・DX・IT・データ・AIといった高度人材の不足があります。IT人材は2030年に約79万人不足すると見込まれており、企業がプロジェクト単位で専門人材を活用する動きが広がっているとされます(出典:コンサルGO)。金融機関でもシステム刷新や規制対応の高度化が進んでおり、業界の実務を理解した外部人材が求められやすい環境だと考えられます。
独立する人の年齢層は、20代後半〜30代前半が主流とされ、大手ファームを2〜3社経験してから独立するパターンが多いと言われます(出典:consul.global)。一方で、金融機関での実務経験や専門資格を持つ人が業界特化で独立する道もあり、実務の深さが説明しやすい点は強みになりえます。
金融系業界で独立するための準備とスケジュール
準備は「領域を絞る」「実績を言葉にする」「エージェントに登録する」「開業手続きを進める」の4段階で、在職中から動き出すのが基本です。退職してから始めると、収入のない期間が延びやすくなります。
専門領域の絞り込みと実績の棚卸し
金融系で独立する場合、「銀行の与信・リスク管理」「証券のシステム刷新」のように、領域を一段具体的に絞ると案件とのマッチングがしやすくなります。金融は銀行・証券・保険・決済と業態が分かれ、規制対応、基幹システム刷新、デジタルチャネル、業務改革(BPR)など、求められる知識も異なるためです。
実績の棚卸しでは、プロジェクトごとに「規模」「自分の役割」「成果」を数字つきで書き出します。次の表は、スキルシートに載せる実績の書き方の例です(架空の題材です)。
項目 | 書く内容 | 記載例(架空) |
|---|---|---|
プロジェクト概要 | 業態・目的・期間 | 地方銀行の融資審査システム刷新(約1年) |
体制・規模 | 関係者数・自分の立ち位置 | メンバー約30名のうち、業務要件定義チームのリード |
担当フェーズ | 上流か下流か | 要件定義から基本設計まで |
成果 | 数字で示せる変化 | 審査工程の手作業を整理し、処理手順を一本化 |
単価を決めるのは、資格の有無よりもプロジェクトの規模や担当フェーズといった実務経験です。守秘義務のある案件は、顧客名を伏せて業態と規模だけで書く形でも伝わります。
独立前後で必要な手続きのタイムライン
独立前後の動きは、退職の数か月前から開業直後までを時系列で並べると抜け漏れを防げます。次の表は一般的な目安であり、実際の時期は契約や就業規則によって変わります。
時期の目安 | やること |
|---|---|
退職の数か月前 | 専門領域の絞り込み、実績の棚卸し、エージェント2〜3社への登録と面談 |
退職の1〜2か月前 | 就業規則や誓約書の守秘義務・競業の取り決めを確認、案件の目処を確認 |
退職時 | 健康保険・年金など社会保険まわりの切り替えを確認 |
開業直後 | 開業届、青色申告承認申請書(開業から2か月以内)、インボイス登録の判断、事業用口座の準備 |
稼働開始後 | 契約書面の確認、請求書の発行、支払サイトの把握 |
特に金融業界の出身者は、前職の取引先と利害が重なる案件を受けると、守秘義務や競業の取り決めに触れる場合があります。退職前に就業規則と誓約書を読み直し、判断に迷う点は弁護士などの専門家に確認しておくと安心です。
金融系コンサルタントの独立後の働き方と案件獲得の流れ
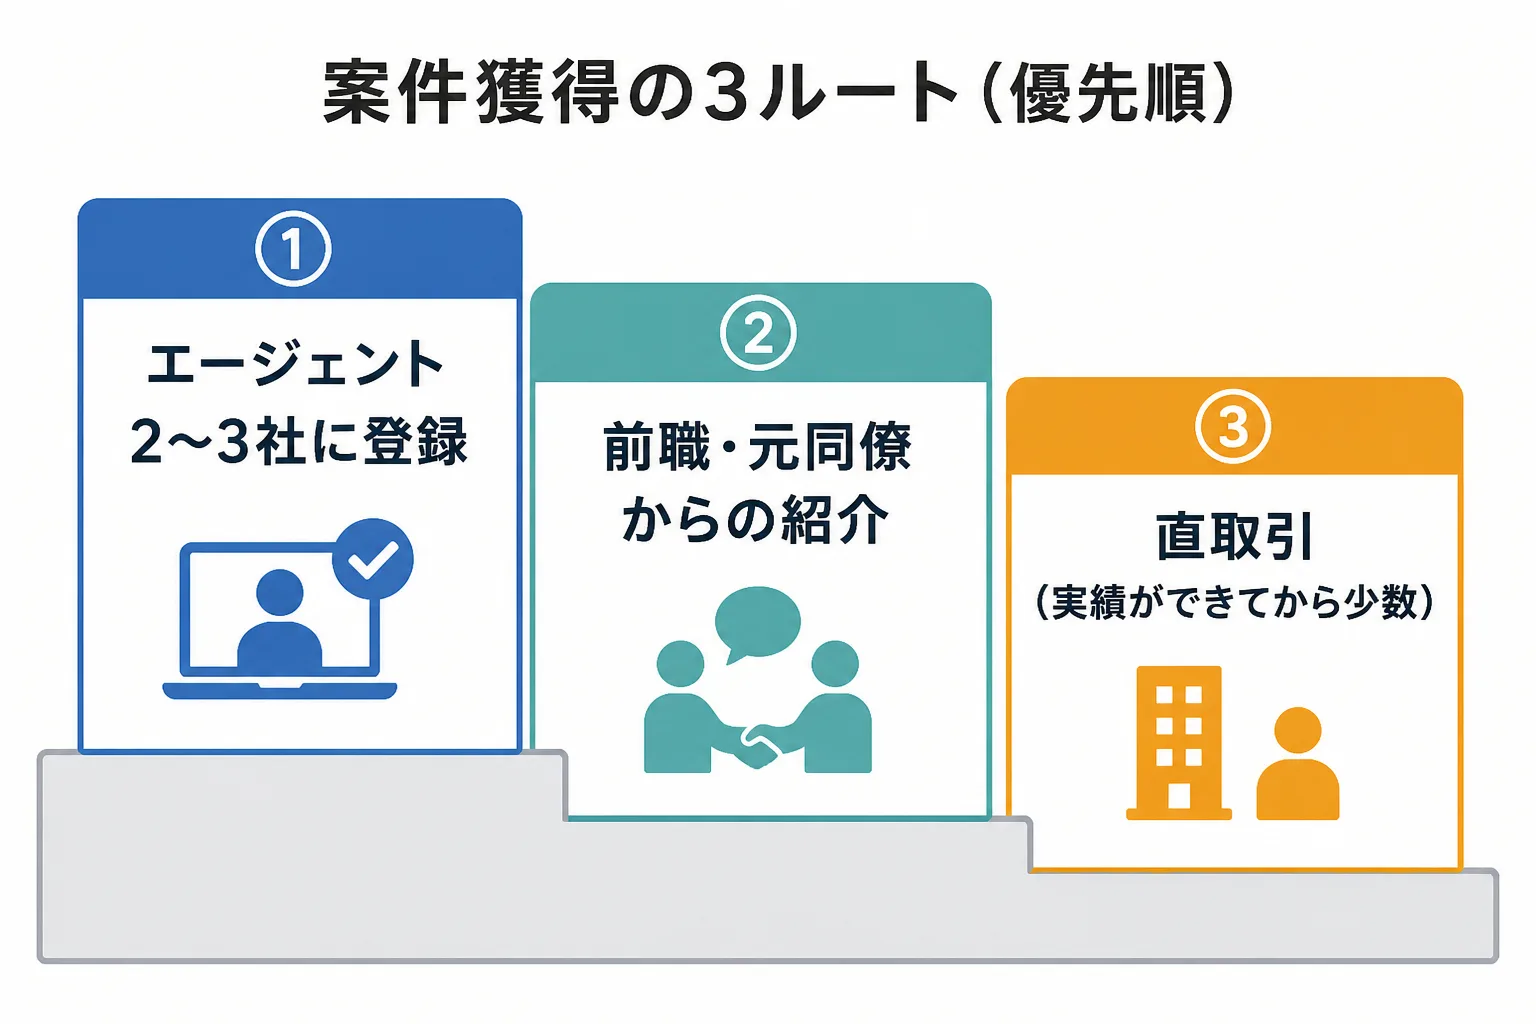
案件獲得は、エージェント2〜3社への登録で稼働の土台をつくり、前職や元同僚からの紹介を並行して進め、直取引は実績と信用ができてから少数に絞る順序が現実的です。この順序は金融系でも変わりません。
主な案件獲得ルートと初期の営業活動
大手金融機関の案件では、エージェントを挟んだ3者間契約になるケースが多く、独立初期はエージェント経由が入り口になりやすい傾向があります。大手企業や上場企業は、与信(個人事業主の信用審査)、購買規定、機密保持、請求処理の都合から、フリーランス個人と直接契約しないケースが多いためです。限られたチャネルでしか募集しない非公開案件に触れる手段としても、エージェントは役立ちます。なお、一次統計はなく実務の慣行にもとづく整理のため、「ケースが多い」という表現にとどめます。
登録するエージェントは、案件数の多い総合型を1〜2社、金融や自分の専門領域に強い特化型を1社組み合わせ、合計2〜3社で併用するのが定石です。併用の目的は、案件の選択肢を広げて相場感をつかむこと、稼働が途切れるリスクを分散すること、非公開案件への露出を増やすことの3点です(出典:コエテコキャリア)。4社以上に増やすと連絡や面談の管理負荷が上がるため、まずは2〜3社から始めます。具体的な比較は、フィンテックコンサルタントのフリーランスエージェント比較も参考になります。
エージェントの中間マージンは一般に20〜30%程度とされ、コンサル特化型では非公開のところも多くあります(出典:コンサルフリーマガジン)。受け取る報酬と案件単価は別ものなので、面談の際に報酬の支払いサイクルとあわせて確認しておくと、実際の手取りの見通しが立てやすくなります。
初期の営業活動としては、前職の同僚や取引先からの紹介も並行して進めます。直取引は実績ができた段階で少数に絞るのが現実的で、独立直後は稼働の土台づくりを優先します。案件獲得全般の考え方は、独立コンサルタントの案件獲得完全ガイドで詳しく整理しています。金融領域で独立する際の利点と注意点は、財務コンサルタントが独立するメリット・デメリットも併せてご覧ください。
金融系特有の契約形態と注意点
金融系を含むフリーコンサル案件の契約は準委任が中心で、報酬は業務の遂行に対して支払われ、成果物の完成義務は負わないのが一般的です。案件の約70〜80%が準委任とされ、契約期間は3〜6か月が一般的です(出典:コンサルチョイス)。成果物の完成と納品が報酬の対象になる請負契約は、調査レポートの作成など限られた場面で使われます。
業界特有の商習慣・契約上の留意点
金融機関の案件では、一般企業の案件より、守秘義務・情報セキュリティ・再委託の扱いについて細かい確認を求められる場面が多くなります。金融庁の「金融分野におけるサイバーセキュリティに関するガイドライン」(令和6年10月4日)には、システム子会社やベンダーなどの外部委託先を含む「サードパーティ」のリスク管理に関する項目(2.6)が置かれています。こうした考え方のもとで、金融機関が外部の個人やエージェントに対しても、端末管理やアクセス権限、再委託の可否などの取り決めを求めるケースが想定されます(金融庁、2026年10月参照)。
契約の前には、次の項目を確認します。
確認項目 | 見るポイント |
|---|---|
契約形態 | 準委任か請負か、稼働時間や稼働率の取り決め |
守秘義務・情報管理 | 持ち出し制限、使用端末、アクセス権限、再委託の可否 |
稼働場所 | 常駐の要否、リモート可否、出社頻度 |
競業・利益相反 | 競合する金融機関の案件を同時に受けてよいか |
報酬・支払サイト | 報酬額、締め日、入金日 |
支払サイトは、月末締め翌月末払い(約40日)が標準とされ、翌月15日払いが業界でも最速水準と言われます(出典:Pro-D-Use、コンサルチョイス)。また、2024年11月1日に施行された「フリーランス・事業者間取引適正化等法」では、発注側が取引条件を書面または電磁的方法で直ちに明示すること、報酬の支払期日を給付を受領した日から60日以内のできる限り短い期間内で定めることが求められています(出典:公正取引委員会等のパンフレット)。ただし、エージェント経由か発注者との直接契約かなど、取引の形によって適用関係は異なるため、個別の判断は専門家に確認してください。
独立にあたって必要な開業手続きと税金の基礎(金融系特有の留意点)
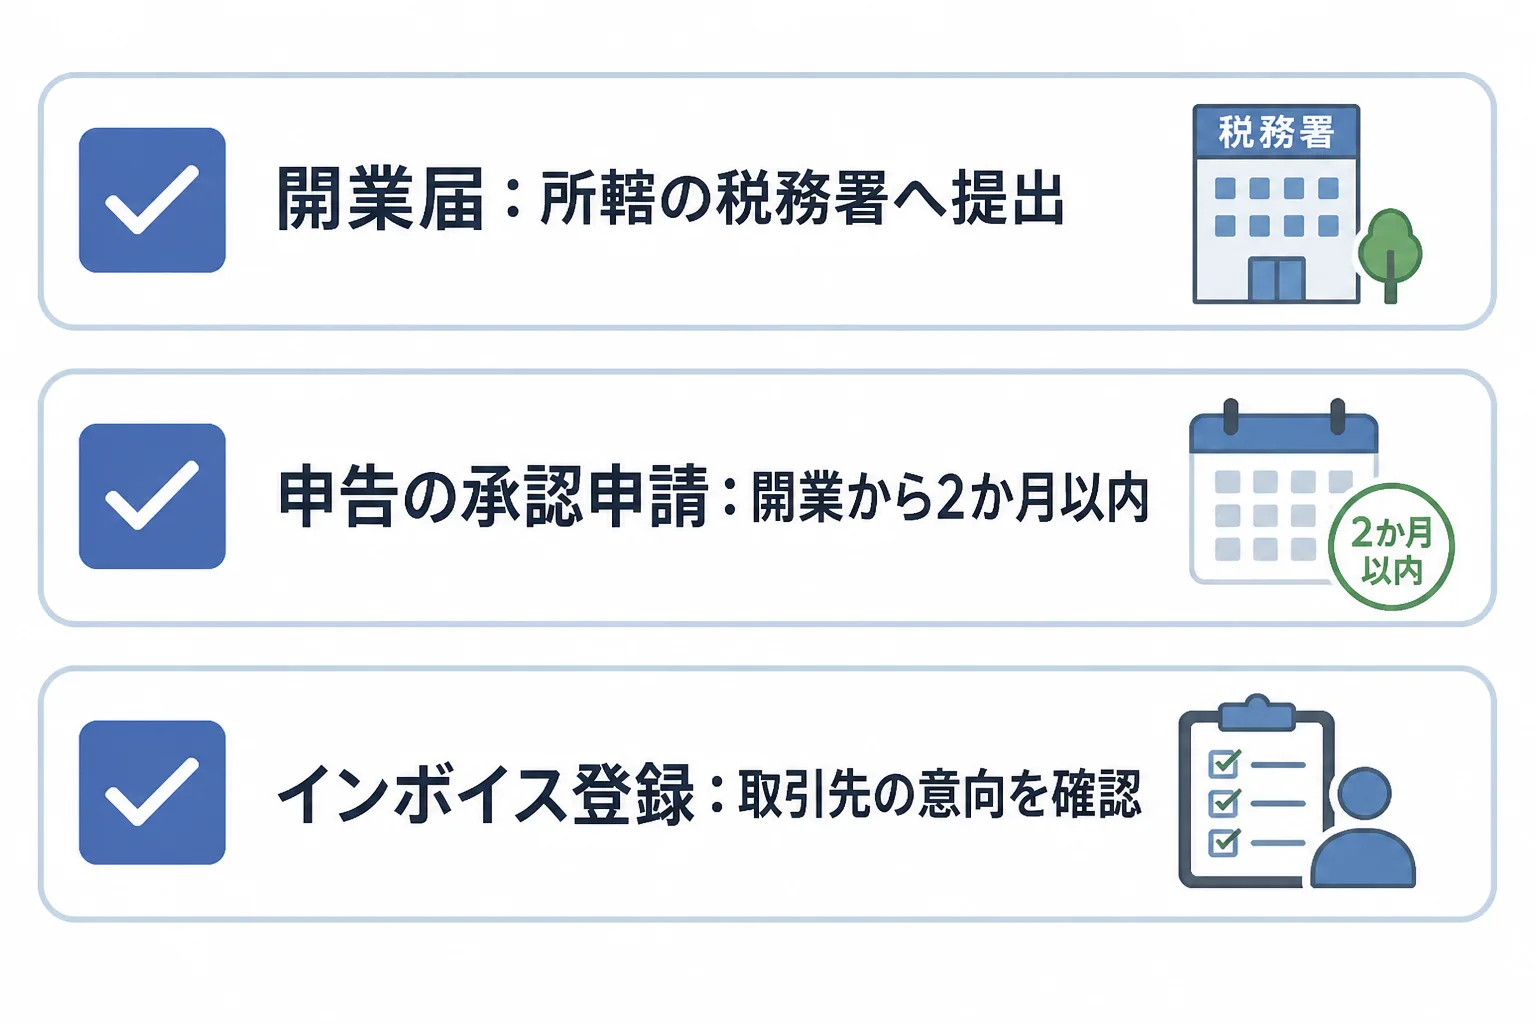
独立直後に押さえる手続きは、開業届、青色申告承認申請書、インボイス登録の判断の3つです。金融系は報酬が高い水準になりやすく、課税所得が大きくなりやすいため、最初の年から帳簿と手続きを整えておく価値があります。
開業届・青色申告など基本手続き
開業届は所轄の税務署へ提出する手続きで、あわせて青色申告承認申請書を出すと、青色申告の特別控除を受けられるようになります。青色申告の承認申請は、新たに事業を開始した場合、業務を開始した日から2か月以内が期限です。特別控除は、正規の簿記で記帳した場合に最高55万円、電子帳簿保存または電子申告(e-Tax)を行う場合は最高65万円とされています(出典:国税庁タックスアンサー)。開業届の提出期限や書式は、国税庁の案内で最新の内容を確認してください。
インボイス制度については、フリーコンサルは法人クライアントとの取引が中心のため、適格請求書発行事業者への登録が実質的にほぼ必須とされます。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税相当分の報酬の値下げを打診されるリスクがあります(出典:コンサルチョイス、freee)。登録するかどうかは、取引先の意向と自分の売上規模を踏まえて判断します。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約は、収入の規模、家族構成、取引形態によって最適な対応が変わるため、最終判断は税理士や弁護士などの専門家に確認することをおすすめします。本記事の内容は一般的な情報の整理であり、個別の事情に対する助言ではありません。法令や制度は改正されることがあるため、手続きの前に最新の公的情報を確認してください。
金融系コンサルタントの独立に関するよくある質問
Q. 在職中に副業から始めることはできますか。
勤務先の就業規則で副業が認められているかによります。金融機関では副業や兼業に制限があることもあるため、まず規則を確認し、必要に応じて人事部門に相談してください。
Q. 金融系の独立で年収はどのくらいを見込めますか。
フリーコンサル全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算で1,200〜1,800万円程度が目安とされます(出典:フリーコンサルタント.jp)。金融の月額単価は160〜220万円とされますが、年間2か月ほどの空白を見込むと稼働率は約83%になるため、実際の年収は単価だけでは決まりません。
Q. 最初に何社のエージェントに登録すればよいですか。
総合型1〜2社と特化型1社を組み合わせた、2〜3社の併用が定石です。社数を増やしすぎると管理の負荷が上がるため、まずは2〜3社から始めてください。
Q. 契約は請負でも結ぶのですか。
フリーコンサル案件の契約は準委任が中心です。成果物の完成義務を負う請負は、調査レポートの作成など限られた場面で使われます。契約書面で形態を確認してください。
出典・参考情報
- 国税庁 タックスアンサー No.2090 個人事業の開業届出・廃業届出等手続(2026-10-02参照)
- 国税庁 タックスアンサー No.2070 青色申告制度(2026-10-02参照)
- 公正取引委員会ほか「フリーランス・事業者間取引適正化等法 ここからはじめる」パンフレット(2026-10-02参照)
- 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」(令和6年10月4日)(2026-10-02参照)
- 待極『業種別コンサル単価一覧2026』(2026-10-02参照)
- フリーコンサルタント.jp コラム(2026-10-02参照)
- consul.global 独立者の年齢層・年収試算に関する記事(2026-10-02参照)
- コエテコキャリア「フリーコンサルにおすすめのエージェント10選【2026最新】」(2026-10-02参照)
- コンサルフリーマガジン「フリーランスエージェントのマージン」(2026-10-02参照)
- Pro-D-Use 支払サイトに関する解説(2026-10-02参照)
- コンサルGO 高度人材の需要に関する解説(2026-10-02参照)
- freee ヘルプセンター 業務委託と消費税(2026-10-02参照)
- コンサルチョイス「フリーコンサルの契約形態ガイド」(2026-10-02参照)
本記事のデータは2026年10月2日時点の情報に基づきます。市場状況や制度は変動するため、最新情報は各公的機関・各エージェントに直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す