
IPO準備コンサルタントとして独立するうえでは、経理財務・内部統制・監査法人対応の実務経験の棚卸しと、退職前からの案件獲得ルートの確保が成功の土台になります。本記事では、独立前に整理すべき準備事項から、登録・案件獲得までの具体的なステップ、J-SOXの実施基準改訂や東証の審査運用明確化というIPO準備分野特有の留意点、独立後の収入とリスクへの備え、独立に向いている人の見極め方までを解説します。
IPO準備コンサルタントとして独立する方法|準備からステップまで
IPO準備コンサルタントとして独立する前に整理すべきこと
独立前に整理すべきは、経理財務・内部統制・監査法人対応の実務経験がどこまであるかと、独立直後に案件をつなげる見込みがあるかの2点です。この棚卸しが不十分なまま退職すると、独立直後に案件が決まらず稼働の空白期間が生じたり、経験の粒度が伝わらず単価交渉で不利になったりしやすくなります。
IPO準備企業が外部の専門人材に求めるのは、上場準備という一時的かつ専門性の高いプロジェクトを、社内の管理部門が手薄な体制のままでも前に進められる実務力です。管理部門の人員を絞り込んだまま上場準備を進める企業が多く、上場を実現した企業の多くが直前期に外部人材の採用や外部委託でマンパワーを補っている実態が紹介されています(IPO Compass「IPO準備企業に求められる管理部門とは」、2026年9月参照)。独立前にこの実務力を客観視できているかどうかが、独立後の案件獲得の速度を左右します。
必要なスキル・実務経験の棚卸し
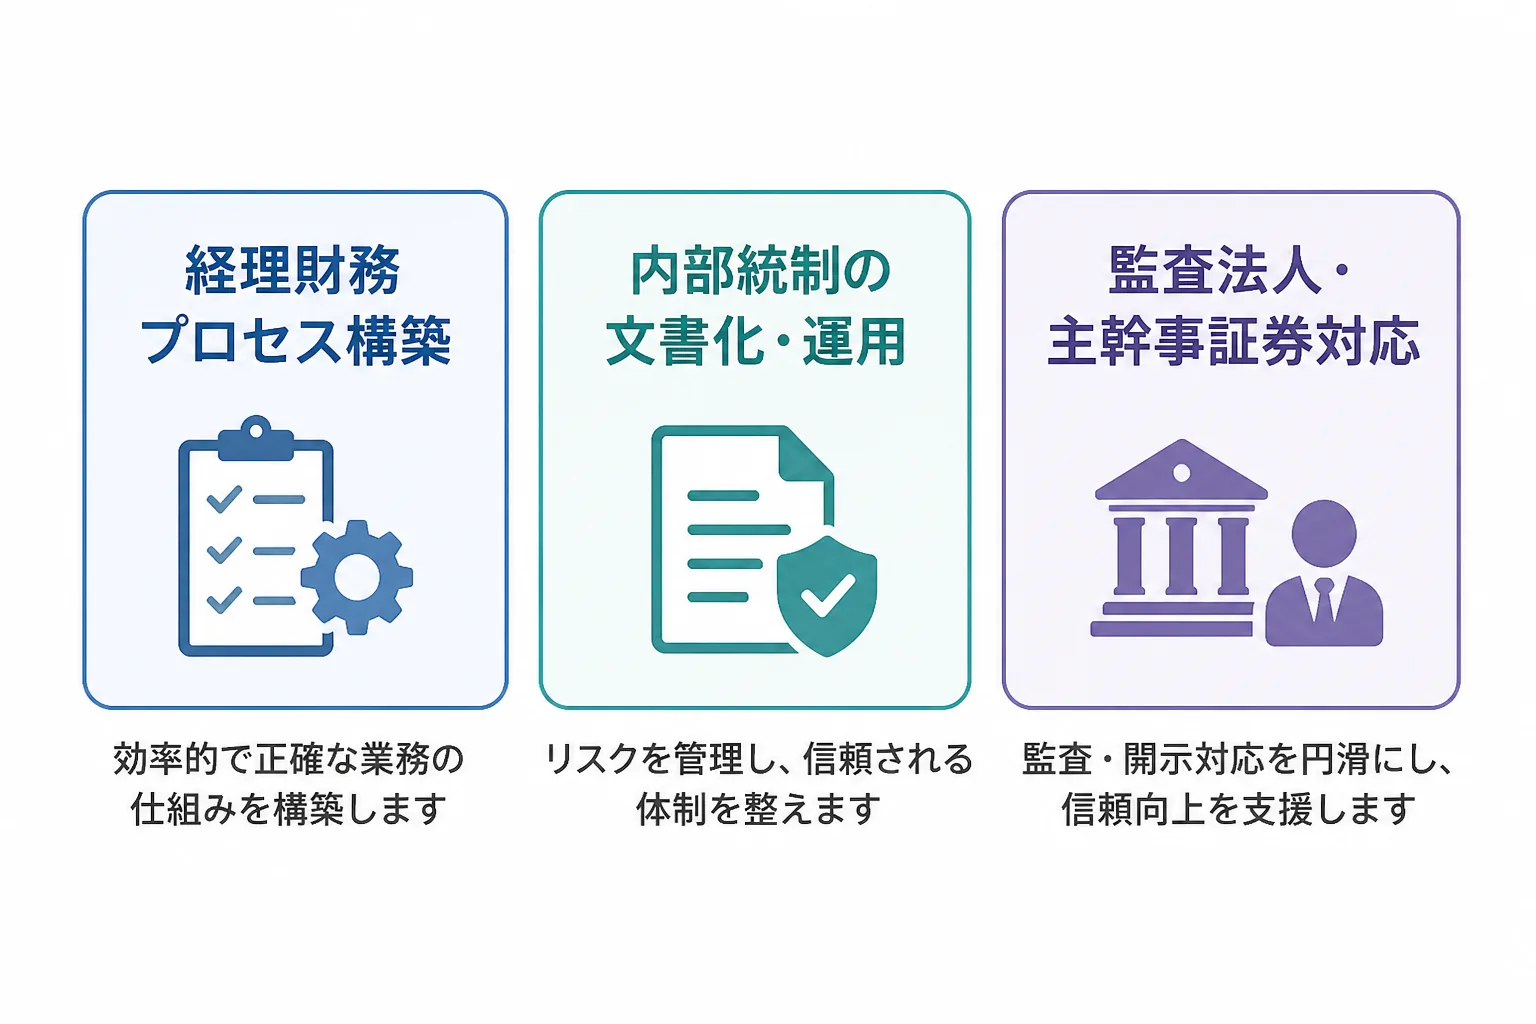
IPO準備コンサルタントとして求められる実務経験は、大きく3領域に整理できます。経理財務プロセスの構築、内部統制の文書化・運用、監査法人や主幹事証券とのコミュニケーションの3つを、どの深さまで自分の手で回した経験があるかを言語化しておくことが棚卸しの中心になります。
領域 | 棚卸しで確認すべき経験の粒度 |
|---|---|
経理財務プロセス構築 | 連結決算の早期化、月次決算体制の整備、予実管理の仕組み化を「設計」から担った経験か、既存フローの「運用」のみかを区別する |
内部統制の文書化・運用 | 業務記述書・フローチャート・RCM(リスクコントロールマトリクス)のいわゆる3点セットを自ら作成し、評価・改善サイクルまで回した経験があるか |
監査法人・主幹事証券対応 | ショートレビューや会計監査での質問対応、指摘事項への改善提案を、担当者として一次対応した経験があるか |
資本政策や株式実務の知見があれば案件の幅は広がりますが、必須ではありません。実務経験の中心が経理財務か内部統制かによって、案件で担うポジションと評価される単価水準が変わるため、自分の得意領域を先に絞り込んでおくと、独立後のエージェント面談や案件選定がスムーズになります。
独立の具体的なステップ
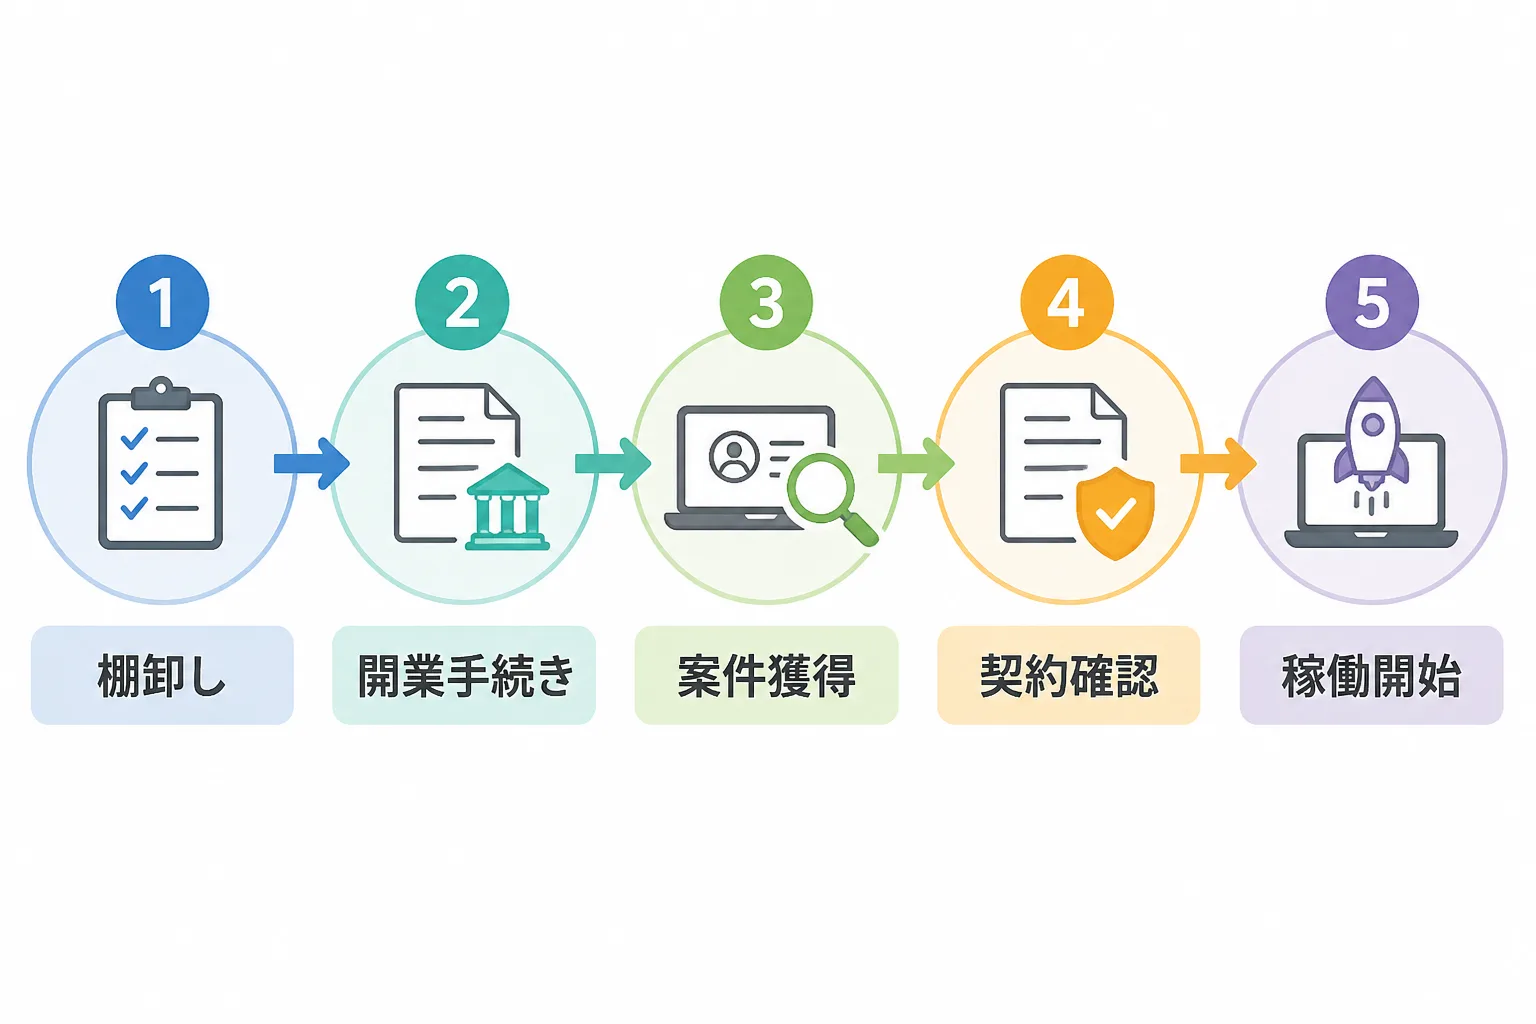
独立の具体的なステップは、実務棚卸しと退職準備、開業手続き、案件獲得ルートの確保、契約締結という順序で進めるのが現実的です。特に案件獲得ルートの確保は退職前から並行して着手しないと、独立直後に収入が途切れる期間が生じやすくなります。
- 現職での実務棚卸しと退職準備:担当した業務の範囲・期間・成果を書き出し、就業規則の競業避止条項や引き継ぎ期間を確認します。
- 開業手続き:税務署への開業届提出、屋号の検討に加え、法人クライアントとの取引が中心になるためインボイス登録(適格請求書発行事業者)の要否を早めに判断します。登録しない場合、取引先が仕入税額控除を受けられず、報酬の値下げを打診されることがある点には留意が必要です。
- 案件獲得ルートの確保:退職前からエージェント登録と人脈への声掛けを並行して進めます(詳細は次項)。
- 契約形態の確認:フリーランスコンサルタントの案件は成果物の完成義務を負わない準委任契約が中心で、契約期間は3〜6カ月程度が一般的とされています。IPO準備支援も業務遂行そのものに対して報酬が発生する準委任契約になるケースが多いため、契約書の業務範囲・報酬・契約期間の条件を事前に確認しておきます。
- 稼働開始:1社の案件で100%稼働にするか、稼働率を分散して複数案件を掛け持ちするかを、収入の安定度と経験の幅の両面から判断します。
案件獲得ルートの確保(エージェント登録・人脈)
案件獲得ルートの確保は、退職前から並行して着手すべき最重要ステップで、まずはエージェント2〜3社への登録が基本になります。上場準備企業や監査法人・証券会社は、与信や機密保持、購買規定の都合からフリーランス個人と直接契約しないケースが多く、法人であるエージェントを介した契約が実務上の基本ルートになっているためです。
登録するエージェントの組み合わせは、案件数の多い総合型を1〜2社と、自分の専門領域に強い特化型を1社の合計2〜3社にするのが定石とされています。たとえば戦略・IT/DX・PMOなどコンサル領域全般を扱うProConnectのような総合型エージェントに加え、経理・内部統制領域の案件を扱う特化型エージェントを組み合わせることで、非公開案件への露出を増やしつつ、案件が途切れるリスクを分散できます。4社以上に広げると面談や案件確認の管理負荷が増えるため、まずは2〜3社に絞って登録し、前職や元同僚からのリファラルを並行して進める形が現実的です。直接契約は、実績と信用ができた段階で少しずつ増やしていくケースが一般的です。
案件獲得ルートの考え方や商談前の準備をさらに詳しく知りたい場合は、独立コンサルタントの案件獲得ガイドもあわせて参考にしてください。
IPO準備分野特有の留意点
IPO準備分野で独立するうえで押さえておきたいのは、内部統制報告制度(J-SOX)の実施基準改訂や、東京証券取引所による上場審査運用の明確化を背景に、IPO準備企業が外部の専門人材を活用する動きが広がっている点です。制度・運用の変化を理解したうえで独立準備を進めることが、他の独立系コンサルタントとの差別化につながります。
J-SOXの実施基準改訂と東証の審査運用明確化が生む人材需要
金融庁の企業会計審議会は2023年4月7日、内部統制の評価・監査に関する基準および実施基準の改訂を公表しました(出典:金融庁「財務報告に係る内部統制の評価及び監査の基準並びに実施基準の改訂について(意見書)」2023年4月7日公表)。改訂基準は2024年4月1日以後に開始する事業年度から適用されるため、3月決算会社では2025年3月期が、12月決算会社では2025年12月期が最初の対象になるとされています(出典:一創「J-SOX改訂ポイントを2024年4月施行の実務目線で解説」)。評価範囲や不正リスク、IT統制への対応が改訂の主な論点とされており、IPO準備企業にとっても内部統制文書化の水準を意識する必要性が高まっています。
あわせて、東京証券取引所と日本取引所自主規制法人は2024年5月と同年11月に「上場審査に関するFAQ集」を公表・更新し、赤字での上場や上場準備中のM&A、予算と実績の乖離への対応など、上場審査における考え方を明確化しました。これは審査基準そのものを新設したものではなく、上場準備会社からの相談内容を踏まえて既存の運用の考え方を明らかにしたものとされています(出典:ZeLo法律事務所およびIPO実務者向け解説記事、2024年5月・11月時点の情報)。制度・運用のアップデートが相次ぐ分野であるため、独立後も一次情報を定期的に確認し続ける姿勢が欠かせません。
こうした制度対応の負荷増もあり、IPO準備企業では管理部門を最少人員で回しながら上場準備を進めるケースが多く、直前期に人手が不足して外部人材の採用や外部委託でカバーする例が紹介されています(出典:IPO Compass「IPO準備企業に求められる管理部門とは」)。専門知識を持つフリーランスのIPO準備コンサルタントは、こうした一時的かつ専門性の高い人手不足を補う存在として位置づけられると考えられます。
独立後の収入とリスクへの備え
独立後の収入は、月額単価だけでなく実際に稼働できた月数によって変わるため、単価を12倍してそのまま年収を見積もるのは実態と乖離しやすい点に注意が必要です。案件と案件の間に空白期間(アベイラブル期間)が生じることを前提に、収入計画とリスクへの備えを組み立てることが独立後の安定につながります。
フリーランスコンサルタント全体では、年間で1〜2カ月程度のアベイラブル期間を見込むのが一般的とされ、稼働率にすると8割台前半を前提に置く考え方があります。IPO準備の実務経験を持つ人材が担うポジションでは、独立系コンサルタント市場全体の役職別水準を参考にすると、マネージャークラスで月180万円程度、シニアマネージャー以上では月200〜250万円程度になることがあるとされていますが、これはIPO準備分野に固有の相場として確立された数値ではなく、他分野を含めた一般的な目安である点に留意してください。契約形態は成果物の完成義務を負わない準委任契約が中心のため、報酬は「月額単価×稼働率」で決まる仕組みであることも踏まえて資金計画を立てる必要があります。
リスクへの備えとしては、①生活防衛資金として数カ月分の運転資金を確保しておくこと、②案件終了のタイミングが重ならないよう複数エージェントに登録して次の案件探しを前倒しで始めること、③インボイス登録や確定申告などの税務対応を独立前に把握しておくことの3点が実務上のポイントになります。収入や契約条件の具体的な判断は、税理士など専門家に相談しながら進めることをおすすめします。
独立に向いている人・向いていない人の見極め方
独立に向いているかどうかは、実務経験の再現性と、案件が途切れる期間を自分でコントロールできるかという2点で見極められます。特定の会社の内部統制構築を1回経験しただけでなく、異なる業種・規模の会社でも同じ手順を再現できる自信があるかどうかが、独立後に案件を継続的に獲得できるかの分かれ目になります。
独立に向いている人の特徴として、複数のプロジェクトを並行して管理できる、監査法人や証券会社など社外の関係者と直接調整した経験がある、案件がない期間の収入減少を許容できる資金的な余裕があることが挙げられます。一方で、単一の会社に長期間所属して特定の業務だけを深く担ってきた場合や、案件営業や人脈づくりを負担に感じる場合は、いきなり完全独立するのではなく、副業やスポット案件から始めて実績と人脈を積み上げる方法も選択肢になります。独立時の年齢層は20代後半〜30代前半が主流とされていますが、経理財務や内部統制の実務経験を積んでからの30〜40代での独立も、専門性が評価されやすい領域では十分に選択肢になります。
まとめ:IPO準備コンサルタントとして独立を成功させるために
IPO準備コンサルタントとして独立を成功させるために重要なのは、経理財務・内部統制・監査法人対応の実務経験を具体的に言語化した棚卸しと、退職前からの案件獲得ルートの確保です。エージェント2〜3社への登録と人脈へのリファラルを並行して進めておくことで、独立直後の空白期間を最小限に抑えられます。
- 経理財務・内部統制・監査法人対応の3領域で、自分の実務経験の深さを棚卸しする
- 退職前から案件獲得ルート(エージェント2〜3社・人脈)を並行して確保する
- J-SOXの実施基準改訂や東証の審査運用明確化など、制度・運用の変化を継続的に把握する
- アベイラブル期間を前提にした収入計画とリスクへの備えを用意する
制度対応の負荷が増している分野だからこそ、専門性を持つ外部人材への期待は今後も一定の水準で続くと考えられます。エージェント選びの視点はIPOコンサルタント向けエージェントの選び方でも整理していますので、あわせてご確認ください。個別の税務・契約判断は税理士や弁護士など専門家に相談しながら、無理のない独立準備を進めてください。
出典・参考情報
- 金融庁「財務報告に係る内部統制の評価及び監査の基準並びに実施基準の改訂について(意見書)」(2023年4月7日公表・2026年9月参照):J-SOX実施基準改訂の一次情報
- 株式会社一創「J-SOX改訂ポイントを2024年4月施行の実務目線で解説」(2026年9月参照):改訂基準の適用開始事業年度に関する参照情報
- 日本取引所グループ「上場審査に関するFAQ集」(2024年11月11日更新・2026年9月参照):上場審査運用に関する一次情報
- IPO Compass(OBC)「IPO準備企業に求められる管理部門とは」(2026年9月参照):IPO準備企業の管理部門の人材不足・外部人材活用に関する参照情報
- コンサルチョイス「フリーコンサルの契約形態ガイド」(2026年9月参照):準委任契約の比率・契約期間に関する参照情報
- freee「業務委託費の消費税、インボイス制度でどう変わる?」(2026年9月参照):インボイス未登録時のリスクに関する参照情報
- コエテコキャリア「フリーコンサルにおすすめのエージェント10選【2026最新】」(2026年9月参照):エージェント経由の案件獲得・複数登録の推奨に関する参照情報
- consul.global「フリーランスコンサルタントのキャリア関連コラム」(2026年9月参照):独立時の年齢層・アベイラブル期間に関する参照情報
本記事は2026年9月28日時点の情報に基づき作成しています。最終更新日:2026年9月28日。単価・条件はあくまで目安であり、実際の内容は経験・実績・契約交渉によって変動します。制度・運用は変更される場合があるため、最新情報は金融庁・東京証券取引所の公式情報や専門家にご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す