
内部監査コンサルタントとしてフリーランスに転向すべきか迷う人にとって、判断材料になるのは景気や案件数の増減だけではありません。本記事では、内部監査領域における需要の背景、自動化・生成AIの影響を受けにくい業務、独立後に評価されやすいスキル、そして向き不向きの基準までを実務に即して整理します。定型化しやすい調書作成は自動化が進む一方、判断と調整を伴う業務は当面人が担い続ける可能性が高く、そこに強みを持てるかが将来性を左右します。
内部監査コンサルタントのフリーランスに将来性はあるか|需要の見通しと必要なスキル
内部監査コンサルタントの需要は今後どうなるのか
内部監査コンサルタントの需要は、案件数の急増というより、企業に求められるガバナンス水準の底上げに伴って底堅く推移すると見込まれます。
上場準備企業の増加とガバナンス強化要請で、内部監査体制の構築を外部に頼る企業が増えている
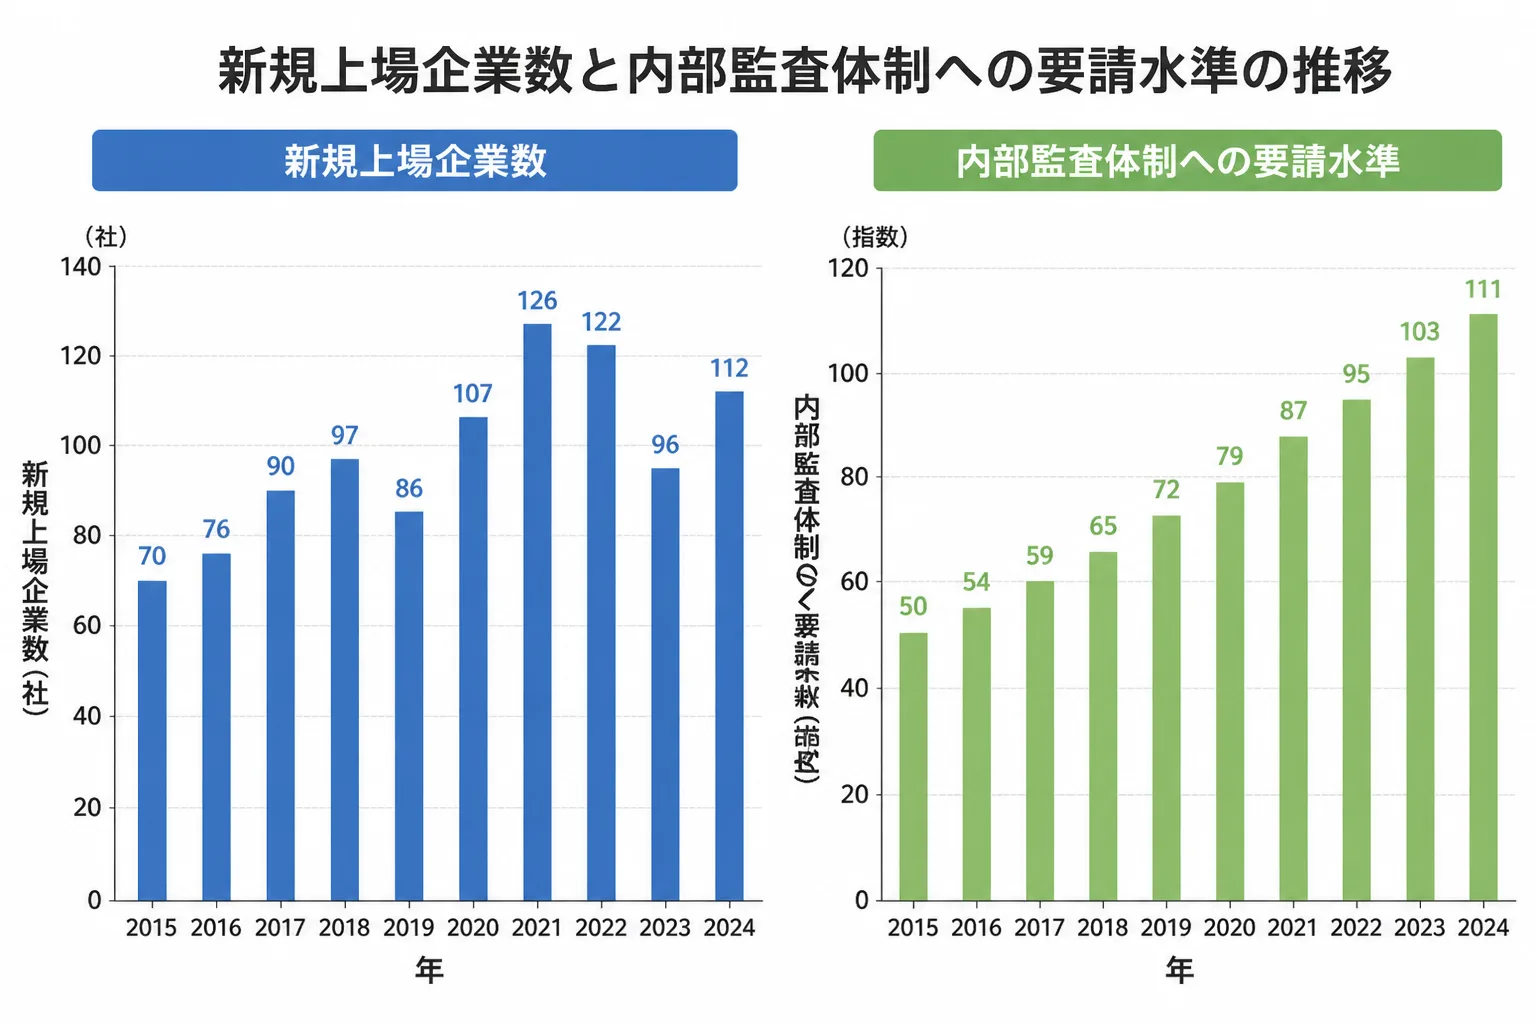
国内の新規上場(IPO)数自体は横ばいから微減で推移しており、2024年は86社と前年の96社から10社減少し、3年連続で100社を下回りました(出典:帝国データバンク「2024年のIPO動向」)。したがって、上場準備企業の絶対数が急増しているわけではありません。一方で、上場後に求められる内部統制・ガバナンス水準は年々厳格化しています。2021年改訂のコーポレートガバナンス・コードでは、内部監査部門が取締役会・監査役会の双方に対しても直接報告を行う仕組みの構築が補充原則4-13③に明記され(出典:PwC Japan「改訂コーポレートガバナンス・コード(2021)の背景と概要」)、内部監査機能の独立性と実効性への要請が強まりました。社内に内部監査の専任者を十分に確保できない企業ほど、監査計画の策定や実施の一部を外部の専門人材に委ねる動きが広がっています。
発注側が外部人材に期待する役割の変化
発注企業が外部の内部監査人材に期待する役割も変化しています。以前は監査手続の実施要員としての人手不足の穴埋めが中心でしたが、近年は監査計画の設計段階から関与し、リスクアセスメントの精度を上げる助言役としての起用が増えています。社内の内部監査部門の規模が小さく経験の蓄積が薄い企業ほど、外部人材に監査の「型」を作る役割を期待する傾向があります。
内部監査領域で価値が下がりにくい仕事とは
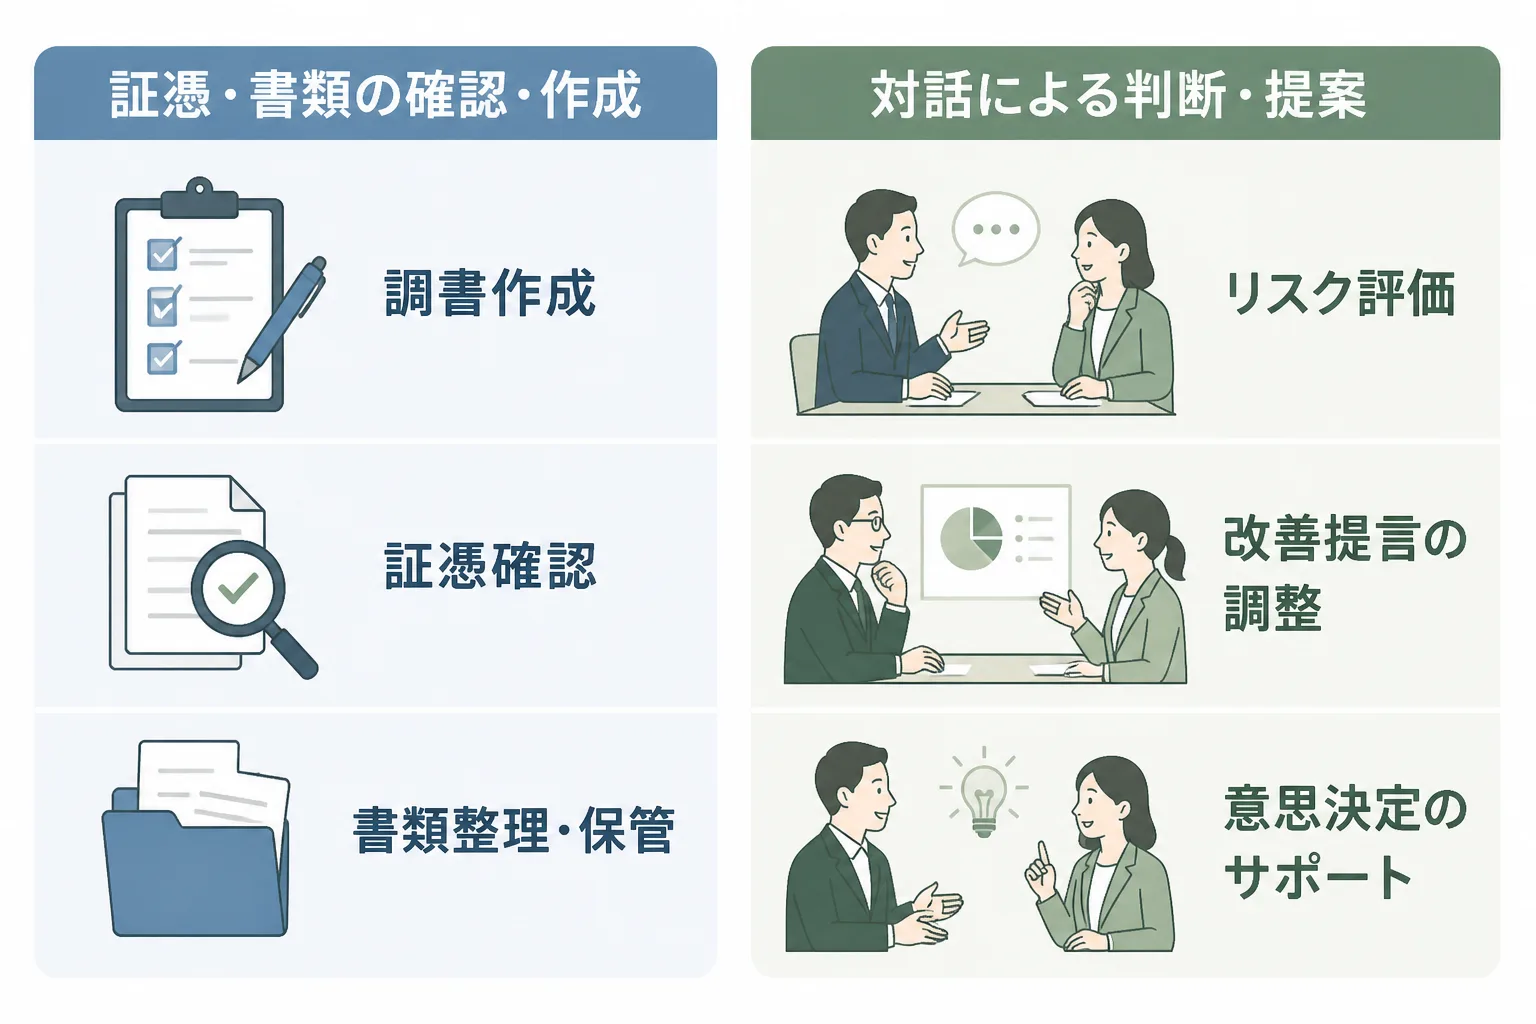
内部監査の仕事のうち、証跡確認や調書作成などの作業工程は定型化・自動化が進みやすく、判断と調整を要する工程は当面価値が下がりにくいと考えられます。
リスクアセスメントに基づく監査計画の策定のうち定型化しやすい部分
監査計画の策定工程のうち、過去の監査結果や業種標準のチェックリストと照合してリスク項目を洗い出す作業は、テンプレート化・自動化が比較的進めやすい部分です。既存の統制文書やヒアリング記録を生成AIに読み込ませ、リスク項目の候補を機械的に抽出する使い方も広がりつつあります。
内部統制評価と改善提言のとりまとめのように判断と調整が要る部分
一方、内部統制評価の結果を経営層や事業部門にどう伝え、実行可能な改善提言としてまとめるかという工程は、業務プロセスの背景事情や部門間の利害調整を踏まえた判断が必要です。同じ統制不備でも、事業のフェーズや組織文化によって優先度の付け方が変わるため、機械的な処理だけでは完結しません。この調整力こそが、経験を積んだ内部監査人材の価値の中心になります。
自動化・生成AIの普及が内部監査の仕事に与える影響
生成AIは証憑確認や調書作成といった定型作業を効率化しますが、リスク評価や改善提言の判断は当面人が担う領域として残ると考えられます。
置き換わりやすい作業
生成AIの活用が進む代表例として、証憑を読み取って内部監査手続を実施し、結果を調書に自動で転記する使い方が挙げられます(出典:デロイト トーマツ グループ「第9回 生成AIを用いた内部監査」)。同様に、リスクシナリオを入力してデータ分析用のプログラムを生成させたり、被監査先の規程内容を自動で検証したりする用途、内部監査報告書のドラフトをマニュアルに沿って自動作成する用途も広がっています。これらは証跡が明確で手順が定型化しやすい作業です。
人が担い続ける可能性が高い領域
定型業務を生成AIで効率化した分、内部監査部門はリスク評価や複雑な判断、経営層への助言といった役割に人的リソースを振り向ける方向にあります(出典:同上)。フリーランスの内部監査コンサルタントにとっても、証憑確認の速さより、統制不備の重要度をどう判断し、経営が実行できる改善提言に落とし込めるかという調整力が評価の軸になっていくと考えられます。
内部監査コンサルタントとして生き残るためのスキル要件
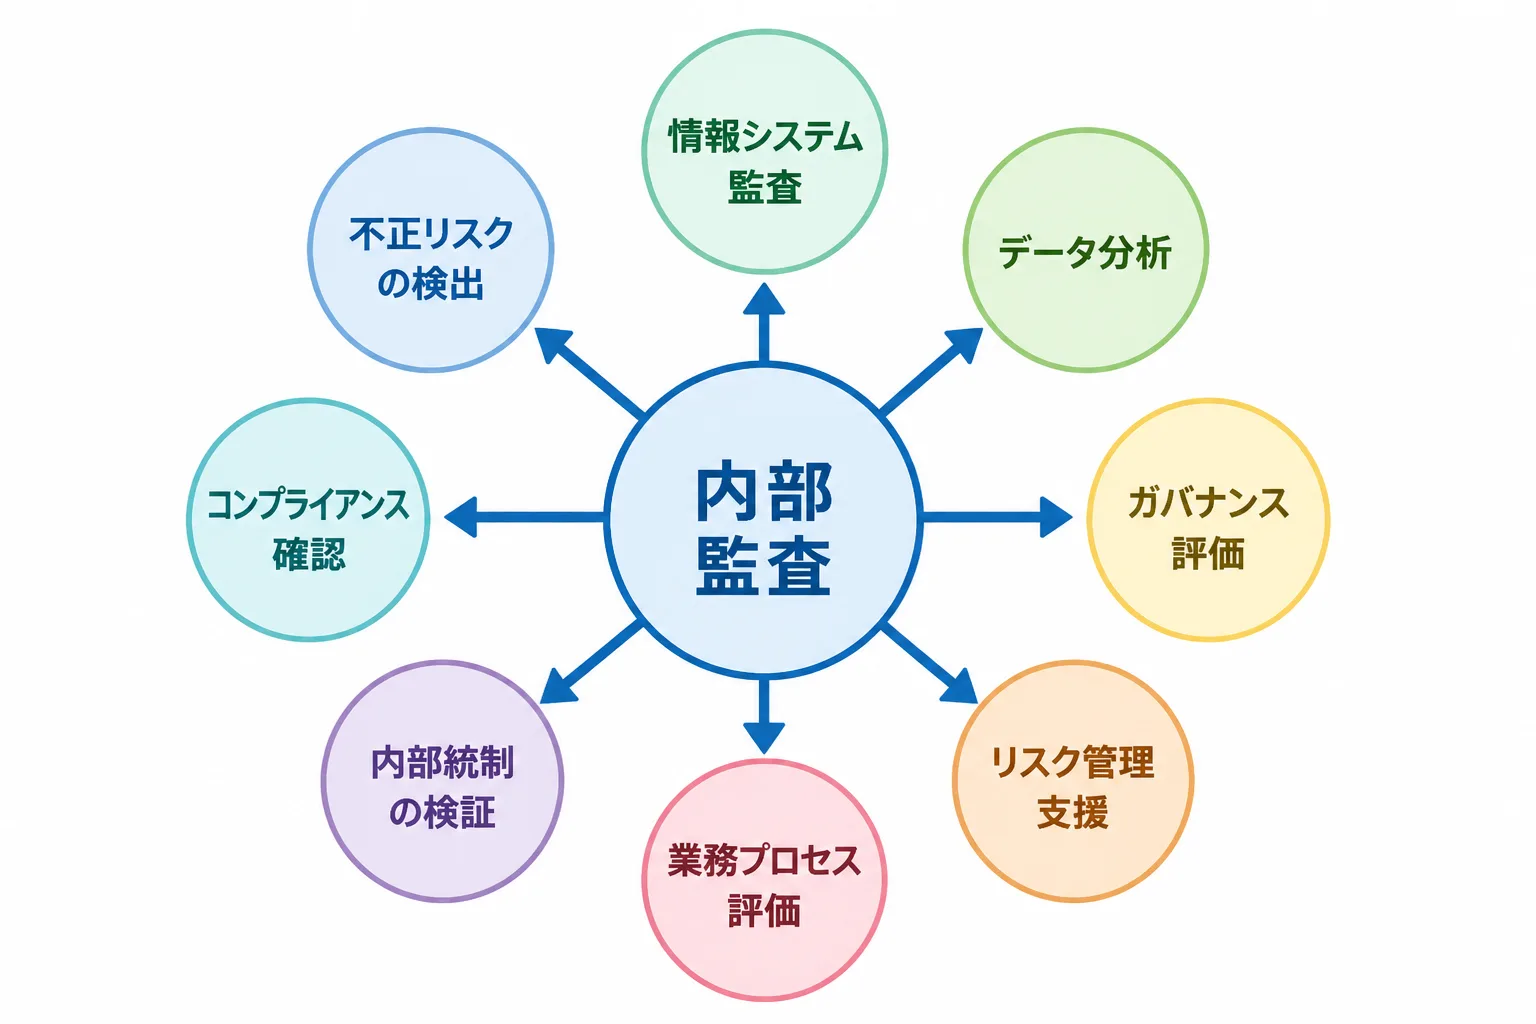
内部監査コンサルタントとして生き残るには、監査手続そのものの専門性に加えて、情報システム監査など隣接領域への実務理解を広げることが有効です。
情報システム監査の実務の深め方
内部監査の実務経験に加えて情報システム監査の実務を持つかどうかで、参画できる案件の幅や単価レンジに差が出る傾向があることが、編集部が確認したエージェント経由の実績データから見えてきています。基幹システムの更改やクラウド移行に伴う統制評価の需要は業種を問わず発生するため、財務諸表監査寄りの内部監査人材に比べ、ITガバナンス・アクセス権限管理・システム開発ライフサイクルの統制評価を扱える人材は案件の選択肢が広がりやすい状況です。国内では公認内部監査人(CIA)の資格保有者が2024年末時点で約12,000人に達しており(出典:アビタス「CIA(公認内部監査人)とは?取得メリット・試験・難易度・キャリアを解説」)、資格取得者の裾野が広がる中で、情報システム監査の実務経験は差別化要因として引き続き有効です。
実務領域 | 具体的な内容 | 案件での位置づけ |
|---|---|---|
財務諸表監査寄りの内部統制評価 | 決算プロセス・J-SOX対応の統制評価 | 案件の母数は多いが競合も多い |
情報システム監査 | アクセス権限管理・システム開発ライフサイクルの統制評価 | 担い手が相対的に少なく選択肢が広がりやすい |
データ分析・CAAT活用 | 監査対象データの抽出・分析手順の設計 | 生成AI活用と組み合わせやすい領域 |
隣接領域への広げ方
情報システム監査以外にも、内部統制評価の知見を活かして、サステナビリティ・人的資本開示など新しい開示領域の内部監査や、グループガバナンス評価など隣接領域に染み出すキャリアの広げ方があります。専門を一つに絞り込みすぎず、内部監査で培った「独立した視点で業務を検証する型」を軸に、隣接領域の知識を足していく方針が有効です。
内部監査のフリーランスが描けるキャリアパス
内部監査のフリーランスが描けるキャリアパスは、専門性を掘り下げる特化型と、隣接領域に染み出す越境型に大きく分かれます。独立の時期については、フリーランスコンサルタント全体では20代後半〜30代前半での独立が主流とされますが、内部監査領域は実務経験3〜10年程度を前提とする案件が多いため、独立の時期はこのボリュームゾーンよりやや後ろにずれる傾向があります。
専門特化型と越境型の違い
内部監査領域で独立した後のキャリアパスは大きく二つに分かれます。一つは特定業種や特定統制領域を深掘りする専門特化型、もう一つは内部統制評価の型を軸にリスクマネジメントやガバナンスコンサルティングへ染み出す越境型です。
類型 | 強み | 向く案件 |
|---|---|---|
専門特化型 | 特定業種・特定統制領域の深い知見 | 金融機関のSOX対応、規制業種の内部監査 |
越境型 | 内部統制の型を他領域に応用する柔軟性 | ガバナンス体制構築、グループ会社管理体制の整備 |
常勤ポジションに戻る選択肢
フリーランスとして案件を重ねた後、常勤の内部監査部門長や監査役会事務局といったポジションに戻る選択肢も一般的です。フリーランス期間中に複数企業の内部統制評価に携わった経験は、特定企業の内部監査体制を一から構築する常勤ポジションへの転身時に評価されやすい実績になります。独立後の内部監査コンサルタントも、大手企業や監査法人と直接契約するケースは限られており、与信や機密保持の観点から法人であるエージェントを介した契約が案件獲得の基本ルートになりやすい点は、他のコンサル領域と共通します。案件の探し方は内部監査コンサルタント フリーランス エージェント比較で整理していますので、独立後の働き方を具体的に検討する際の参考にしてください。
内部監査コンサルタントのフリーランスに向いている人・向いていない人
内部監査コンサルタントのフリーランスに向いているかどうかは、収入水準よりも独立性の制約と働き方の希望が実務と合っているかで判断すべきです。
独立性の観点から兼務できない業務があり、他案件との組み合わせに制約が出ることを許容できるか
内部監査は独立性が前提の仕事のため、監査対象企業の他の業務委託(コンサルティングやシステム導入支援など)を同時に受けられないケースがあります。内部監査コンサルタントの単価水準は内部監査コンサルタントのフリーランス単価相場で解説していますが、単価だけを見て複数案件を組み合わせようとすると、独立性の要件に抵触して案件自体を失うリスクがあります。他案件との組み合わせに制約が出ることを事前に理解し、受託可能な組み合わせを整理してから提案を進める必要があります。
働き方の希望と案件の実態が合っているか
常駐頻度や稼働率についても、企業側の意向と自分の希望が合っているかを事前に確認する必要があります。内部監査案件は決算期や監査計画の策定時期に業務量が増えやすく、閑散期との差が大きい傾向があります。フルリモートを希望する場合は、現地確認やヒアリングが必要な工程がどの程度あるかを契約前に明確にしておくことがミスマッチを避ける鍵になります。独立初期に稼働の波を乗り越える具体的な工夫は、コンサルタントがフリーランス2年目に直面する壁と対策でも扱っています。
よくある質問
Q. 内部監査未経験でもフリーランスとして独立できますか。
事業会社や監査法人で内部統制評価・監査計画策定の実務経験がないまま独立するのは難易度が高いといえます。多くの案件で3年以上の実務経験が前提とされる傾向があるため、常勤での実務経験を積んでからの独立が現実的です。
Q. 情報システム監査の資格は必須ですか。
必須ではありませんが、公認内部監査人(CIA)などの資格保有者の裾野が広がる中、情報システム監査の実務経験や関連知識は案件の幅を広げる材料になります。資格の有無よりも実務での対応領域の広さが評価されやすい傾向があります。
Q. 生成AIの普及で内部監査の仕事自体が減りませんか。
証憑確認や調書作成といった定型作業は効率化が進む一方、統制不備の重要度判断や改善提言の調整といった業務は当面人が担うと見込まれるため、仕事自体がすぐに縮小するとは考えにくい状況です。
出典・参考情報
- 帝国データバンク「2024年のIPO動向」(2026-09-13参照):新規上場企業数の推移データの根拠。
- PwC Japan「改訂コーポレートガバナンス・コード(2021)の背景と概要」(2026-09-13参照):内部監査部門の直接報告(補充原則4-13③)に関する参照情報。
- デロイト トーマツ グループ「第9回 生成AIを用いた内部監査」(2026-09-13参照):生成AIが自動化する作業と人が担う領域に関する参照情報。
- アビタス「CIA(公認内部監査人)とは?取得メリット・試験・難易度・キャリアを解説」(2026-09-13参照):CIA資格保有者数に関する参照情報。
本記事の情報は2026年9月時点のものです。制度・統計は変動するため、最新情報は各出典元にてご確認ください。個別の監査対応・契約形態の判断は専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す