
内部監査部門や監査法人で内部統制の評価・業務監査に携わってきた方が独立を考えるとき、多くの場合に迷うのは「自分の経験がフリーランスの案件でどう評価されるのか」と「何から着手すればよいのか」の2点です。この記事では、内部監査コンサルタントとして独立するための準備、具体的なステップ、分野特有の留意点、独立後の収入とリスクへの備え、向き不向きの見極め方までを順番に整理します。中心にある考え方は、制度背景を踏まえて自分の経験を案件条件に翻訳することです。金融庁や法令などの一次情報を確認できた範囲で根拠を示し、確認できない点は断定を避けています。なお、税務や法務の個別判断は専門家への相談をおすすめします。
内部監査コンサルタントとして独立する方法|準備からステップまで
内部監査コンサルタントとして独立する前に整理すべきこと
独立前に整理すべきことは、内部監査でこれまで担ってきた業務を「依頼企業が外部に任せたい仕事」の言葉に置き換え、提供できる範囲を絞り込むことです。在籍中の肩書きや社内での評価は、そのままでは案件の条件になりません。
内部監査コンサルタントの仕事は、大きく分けると業務監査の実施支援、内部統制の整備・評価の支援、内部監査部門の立ち上げや高度化の支援に分かれます。どれを軸にするかで、応募できる案件も、面談で問われる内容も変わります。最初に軸を決めておくと、エージェントへの登録時にも、知人への相談時にも、話が短く伝わります。
独立の年齢層については、独立者は20代後半から30代前半が主流で、大手ファームを2〜3社経験してから独立するパターンが多いとされています。内部監査の場合は、事業会社での実務の深さが評価されることもあると考えられるため、30〜40代での独立が不利になるとは限りません。年齢よりも、どの領域で何を任せられるかを言語化できているかどうかが、案件の紹介を受けやすいかどうかを左右します。
必要なスキル・実務経験の棚卸し
棚卸しでは、担当した監査の種類・規模・役割を数字と動詞で書き出し、それぞれを案件で求められる条件に対応づけます。抽象的に「内部統制に詳しい」と書くよりも、「何拠点を、どの範囲で、どの立場で」と書いたほうが、担当者に伝わります。
棚卸しシートの記載例(架空の題材です)を次の表に示します。
棚卸し項目 | 記載例(架空) | 案件条件への翻訳 |
|---|---|---|
業務監査の実施 | 年間8拠点の業務監査を主担当として実施 | 業務監査の実施・報告を単独で任せられる |
内部統制の評価 | 全社統制と3つの業務プロセスの整備・運用評価を3年間担当 | 内部統制評価の計画から評価結果のとりまとめまで対応できる |
報告・提言 | 取締役会・監査役会向けの報告資料を作成し、指摘事項の改善までフォロー | 経営層向けの報告と改善支援ができる |
体制づくり | 監査規程と年間監査計画の改訂を担当 | 内部監査部門の高度化や立ち上げを支援できる |
業種の知見 | 製造業と金融関連会社の双方で監査を経験 | 業種特有のリスクを踏まえた監査ができる |
この表のように、経験を「任せられる仕事」に翻訳しておくと、職務経歴書の書き方にも直結します。書き方の全体像は、内部監査コンサルタントの将来性とあわせて確認すると整理しやすくなります。
資格については、公認内部監査人(CIA)などの資格が補完材料になることはあっても、案件の条件を主に決めるのは実務経験であると考えられます。資格の取得を独立の前提条件にせず、経験の棚卸しを優先するほうが現実的です。
独立の具体的なステップ
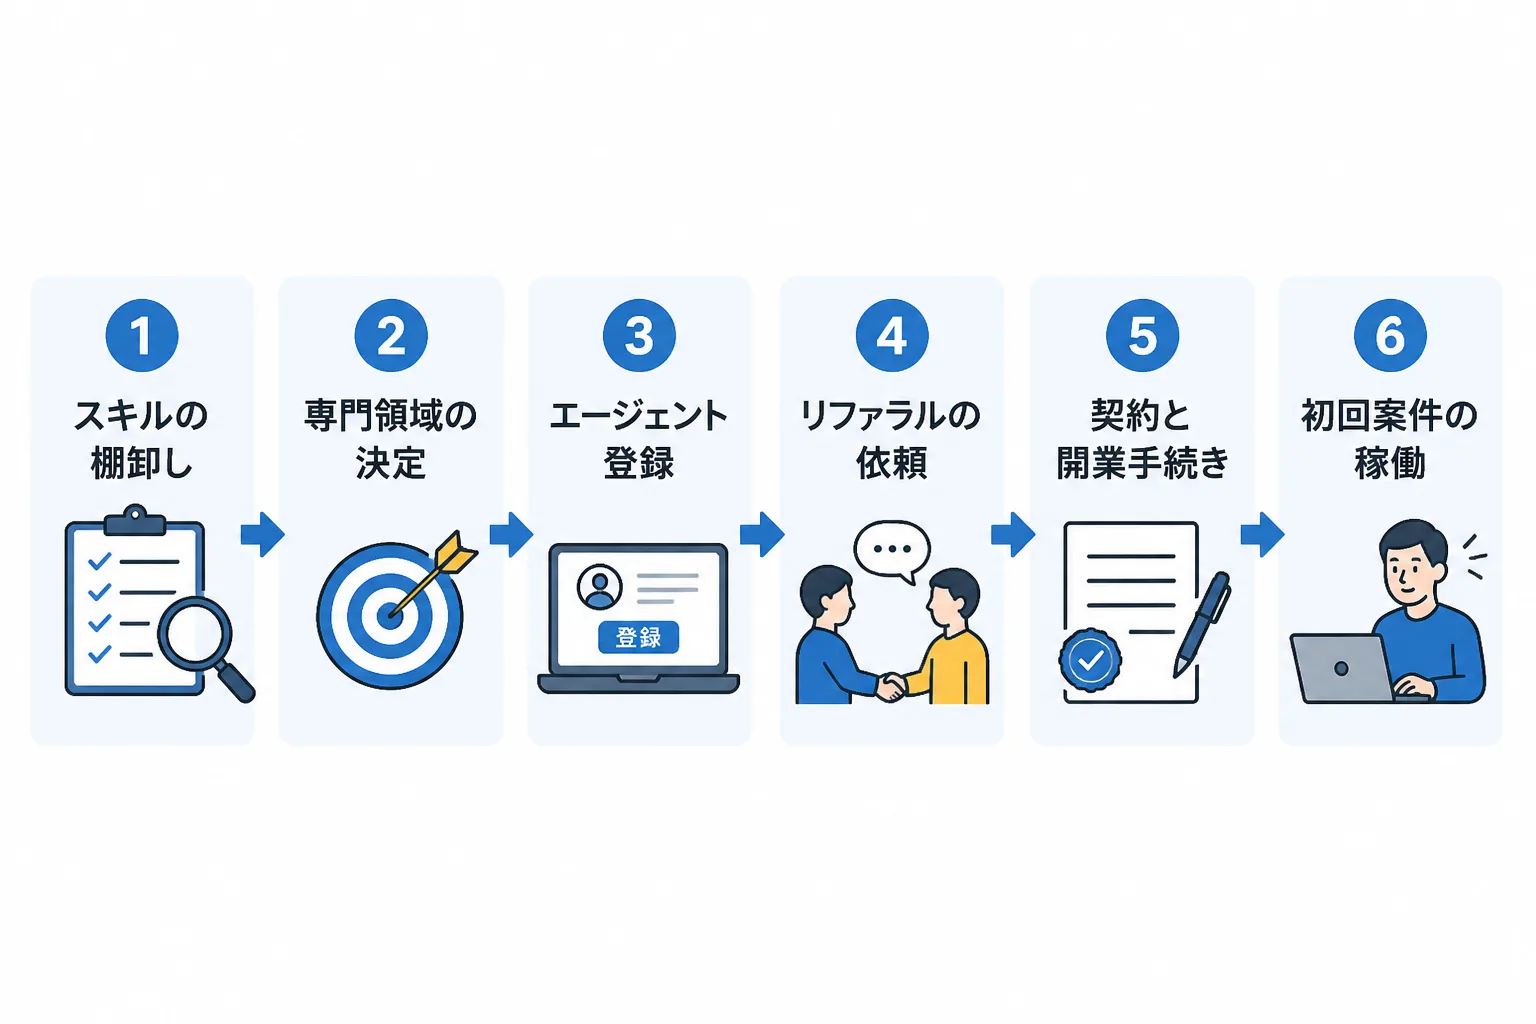
独立の具体的なステップは、①経験の棚卸しと専門領域の決定、②案件獲得ルートの確保、③契約・開業手続きの準備、④初回案件の稼働、の順で進めるのが基本です。案件の見通しが立たないまま退職すると、収入が途切れる期間が長くなるおそれがあります。
準備期間の目安を、次の表にまとめます。時期はあくまで目安であり、現職の状況や希望する案件によって前後します。
時期の目安 | やること | 確認すること |
|---|---|---|
退職の約6カ月前 | 経験の棚卸し、専門領域の決定、職務経歴書の作成 | 現職の就業規則(副業・競業・守秘義務) |
退職の約3〜4カ月前 | エージェント2〜3社への登録と面談、知人への相談 | 希望条件(稼働率・リモート可否・報酬)の整理 |
退職の約1〜2カ月前 | 案件の内定、契約条件の確認、開業手続きの準備 | 契約形態、支払サイト、インボイス登録の要否 |
退職後 | 初回案件の稼働、次の案件の探索を並行 | 稼働が途切れる時期の資金繰り |
契約・開業手続きの面では、フリーコンサルの案件の約70〜80%は準委任契約とされています。準委任では業務の遂行そのものに報酬が発生し、成果物の完成義務は負いません。報酬は「月額○○万円×稼働率」で決まることが多く、契約期間は3〜6カ月が一般的です。
また、フリーコンサルは法人クライアントとの取引が中心のため、適格請求書発行事業者(インボイス)の登録は実質的にほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬値下げを打診されるリスクがあります。登録の判断は税理士などの専門家に確認してください。
案件獲得ルートの確保(エージェント登録・人脈)
案件獲得のルートは、エージェント2〜3社への登録で稼働の土台をつくり、前職や元同僚からの紹介を並行して育て、直接取引は実績と信用ができた段階で少数にとどめる順序が現実的です。
大手企業・上場企業・コンサルファームは、与信、購買規定、機密保持、請求処理の都合から、フリーランス個人と直接契約しないケースが多く、エージェントなどの法人を挟む3者間契約が実務上の基本とされています。エージェント経由は、非公開案件に触れる手段でもあります。内部監査は上場企業や金融関連会社の案件が多いと考えられるため、この構造を前提にしておくと、直接営業に偏らずに済みます。
登録するエージェントは、案件数の多い総合型を1〜2社と、専門領域に強い特化型を1社組み合わせるのが定石です。併用の目的は、選択肢を広げて相場感をつかむこと、稼働が途切れるリスクを分散すること、非公開案件への露出を増やすことの3つです。4社以上に増やすと管理の負担が大きくなるため、まずは2〜3社に絞って始めます。
エージェントの中間マージンは一般に20〜30%程度とされ、コンサル特化型では非公開のサービスが多くなっています。提示された報酬が手取りにどう影響するかは、面談時に確認できる範囲で確認しておくと、複数社の条件を比較しやすくなります。比較の観点は、内部監査コンサルタント向けフリーランスエージェントの比較で詳しく整理しています。
人脈からの紹介は、元同僚や前職の取引先、監査法人時代の知人が起点になります。退職前に、守秘義務と競業避止の規定に反しない範囲で、独立の意向と提供できる領域を伝えておくとよいでしょう。前職の顧客への営業は契約上の制約に触れる場合があるため、就業規則と個別の契約書を必ず確認してください。
内部監査分野特有の留意点
内部監査分野の特有の留意点は、金融商品取引法の内部統制報告制度(J-SOX)と会社法の内部統制システム整備義務という2つの制度が、外部の専門人材を求める背景にあることと、独立性・守秘義務・利益相反に注意して業務範囲を設計する必要があることです。
金融商品取引法の内部統制報告制度(J-SOX)や会社法上の内部統制システム整備義務を背景に外部監査人材の活用が進んでいる
2つの制度は、いずれも企業に内部統制の整備と評価を求めるもので、内部監査の需要を下支えしていると考えられます。
金融商品取引法第24条の4の4は、有価証券報告書を提出する会社のうち政令で定めるものに、事業年度ごとに、財務計算に関する書類その他の情報の適正性を確保するための体制を評価した内部統制報告書を、有価証券報告書と併せて内閣総理大臣に提出するよう定めています(e-Gov法令検索・2026年9月確認)。この評価と監査の基準は、企業会計審議会が2007年2月15日に「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の設定について(意見書)」として公表しています(金融庁・2026年9月確認)。
会社法第362条は、大会社である取締役会設置会社の取締役会に対し、取締役の職務の執行が法令および定款に適合することを確保するための体制その他の株式会社の業務の適正を確保するために必要な体制の整備を決定するよう求めています(第4項第6号・第5項、e-Gov法令検索・2026年9月確認)。
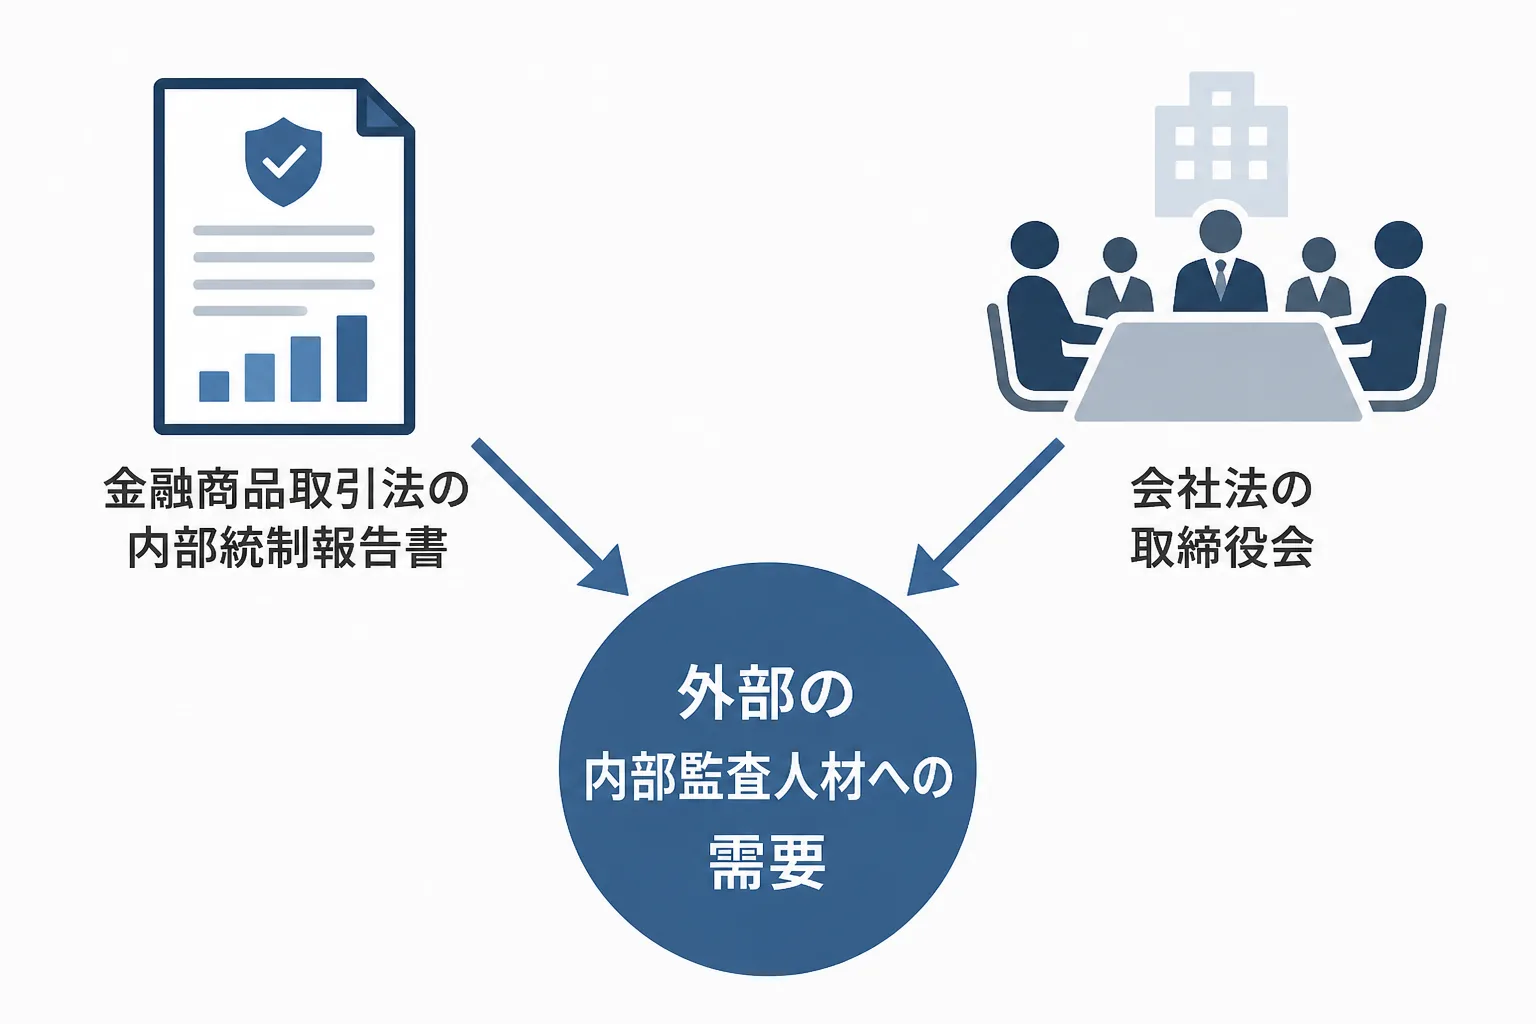
ここで注意したいのは、条文が求めているのは体制の整備と評価であり、その担い手を外部の人材にするかどうかまでは定めていないことです。外部人材への需要が高まっているかどうかは、制度から直接読み取れる事実ではなく、各社の人員体制や評価の負荷を踏まえた推測を含みます。独立後は、制度の名前を並べるのではなく、「制度対応で人手が足りない局面」に自分の経験がどう役立つかを具体的に説明できることが、案件の獲得につながります。
実務上は、次の3点に注意して業務範囲を設計します。
- 独立性:自分が運用に関与した業務や、直近まで所属していた部署を監査の対象にしない。
- 守秘義務:前職や他の顧客で得た情報を、案件の場で持ち出さない。契約書にも守秘義務の条項を確認する。
- 責任範囲:外部人材が担う範囲(監査の一部の実施、評価の支援、体制づくりの助言など)を契約で明確にする。
内部監査の最終的な責任は依頼企業の側に残ることが多いと考えられるため、外部人材は自分が担う範囲と成果の形を、着任前に依頼企業と合意しておくことが重要です。
独立後の収入とリスクへの備え
独立後の収入は、月額単価に稼働月数と稼働率を掛けて考える必要があり、提示単価を12倍した金額をそのまま年収と見なすのは危険です。
フリーコンサル全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算では1,200〜1,800万円程度が目安とされています。業種別では金融(銀行・証券・保険)が月160〜220万円と高い水準にあり、金融関連会社の内部監査案件を担える場合には参考になります。ただし内部監査に特化した単価は、経験年数や案件の内容で大きく変わります。詳しい相場感は内部監査コンサルタントの単価相場で解説しています。
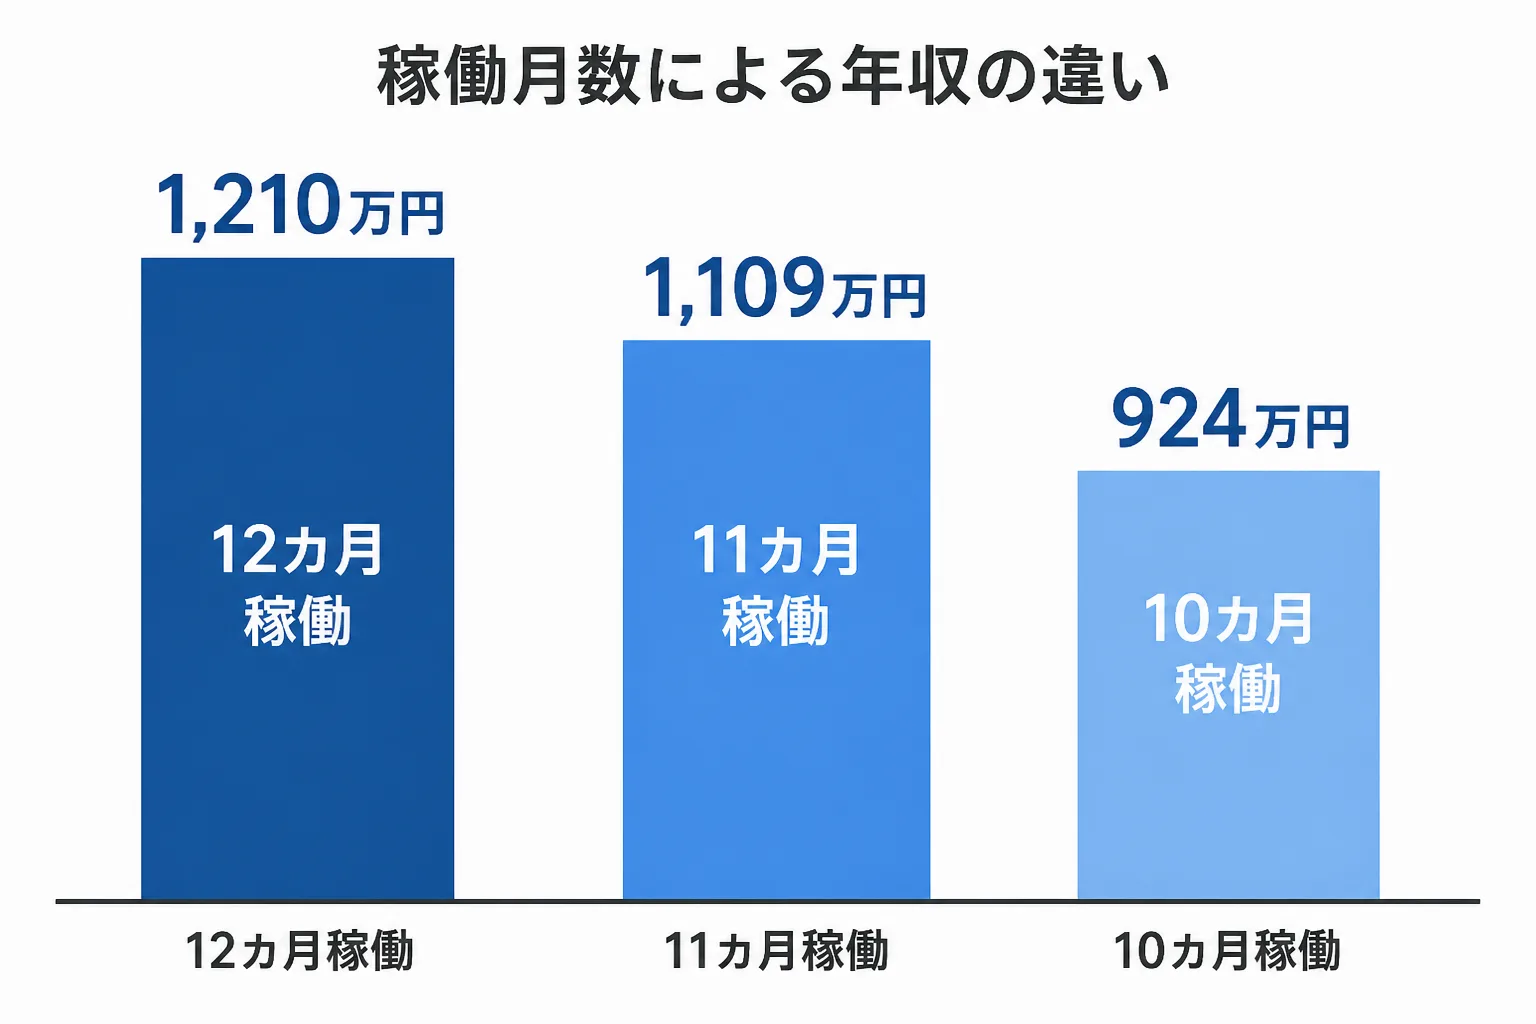
提示単価は原則として100%稼働換算であり、実際の収入は稼働月数や稼働率に左右されます。シニアコンサルタントの例では、12カ月稼働で年1,210万円、11カ月で1,109万円、10カ月で924万円となります。年間で2カ月のアベイラブル(稼働しない期間)を置く場合、稼働率は約83%が試算の前提として一般的です。
収入面のリスクに備えるうえでは、次の3点が実務的です。
- 稼働の空白期間を見込む:案件の切り替わりで稼働が途切れる時期に備え、生活費と事業経費の当面の資金を手元に置く。
- 支払サイトを確認する:支払サイトは月末締め翌月末払い(約40日)が標準です。フリーランス新法により、支払サイトは原則60日以内に制限されています。入金までの期間を、資金繰りの計画に織り込みます。
- 稼働形態を組み合わせる:M&A関連など稼働20〜50%の低稼働案件では、複数案件の同時進行が可能です。単一案件への依存を減らす手段になります。
税金・社会保険・保険の扱いは個人の状況で変わるため、開業前に税理士や社会保険労務士などの専門家へ相談し、具体的な金額は個別に確認してください。
独立に向いている人・向いていない人の見極め方
独立に向いているのは、経験を「任せられる仕事」として言語化でき、案件が途切れる期間があっても計画的に対処できる人です。反対に、収入の安定や組織内での役割を最優先に考える人は、独立のタイミングをもう少し慎重に見極める必要があります。
観点 | 向いている傾向 | 慎重に検討したい傾向 |
|---|---|---|
経験の言語化 | 担当した監査の範囲と役割を数字で説明できる | 経験が社内固有の手順に偏り、外部に説明しにくい |
専門領域 | J-SOX、業務監査、体制づくりなど、軸を1〜2つに絞れている | 何でもできると考えており、強みを絞れていない |
収入の考え方 | 稼働月数や空白期間を織り込んだ資金計画がある | 提示単価の12倍を年収と見なしている |
仕事の進め方 | 依頼企業と業務範囲や成果の形を合意し、自律的に進められる | 指示を受けて動く働き方を強く望む |
案件獲得 | エージェントと人脈の両方に働きかけられる | 案件は自然に集まると考えている |
「慎重に検討したい傾向」に当てはまる項目があっても、独立できないという意味ではありません。副業や業務委託で小さく始めて経験を積む方法や、退職時期を後ろにずらして準備期間を確保する方法もあります。判断に迷う場合は、複数のエージェントの担当者に面談で市場の反応を聞き、自分の経験がどう評価されるかを確かめるのが手堅い方法です。
まとめ:内部監査コンサルタントとして独立を成功させるために
内部監査コンサルタントとして独立を成功させるには、制度背景を踏まえて自分の経験を案件条件に翻訳し、案件獲得ルートと資金計画を退職前に固めておくことが要点です。
- 経験を「任せられる仕事」に翻訳し、専門領域を1〜2つに絞る。
- 案件獲得はエージェント2〜3社への登録を土台にし、紹介を並行して育てる。
- J-SOXと会社法の制度背景は、外部人材が求められる場面を説明する材料にする。ただし外部需要は推測を含むため断定しない。
- 提示単価は稼働月数と稼働率で割り引いて考え、支払サイトも含めた資金計画を立てる。
本記事の内容は2026年9月28日時点の情報にもとづく一般的な解説です。制度や市場の状況は変わる可能性があるため、最新の内容は各公的機関の公式サイトで確認し、税務・法務・労務の個別判断は専門家に相談してください。
- デジタル庁 e-Gov法令検索「金融商品取引法」第24条の4の4(2026年9月確認):内部統制報告書の提出に関する規定
- デジタル庁 e-Gov法令検索「会社法」第362条(2026年9月確認):取締役会の権限と、大会社における業務の適正を確保する体制の整備の決定に関する規定
- 金融庁 企業会計審議会「企業会計審議会の意見書の公表について」(平成19年2月15日公表・2026年9月確認):財務報告に係る内部統制の評価及び監査の基準等に関する意見書の公表
- ドメイン知識ベース「独立時の年齢層とキャリアパス」「案件獲得の基本ルート」「最初に登録すべきエージェントの考え方」(コンサルタントの歩み編集部・2026年9月時点):独立の年齢層、案件獲得の順序、エージェントの併用の考え方
- ドメイン知識ベース「業務委託契約の形態」「消費税・インボイス制度の一般的扱い」「エージェントのマージン(中間手数料)相場」「報酬支払サイトの標準と最速水準」(同上):契約形態、インボイス、中間マージン、支払サイト
- ドメイン知識ベース「フリーコンサル全体のボリュームゾーンと年収換算」「業種別のフリーコンサル月額単価」「稼働率と収入の関係」「稼働形態と複業・アベイラブルの実態」(同上):単価水準、年収換算、稼働月数と年収、低稼働案件
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す