
InsurTechコンサルタントとして独立するには、保険業界での実務経験を「案件で使える型」に棚卸しし、案件獲得ルートを独立前に確保したうえで、収入の変動と規制対応のリスクに備えることが基本です。本記事では、独立前の整理、具体的な5つのステップ、保険業法まわりの留意点、独立後の収入とリスクへの備え、向き不向きの見極め方の順に、InsurTechコンサルタントとして独立する方法を解説します。損害保険・生命保険・保険代理店・インシュアテックベンダーのいずれかで働いてきた30〜40代の方を主な読者として想定しています。
InsurTechコンサルタントとして独立する方法|準備からステップまで
InsurTechコンサルタントとして独立する前に整理すべきこと
独立前に整理すべきことは、自分の専門性の棚卸し、独立後の収入の見通し、案件獲得の当てという3点です。この3点が固まらないまま退職すると、独立直後に案件が途切れたときに判断を急がされやすくなります。
フリーランスコンサルタント全体では、独立者は20代後半〜30代前半が主流で、大手ファームを2〜3社経験してから独立するパターンが多いとされます。保険会社や代理店、ベンダーで実務を積んだ30〜40代は、業界知識という別の強みで勝負できる立場にあります。ただし年齢や社歴だけでは案件は決まらないため、何を任せられる人なのかを言葉にしておく作業が欠かせません。
必要なスキル・実務経験の棚卸し
棚卸しの目的は、保険業界での経験を「クライアントの課題に対応できる型」に変換することです。肩書きではなく、どの工程でどんな成果に関わったかを基準に書き出します。
- 商品・サービス開発の経験: 新商品の企画、保険料設計への関与、デジタルチャネルの立ち上げなど、どの意思決定にどこまで関わったかを整理します。
- 業務・システム領域の経験: 契約管理や保険金支払の業務改革、基幹システム刷新への参加、データ活用基盤の導入などを整理します。
- 募集・販売まわりの経験: 代理店支援、比較推奨や意向把握の運用、募集管理態勢の整備などを整理します。
- 規制・コンプライアンスの理解: 保険業法や監督指針を踏まえた業務設計の経験は、規制産業ならではの差別化要素になります。
- プロジェクト推進力: PMOや要件定義、ベンダーコントロールの経験は、業界を問わず案件で求められます。
この5つを一覧にすると、「保険×業務改革」「保険×データ」のように、案件名に近い言い方で自分の専門領域を絞り込めます。絞り込みの粒度は、エージェントの担当者が案件と照合しやすい表現にしておくことが実務上の目安です。
独立の具体的なステップ
独立の手順は、棚卸し、専門領域の絞り込み、案件獲得ルートの確保、契約・開業手続きの準備、初案件の稼働という5段階で進めるのが現実的です。順序を入れ替えて、案件の当てがないまま手続きだけ先に済ませてしまう進め方は避けたほうが安全です。
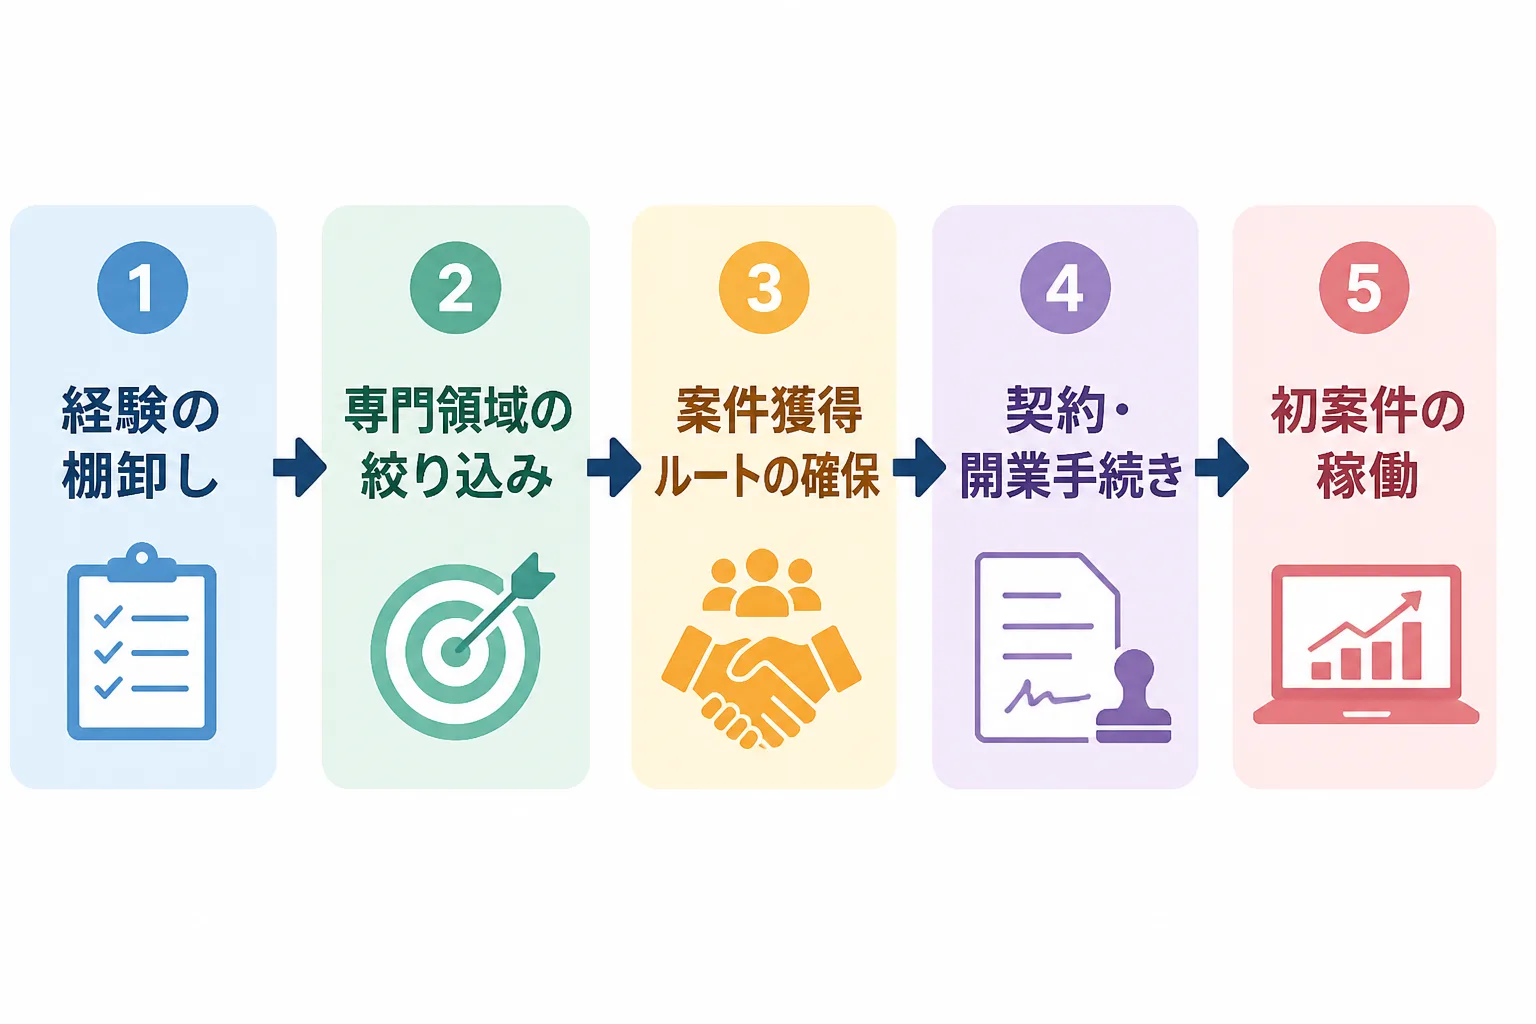
- 経験の棚卸し: 棚卸しの5項目を、成果と役割が分かる形で書き出します。
- 専門領域の絞り込み: 保険業界での経験と、コンサルとして提供できる価値を1〜2行にまとめます。
- 案件獲得ルートの確保: 在職中にエージェントへ登録し、案件の相場感と条件を確認します。
- 契約・開業手続きの準備: 開業届、請求書の発行方法、インボイス登録の要否を確認します。
- 初案件の稼働: 稼働率や契約期間を確認し、無理のない条件で最初の1件を始めます。
契約面では、フリーコンサル案件の約70〜80%が準委任契約とされています。準委任は業務の遂行そのものに報酬が発生し、成果物の完成義務は負わない契約で、契約期間は3〜6カ月が一般的です。報酬は「月額○○万円×稼働率」で示されるため、初案件では稼働率と期間を必ず確認しておきます。
税務面では、法人クライアントとの取引が中心になるため、インボイス(適格請求書発行事業者)の登録は実質的にほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されることがあります。登録の判断は、税理士など専門家に相談しながら進めることをおすすめします。
案件獲得ルートの確保(エージェント登録・人脈)
案件獲得は、エージェント2〜3社への登録で土台をつくり、前職や元同僚からの紹介を並行させる順序が現実的です。直接契約は、実績と信用ができた段階で少数から始めます。
大手企業や上場企業、コンサルファームは、与信、購買規定、機密保持、請求処理の都合から、フリーランス個人と直接契約しないケースが多くあります。そのため、法人であるエージェントを挟んだ3者間契約が実務上の基本になっています。エージェント経由は、非公開案件に触れる手段でもあります。
ルート | 位置づけ | 独立時の進め方 |
|---|---|---|
エージェント | 稼働の土台 | 在職中に2〜3社へ登録し、総合型1〜2社と特化型1社を組み合わせます |
人脈・リファラル | 並行して育てる導線 | 前職や元同僚に、専門領域と稼働可能時期を伝えておきます |
直接契約 | 実績後に少数 | 実績と信用ができた段階で、無理のない範囲から始めます |
登録社数は、4社以上に増やすと連絡や条件比較の管理負荷が増えるため、まずは2〜3社に絞るのが定石です。複数登録の目的は、相場感を掴むこと、稼働が途切れるリスクを分散すること、非公開案件への露出を増やすことの3つです。エージェントの選び方はインシュアテックコンサルタントのフリーランスエージェント比較で、案件の探し方の実務はInsurTechコンサルタントの案件獲得方法で詳しく扱っています。
InsurTech分野特有の留意点
InsurTech分野では、保険業法まわりの規制と、参入事業者の広がりの両方を理解していることが、独立後の提案力に直結します。規制産業では、業務改革の提案も規制上の位置づけとセットで語れる人が重宝されます。
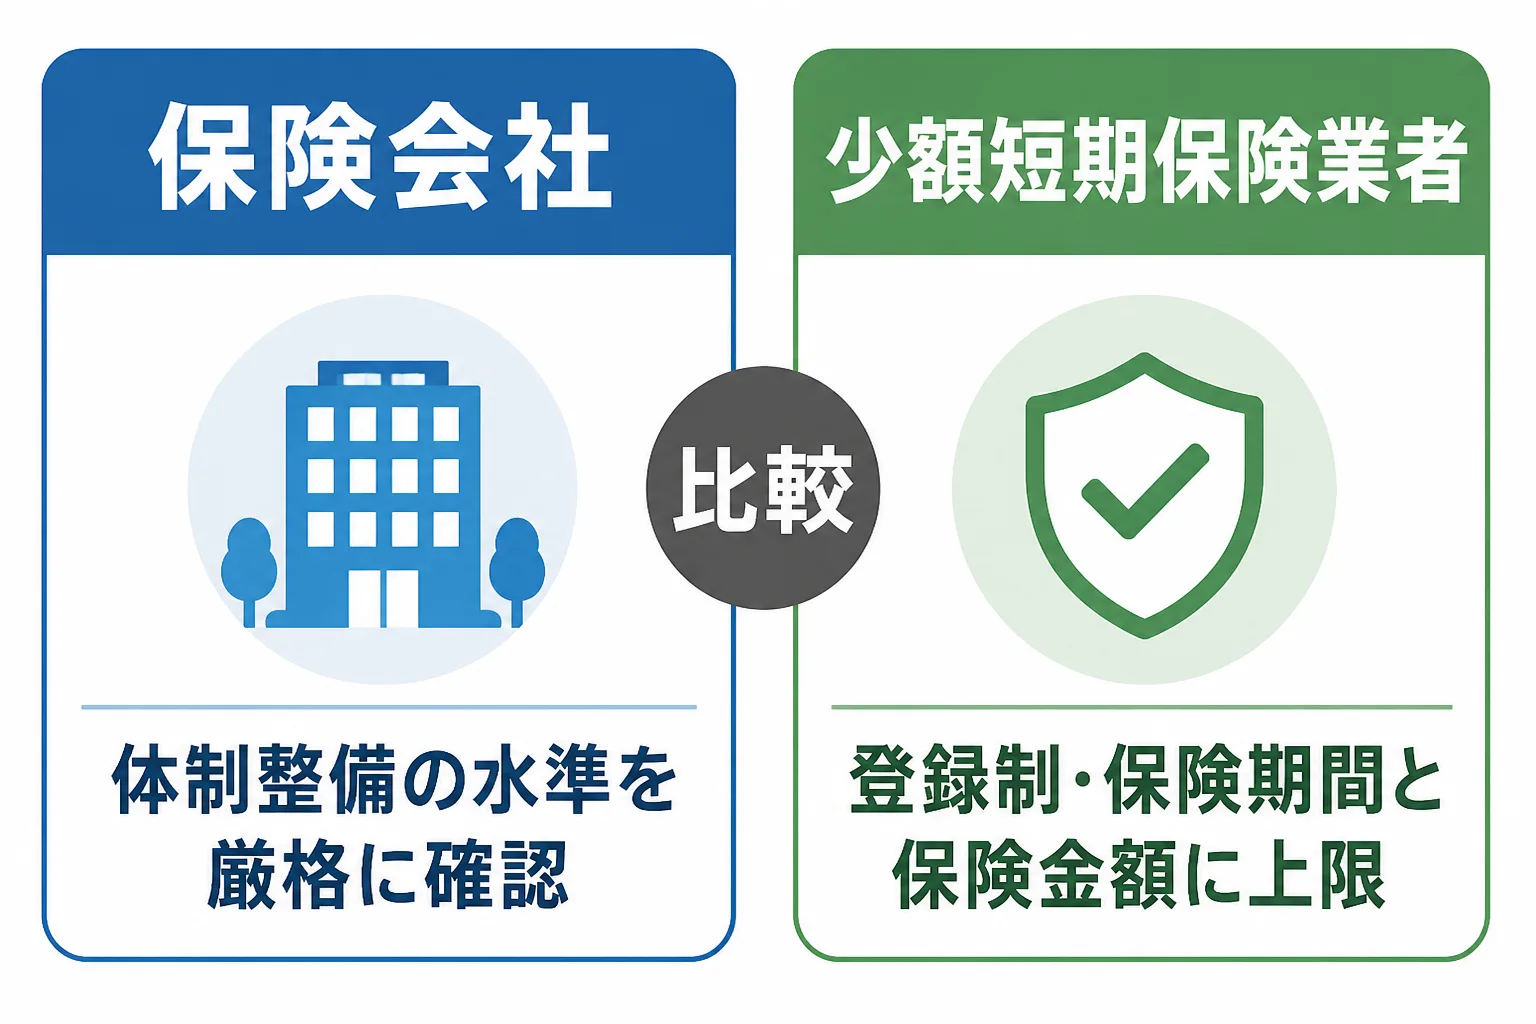
保険業法上の体制整備義務や少額短期保険業者の新規参入を背景にインシュアテック特化コンサルの外部活用が進んでいる
保険会社には、保険業法とその監督指針にもとづく体制整備が求められ、少額短期保険業者の新規参入も広がっており、こうした環境がインシュアテックに詳しい外部人材の需要を支えているとみられます。編集部が把握している実務の動きとしても、規制対応と新しい事業立ち上げの双方で、専門知識を持つ外部人材を活用する例が増えていると考えられます。ただし、案件数や単価を裏づける公的な統計は確認できていないため、需要の大きさは断定できません。
体制整備の面では、金融庁の「保険会社向けの総合的な監督指針」が、経営管理、財務の健全性、統合的リスク管理態勢、業務の適切性といった評価項目を定めています。2025年12月には、乗合代理店における比較推奨販売の確保に向けた保険業法施行規則の改正にあわせ、監督指針を整備する改正案が金融庁から公表されました。制度は改正が続くため、独立後も最新の公表資料を確認する習慣が必要です。
少額短期保険業者は、保険金額が少額で保険期間が短い保険だけを引き受ける事業者で、本店所在地を管轄する財務局長の登録を受ける必要があります(保険業法第272条)。保険期間は損害保険で2年、生命保険・医療保険で1年が上限で、保険金額は1人の被保険者について総額1,000万円以下と定められています。この枠組みの中で新しい商品や仕組みを立ち上げる事業者は、商品設計、募集の仕組み、システム、登録の実務を短期間で整える必要があり、経験のある外部人材と組む余地が生まれます。
独立する側の実務としては、案件ごとに次の点を確認しておくと安心です。
- 規制上の責任範囲: 助言と意思決定の線引きを、契約書や業務範囲書に明記します。
- 機密情報の扱い: 契約者情報や社内資料を扱う場合の、持ち出しや保管のルールを確認します。
- 最新の制度動向: 施行時期や経過措置を、公表資料で確認します。
独立後の収入とリスクへの備え
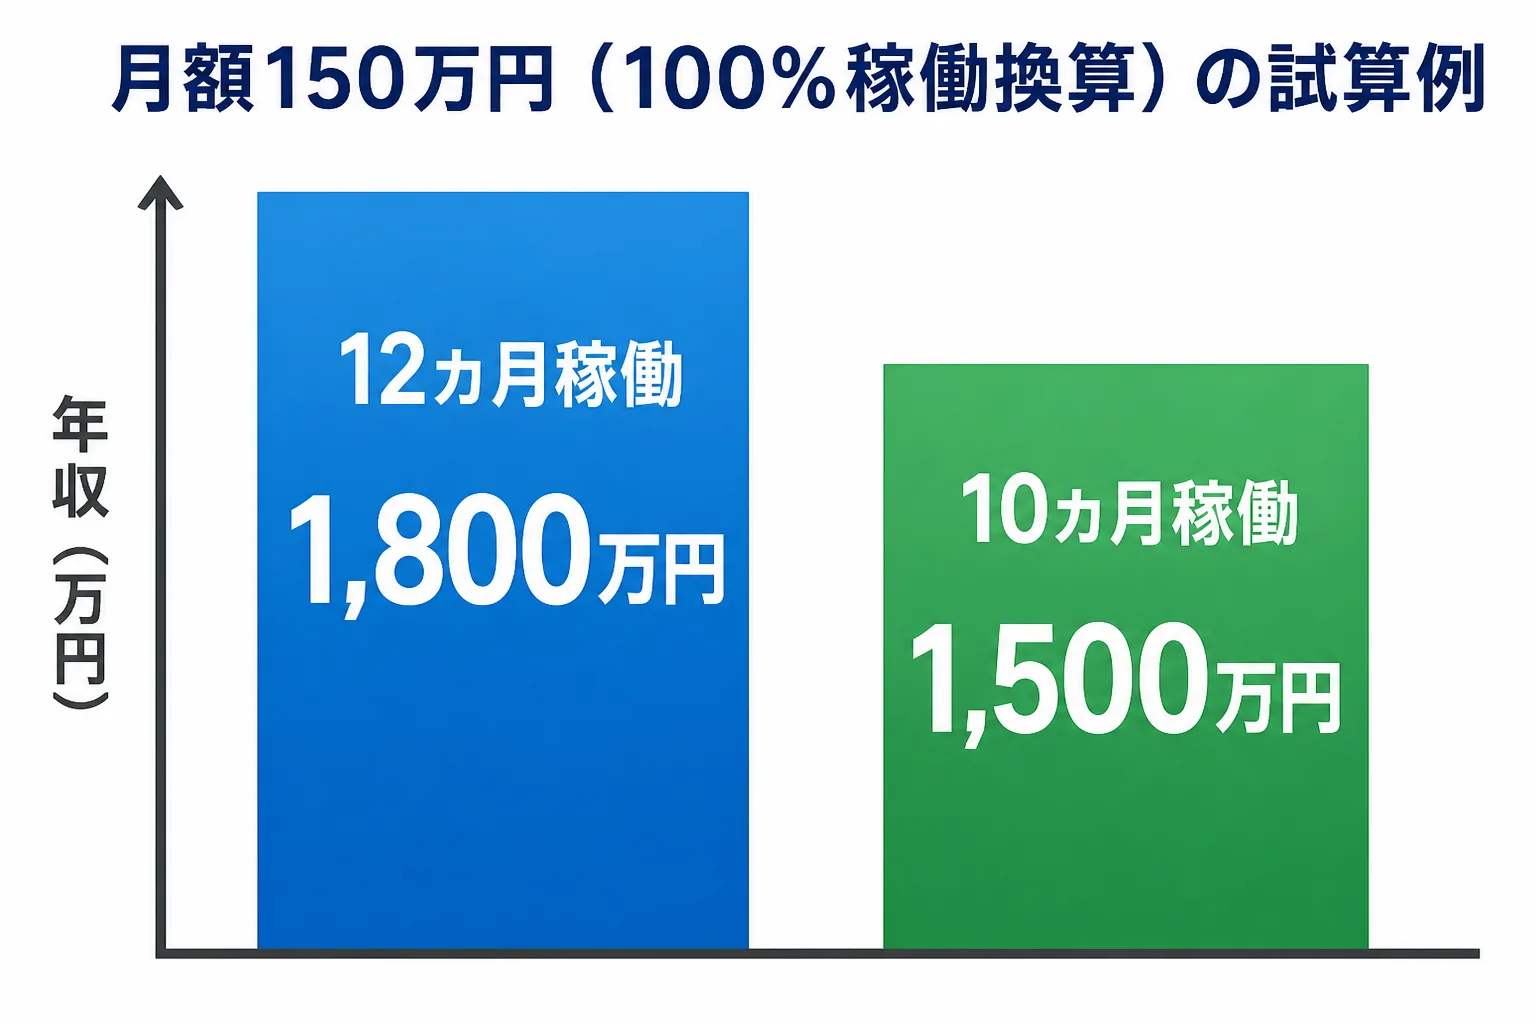
独立後の収入は、月額単価そのものよりも、稼働月数と稼働率で決まります。提示される単価は原則として100%稼働換算のため、年収を試算するときは稼働が途切れる月を織り込みます。
フリーコンサル全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算では1,200〜1,800万円程度が目安とされます。保険を含む金融領域の月額単価は160〜220万円と示される例があります(金融領域全体の相場であり、InsurTech特化に限った相場ではありません)。実際の単価は、上流工程か運用寄りか、経験年数や役職によって大きく変わります。職位別の実勢では、コンサルタントで月120万円程度、シニアコンサルタントで150万円程度、マネージャーで180万円程度、シニアマネージャー以上で200〜250万円程度が目安です(編集部独自調査・2026年8月時点)。InsurTech領域の単価の見方は、インシュアテックコンサルタントの単価相場で解説しています。
年収の試算では、年間で2カ月程度の空きを見込み、稼働率約83%を前提に置くのが一般的です。月額150万円(100%稼働換算)で試算すると、12カ月稼働で年1,800万円、10カ月稼働で年1,500万円です。この金額は売上であり、税金や社会保険料、経費を差し引く前の数字である点に注意してください。
収入面のリスクへの備えとしては、次の3点が基本です。
- 生活防衛資金: 独立直後は入金の時期が遅れやすいため、半年〜1年分の生活費を確保しておきます。
- 支払サイトの把握: 報酬の支払サイトは月末締め翌月末払い(約40日)が標準で、フリーランス新法では原則60日以内に制限されています。入金までの期間を月次の資金計画に反映します。
- 案件の空白期間への備え: 契約終了の1〜2カ月前から、次の案件の相談を始めます。
エージェント経由の報酬には中間マージンが含まれ、相場は一般に20〜30%程度で、コンサル特化型は非公開のサービスが多くあります。提示された単価が手取りに近いのか、マージン控除後なのかを確認することも、収入の見通しを立てるうえで重要です。健康保険や年金、退職後の手続きなどの個別の判断は、社会保険労務士や税理士に相談してください。
独立に向いている人・向いていない人の見極め方
独立に向いているのは、専門領域を言葉にでき、自分で仕事の見通しを立てて動ける人です。逆に、指示を待って動く働き方に慣れている人や、案件の当てがないまま退路を断つ人は、初期につまずきやすい傾向があります。
観点 | 向いている人 | 向いていない人 |
|---|---|---|
専門性 | 「保険×業務改革」のように専門領域を1〜2行で説明できます | 経験が幅広く、何を任せられるのか説明できません |
案件の見通し | 在職中にエージェント登録や紹介の相談を始めています | 案件の当てがないまま退職日を決めています |
収入の考え方 | 稼働月数と稼働率を織り込んだ試算を持っています | 月額単価を12倍した金額で生活設計をしています |
働き方 | 契約範囲を自分で確認し、必要に応じて交渉できます | 指示された範囲を待つ働き方に慣れています |
判断に迷う場合は、最初から完全に独立するのではなく、在職中にエージェントへ登録して案件の条件を確認する段階を挟む方法があります。稼働率が低い案件や、副業・複数案件の並行が可能な案件も存在するため、働き方を段階的に移す選択肢も検討できます。独立のタイミングは年齢よりも、専門性の明確さと案件の見通しで判断するのが現実的です。
まとめ:InsurTechコンサルタントとして独立を成功させるために
InsurTechコンサルタントとして独立を成功させるには、経験の棚卸し、案件獲得ルートの確保、収入とリスクへの備えを、在職中から順序立てて進めることが要点です。案件獲得はエージェント2〜3社への登録を土台にし、紹介を並行させ、直接契約は実績ができてから少数にとどめます。収入は月額単価ではなく稼働月数と稼働率で見積もり、規制の動きは公表資料で継続的に確認します。契約、税務、社会保険の具体的な判断は、税理士や社会保険労務士などの専門家に相談しながら進めてください。
出典・参考情報
- 財務省近畿財務局「少額短期保険業について」(2026年9月28日参照)
- 金融庁「『保険会社向けの総合的な監督指針』等の一部改正(案)の公表について」(令和7年12月17日公表・2026年9月28日参照)
- 金融庁「保険会社向けの総合的な監督指針」(2026年9月28日参照)
- ドメイン知識ベース(社内編集部運用のファクト集):案件獲得の基本ルート/最初に登録すべきエージェントの考え方/業務委託契約の形態/消費税・インボイス制度の一般的扱い/独立時の年齢層とキャリアパス/業種別のフリーコンサル月額単価/フリーコンサル全体のボリュームゾーンと年収換算/稼働率と収入の関係/稼働形態と複業・アベイラブルの実態/報酬支払サイトの標準と最速水準/エージェントのマージン相場/レベル別の月額単価・年収(各2026年時点の集計)
本記事は2026年9月28日時点の情報に基づき作成しています。最終更新日:2026年9月28日。制度や市場状況は今後変わる可能性があるため、最新情報は金融庁など各公的機関の公式サイトでご確認ください。個別の税務・契約・社会保険に関する判断は、専門家への相談を前提としてください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す