
保険業界での実務経験を武器に独立したものの、思うように案件が集まらず戸惑うフリーランスコンサルタントは少なくありません。理由の一つは、保険分野を専門に扱うエージェントの数が他分野に比べて限られていることです。そのため、窓口を1つに絞らず、複数の経路を自分で設計して組み合わせる姿勢が欠かせません。本記事では、保険分野で評価されやすい実務経験の整理に始まり、エージェント・人脈・直接営業という3つの経路をどう使い分けるか、実績の見せ方、そして単価・契約形態の相場観までを順に解説します。
保険コンサルタントの案件獲得方法|フリーランスで仕事を得るには
保険分野でフリーランスコンサルタントとして案件を獲得する方法
保険代理店の再編やDX投資の拡大という追い風が吹く一方で、保険分野に特化したフリーランスエージェントはまだ数が限られています。まずは、業界がいまどのような状況にあるのかと、案件獲得の土台となる実務経験の棚卸しの仕方から見ていきます。
保険コンサルタント市場の需要動向
保険代理店の数は年々減少しており、その分1店舗・1社あたりが担う業務範囲は広がる傾向にあります。この構造変化が、外部の専門人材を必要とする土壌を作っています。
業界レポートによると、損害保険代理店の実在数は2024年度末時点で14万店を下回り、前年度から約1万500店の純減となりました。生命保険協会の調査でも、法人代理店数は9年連続、個人代理店数は10年連続で減少しているとされています(出典:保険代理店市場レポート2026、元データは日本損害保険協会「損害保険代理店統計(2024年度)」・生命保険協会「2025年版 生命保険の動向」)。代理店の数自体が減っても保険という商品の複雑さは変わらないため、残った代理店・保険会社1社あたりの証券管理・募集記録・苦情対応といった業務負荷は相対的に重くなり、DXツールの導入判断や業務プロセスの見直しを外部の専門人材に委ねる動きにつながっていると考えられます。
加えて、商品開発・収益性分析・リスク管理といった機能面でも、保険会社の実務経験を持つ人材が独立してコンサルタントとして活動する場面が増えていると見られます。背景には、保険特有の規制・会計基準への対応を、社内の人員だけでなく外部の専門性でも補いたいという保険会社側のニーズがあります。フリーランスとして保険分野の案件を得るための第一歩は、こうした業界の変化を踏まえながら、自分の経験がどの機能領域に対応できるかを言葉にしておくことです。
求められるスキル・実務経験の棚卸し
案件との相性を判断してもらうためには、保険会社・代理店・保険関連事業会社での経験を「商品開発」「収益性分析」「業務プロセス改善」「DX推進」のように機能ごとに切り分けて説明できる状態にしておくことが重要です。
評価につながりやすい経験としては、生命保険・損害保険会社での商品企画や引受査定、保険金支払部門での実務、アクチュアリー業務(保険料率の算出や責任準備金の計算など)、保険代理店向けの業務システム導入・BPR支援、コンプライアンスや内部統制への対応などが挙げられます。保険業法や金融商品取引法にまつわる規制知識を持っていることも、他業界にはない評価ポイントです。
資格そのものが案件獲得の絶対条件になる場面は多くありませんが、アクチュアリー資格やFP資格があれば専門性を裏付ける材料として働くことがあります。とはいえ最終的に見られるのは、実務でどのような成果を出したかを数値や機能単位で語れるかどうかであり、この点は保険分野に限らずフリーランスコンサルタント全般に共通する評価軸です。
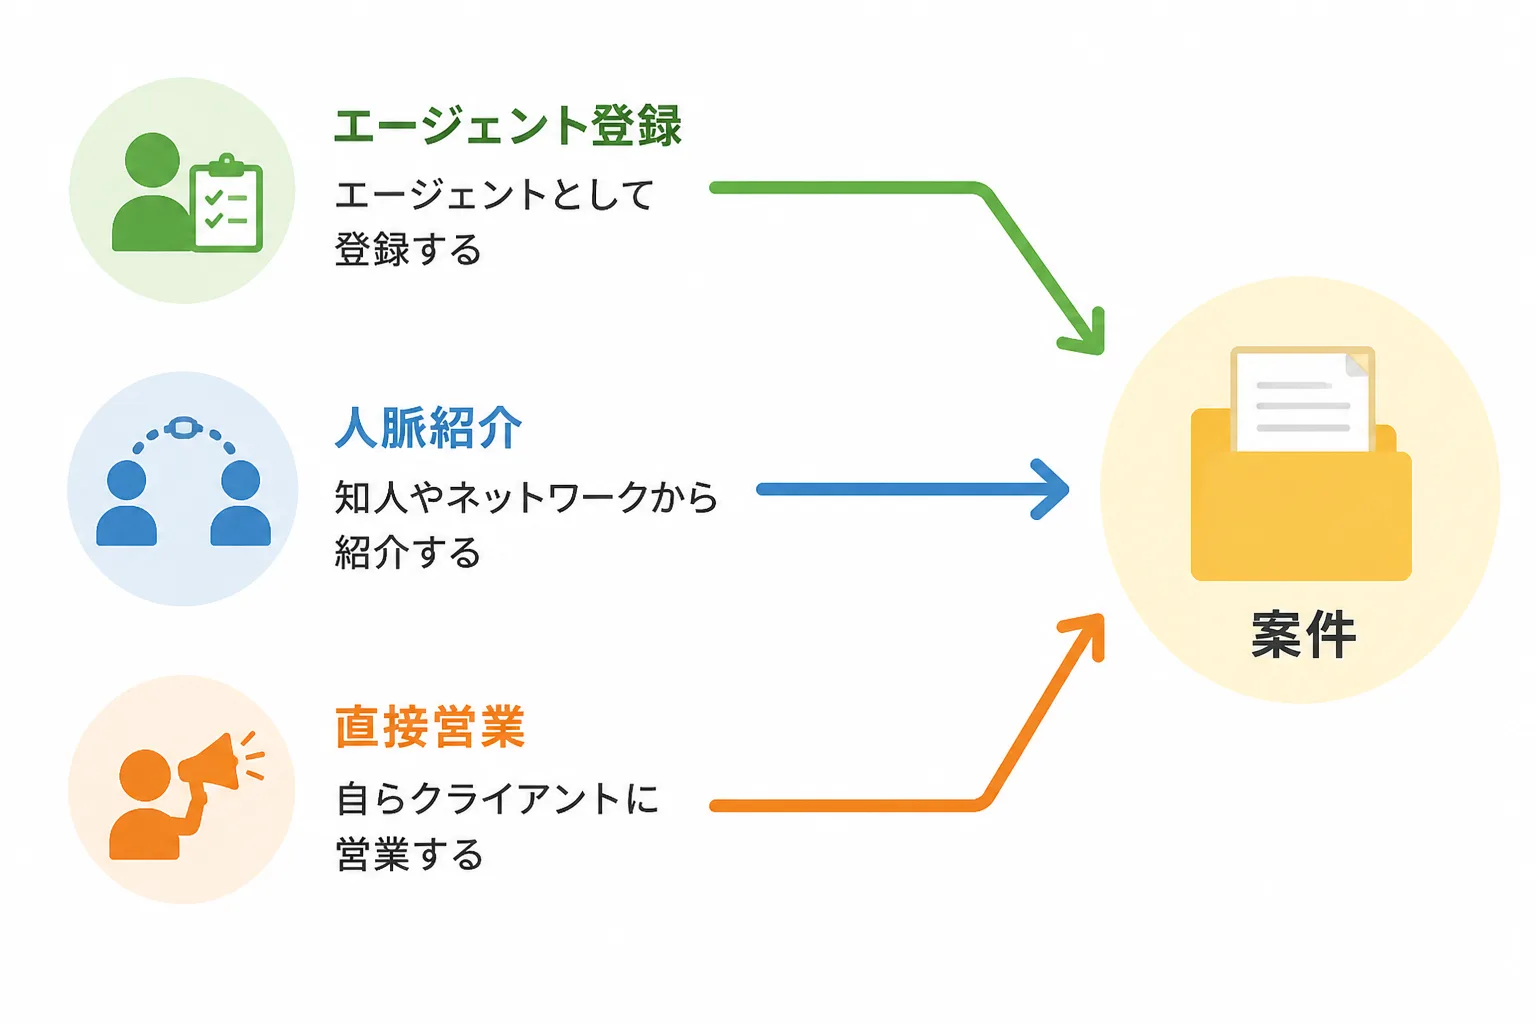
案件を獲得する3つの経路(エージェント・人脈・直接営業)
保険分野で案件を獲得する順序としては、まずエージェントに登録して稼働の足場を確保し、同時に人脈からの紹介を育てながら、実績と信用が積み上がった時点で直接営業にも取り組むという流れが無理なく進めやすいとされています。
この順序が推奨される背景には、保険会社や上場企業、コンサルティングファームの多くが与信審査・購買規定・機密保持契約の都合から、個人と直接契約することを避ける傾向があるという事情があります。法人であるエージェントを介した契約形態が、実務上の基本ルートになっているのです(出典:ドメイン知識ベース「案件獲得の基本ルート」)。保険領域に絞ったエージェントの選択肢は少ないため、案件数の多い総合型エージェントを軸としつつ、人脈や直接営業で経路を補っていく工夫が求められます。
エージェント経由のメリット・デメリット
エージェントを使う一番のメリットは、契約実務や与信審査といった手間のかかる部分をエージェント側が引き受けてくれるため、個人では届きにくい大手保険会社の案件にもアクセスしやすくなる点にあります。反対にデメリットとして挙げられるのは、紹介の対価としてエージェントが受け取る中間マージンの分、手元に残る報酬が目減りすることです。
中間マージンの水準は非公開型のサービスで20〜30%程度が目安とされ、コンサル特化型のエージェントほど手数料率を公表していないことが多い点には留意が必要です(出典:ドメイン知識ベース「エージェントのマージン相場」)。保険分野に強みを持つエージェントが少ない以上、独立初期は案件数の多い総合型を1〜2社押さえつつ、商品開発やリスク管理、DX推進といった自分の専門領域に強い特化型を1社組み合わせ、あわせて2〜3社に登録しておくのが現実的な進め方です。具体例を挙げると、コンサル特化型で案件数も多いProConnectを軸としながら、公開案件数の多いフリーコンサルタント.jpのような総合型、支払サイトの明確さで知られるハイパフォコンサルのような総合型を併用する形が考えられます(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。比較する際の観点としては、報酬の支払サイトがどれだけ明確かも見逃せません。ProConnectは支払サイトが9営業日とされており、業界の標準とされる月末締め翌月末払い(約40日)と比べてかなり早い部類に入ります(出典:ドメイン知識ベース「ProConnectの公開情報」「報酬支払サイトの標準と最速水準」)。
人脈・リファラルでの案件獲得の実際
人脈経由の案件獲得は仲介手数料が発生しない分、単価を維持しやすい経路ですが、独立する前からどれだけ信頼関係を積み上げてきたかが成果を左右します。
紹介の起点になりやすいのは、前職の同僚や上司、保険会社の商品開発部門・代理店営業部門の関係者、あるいは保険代理店の経営者といった、業界内で日頃から接点のある相手です。自分がどのような経験を軸に独立したのかを普段から具体的に伝えておくことで、いざというときに声がかかりやすくなります。保険業界は規制対応や商品知識のハードルが高いぶん、業界内からの紹介はスキルの裏付けとして機能しやすいという側面もあります。一方で人脈経由の案件は単価が個別交渉になりやすいため、紹介を受けた瞬間に具体的な提案へつなげられるよう、実績サマリをあらかじめ手元に用意しておくと実務上スムーズです。
保険コンサルタントとして評価される実績の見せ方
実績を評価してもらうコツは、携わった仕事を単に「保険業界の実務」とまとめず、「商品企画」「収益性分析」「業務プロセス改善」のように機能ごとに言語化したうえで、数字で示せる成果とセットにして伝えることです。
「保険会社を支援した経験があります」という書き方だけでは、エージェントや紹介先が案件との相性を判断しづらくなります。そうではなく、「中堅生命保険会社の商品開発部門で既存商品の収益性分析を担当し、保険料率の見直しに向けた提案を行った」というように、担当した機能と関わった業務領域を具体的に記述することで、保険業界での経験と汎用的なコンサルティングスキルの両方が伝わりやすくなります。実績の言語化・定量化の考え方は、フリーランスコンサルタントの職務経歴書・スキルシートの作り方で解説している内容がそのまま応用できます。
提案資料・実績サマリの作り方
実績サマリは1枚に収めるのが基本です。保有スキル・業界経験領域・過去のプロジェクト概要・提供できる成果の4項目を押さえておくと、エージェントや紹介先が短時間で案件との適合度を判断しやすくなります。
守秘義務に配慮し、架空の事例に置き換えたうえで、実績サマリに盛り込む項目の例を示します。
項目 | 記載する内容の例 |
|---|---|
保有スキル・専門領域 | 商品企画、収益性分析、保険代理店向け業務システム導入支援 |
業界経験領域 | 中堅生命保険会社、大手損害保険代理店グループ(架空の例) |
過去のプロジェクト概要 | 代理店向け業務システムの要件定義・導入支援(架空の事例)。証券管理・募集記録のデジタル化を担当 |
提供できる成果 | 業務フロー図・要件定義書・システム導入計画書の作成 |
各項目は1〜2行程度で簡潔にまとめ、収益性分析やコスト削減など数値で示せる成果があれば具体的な数字を添えましょう。エージェント担当者が案件を提案する場面で説明しやすい資料になります。
案件獲得でよくある失敗と対処法
案件獲得でつまずきやすいのは、汎用的なコンサルティングスキルばかりを訴求して保険業界特有の規制・商品構造への理解が伝わっていないケースと、単価水準を確かめないまま条件交渉に入ってしまうケースの2つです。
- 保険業界での実務経験を強調しすぎるあまり、収益性分析や業務プロセス改善といった汎用スキルが埋もれてしまうことがあります。業界経験と汎用スキルを機能単位で並べて説明することで、この失敗は避けられます。
- 案件獲得の窓口をエージェント1社だけに頼ってしまい、案件が途切れたときのリスクヘッジができていない状態も見られます。総合型と特化型を組み合わせた複数登録に加え、人脈経由の並行を意識することが対処法になります。
- 相場観を把握しないまま条件交渉に入り、本来より低い単価で契約してしまうケースもあります。契約形態別の相場観を事前に押さえてから交渉に臨むことが有効です。
単価・契約形態の相場観
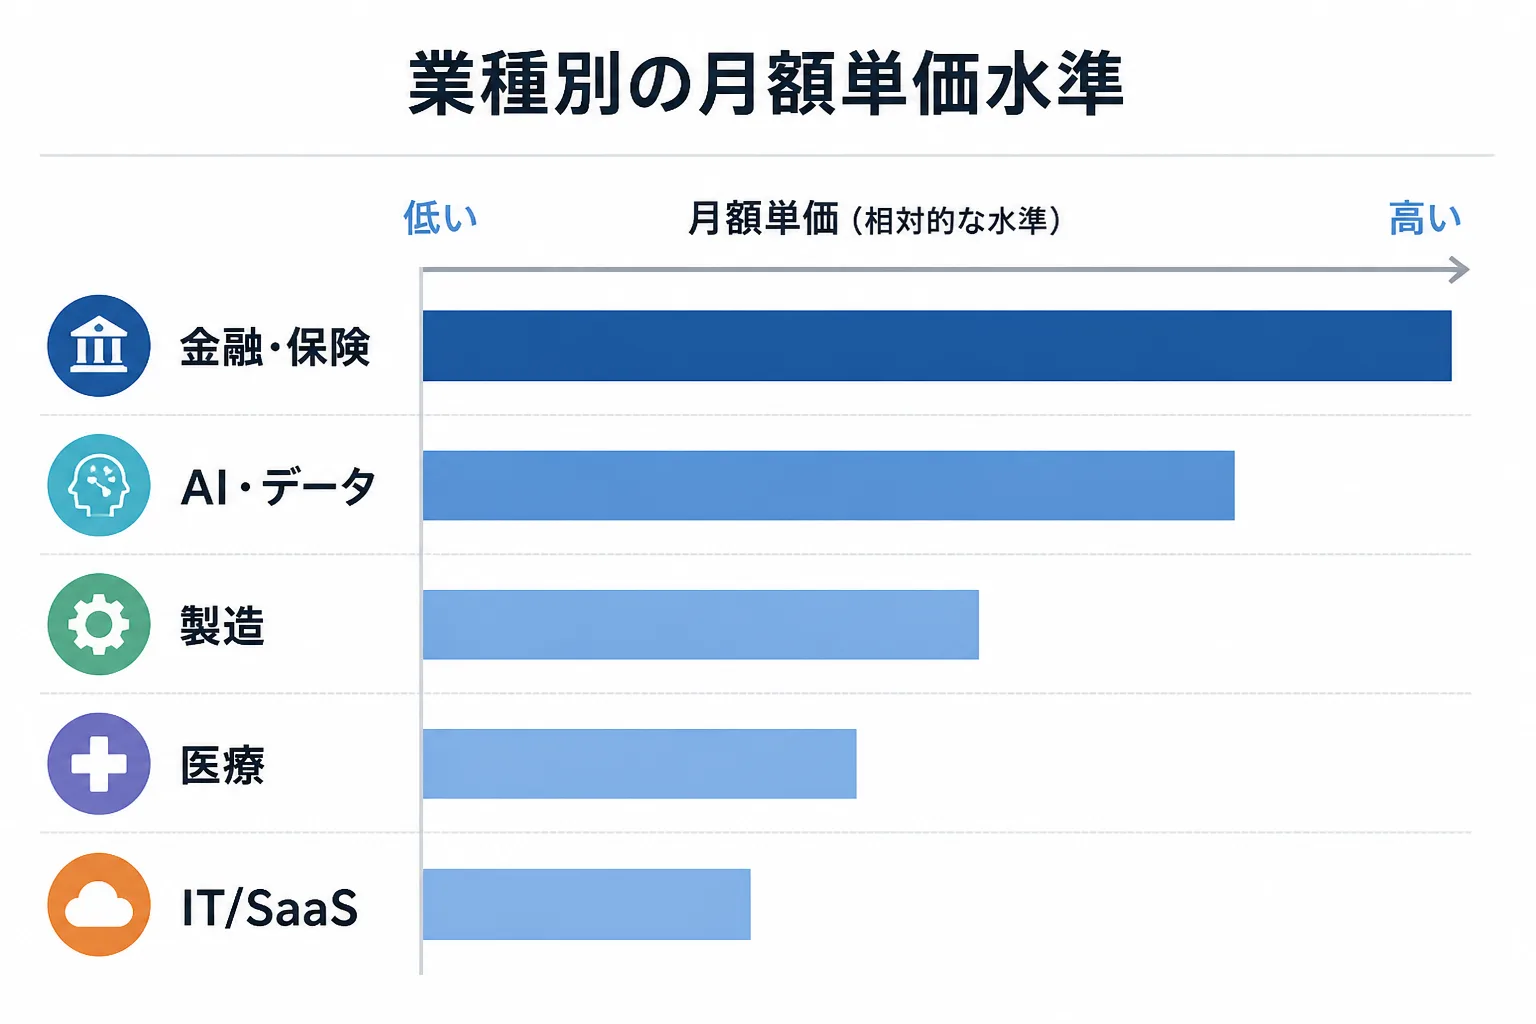
保険分野を含む金融業種のフリーランスコンサルタント月額単価は160〜220万円程度とされ、業種別に比較しても最も高い水準に位置づけられます。
業種別に見たフリーランスコンサルタントの月額単価は、金融(銀行・証券・保険)で160〜220万円、AI・データ領域で160〜220万円となっており、この2領域が並んで最高水準を占めています。これに対して製造業(自動車・重工・電機)は140〜200万円、医療・ヘルスケアは130〜180万円、IT/SaaS企業は110〜160万円とされ、業種による単価差は決して小さくありません(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価」)。保険分野は金融業種の区分に含まれるため、この160〜220万円というレンジが目安になりますが、実際の単価は担当する機能(商品企画・システム導入・規制対応など)や稼働率によって変動するため、契約前の条件確認は欠かせません。
契約形態については、フリーランスコンサルタント案件全体のおよそ70〜80%が準委任契約とされています。準委任契約は業務を遂行すること自体に報酬が発生する形態で、成果物の完成義務は負いません。報酬は月額固定額に稼働率を乗じて算出され、契約期間は3〜6カ月とするのが一般的です(出典:ドメイン知識ベース「業務委託契約の形態」)。エージェント経由で契約する場合は、報酬から中間マージンとして20〜30%程度が差し引かれる点も踏まえて希望単価を設定しておくと、交渉時のズレを防げます(出典:ドメイン知識ベース「エージェントのマージン相場」)。
まとめ:保険コンサルタントとして案件を得るためのロードマップ
保険分野で継続的に案件を得るには、エージェント登録で足場を固めながら人脈による紹介を並行させ、実績と信頼が積み上がった段階で直接営業にも範囲を広げていく進め方が現実的です。実務経験は機能単位で言語化し、数字で示せる成果とあわせて提示することが評価につながります。
- 総合型エージェント1〜2社と、専門領域に強い特化型エージェント1社の合計2〜3社に登録し、案件獲得の土台を作る
- 前職・元同僚など保険業界内の人脈に声をかけ、紹介の起点を複数用意しておく
- 実務経験を「商品企画」「収益性分析」といった機能単位で言語化し、実績サマリにまとめる
- 単価・契約形態の相場観を把握したうえで条件交渉に臨む
- 実績と信頼が積み上がった段階で、直接営業による案件獲得にも取り組む
保険代理店の再編やDX投資の広がりという追い風はありますが、それに頼りきるのではなく、複数の経路を並行して育てていく姿勢こそが、保険コンサルタントとして案件を得続けるための現実的なロードマップになります。
出典・参考情報
本記事のデータは2026年9月時点の情報に基づきます(最終更新日:2026年9月15日)。市場動向や単価水準は変動するため、最新情報は各エージェント・専門家に直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す