
保険会社や保険代理店でアクチュアリー・商品開発・募集人教育・DX推進などを担ってきた専門人材が独立コンサルタントとして案件を獲得するには、金融特化のフリーランスエージェントと業界内の専門家ネットワークを組み合わせつつ、RFP(提案依頼書)を伴う調達プロセスや中小代理店への直接提案という複数のルートを並行して押さえることが現実的な方法です。本記事では、保険業界特有の規制動向・商習慣を踏まえたチャネルの選び方、単価の考え方、信頼構築のポイントを整理して解説します(最終更新日:2026年9月26日)。
保険業界コンサルタントの案件獲得方法を解説
保険業界で外部コンサルタント活用が進む背景
保険業界で外部コンサルタントの活用が進んでいる背景には、金融庁による規制対応の強化と、保険会社・代理店それぞれが抱える人材ニーズの違いという2つの要因があります。
金融庁規制対応・内部統制強化の流れ
保険業界で外部の専門人材を一時的に活用する動きが広がっている背景の一つは、金融庁による規制対応・内部統制強化の流れです。令和7年(2025年)5月に成立した改正保険業法を受け、金融庁は2025年12月に「保険会社向けの総合的な監督指針」等の一部改正案を公表し、保険会社等・特定大規模乗合保険募集人・特定大規模乗合損害保険代理店に対する体制整備義務の強化を打ち出しています。
このような制度改正が実施されるたびに、保険会社や代理店の側では社内規程の見直し、コンプライアンス体制の再構築、内部監査の高度化といった対応が必要になります。しかし、こうした対応は恒常的な人員だけでカバーしきれない専門性を要することが多く、外部の専門人材を期間限定で活用するニーズが生まれやすい領域です。保険数理・商品審査・コンプライアンスといった分野の実務経験を持つ人材にとっては、規制改正のタイミングそのものが案件創出の契機になり得ると考えられます。
保険会社・代理店それぞれの人材ニーズの違い
保険会社と保険代理店では、外部コンサルタントに求める役割の性質が異なる傾向にあります。
保険会社側では、アクチュアリー・商品開発・DX推進といった高度専門人材の絶対数不足を背景に、特定プロジェクト単位でのスポット的な人材活用が進んでいます。一方、保険代理店側、特に中小規模の代理店では、経営体力の制約から常勤の専門人材を抱えることが難しく、DX推進や募集人教育といった特定テーマに絞った支援を外部に求める傾向が強いとされています。
この違いが生まれる背景には、代理店を取り巻く経営環境の変化があります。生命保険協会が公表する最新の業界動向によれば、対面営業を担う登録営業職員数は2年ぶりに増加へ転じた一方、法人代理店・個人代理店の数はいずれも減少が続いています。代理店の数が減少し1店舗あたりの経営規模の見直しが進む局面では、外部の専門知見を機動的に取り入れる動きが強まりやすいと考えられます。
案件獲得チャネルの選択肢
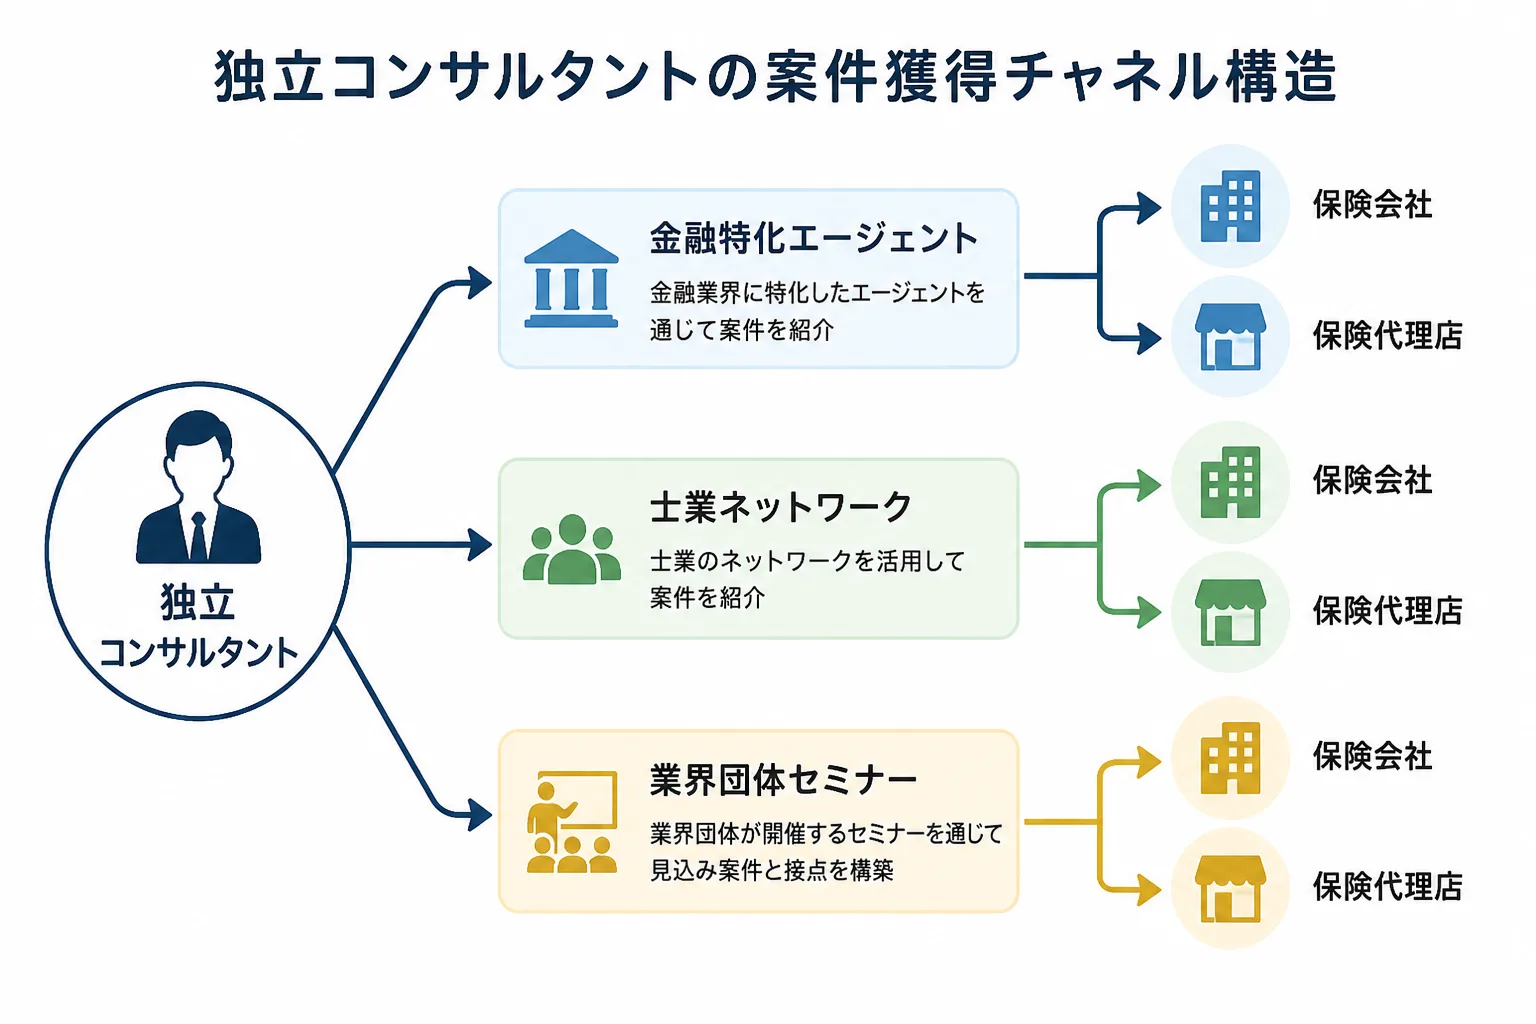
保険業界特化のコンサルタントが案件を獲得する経路は、主に金融特化のフリーランスエージェント、士業ネットワーク経由の紹介、業界団体のセミナーでの人脈形成という3つに大別されます。
金融特化フリーランスエージェント
大手企業や上場企業、コンサルティングファームは、与信・購買規定・機密保持の都合からフリーランス個人と直接契約しないケースが多く、法人(エージェント)を挟む3者間契約が案件獲得の実務上の基本ルートとされています。保険会社の案件も例外ではなく、機密性の高い情報を扱う性質上、エージェントを経由した紹介が中心になりやすい分野です。
金融・保険領域を含めて案件を扱うフリーランスエージェントは複数存在しており、総合型のエージェントと、自分の専門領域に強い特化型のエージェントを組み合わせて登録することが定石とされています。どのエージェントが自分の経歴と相性が良いかを見極める際には、エージェントごとの特徴を横並びで比較した保険業界コンサルタントのフリーランスエージェント比較記事もあわせて参考にすると判断しやすくなります。
士業(FP・アクチュアリー)ネットワーク経由の紹介
保険領域では、ファイナンシャルプランナー(FP)やアクチュアリーといった専門資格者のネットワークが案件紹介の起点になることがあります。
日本アクチュアリー会は2023年度末時点で総会員数約5,600名(うち正会員約2,100名)の専門家コミュニティであり、資格試験・研修・会合を通じたネットワークを持っています。また日本FP協会の認定者数は2026年9月1日時点でCFP認定者が28,052人、AFP認定者が151,042人に上り、保険領域でも顧客接点を持つ専門家の裾野が広いことがうかがえます。こうした士業同士の勉強会や情報交換の場が、直接の営業活動だけでは届きにくい案件情報の入り口になることがあるため、資格を軸にしたコミュニティへの参加は案件獲得の補助線として意識しておく価値があります。
業界団体(生保協会・損保協会)のセミナーでの人脈形成
生命保険協会や日本損害保険協会が開催するセミナー・勉強会は、保険会社・代理店の実務担当者と直接接点を持てる場になります。
こうした場での人脈形成は即座に案件へつながるものではありませんが、規制動向や業界の課題感を継続的にキャッチアップできる機会でもあり、中長期的な関係構築の起点として活用しやすいと考えられます。名刺交換にとどめず、セミナー後のフォローアップを丁寧に行うことが、次の案件相談につながる接点を維持するうえで重要です。
RFP・入札を伴う調達プロセスへの対応
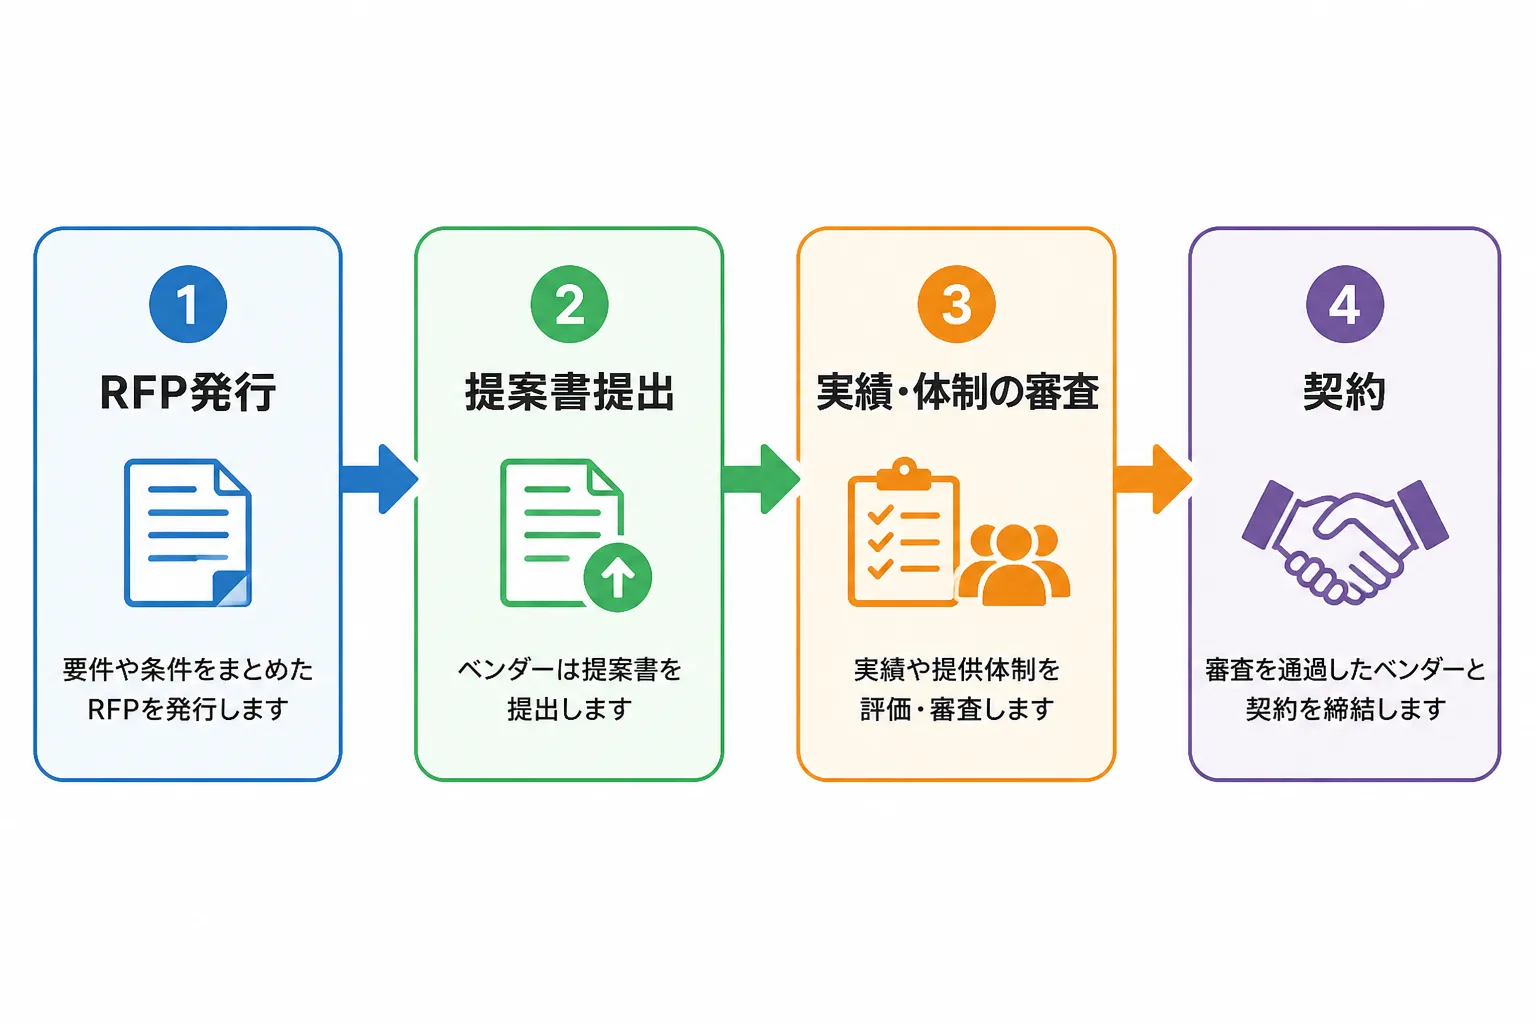
保険会社、特に大手企業では、コンサルタントの起用がRFP(提案依頼書)を伴う調達プロセスとして進むことが少なくありません。
大手保険会社のRFPに対応するための実績整理
大手保険会社の調達では、複数のコンサルティングファームやエージェントに対してRFPが発行され、提案書・実績証明・体制図の提出を経て選定されるという流れが一般的です。大手企業や上場企業が個人と直接契約しないケースが多いという実務慣行はこの調達プロセスにも同様に当てはまり、フリーランス個人が単体でRFPに応じるケースは稀で、エージェントやコンサルティングファームを通じて参画するのが現実的な経路になります。
RFPへの対応を見据えるうえでは、過去に関わった案件のうち守秘義務に抵触しない範囲で、担当した業務範囲・使用した手法・成果を整理したポートフォリオを事前に用意しておくことが有効です。保険数理・商品開発・システム導入など、案件によって求められる実績の切り口は異なるため、自分がどの領域で強みを発揮できるかを言語化しておくと、エージェント側も提案先を選びやすくなります。
コンサルティングファームのアルムナイ経由の紹介
大手コンサルティングファームや保険会社の出身者同士がつながるアルムナイ(卒業生)ネットワークも、非公開の案件情報が流れてくる経路の一つです。
在籍時の同僚・上司が独立後に別のファームや事業会社に移り、そこから声がかかるというパターンは珍しくありません。前職・元同僚からのリファラルは、エージェント経由の登録と並行して行っておくべき現実的な選択肢として位置づけられます。編集部が保険領域のフリーランス案件に関する相談を通じて把握している傾向として、アルムナイ経由の紹介は正式なエージェント経由の案件に比べて単価交渉の自由度が高い一方、契約条件の整備を自分自身で行う必要が生じやすいという声もあります。アルムナイ組織が正式に存在しない場合でも、定期的な近況報告や情報交換を続けておくことが、結果的に紹介の起点になることがあります。
保険代理店への直接提案という切り口
大手保険会社のRFPルートとは別に、中小規模の保険代理店に対して直接提案を行うという切り口もあります。
中小代理店のDX・募集人教育ニーズ
日本損害保険協会の集計によれば、2025年度末時点の損害保険代理店実在数は124,024店で、前年度末の140,138店から16,114店(11.5%)減少し、過去最大の1年間の減少幅となりました。代理店数の減少が続く局面では、残った代理店における1店舗あたりの業務効率化や、募集人の教育体制の見直しが経営課題として意識されやすくなります。
このような中小代理店に対しては、大手向けのRFPのような公式な調達プロセスを経ずに、業務フローの整理・システム導入支援・募集人向け研修プログラムの設計といったテーマで直接提案を行う余地があります。代理店の経営者や統括者との関係構築が起点になるため、業界団体のセミナーや紹介ネットワークを通じた関係構築との組み合わせが有効に働きやすい領域です。
商習慣特有の留意点
保険業界特有の商習慣として、守秘義務・コンプライアンス対応の実務と、税務・法務の個別判断が必要な論点への向き合い方の2点には特に注意が必要です。
守秘義務・コンプライアンス対応の実務
保険会社が扱う顧客情報・契約情報は機微性が高く、案件に参画する際にはNDA(秘密保持契約)の締結、アクセス権限の管理、資料の持ち出し制限といった実務対応が求められます。
金融庁は令和7年の改正保険業法を受けて保険会社等・乗合保険募集人・乗合損害保険代理店に対する体制整備義務の強化を打ち出しており、外部人材に対しても社内規程に準じた情報管理が求められる場面が増えていくと考えられます。契約前の段階で、どの範囲の情報にアクセスできるのか、成果物にどのような制約がかかるのかを明確にしておくことが、双方にとってのリスク低減につながります。
個別の税務・法務判断が必要な論点への向き合い方
フリーランスコンサルタントの案件の多くは準委任契約が中心で、成果物の完成義務を負わず月額報酬×稼働率で報酬が算出される形態が一般的とされています。契約形態そのものは他業界のフリーランス案件と大きく変わりませんが、保険業法や金融商品取引法に関わる論点が絡む場合には、一般的な契約知識だけでは判断がつかない場面も出てきます。
インボイス制度への対応や消費税の取り扱いといった税務面、契約書の文言が保険業法上の規制に抵触しないかといった法務面の個別判断については、本記事のような一般的な解説では対応しきれない部分が残ります。
注記
契約内容に少しでも不安がある場合は、税理士・弁護士など専門家へ個別に相談することを推奨します。本記事の内容は一般的な情報整理であり、個別の税務・法務判断を代替するものではありません。
単価とポジショニング
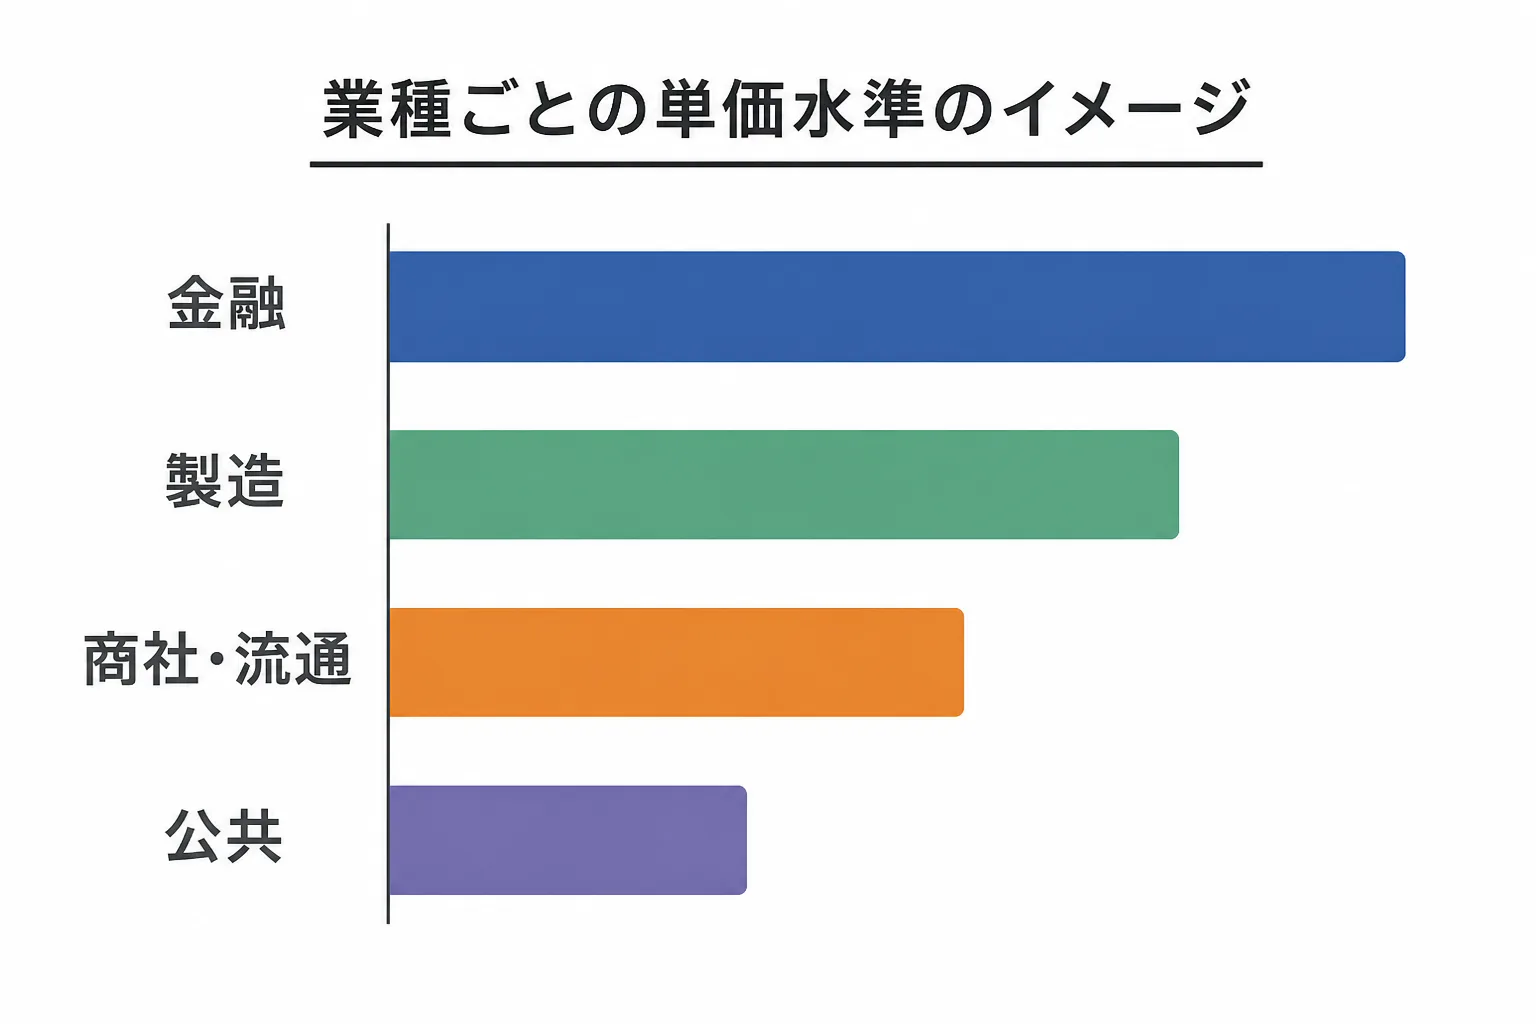
保険領域のフリーランスコンサルタント単価は、金融ジャンル全体の中でも高水準に位置づけられます。
単価相場を踏まえた提示額の設計
フリーランスコンサルタントの業種別月額単価は、金融(銀行・証券・保険)で160万〜220万円程度が目安とされ、AI・データ領域と並んで業種の中でも最高水準に位置づけられています。フリーランスコンサルタント案件全体のボリュームゾーンは月額100万〜150万円程度とされているため、保険領域の単価水準はこの全体平均を上回る位置にあるといえます。
ただしこれは業種全体の傾向であり、個々の案件の単価は経験年数・担当領域・難易度によって大きく変わります。提示額を設計する際には、この業種水準を出発点としつつ、自分がどの実績・専門性を根拠に上振れを狙えるかをあわせて整理しておくことが実務上有効です。単価の考え方をより詳しく知りたい場合は、保険業界コンサルタントの単価相場を解説した記事もあわせて参照してください。
専門領域(保険数理・募集人教育等)別の差別化
保険領域の中でも、担当する専門テーマによって差別化の方向性は変わってきます。
保険数理(アクチュアリー業務)は専門性の障壁が高く、他のIT系・戦略系の専門領域と同様に上振れが期待しやすい分野とされています。一方、募集人教育や代理店向けの業務改善支援は、代理店の経営課題に直結するテーマであるため、教育プログラムの設計力や現場理解の深さが差別化の軸になりやすいと考えられます。自分の経歴がどちらの軸に近いかを整理し、提案時にどちらを前面に出すかを使い分けることが、単価と案件の質の両面で有効に働きます。
保険業界における信頼構築とエージェント活用
保険業界は関係者間の信頼が特に重視される業界であり、単発の営業活動よりも複数の経路を束ねて中長期的に信頼を積み上げる姿勢が有効です。
エージェント比較記事を踏まえた複数登録の考え方
独立初期は総合型エージェント1〜2社と、自分の専門領域に強い特化型エージェント1社を組み合わせた計2〜3社程度への登録が定石とされています。理由は、案件の選択肢を広げて相場感をつかめること、稼働が途切れるリスクを分散できること、非公開案件への露出を増やせることの3点にあります。
金融・保険領域のフリーランスエージェントを横断的に比較した金融系コンサルタントのフリーランスエージェント比較記事も踏まえながら、自分の経歴・専門性と相性の良い組み合わせを検討することをおすすめします。1社に絞り込むのではなく、複数の経路を並行して維持しておくことが、保険業界のような信頼重視の市場では結果的に案件獲得の安定性につながります。
まとめ
保険業界コンサルタントとして案件を獲得する方法を整理すると、次の点が要点になります。
- 金融庁の規制対応・内部統制強化の流れは、外部専門人材の活用ニーズを生む契機になり得ます。
- 大手企業とは直接契約よりもエージェントを挟む3者間契約が基本ルートであり、金融特化エージェントへの登録が出発点になります。
- 士業ネットワークや業界団体セミナーは、即効性はないものの中長期的な案件創出の土台になります。
- 大手向けのRFP対応と中小代理店への直接提案は、異なる性質の経路として並行して押さえておく価値があります。
- 単価は金融ジャンル全体の中でも高水準にありますが、守秘義務・コンプライアンス対応や税務・法務の個別判断には専門家への相談も含めた慎重な対応が求められます。
これらのチャネルを1つに絞らず組み合わせて活用することが、保険業界という信頼重視の市場で継続的に案件を獲得していくための現実的な方法だと考えられます。
出典・参考情報
- 金融庁「令和7年改正保険業法(1年以内施行)に係る『保険会社向けの総合的な監督指針』等の一部改正(案)の公表について」(2025年12月公表・2026年9月参照)
- 日本創倫「【損保協会・情報】2025年度 損害保険代理店統計発表」(日本損害保険協会集計)(2026年8月公表・2026年9月参照)
- ほけんeasy「生命保険協会発表の『2025年版 生命保険の動向』から読み解く最新動向と『売れる』アプローチ術」(2026年9月参照)
- 日本アクチュアリー会「理事長挨拶バックナンバー」(2026年9月参照)
- 日本FP協会「CFP®認定者・AFP認定者数データ」(2026年9月1日時点・2026年9月参照)
- 待極「業種別コンサル単価一覧2026」(2026年9月参照):業種別のフリーランスコンサルタント月額単価に関する参照情報
- フリーコンサルタント.jp「フリーコンサルの単価相場」(2026年9月参照):フリーコンサル全体のボリュームゾーンに関する参照情報
- コエテコキャリア「フリーコンサルにおすすめのエージェント10選【2026最新】」(2026年9月参照):複数エージェント併用・案件獲得ルートに関する参照情報
- 顧問バンク「フリーランス契約前に!個人事業主への業務委託で最低限知っておくべきこと」(2026年9月参照):2者間契約・3者間契約に関する参照情報
- コンサルチョイス「フリーコンサルの契約形態ガイド」(2026年9月参照):業務委託契約の形態に関する参照情報
本記事のデータは2026年9月26日時点の情報に基づきます。制度・単価水準の詳細は変動するため、最新情報は各エージェント・専門家に直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す