
IFRS導入支援のフリーランス案件では、連結決算の実務経験と、監査法人とやり取りした経験の2つが参画の主な条件になります。案件は調査フェーズの短期案件と本番移行期の長期案件に分かれ、求められる経験の水準も稼働の仕方も異なります。
IFRS導入支援のフリーランス案件|必要な経験と参画の流れ
この記事では、IFRS導入プロジェクトでフリーランスが担う役割、求められる経験の水準、フェーズ別の稼働と契約の特徴、案件の探し方、専門家の確認が必要な範囲を整理します(2026年10月時点の情報です)。会計基準の適用や判断そのものは、公認会計士や監査法人などの専門家の確認を前提に読み進めてください。
IFRS導入プロジェクトの全体像とフリーランスの役割
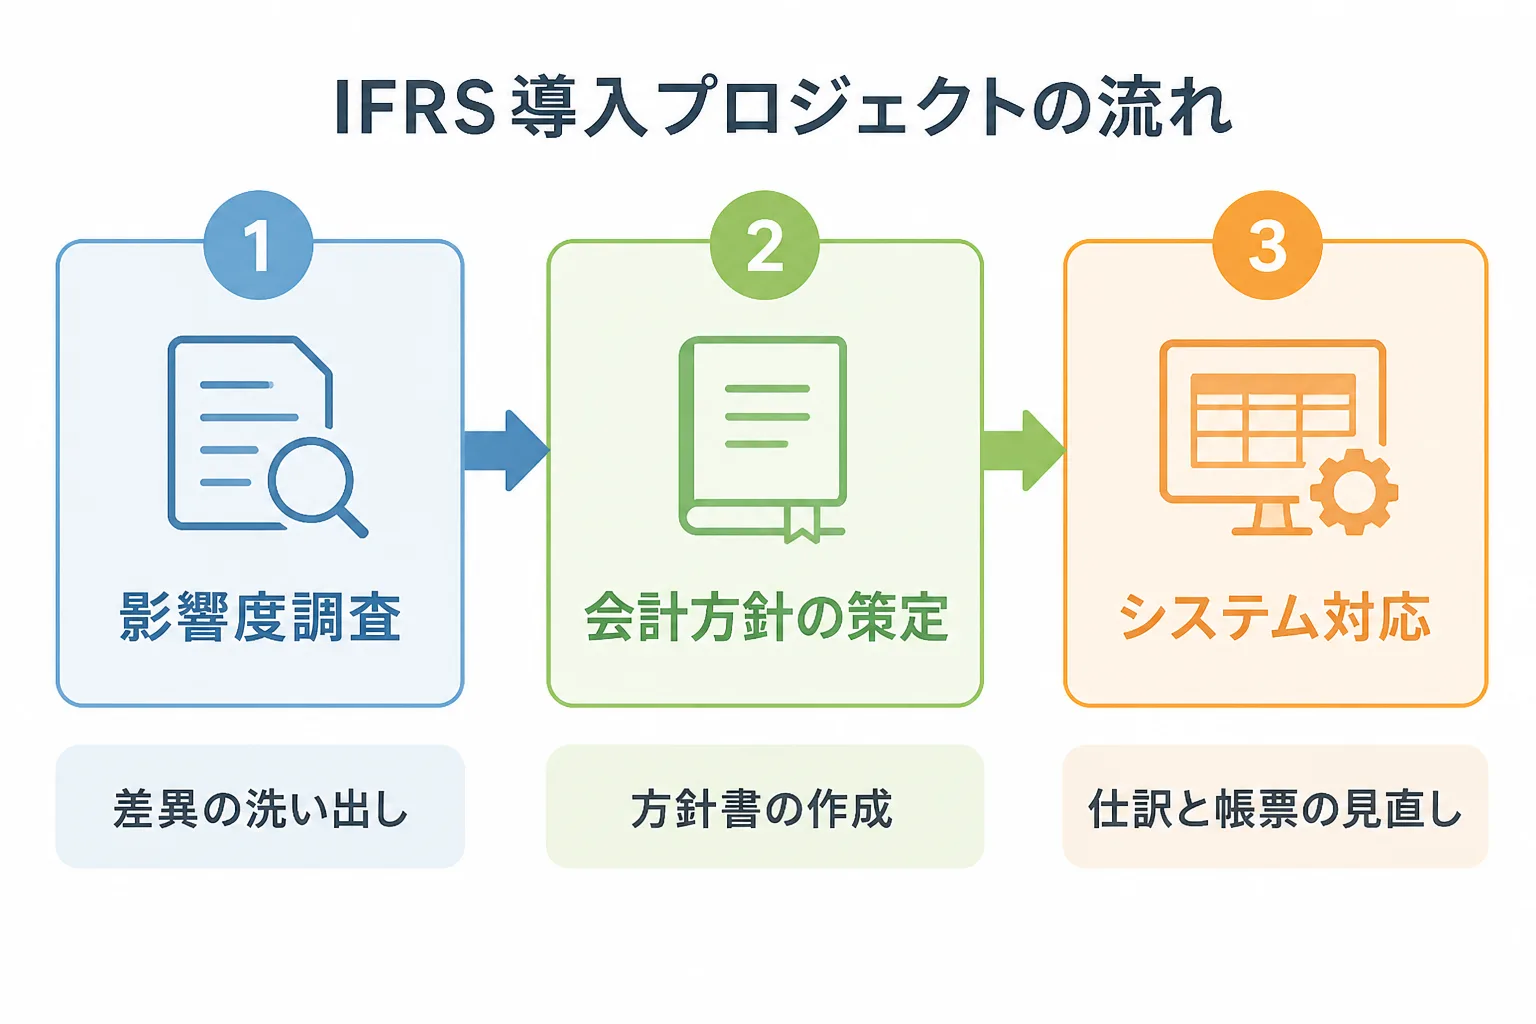
IFRS導入プロジェクトは、影響度調査、会計方針の策定、システム対応の順に進むのが一般的で、フリーランスのコンサルタントは企業の経理部門の中に入り、この3つの工程のいずれかを推進する役割を担います。
IFRS(国際財務報告基準)は、日本では連結財務諸表について任意で適用できる会計基準です。東証の資料によると、2023年5月19日時点でIFRSを適用済み、適用決定、適用予定の上場会社は合計274社で、数は年々増えてきました(日本取引所グループ「IFRS適用会社数の推移」、2023年6月の企業会計審議会資料)。導入を決めた企業の多くは、自社の経理部門だけでは人手と経験が足りず、外部の専門人材を求めます。
影響度調査
影響度調査とは、現在の日本基準とIFRSの違いを洗い出し、自社の決算数値や業務にどこまで影響が出るかを見積もる工程です。
具体的には、収益認識、リース、固定資産、のれん、金融商品といった項目ごとに、日本基準での処理とIFRSでの処理を並べ、差異の大きさを確認します。たとえば、リースであれば、現在はオフバランスの契約がIFRSでは資産と負債に計上される場合があり、契約書の洗い出しから始まります。この工程のアウトプットは、差異の一覧と、影響が大きい項目の優先順位です。フリーランスは、この一覧づくりと、経理部門や事業部門へのヒアリングを担当することが多くなります。
会計方針の策定
会計方針の策定とは、IFRSに沿って、自社がどのような考え方で取引を処理するかを文書に定める工程です。
基準の文言だけでは判断が分かれる論点について、自社の取引に当てはめた処理方針を決め、グループ会計方針書としてまとめます。子会社や海外拠点にも同じ方針を適用するため、各拠点が理解できる粒度で書く必要があります。方針の最終的な採否は、経理部門の責任者と監査人との協議で決まります。フリーランスは、論点の整理、選択肢の比較、方針書の草案づくりを担う立場で、決定そのものを担うわけではありません。
システム対応
システム対応とは、会計方針の内容を、会計システムや連結決算システム、帳票に反映させる工程です。
勘定科目体系の見直し、IFRS用の仕訳の追加、連結パッケージの項目変更、開示資料の様式作成などが含まれます。移行日の前後は、日本基準とIFRSの数値を並行して作るため、システムと運用の両面で作業が増えます。会計の知識だけでなく、システム部門やベンダーとの調整経験があると、この工程の案件で評価されやすくなります。
IFRS案件に求められる経験の水準
IFRS案件で求められるのは、IFRSの知識そのものよりも、連結決算を自分の手で回した経験と、監査法人と論点をやり取りした経験です。基準書を読んだだけでは、案件の現場で戦力として扱われにくいのが実態です。
次の表は、案件の募集要項でよく見かける要件を、確認される経験の観点から整理したものです。個別の案件によって条件は異なるため、目安としてお使いください。
確認される観点 | 求められやすい経験 | 面談での見られ方 |
|---|---|---|
連結決算 | 連結パッケージの作成・集計、連結消去仕訳、子会社からの回収 | 決算の締めまでの日程と、自分の担当範囲を具体的に話せるか |
監査対応 | 監査人への説明資料の作成、指摘事項の対応、論点の協議への同席 | どの論点を、誰と、どの資料で議論したかを説明できるか |
IFRSの知識 | 収益認識、リース、減損などの基準の理解、差異調査の経験 | 基準の名前だけでなく、実務での処理を語れるか |
プロジェクト推進 | PMOや会議体の運営、部門横断の調整、進捗管理 | 経理以外の部門を動かした経験があるか |
システム理解 | 連結会計システムの要件整理、受入テスト | 業務要件をシステム部門に伝えた経験があるか |
公認会計士や米国公認会計士などの資格は評価材料になりますが、資格がなくても、連結決算と監査対応の経験が厚ければ参画できる案件は少なくありません。
連結決算の実務経験
連結決算の実務経験とは、子会社の財務データを集め、内部取引を消去し、グループ全体の決算数値を組み上げた経験を指します。
IFRS導入では、この連結のプロセスそのものが変わります。たとえば、子会社が日本基準で作った数値を、IFRSに組み替えて集計する場面があります。組み替えの仕組みを設計するには、現行の連結のどこで数値が作られ、どこで修正が入るかを理解している必要があります。経験は「何社の連結を担当したか」より、「締めのスケジュールのどこを担当し、どの数値に責任を持ったか」で伝わります。
監査法人対応の知見
監査法人対応の知見とは、会計処理の根拠を資料にまとめ、監査人と協議して合意に至った経験のことです。
IFRS導入では、会計方針の一つひとつについて、監査人の見解を確認しながら進めます。そのため、監査人が何を根拠に判断し、どの資料を求めるかを経験的に知っている人材が重宝されます。監査法人やファームの出身者は、この点で評価されやすい傾向があります。事業会社の経理出身者でも、期末の監査対応で論点の協議を主導した経験があれば、同じように評価の対象になります。
IFRS案件のフェーズ別の稼働と契約の特徴
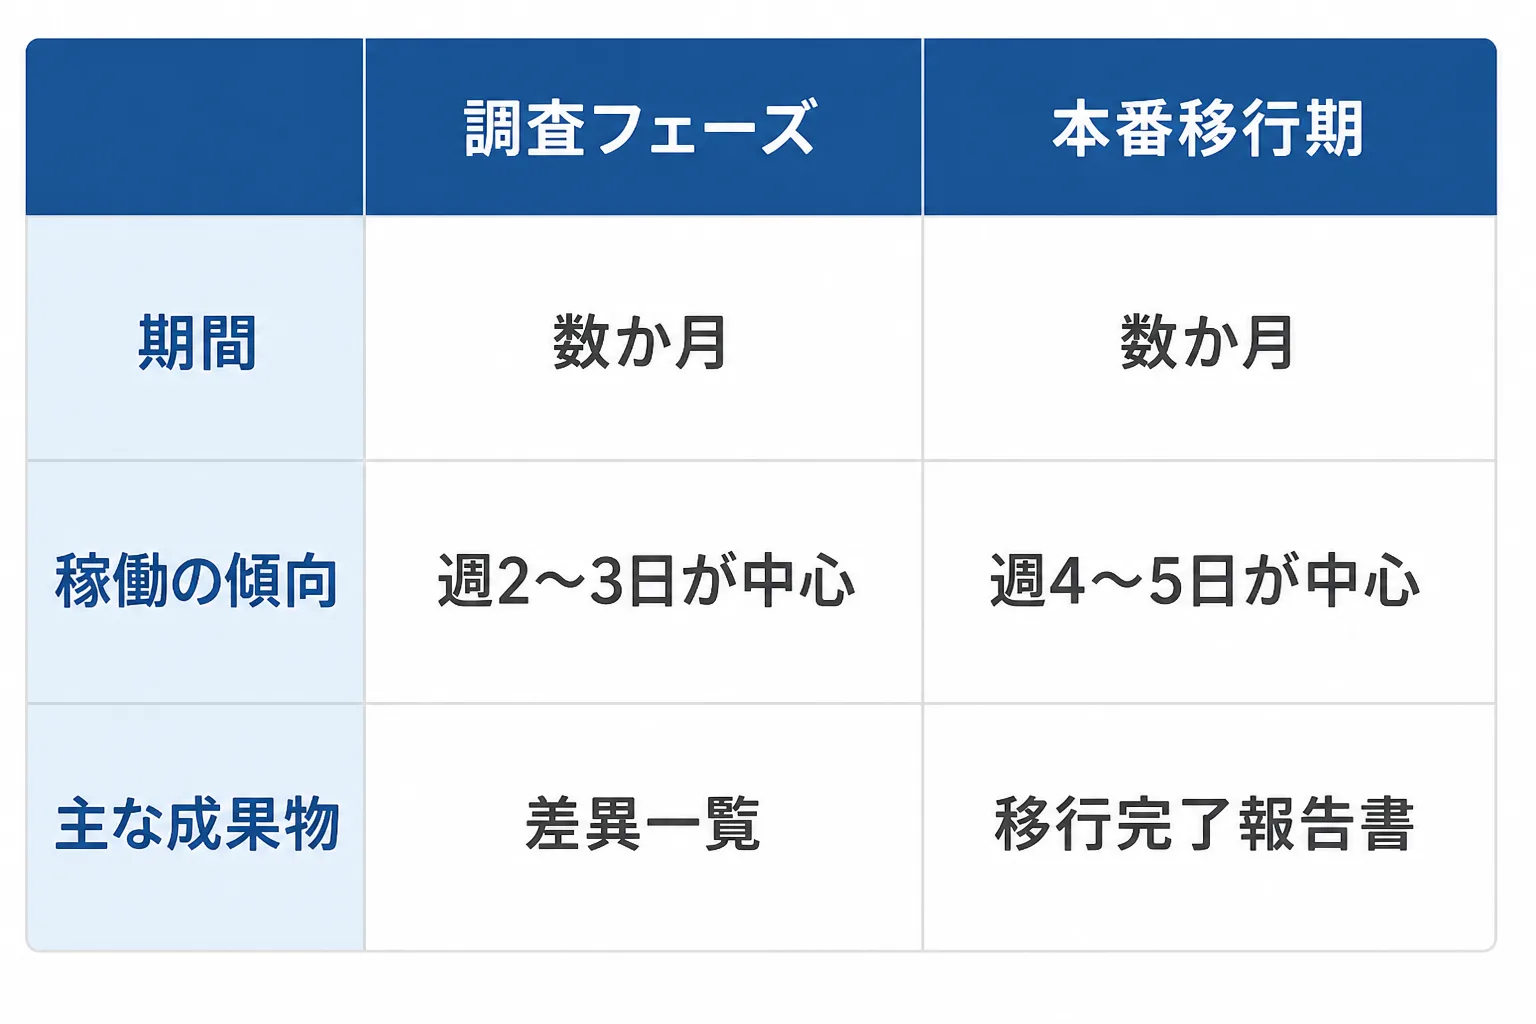
IFRS案件は、調査フェーズでは数か月単位の短期案件、本番移行期では半年から1年を超える長期案件になる傾向があり、フェーズごとに稼働の密度と契約の形が変わります。
フリーランスの契約は、業務の遂行に対して報酬が支払われる準委任が主流です。案件の約70〜80%が準委任で、期間は3〜6カ月が一般的とされていますIFRS案件でも、まずは3〜6カ月の契約で始まり、フェーズが進むにつれて更新される形が多く見られます。次の表で、2つのフェーズの違いを比べます。
観点 | 調査フェーズ | 本番移行期 |
|---|---|---|
期間の傾向 | 数か月の短期が中心 | 半年から1年超の長期になりやすい |
稼働の傾向 | 週2〜3日など、低めの稼働でも成立しやすい | 週4〜5日など、高い稼働を求められやすい |
主な成果物 | 差異の一覧、影響度の見積もり、方針の草案 | 会計方針書、システム要件、並行稼働の結果 |
求められる役割 | 論点を整理し、判断材料をそろえる | 現場を動かし、期限までに運用を立ち上げる |
契約で確認する点 | 成果物の範囲と、追加調査の扱い | 稼働日数の変動と、繁忙期の扱い |
調査フェーズの短期案件
調査フェーズの短期案件は、影響度調査と方針の草案づくりが中心で、稼働を抑えて複数案件を並行しやすいのが特徴です。
この段階では、導入するかどうか、どこまで対応するかを企業が検討しているため、案件の規模が確定していないことがあります。契約では、調査の対象範囲と、成果物の形式を最初に書面で合意しておくと、追加の調査依頼が膨らむことを防げます。報酬は100%稼働を前提とした月額単価で示されるため、週2〜3日の稼働であれば、受け取る金額は稼働率に応じて下がる点を、収入の試算で見落とさないようにします。
本番移行期の長期案件
本番移行期の長期案件は、移行日に向けて会計方針の運用とシステムの切り替えを進める時期で、稼働が高く、期限の拘束も強くなります。
移行日の前後は、日本基準とIFRSの二つの数値を並行して作る期間があり、決算の締めの時期に作業が集中します。この時期は、稼働日数が当初の想定を超えやすいため、契約では稼働の上限と、繁忙期の対応方法を決めておく必要があります。一方で、移行まで一貫して支援できる人材は少なく、長期で更新される可能性が高い点は、収入の安定につながります。
IFRS案件を探すときのルートと注意点
IFRS案件を探す基本のルートは、エージェントへの登録と、前職や元同僚からの紹介を並行させることです。大手企業の案件は個人と直接契約しないケースが多く、法人を挟む形が基本になります。
案件獲得の順序は、最初にエージェントを2〜3社登録し、並行して前職や元同僚の紹介を探し、直取引は実績と信用ができてから少数に絞る流れが一般的です。IFRS案件のように、非公開で募集される案件では、エージェント経由が情報に触れる手段になります。案件探しの全体像は、PMO案件の探し方や経理コンサルタントの案件獲得方法でも整理しています。
会計系に強いエージェント
会計系に強いエージェントを選ぶ際は、案件の領域だけでなく、担当者が会計の用語と案件の中身を理解しているかを確認します。
独立初期は、総合型のエージェント1〜2社と、会計や財務に特化したエージェント1社を併用すると、選択肢が広がり、相場感もつかめます。登録後は、希望する領域(連結決算、IFRS、システム導入など)、稼働率、開始時期を具体的に伝えると、条件に合う案件が紹介されやすくなります。エージェントごとの特徴や掲載順は、フリーコンサル向けエージェントの比較で確認できます。単価の見方はPMOフリーランスの単価相場も参考になります。公開情報の少ない領域では、個別の単価を断定せず、複数の案件で条件を比べることが基本です。
監査法人・ファーム出身の人脈
監査法人やファーム出身の人脈は、IFRS案件では有力な紹介ルートで、前職の同僚が事業会社の経理部門や、会計コンサルの会社に移っている例が少なくありません。
紹介を受けるには、独立した事実と、得意な領域(連結、IFRS、システム導入など)を、日頃から知らせておくことが前提です。紹介案件では、条件の確認が口頭で済まされやすいため、契約書で範囲、稼働、報酬、支払時期を書面にする習慣が欠かせません。フリーランス・事業者間取引適正化等法でも、発注側は取引条件を書面または電磁的方法で明示する義務があるとされています(公正取引委員会「フリーランス法特設サイト」)。
IFRS案件で専門家の確認が必要な範囲の見極め方
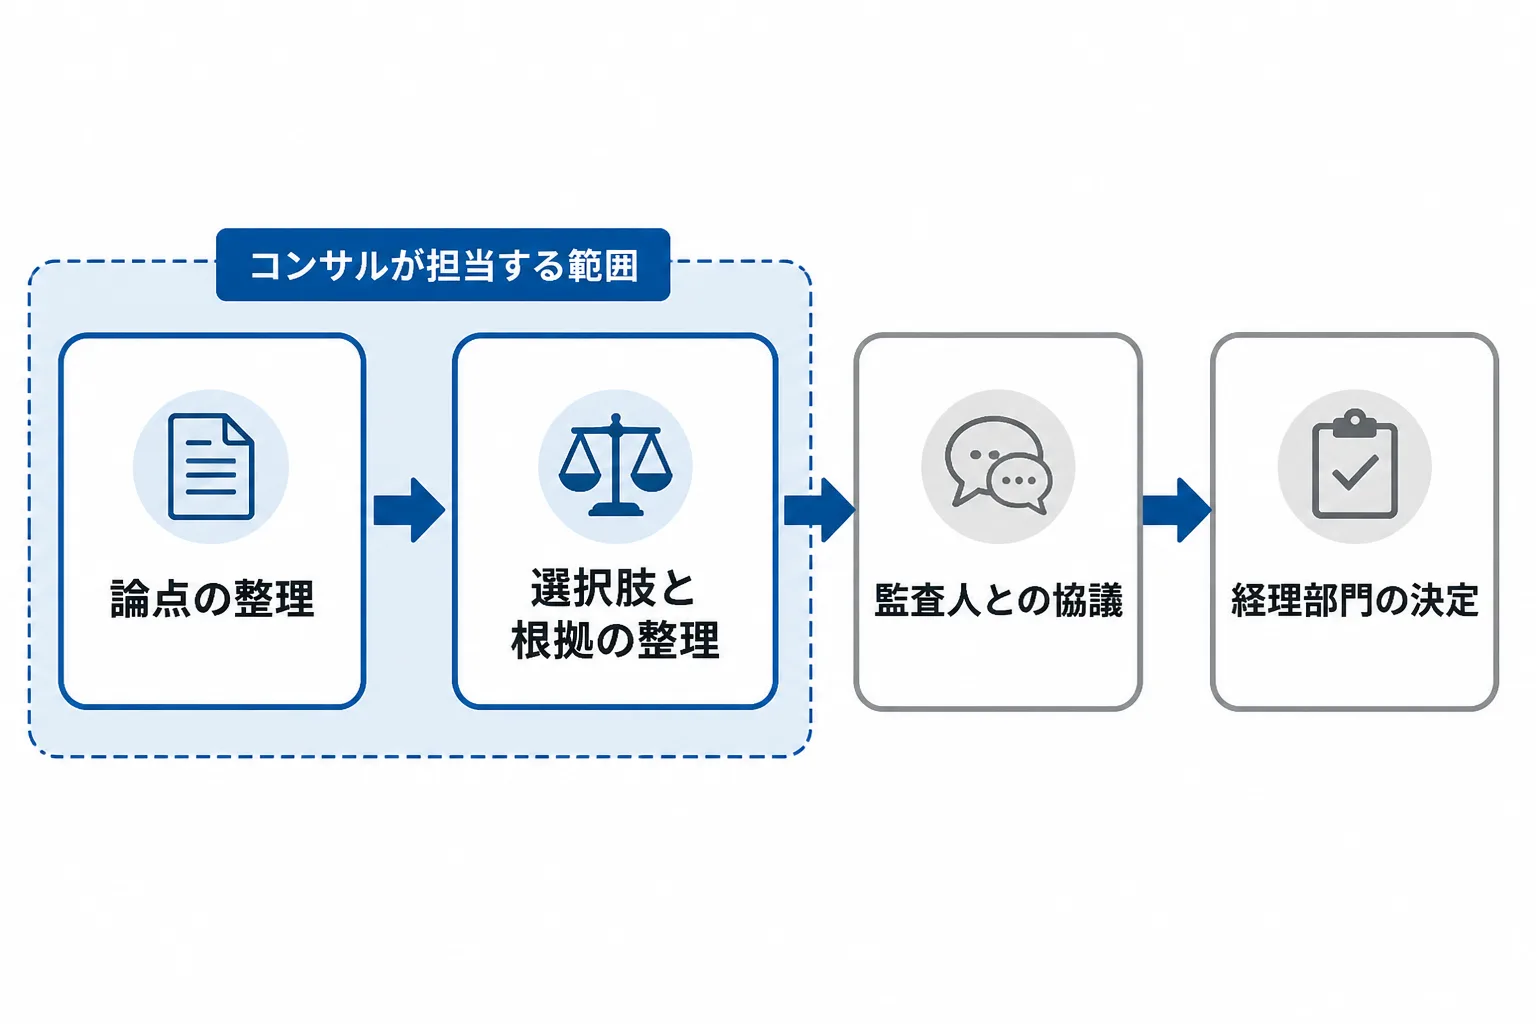
IFRS案件では、会計基準の適用に関する最終判断は、企業の経理部門と監査人が行うものであり、コンサルタントが担うのは論点の整理と判断材料の準備までです。この線引きを理解していることが、案件の質と自分の責任範囲を守ります。
会計判断は監査人との協議が前提
会計判断は、企業が方針を決め、監査人の見解を確認しながら確定させるもので、コンサルタントが単独で結論を出すものではありません。
たとえば、ある取引を収益として認識する時期が基準の解釈で分かれる場合、コンサルタントは複数の見解と根拠を整理して企業に示します。そのうえで、企業の責任者が方針を決め、監査人と協議して合意します。税務への影響が出る論点は税理士、法的な解釈が絡む論点は弁護士など、論点に応じて専門家の確認が必要です。自分の見解を「正解」として断定的に伝えると、後で監査人の見解と食い違ったときに、責任の所在が曖昧になります。
コンサルが担う支援の線引き
コンサルが担う支援の線引きとは、どこまでを自分の業務とし、どこからを企業や専門家の判断とするかを、契約と日々の運用の両方で明確にすることです。
契約書や業務範囲の合意書には、次のような項目を書いておくと、認識のずれを防げます。次の記載例は架空の案件を想定したものです。
- 対象業務:IFRS適用に向けた影響度調査と、会計方針書の草案づくり
- 担当範囲:論点の整理、選択肢の比較、資料の作成(会計処理の最終判断は含まない)
- 成果物:差異一覧、論点整理シート、会計方針書の草案
- 確認の流れ:企業の責任者の承認と、監査人との協議を経て確定
- 稼働の目安:週3日、月あたりの稼働時間の上限を明記
判断を求められたときは、「選択肢と根拠はここまで整理しました。最終的な判断は経理部門と監査人の協議で決まります」と、線引きを言葉にして返すことが、実務でのトラブル回避につながります。
出典・参考情報(最終更新:2026年10月8日)
- 金融庁 企業会計審議会 会計部会 資料「IFRS適用会社数の推移」(東京証券取引所作成)(2026-10-08参照)
- 公正取引委員会「フリーランス法特設サイト」(2026-10-08参照)
個別の会計処理・税務・契約の判断は、公認会計士・監査法人・税理士・弁護士などの専門家にご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す