
HRテックコンサルタントの案件獲得は、エージェント登録で稼働の土台をつくり、前職や元同僚とのつながりを並行して育てる二本立てが基本です。加えて、人的資本に関する開示制度が広がっていることから、人事データやタレントマネジメントの実務を制度の言葉で説明できると、経験の伝わり方が変わります。本記事では、2つの獲得ルートの進め方、評価されやすい実績のまとめ方、案件獲得までの期間の考え方、複数案件を掛け持ちするときの注意点を、実務の順に整理します。
HRテックコンサルタントの案件獲得方法|フリーランスが実践すべきこと
HRテックコンサルタントの案件獲得方法まとめ
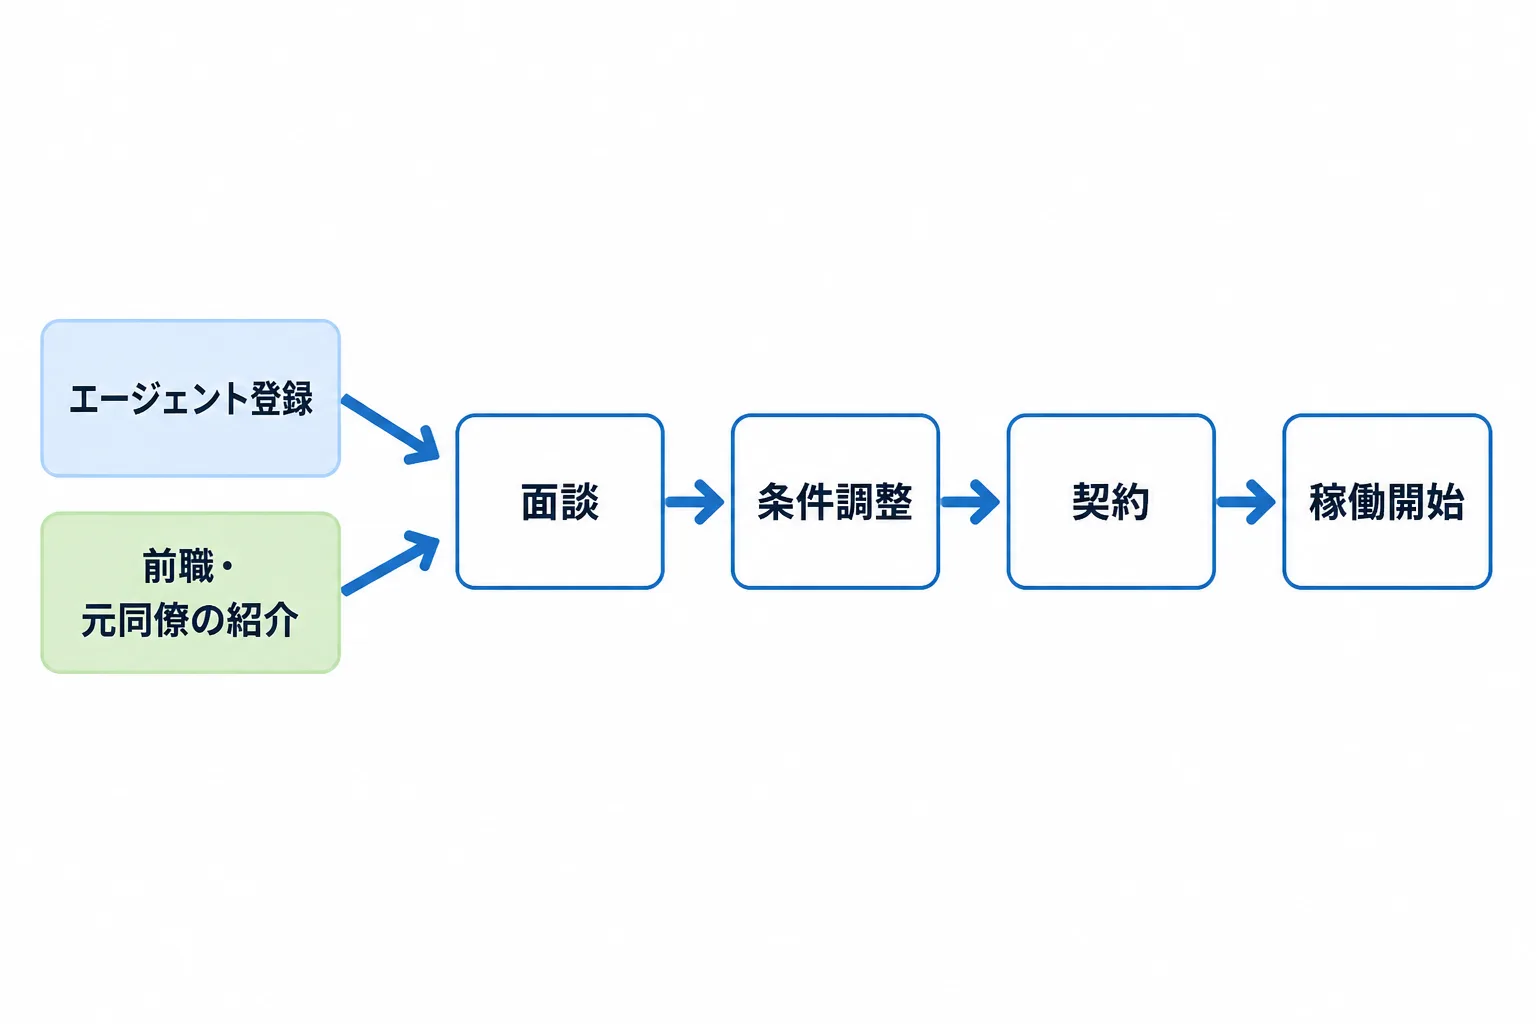
HRテックコンサルタントの案件獲得は、エージェント経由を軸に、人脈・リファラルを並行させる進め方が現実的です。
大手企業・上場企業・コンサルティングファームは、与信や購買規定、機密保持、請求処理の都合から、フリーランス個人とは直接契約せず、法人であるエージェントを挟んだ3者間契約になるケースが多いとされています。そのため案件獲得の順序は、まずエージェント2〜3社に登録して稼働の土台をつくり、次に前職や元同僚からの紹介を並行して進め、直取引は実績と信用がそろった段階で少数にとどめる形が現実的です。エージェント経由は、公開されていない案件に触れる手段でもあります。
ルート | 向いている段階 | 押さえておく点 |
|---|---|---|
エージェント経由 | 独立直後から継続的に | 2〜3社を併用し、総合型と特化型を組み合わせる |
人脈・リファラル | エージェント登録と並行 | 紹介元に得意領域を具体的に伝えておく |
直取引 | 実績と信用ができた後 | 少数にとどめ、契約・請求の体制を整えてから受ける |
フリーランスエージェント経由で案件を獲得する
エージェント経由は大手企業の案件に入る現実的な入口で、独立初期は2〜3社の併用が定石です。
併用の組み合わせは、案件数の多い総合型1〜2社と、専門領域に強い特化型1社が基本です。目的は、選択肢と相場感を得ること、稼働が途切れるリスクを分散すること、非公開案件への露出を増やすことの3つです。4社以上になると面談対応や案件確認の負荷が増えるため、まずは2〜3社に絞ることをおすすめします。
各社の公開情報は次のとおりです。案件領域の書かれ方は各社で異なり、HR・人事領域の案件が常にあるとは限らないため、登録面談の場でHRテックや人事領域の案件の有無を確認しておくと、その後のミスマッチを減らせます。
エージェント | 公開情報の要点 |
|---|---|
ProConnect | コンサル特化、戦略・IT/DX・PMOなどコンサル領域全般、支払サイトが明確 |
フリーコンサルタント.jp | 公開案件4,000件以上、IT・PM・BPR・システム開発・SAP領域 |
ハイパフォコンサル | 公開案件8,085件、支払サイトは翌月15日払い、PM・AI・IoT・SAP・デジタルマーケ・戦略領域 |
Strategy Consultant Bank | 公開案件1,000件以上、戦略・ERP(SAP)・人事・IT・リサーチ領域、低稼働案件にも強い |
コンサルGO | BIG4など大手ファーム出身者向け、DX・AI領域、リモートや低稼働の柔軟な案件も扱う |
エージェントを使うときのコストとして、中間マージンの相場は一般に20〜30%程度とされ、コンサル特化型では非公開のサービスが多い状況です。マージンの有無だけで判断せず、案件の質や支払サイトを含めて比較することが実務的です。各社の詳しい比較はHRテックコンサルタントのフリーランスエージェント比較で整理しています。
登録面談では、次の4点を短く説明できるようにしておくと、案件の紹介精度が上がります。
- 扱った領域: 採用、タレントマネジメント、勤怠・給与、エンゲージメント調査など、どの領域のシステムや施策を担当したか
- 担った役割: 要件定義、ベンダー選定、導入のプロジェクト管理、定着化支援のどこを主導したか
- 規模感: 対象の従業員規模、関係部署の数、プロジェクトの期間
- 変化: 運用工数の削減、データ精度の改善、意思決定の速度向上など、導入前後で何が変わったか
人脈・リファラルで案件を獲得する
人脈・リファラルは、エージェント登録と並行して進める補完ルートで、前職の人事部門や元同僚が主な入口になります。
HRテック領域では、前職の人事部門、導入を支援したHRテックベンダー、同じプロジェクトに入っていたSIerやコンサルの元同僚が、紹介の起点になりやすい関係です。紹介を受けるには、相手に「何ができる人か」が伝わっている必要があります。連絡するときは、近況の報告に加えて、得意領域を1文で添えておくと、相手が案件を思い出したときに声をかけやすくなります。
伝え方の例を挙げます。この例は架空の記載です。
- 「独立してHRテック領域の導入支援をしています。タレントマネジメントシステムの要件整理から定着化まで対応できます」
- 「人事データの整備と、人事制度の変更をシステムへ反映する設計を得意としています」
紹介経由の案件でも、請求書の発行が必要になります。フリーコンサルは法人クライアントとの取引が中心のため、インボイス登録(適格請求書発行事業者、登録番号はT+13桁)は実質的にほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されることがあるためです。紹介を受ける前に、登録の要否を税理士などの専門家に確認しておくと安心です。
HRテック分野で評価される実績の作り方
評価される実績は、どの人事課題に、どのシステムと施策で対応し、何が変わったかを一文で言える形にまとめたものです。
「HRシステムの導入経験あり」という書き方では、企業側はどの局面を任せられるのか判断できません。課題、担当した役割、規模、成果の4要素を1件ずつ書き分けると、案件の要件との照合がしやすくなります。記載例を次に示します。数値や社名を含まない、架空の記載例です。
要素 | 弱い書き方 | 伝わる書き方(記載例) |
|---|---|---|
課題 | 人事業務の効率化 | 拠点ごとに異なる人事マスタを統合し、異動発令の反映遅れを解消する |
役割 | 導入プロジェクトに参画 | 要件定義とベンダー選定を主導し、導入後の運用ルールを設計した |
規模 | 大規模企業 | 複数拠点を持つ企業の全社員を対象に、人事・現場部門の複数部署と調整した |
成果 | 業務が改善した | 評価・配置に使う人事データの更新の遅れを減らし、集計にかかる作業を短縮した |
書類の型が整ったら、次は制度の動きと自分の実績を結びつけます。実績の見せ方に制度の言葉を使うと、企業の経営企画や人事の担当者に、自分の経験が課題と直結すると伝わりやすくなります。
人的資本経営の情報開示義務化を背景にHRテック特化コンサルの外部活用が進んでいる
2023年3月期から有価証券報告書で人的資本・多様性の開示が求められ、人事データを扱える専門家の出番が増えていると考えられます。
金融庁によると、2023年1月31日の企業内容等の開示に関する内閣府令等の改正で、有価証券報告書等に「サステナビリティに関する考え方及び取組」の記載欄が新設されました。あわせて「従業員の状況」では、女性管理職比率、男性の育児休業取得率、男女間賃金格差といった多様性の指標の開示が求められ、2023年3月期決算企業から適用されています(出典:金融庁「サステナビリティ情報の開示に関する特集ページ」)。
制度は続けて見直されています。2026年2月20日に公布された改正では、令和8年3月31日以後に終了する事業年度に係る有価証券報告書等から、連結ベースの企業戦略と関連付けた人材戦略、従業員給与等の決定方針、提出会社の従業員の平均給与の対前年比増減率が記載項目に加わります(出典:金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布について)。また、2022年8月に公表された人的資本可視化指針は、2026年3月23日に内閣官房・金融庁・経済産業省から改訂版が公表されています(出典:金融庁「人的資本可視化指針(改訂版)の公表について」)。
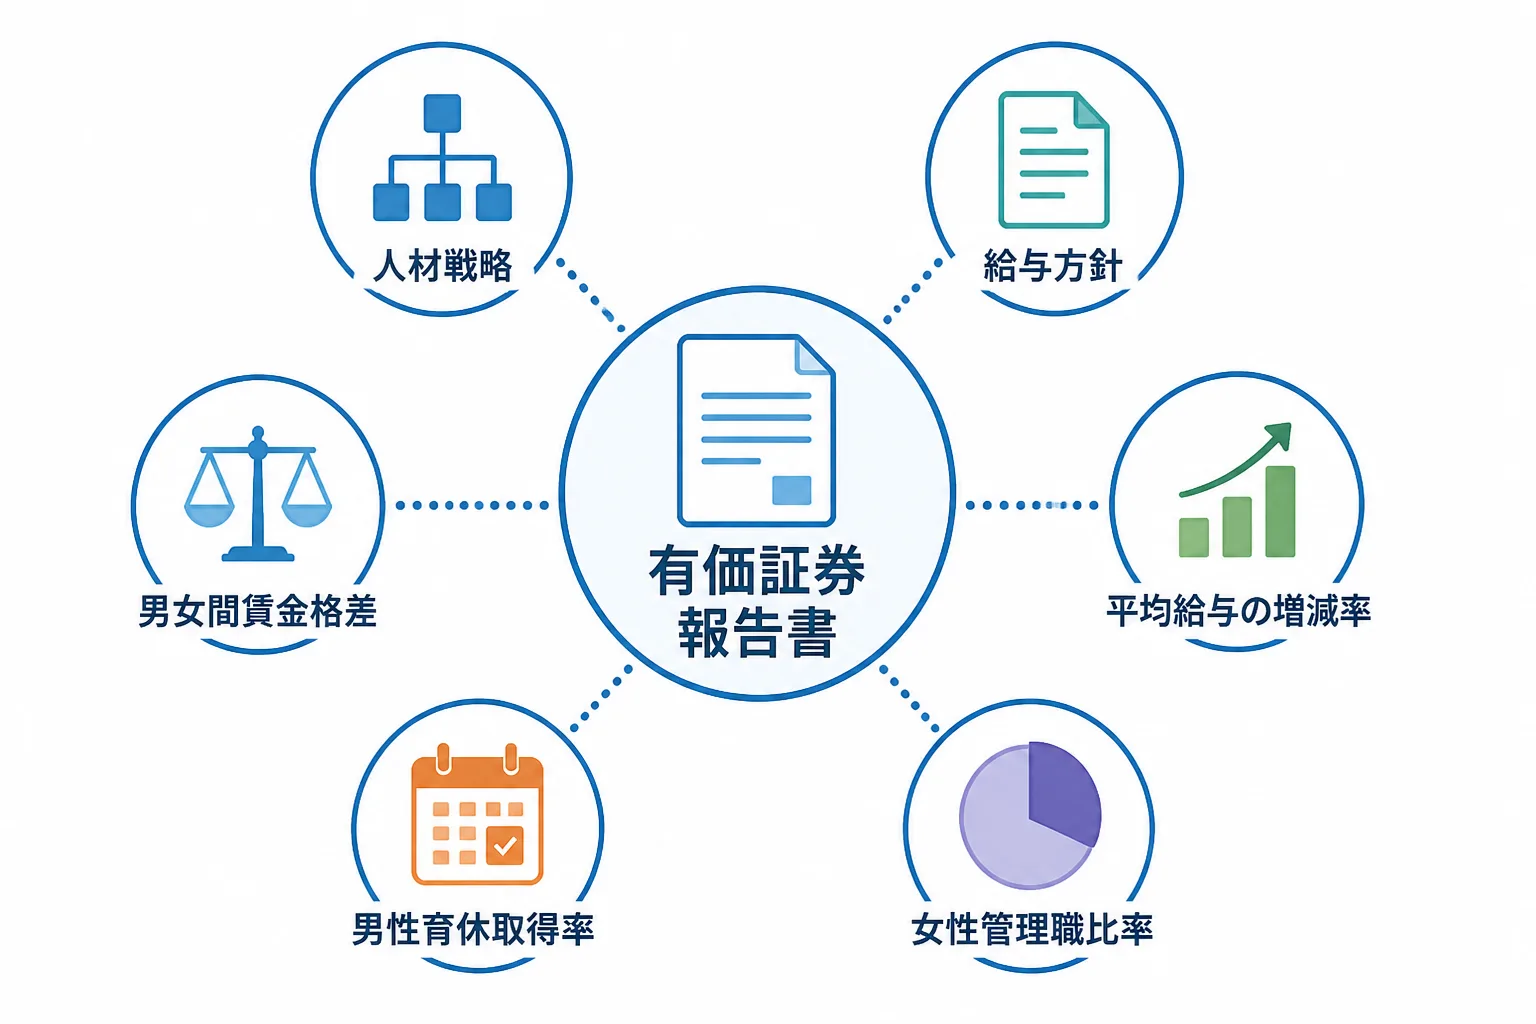
こうした開示項目は、人事データが正確に集計できてはじめて説明できます。編集部では、開示項目を実績づくりの軸に置くと案件獲得の説明がしやすくなると考えており、開示の背景を踏まえたHRテック特化コンサルの外部活用は、今後も広がる可能性があります。ただし、これは編集部の見立てであり、個別企業の需要を保証するものではありません。開示項目と、HRテックコンサルタントが関わりやすい支援テーマの対応は、次のように整理できます。
開示項目 | 関わりやすい支援テーマ | 実績として見せる観点 |
|---|---|---|
人材戦略 | 人事システムの構想策定、要件整理 | 経営戦略と人事施策をシステム要件へ落とした経験 |
従業員給与等の決定方針・平均給与の増減率 | 給与・評価データの整備、集計の自動化 | 複数システムに分かれたデータを統合した経験 |
女性管理職比率・男性育休取得率・男女間賃金格差 | 人事マスタの項目設計、指標を出力できるレポート設計 | 指標の定義を整理し、毎期同じ基準で集計できる運用を設計した経験 |
有価証券報告書に何を記載するかの判断は、企業の開示担当者や法務、監査法人などの専門家の領域です。HRテックコンサルタントは、その手前にある人事データの整備やシステム側の支援に軸足を置き、記載内容の最終判断は専門家に確認する姿勢を示すと、信頼を得やすくなります。
案件獲得までの平均期間と成功のコツ
登録から稼働開始までの平均期間を示す公的な統計は確認できず、案件の性質や企業の選考の進み方で大きく変わります。
期間を左右する要因は、案件の公開時期と自分の稼働開始可能日の一致、企業側の面談回数、条件調整と契約手続きの所要時間です。次の表のように、工程ごとに時間が延びる要因を把握しておくと、スケジュールの見立てがしやすくなります。
工程 | 時間が延びやすい要因 | 対策 |
|---|---|---|
登録・書類確認 | 職務経歴書の記載が抽象的で、紹介できる案件が絞られない | 課題・役割・規模・成果の4要素で書く |
エージェント面談 | 希望条件が曖昧で、紹介が広がらない | 稼働率、開始時期、リモート可否を先に決める |
企業面談 | 面談の調整や、複数の関係者の日程が合わない | 候補日を多めに提示する |
条件調整・契約 | 稼働条件、契約書の確認、企業側の社内手続きに時間がかかる | 契約形態と稼働条件を事前に確認する |
成功のコツは、次の5点に整理できます。
- 登録前に、実績を課題・役割・規模・成果の4要素で書き直しておく
- エージェント面談の前に、稼働率、開始希望時期、リモートの可否を決めておく
- 開始希望日は幅を持たせ、案件の公開時期とずれても選考に乗れるようにする
- 現在の契約が終わる前から次の案件探しを始める
- 1社に頼らず、2〜3社を併用して案件の選択肢を確保する
4番目の理由は契約期間にあります。フリーコンサル案件の約70〜80%は準委任契約で、契約期間は3〜6カ月が一般的とされています。契約期間が短いため、稼働が始まったら早い段階で次の探索を並行させないと、契約終了と同時に空白期間が生まれやすくなります。
資金繰りの面では、支払サイトが月末締め翌月末払い(約40日)を標準としていることも押さえておきたい点です。稼働初月の報酬が入金されるのは翌月末になるため、独立直後は入金までの生活費と経費を、あらかじめ用意しておくと安心です。翌月15日払いは業界の最速水準とされ、フリーランス新法により支払サイトは原則60日以内に制限されています。
複数案件を掛け持ちする際の注意点
掛け持ちは、稼働率の合計、守秘義務、競合関係の3点を契約前に確認すれば、実務上成立しやすくなります。
提示される単価は原則100%稼働の換算で、実際の収入は稼働月数や稼働率に大きく左右されます。稼働率が低い案件も存在し、Strategy Consultant Bankでは稼働率40%未満の案件が取り扱い全体の約25%を占めるとされています。M&A系など稼働20〜50%の案件では、複数案件の同時進行が可能なケースもあります。
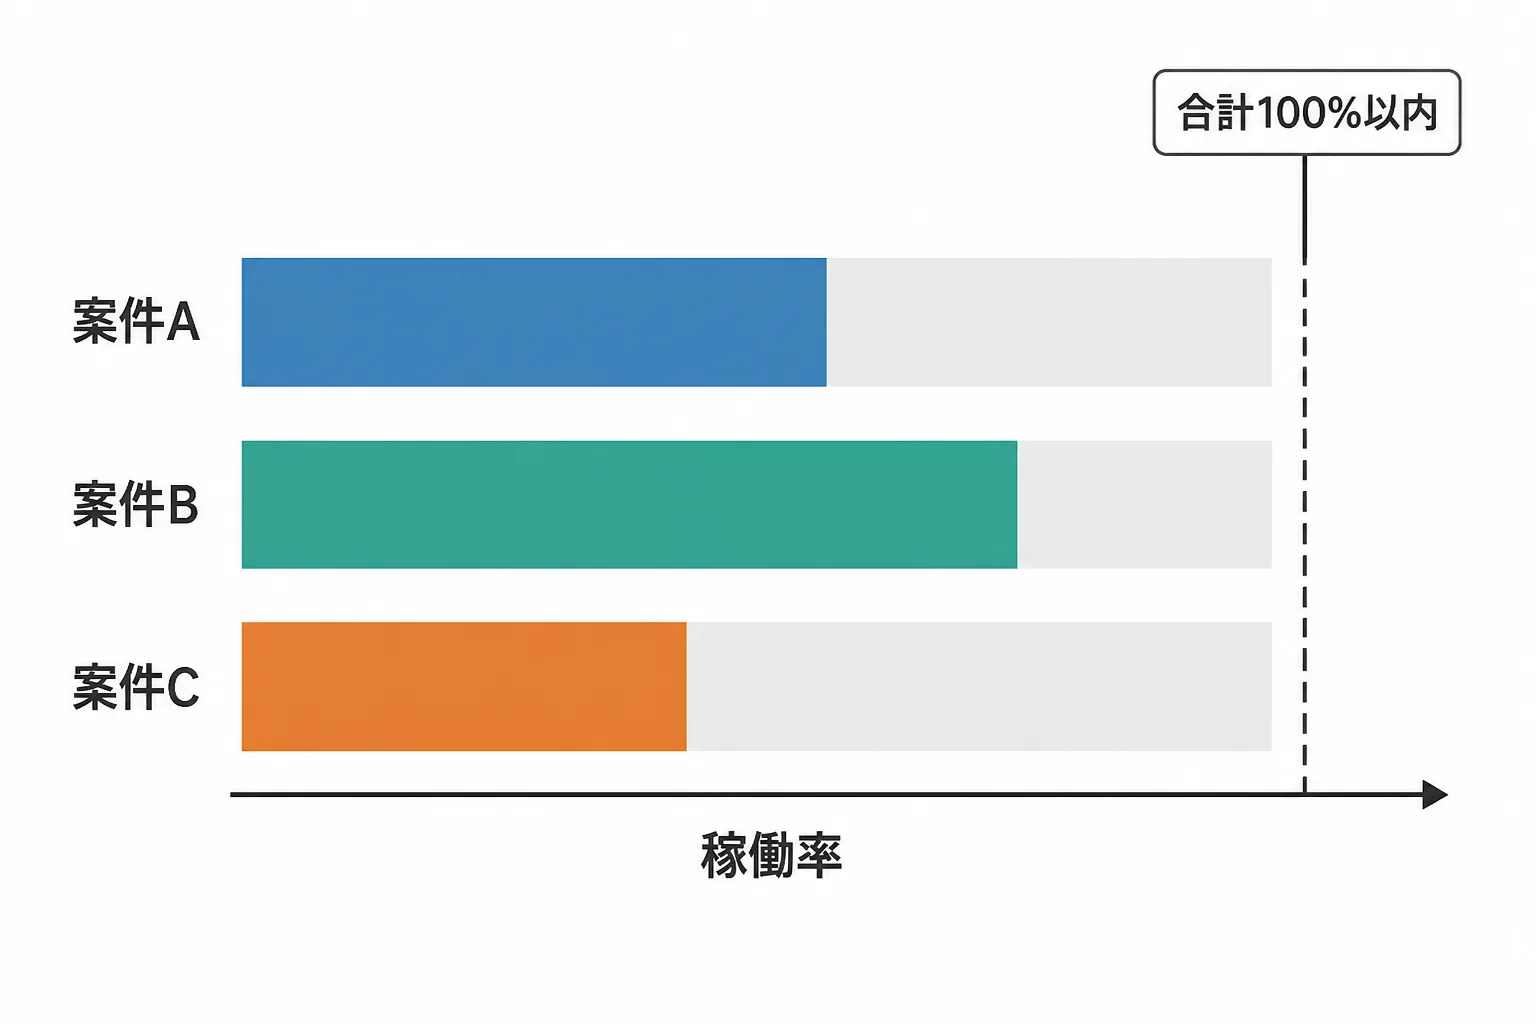
掛け持ちの前に確認したい項目を、次の表にまとめます。
確認項目 | 見るポイント |
|---|---|
稼働率の合計 | 各案件の稼働率を足して、上限を超えないか。会議や定例の時間帯が重ならないか |
副業・兼業の扱い | 契約書で他案件の受託が制限されていないか。稼働時間の指定があるか |
守秘義務 | 従業員の個人情報や給与データを扱う場合、データの保管場所と持ち出しの範囲が決まっているか |
競合関係 | 同業のHRテックベンダーや競合企業の案件を同時に受けても問題がないか |
契約形態 | 準委任か請負か。準委任は業務遂行そのものが対象で、成果物の完成義務は負いません |
人事領域の案件は、従業員の個人情報や給与情報といった機密性の高いデータを扱う場面が多くなります。案件ごとにデータを分けて管理し、端末や保管場所を混在させない運用が重要です。契約条項の解釈に迷う場合は、弁護士などの専門家に確認することをおすすめします。
年収の見積もりでは、月額単価を単純に12倍しないことも大切です。年間のアベイラブル(空白)期間を2カ月として稼働率約83%を前提にするのが一般的で、常に100%稼働とは限りません。掛け持ちで稼働率を分けている場合も、合計の稼働月数で見積もると実態に近づきます。単価の目安はHRテックコンサルタントの単価相場で確認できます。
まとめ:HRテックコンサルタントとして案件を継続的に獲得する
HRテックコンサルタントとして案件を継続的に獲得する近道は、エージェント登録を軸に人脈・リファラルを並行させ、制度の動きと結びついた実績を示すことです。
- エージェントは総合型と特化型を組み合わせて2〜3社に登録し、非公開案件への窓口を確保する
- 前職や元同僚には、得意領域を具体的に伝えておき、紹介を受けやすい関係を保つ
- 実績は課題・役割・規模・成果の4要素で書き、人的資本の開示項目との接点を示す
- 契約期間は3〜6カ月が一般的なため、稼働中から次の案件を探し、掛け持ちでは稼働率の合計を管理する
案件獲得の方法は、業界の動きや制度の変更に応じて変わっていきます。契約や税務の判断が必要な場面では、専門家にも確認しながら進めてください。
出典・参考情報
- 金融庁「サステナビリティ情報の開示に関する特集ページ」(2026-09-30参照)
- 金融庁「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について(2026-09-30参照)
- 金融庁「人的資本可視化指針(改訂版)」の公表について(2026-09-30参照)
本記事のデータは2026年9月時点の情報に基づきます。制度や各社の条件は変動するため、最新情報は各エージェント・専門家に直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す