
資金調達支援コンサルタントとして独立する際は、融資・エクイティ・補助金という支援類型ごとに専門性と規制対応が異なる点への理解が欠かせません。本記事では、支援類型別に求められる専門性と単価構造の違い、紹介料に関わるコンプライアンス上の論点、独立後に案件を継続受注するための動き方を、コンサルタントの歩み編集部の独自調査を交えて整理します。独立に踏み出す前に確認すべきことと、独立の適性を判断する視点もあわせて解説します。
資金調達支援で独立するコンサルタントが押さえる論点|案件の実態と準備すべきこと
この記事の結論・要点
資金調達支援コンサルタントとして独立できるかどうかは、支援類型を絞り込めているかと、紹介料に関わる規制を理解しているかの2点で大きく変わります。
資金調達支援コンサルタントとして独立する前に確認すべきこと
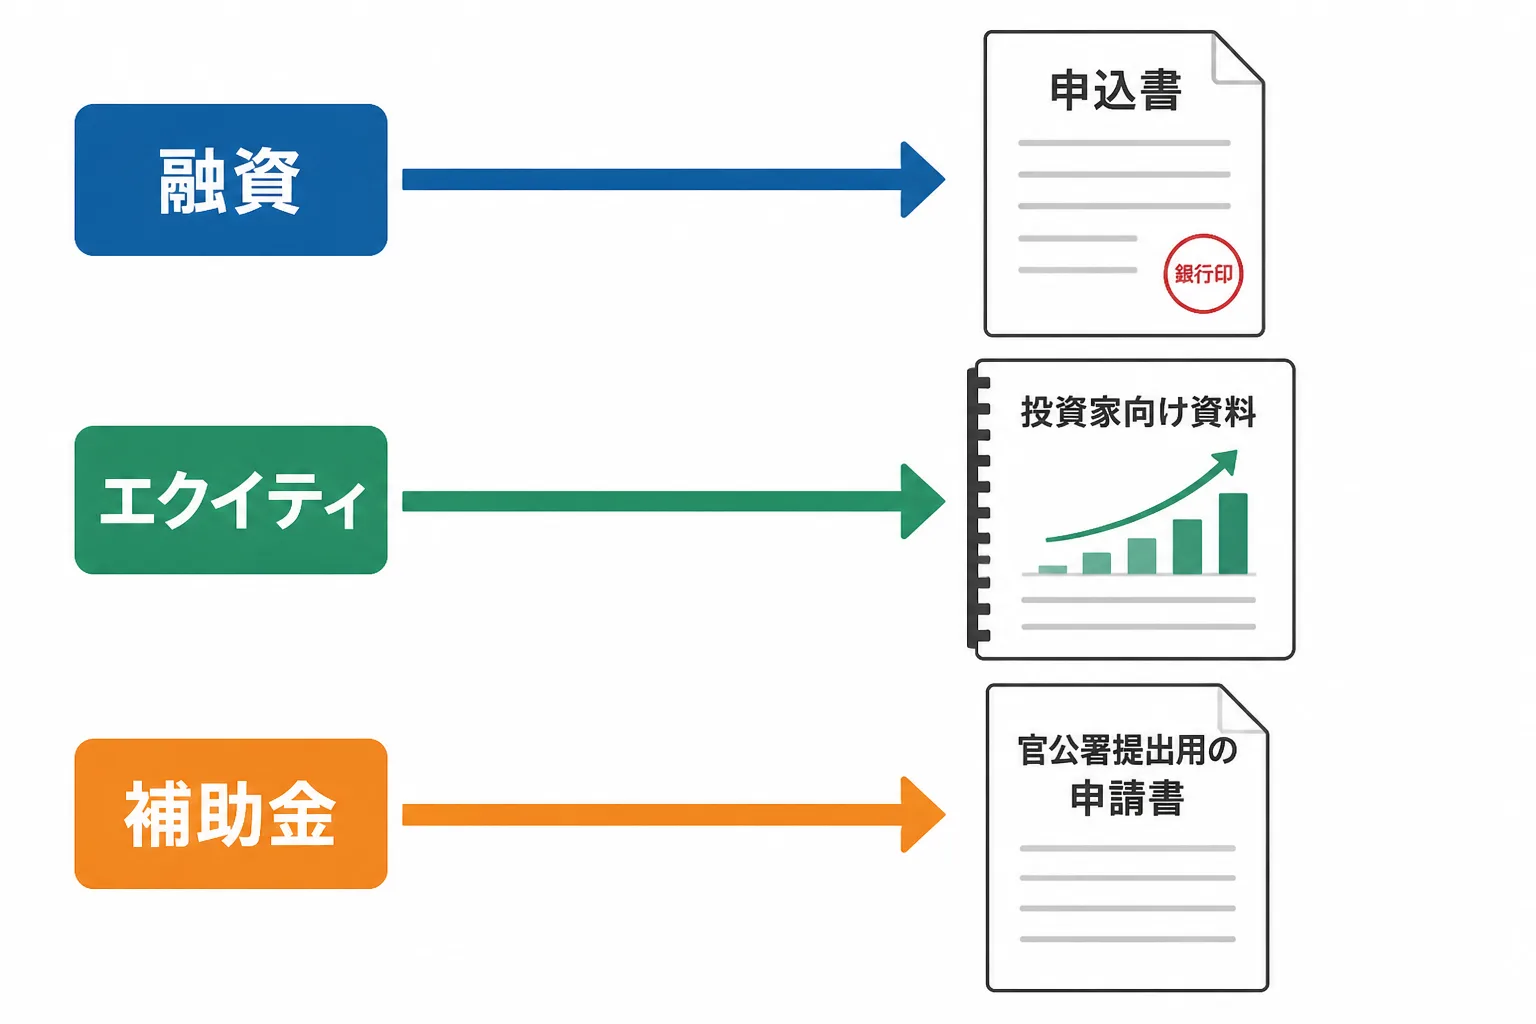
資金調達支援と一口にいっても、公的融資の申請支援、VC・エンジェルとのエクイティ調達支援、補助金・助成金の申請支援では、必要な専門知識も関わる規制も異なります。独立前には、自分がどの類型を主戦場にするのか、紹介料や成功報酬を受け取る場合にどの法律の適用範囲に入り得るのか、既存の人脈(金融機関・VC・士業)をどこまで持っているのかの3点を整理しておくことが実務上の出発点になります。支援類型を絞らずに「資金調達なら何でも支援します」という立ち位置で独立すると、専門性の訴求が弱くなり、紹介元からの評価も得にくくなる点に注意が必要です。
独立の適性を判断する視点
独立の適性を判断するうえで重要なのは、支援類型に対応する実務経験の深さと、金融機関・VC・士業との既存の関係性です。フリーランスコンサルタント全体では、独立時の年齢層は20代後半〜30代前半が主流とされ、大手企業を複数社経験してから独立するパターンが多く見られます(編集部調べ・ドメイン知識ベース)。資金調達支援の場合も、銀行・VC・事業会社の財務部門での実務経験を土台に、特定の支援類型で継続的に成果を出せる見込みがあるかどうかが、独立初期の受注可否を左右すると考えられます。
資金調達支援の類型と求められる専門性
資金調達支援は融資・エクイティ・補助金の3類型に大別でき、それぞれ必要な専門性と関わる規制がまったく異なります。
融資系(公的融資・銀行融資)支援
融資系支援では、日本政策金融公庫の制度融資と民間金融機関・信用保証協会付き融資の使い分けに関する知識が中心になります。日本政策金融公庫の「新規開業・スタートアップ支援資金」は、融資限度額7,200万円、返済期間は設備資金20年以内・運転資金10年以内、据置期間は最大5年に設定できる制度です(日本政策金融公庫「新規開業・スタートアップ支援資金」)。融資系支援コンサルタントには、事業計画書・資金繰り表の作成支援に加えて、対象企業の状況にどの制度が合うかを見極める目利き力が求められます。この分野はかつての「新創業融資制度」から名称・要件の整理が重ねられてきた経緯があり、制度は随時見直されるため、支援時には最新の公募要領を都度確認する姿勢が欠かせません。
エクイティ系(VC・エンジェル対応)支援
エクイティ系支援では、事業計画・資本政策の設計に加えて、投資家向け資料の作成やVC・エンジェル投資家の紹介まで担う場合があります。未公開株式やファンド持分の取得に向けて投資家への募集・媒介を行う場合、内容によっては金融商品取引法上の第二種金融商品取引業の登録対象になり得ます(第二種金融商品取引業協会の説明による)。事業計画のブラッシュアップや資料作成の支援にとどまるのか、投資家への直接的な勧誘・仲介まで踏み込むのかによって必要な登録の有無が変わってくる点は、独立前に整理しておくべき重要な論点です。
補助金・助成金申請支援
補助金・助成金は返済義務のない資金調達手段として支援ニーズが根強い一方、申請書類の作成を有償で代行する業務は、官公署に提出する書類の作成として行政書士の独占業務に該当し得ます(行政書士の独占業務に関する解説記事による)。令和8年(2026年)1月に施行された改正行政書士法では、報酬の名目を問わず無資格者による代行が制限される方向で明確化されており、独立準備の段階で自分の支援範囲が「相談・助言」にとどまるのか「作成代行」に踏み込むのかを切り分けておく必要があります。中小企業向けの補助金は事業再構築補助金の新規公募が終了し、後継制度である新事業進出・ものづくり商業サービス補助金への統合が進むなど制度改編も頻繁なため(中小企業支援機関の解説記事による)、支援対象とする補助金の最新の公募状況を継続的に追う姿勢も欠かせません。
独立前に整理すべき利益相反・コンプライアンスの論点
資金調達支援は紹介料に法規制が関わる領域のため、独立前に自分の業務がどの許認可の対象になり得るかを整理しておく必要があります。
紹介料・仲介に関する規制の理解
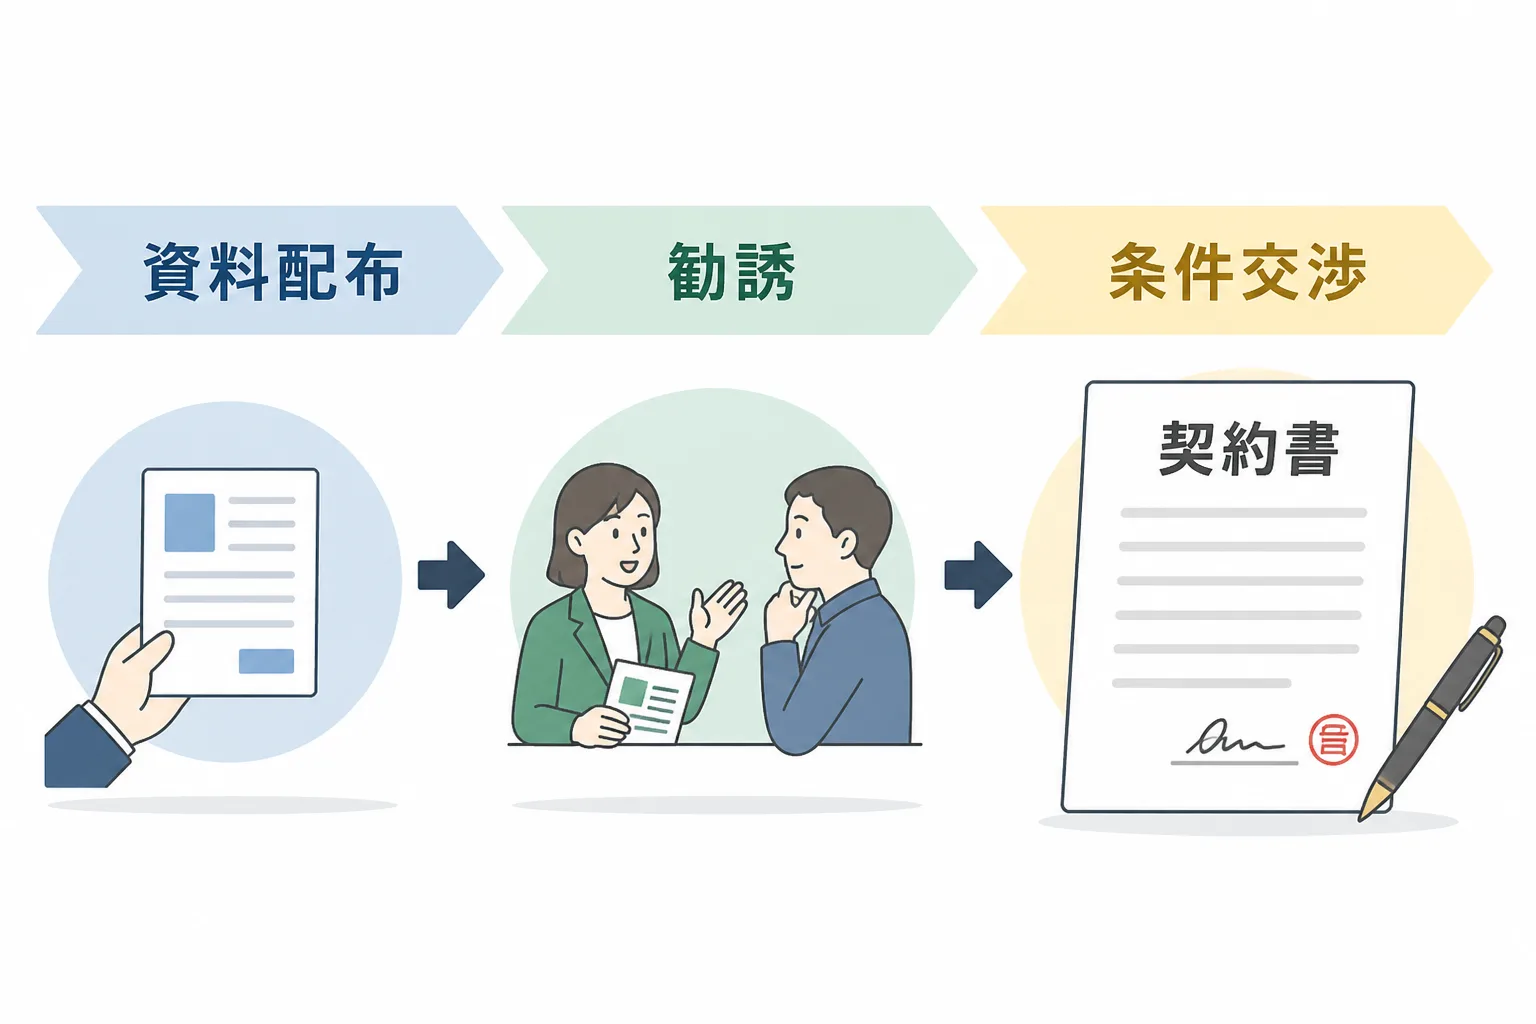
融資を受けたい事業者のために、銀行融資等の契約締結の勧誘や条件交渉まで行う場合は、貸金業法上の「媒介」に該当し得るため、無登録での有償紹介は貸金業登録の要否を検討する必要があります(金融庁の監督指針による)。単に金融機関のパンフレットを配布したり、顧客からの申込書を取り次いだりするだけであれば媒介に該当しないとされていますが、条件交渉や契約締結の勧誘に踏み込むかどうかで扱いが変わる点には注意が必要です。エクイティ系支援における投資家への募集・仲介は金融商品取引法上の登録、補助金・助成金の申請代行は行政書士法上の独占業務に、それぞれ触れ得る点も念頭に置く必要があります。成功報酬の金額や割合の設計を含め、個別の契約形態がどの法律のどの規定に抵触し得るかは事案ごとに判断が分かれるため、独立準備の段階で弁護士や行政書士など専門家に個別に確認することを強くおすすめします。
支援類型別の単価構造の違い
単価は顧問型か成功報酬型かで大きく変わり、支援類型によって適した報酬形態も異なります。
顧問型と成功報酬型の使い分け
顧問型は月額固定で継続的に財務戦略・資金繰りの相談に応じる契約形態で、融資・補助金・エクイティを横断した継続的な支援に向いています。成功報酬型は融資実行額や調達額に連動して報酬を受け取る形態で、単発の資金調達プロジェクトに向いていますが、契約形態によっては貸金業法など紹介料に関わる規制の適用範囲に入り得るため、報酬条件は契約書に明文化し専門家の確認を経ておくことが望ましいです。フリーランスコンサルタント全体では、月額単価のボリュームゾーンは100万〜150万円程度が目安とされています(編集部調べ・ドメイン知識ベース)。資金調達支援に特化した単価の公表統計は確認できていないため、この水準はあくまで隣接領域からの参考値である点にご留意ください。より詳しい単価の考え方は財務コンサルタントの単価相場でも整理しています。
独立後の案件を継続受注するための動き方
資金調達支援は紹介経由の受注が中心となるため、金融機関・士業とのネットワークとエージェント活用を並行させる動き方が現実的です。
士業・金融機関との連携関係の作り方
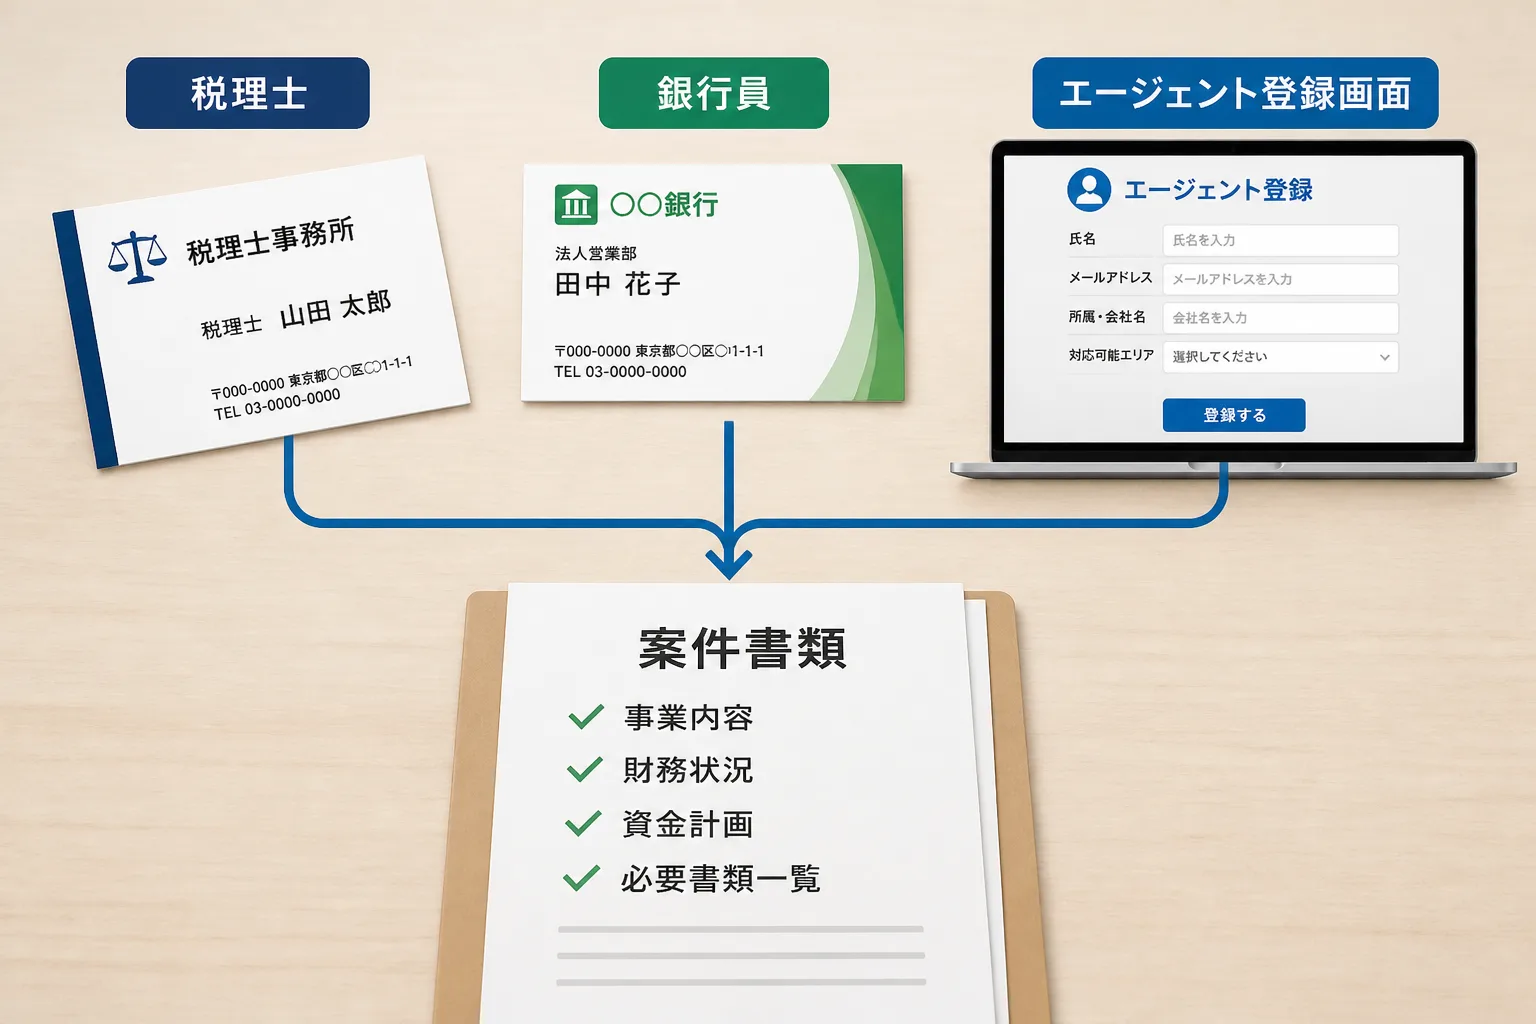
資金調達支援の案件は、税理士・中小企業診断士・地域金融機関の担当者からの紹介を起点に生まれるケースが多く見られます(コンサルタントの歩み編集部独自調査)。大手企業や金融機関は与信・機密保持の都合から個人と直接契約しないケースが多く、法人であるエージェントを介した受注ルートが実務上の基本になります(編集部調べ・ドメイン知識ベース)。独立初期は、案件数の多い総合型エージェント1〜2社と、自分の専門領域に強い特化型エージェント1社を組み合わせて登録し、並行して税理士・中小企業診断士との相互紹介関係を育てていく進め方が現実的です。
特定業界(スタートアップ/中小企業)への特化戦略
資金調達支援で差別化を図るには、エクイティ系ならスタートアップ、融資・補助金系なら中小企業というように、対象業界を絞り込む戦略が有効です。特定業界に特化することで、士業・金融機関からの紹介時に「どのような案件を任せられる相手か」が伝わりやすくなり、紹介の精度が上がる効果も期待できます。案件獲得の経路そのものは資金調達支援に限らずフリーランスコンサルタント全般で共通しており、詳しい進め方は財務コンサルタントの案件獲得方法でも解説しています。
独立・案件獲得へ踏み出すための準備ステップ
独立準備は、支援類型の絞り込みから専門家への規制確認、ネットワークの棚卸しまでを順番に進めることが現実的です。
- 融資・エクイティ・補助金のうち、自分の実務経験を最も活かせる支援類型を絞り込む
- 想定する支援内容が貸金業法・金融商品取引法・行政書士法のどの適用範囲に触れ得るかを専門家に確認する
- 金融機関・VC・税理士・中小企業診断士など既存の人脈を棚卸しし、紹介元になり得る相手を洗い出す
- 総合型・特化型のエージェントに2〜3社登録し、案件の土台をつくる
- 顧問型・成功報酬型それぞれの契約書ひな形と、成功報酬の算定条件を明文化した書式を整備する
よくある質問
資金調達支援コンサルタントとしての独立についてよく寄せられる疑問について、実務的な考え方を整理します。
未経験でも資金調達支援コンサルタントとして独立できますか
Q. 未経験でも資金調達支援コンサルタントとして独立できますか。
融資・エクイティ・補助金いずれの類型も、金融機関やVC、行政窓口とのやり取りの実務経験が土台になるため、未経験のまま独立するのは難易度が高いと考えられます。銀行・VC・事業会社の財務部門などで資金調達実務に一定期間携わり、支援類型を1つに絞り込んだうえで独立を検討する進め方が現実的です。
成功報酬の割合はどのくらいが一般的ですか
Q. 成功報酬の割合はどのくらいが一般的ですか。
成功報酬の割合は契約ごとに個別交渉で決まるのが実情で、資金調達支援全体を通じた公的な統計は確認できていません。報酬設計によっては貸金業法など関連法の適用範囲に触れ得るため、割合の水準そのものより、契約書に報酬条件を明文化し専門家の確認を経ることを優先すべきです。
補助金申請の代行は誰でもできますか
Q. 補助金申請の代行は誰でもできますか。
補助金申請書類の作成を有償で代行する業務は行政書士の独占業務に該当し得るため、無資格のまま代行業務を請け負うことは避ける必要があります。申請書の書き方に関する一般的な助言や相談にとどめるのか、作成代行まで担うのかを、独立前に整理しておくことが重要です。
独立初期に必要な資格はありますか
Q. 独立初期に必要な資格はありますか。
資金調達支援コンサルタントとして必須とされる資格は現時点で確認できていませんが、支援類型によっては中小企業診断士・税理士・行政書士との連携や資格取得が実務上有利に働く場合があります。どの資格が必要かは自分が担う支援類型と業務範囲によって変わるため、独立前に整理した支援範囲に応じて検討することをおすすめします。
出典・参考情報
- 金融庁「金融サービス仲介業者向けの総合的な監督指針」(貸金業貸付媒介業務)(2026-09-19参照)
- 日本政策金融公庫「新規開業・スタートアップ支援資金」(2026-09-19参照)
- 伊藤塾コラム「行政書士の独占業務一覧」業務範囲やできない事について解説(2026-09-19参照)
- 第二種金融商品取引業協会「第二種金融商品取引業とは」(2026-09-19参照)
- 株式会社Higurashi&Company「中小企業新事業進出補助金」解説記事(2026-09-19参照)
本記事のデータは2026年9月19日時点の情報に基づきます。融資・補助金制度や関連法令は随時見直されるため、実際の申請・契約にあたっては各制度の公式情報や弁護士・行政書士など専門家に直接ご確認ください。本記事は一般的な情報提供を目的としており、個別の法的判断を保証するものではありません。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す