
フィンテックコンサルタントとしてフリーランス独立後に案件を獲得するには、エージェント登録を起点にしながら、人脈からの紹介と直接営業を段階的に組み合わせることが定石です。本記事では、フィンテック領域の需要動向、経路別の獲得方法の実際、実績の見せ方、単価・契約形態の相場観までを実務目線で整理します。
フィンテックコンサルタントの案件獲得方法|フリーランスで仕事を得るには
フィンテック分野でフリーランスコンサルタントとして案件を獲得する方法
フィンテック分野で案件を獲得するには、金融領域特有の需要動向を理解した上で、自分の実務経験を具体的な強みとして棚卸しすることが出発点になります。
フィンテックコンサルタント市場の需要動向
フィンテック領域は国内フリーコンサル市場の中でも単価水準・案件数の両面で伸びている分野であり、金融機関のデジタル対応ニーズが独立コンサルタントの需要を押し上げています。
IMARC Groupの調査によると、日本のフィンテック市場規模は2025年時点で105億米ドル、2034年には326億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.00%での拡大が見込まれています(出典:IMARC Group「Japan Fintech Market」、2026年2月発表)。フリーランス案件情報サイトの集計でも、フィンテック関連の案件掲載数は2026年9月15日時点で854件に上っており、金融・保険業界向けの案件を含めると母数はさらに広がります(出典:フリーランスHub「FinTechのフリーランス案件・求人一覧」)。
業種別の月額単価水準で見ても、金融(銀行・証券・保険)領域は160〜220万円とAI・データ領域と並ぶ最高水準にあり、フィンテックコンサルタントはこの金融領域の単価帯に位置づけられます(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価」)。背景には、戦略・DX・IT・データ・AIといった高度人材の構造的な不足があり、企業がプロジェクト単位で専門人材を活用する動きが金融業界でも広がっている点が挙げられます(出典:ドメイン知識ベース「高度人材の構造的不足」)。
求められるスキル・実務経験の棚卸し
フィンテック領域で評価されるのは、金融業務知識とITプロジェクト推進経験を掛け合わせた実務経験であり、下表のように自分の経験を棚卸しすると強みが伝わりやすくなります。
領域 | 具体例 |
|---|---|
金融ドメイン知識 | 勘定系・決済システム、資金移動、KYC/AML(本人確認・マネーロンダリング対策)、証券・保険の業務フロー |
技術・システム知識 | BaaS(Banking as a Service)のAPI連携、クラウド移行、データ基盤構築、セキュリティ・規制対応 |
プロジェクト推進経験 | 要件定義、ベンダー管理、複数ステークホルダー調整、規制対応スケジュールの管理 |
ビジネス知識 | 金融機関の意思決定プロセス、コンプライアンス、収益モデルの理解 |
自分の経験がどの領域に強みを持つかを整理し、職務経歴書やプロフィールでは「金融領域×IT導入」のように組み合わせで示すことで、エージェントや紹介先が案件をマッチングしやすくなります。
案件を獲得する3つの経路(エージェント・人脈・直接営業)
フィンテックコンサルタントの案件獲得は、エージェント登録を土台に人脈からの紹介を並行し、直接営業は実績が積み上がった段階で取り入れる順序が現実的です。
上場企業や大手金融機関、コンサルティングファームは与信審査・機密保持・請求処理の都合からフリーランス個人と直接契約しないケースが多く、法人であるエージェントを介した契約が実務上の基本ルートになっています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。
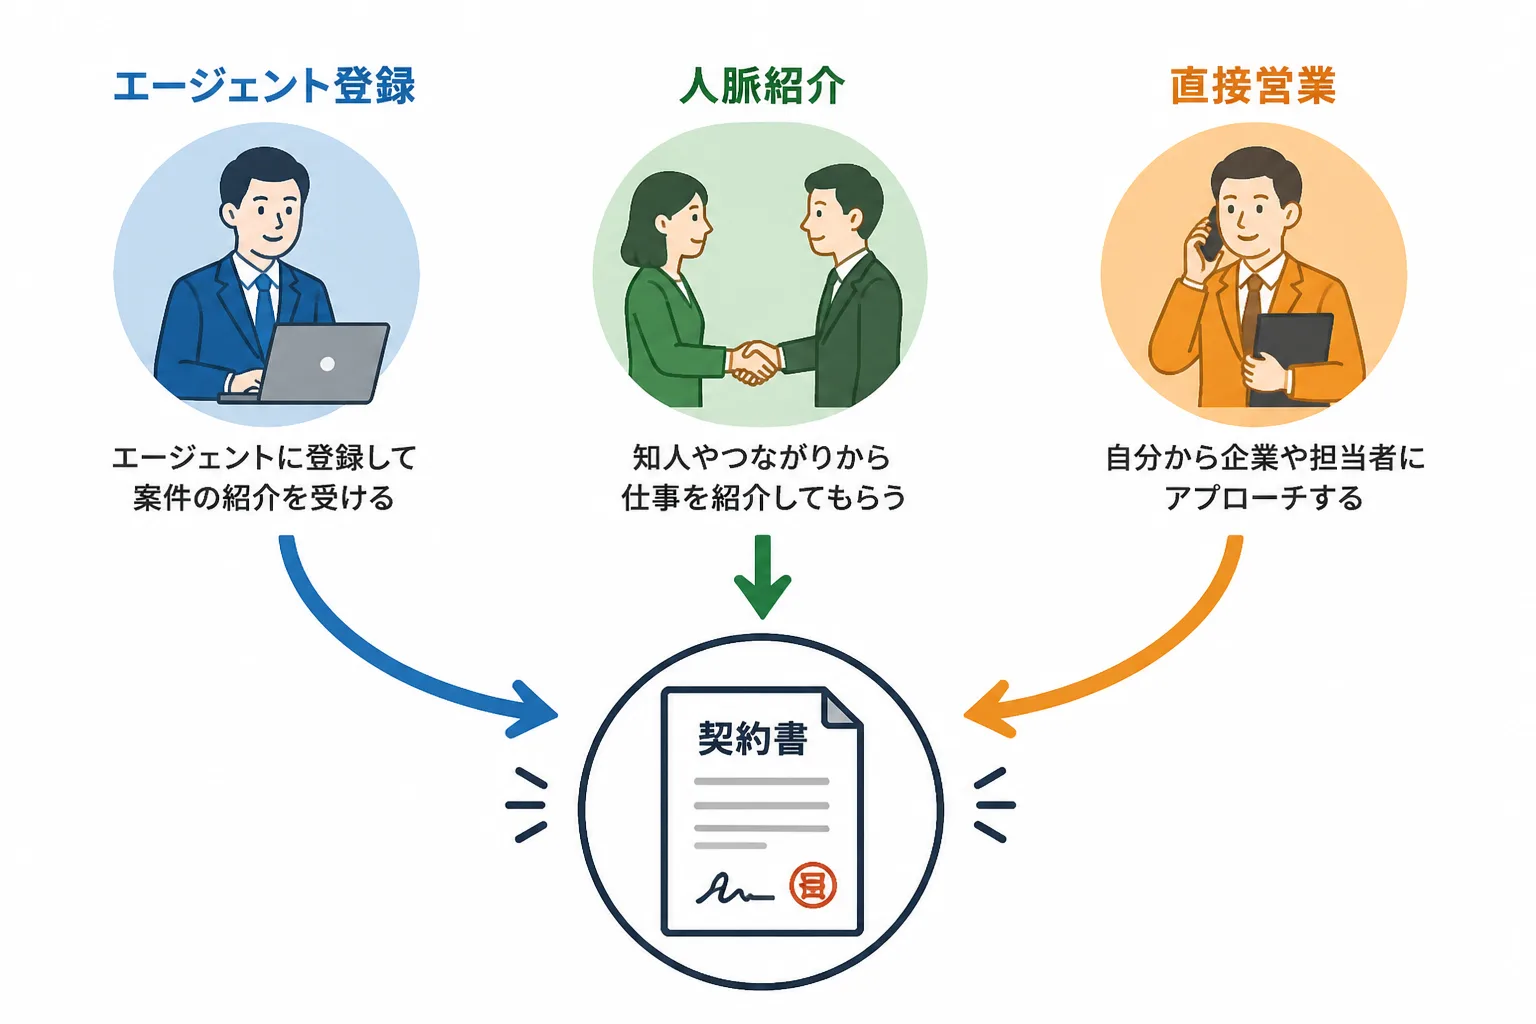
エージェント経由のメリット・デメリット
エージェント経由の最大のメリットは、与信面で直接契約が難しい金融機関の案件にもアクセスできる点にあり、デメリットは中間マージンの分だけ実質単価が下がる点です。
中間マージンの相場は一般に20〜30%程度とされ、コンサル特化型エージェントの多くは非公開としています(出典:ドメイン知識ベース「エージェントのマージン相場」)。独立初期は、案件数の多い総合型エージェント1〜2社と、金融・フィンテック領域に強みを持つ専門型エージェント1社を組み合わせた2〜3社への登録が定石とされています(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。例えばProConnectは新規案件数が毎月500件以上、支払サイトは9営業日と業界内でも早い水準にあり、フリーコンサルタント.jpやハイパフォコンサルといった総合型エージェントと組み合わせて使われるケースがあります(出典:ドメイン知識ベース「ProConnectの公開情報」)。より詳しい各社の比較はエージェント比較を見るで確認できます。
人脈・リファラルでの案件獲得の実際
人脈・リファラル経由の案件は仲介コストがかからず単価を確保しやすい一方、金融業界特有の閉鎖性から、前職での信頼構築が結果を大きく左右します。
独立前に築いた金融機関の担当者やコンサルティングファーム時代の同僚との関係が、独立後最初の案件につながるケースが少なくありません。金融業界は情報管理への意識が高く、紹介元が「守秘義務を守れる相手か」を重視するため、独立前後に自分がどのような経験を積んで独立したのかを具体的に伝えておくことが紹介の起点になります。コンサルタントの歩み編集部が経路別の傾向を整理したところ、フィンテック領域では人脈経由の案件は単価水準がエージェント経由よりやや高くなる一方、案件数自体は限られる傾向があり、エージェントとの併用が現実的な組み合わせになっています(編集部独自調査)。
直接営業による案件獲得は、実績と信用が積み上がった段階で少数を目指す位置づけが現実的です。金融機関は取引先の与信審査が厳格なため、独立直後から直接契約を主軸に据えるのは難易度が高く、まずはエージェント経由や紹介で実績を重ね、複数の取引実績を経てから自社サイトやポートフォリオ経由の直接問い合わせに対応できる体制を整える順序が現実的です(出典:ドメイン知識ベース「案件獲得の基本ルート」)。
フィンテックコンサルタントとして評価される実績の見せ方
フィンテックコンサルタントとしての評価は、担当したプロジェクトの規模や役割をどれだけ具体的に言語化できるかで大きく変わります。
提案資料・実績サマリの作り方
実績サマリは、担当領域・役割・成果を1プロジェクト1枚で整理し、金融機関特有の制約条件にどう対応したかを添えると説得力が増します。
項目 | 記載例(架空の事例) |
|---|---|
プロジェクト概要 | 地銀の勘定系システム更改に伴うBaaS API連携の要件定義・ベンダー管理 |
担当役割 | PMOとして要件定義〜ベンダー選定を主導し、規制対応スケジュールの調整を担当 |
期間・規模 | 8カ月・関係者20名規模のプロジェクト |
成果 | 規制対応期限内でのリリースを実現し、要件変更による手戻りを事前調整で抑制 |
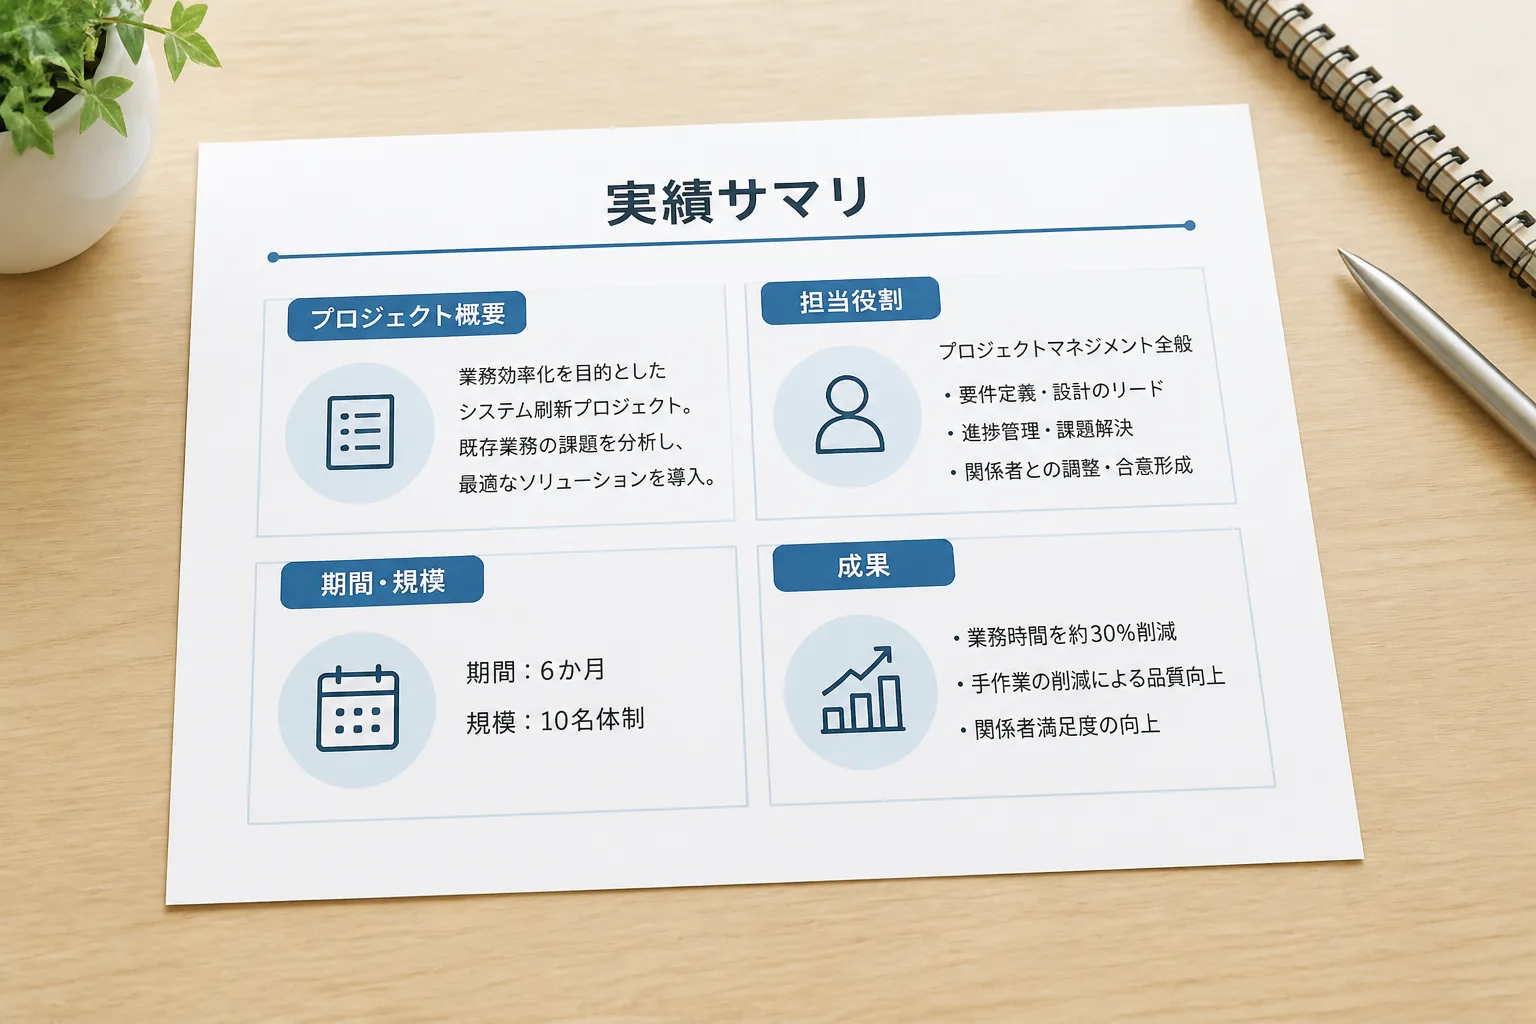
案件情報や取引先名を具体的に開示できない場合は、業界・規模感・自分の役割を抽象化した架空の事例に置き換えた上で、対応した課題の種類と成果を明確にすることが実務上有効です。
案件獲得でよくある失敗と対処法
案件獲得でつまずく典型パターンは、経路を1つに絞りすぎることと、金融業界特有の商習慣を考慮せずに動くことの2つに整理できます。
- 失敗: 直接営業だけで案件を探そうとする 対処: まずエージェント2〜3社に登録して実績の土台を作ってから、直接営業に範囲を広げる
- 失敗: 一般的なITコンサルの経験だけを訴求し、金融特有の知識を示さない 対処: 勘定系・規制対応など金融領域固有の経験を職務経歴書で明示する
- 失敗: 複数エージェントの提示条件を比較せず1社の提示をそのまま受け入れる 対処: 同条件を複数社に確認し、マージン水準を踏まえた実質単価で比較する
- 失敗: 守秘義務を意識せず前職の具体的な取引先名をSNS等で発信してしまう 対処: 発信内容は架空の事例に置き換え、守秘義務の範囲を事前に確認する
単価・契約形態の相場観
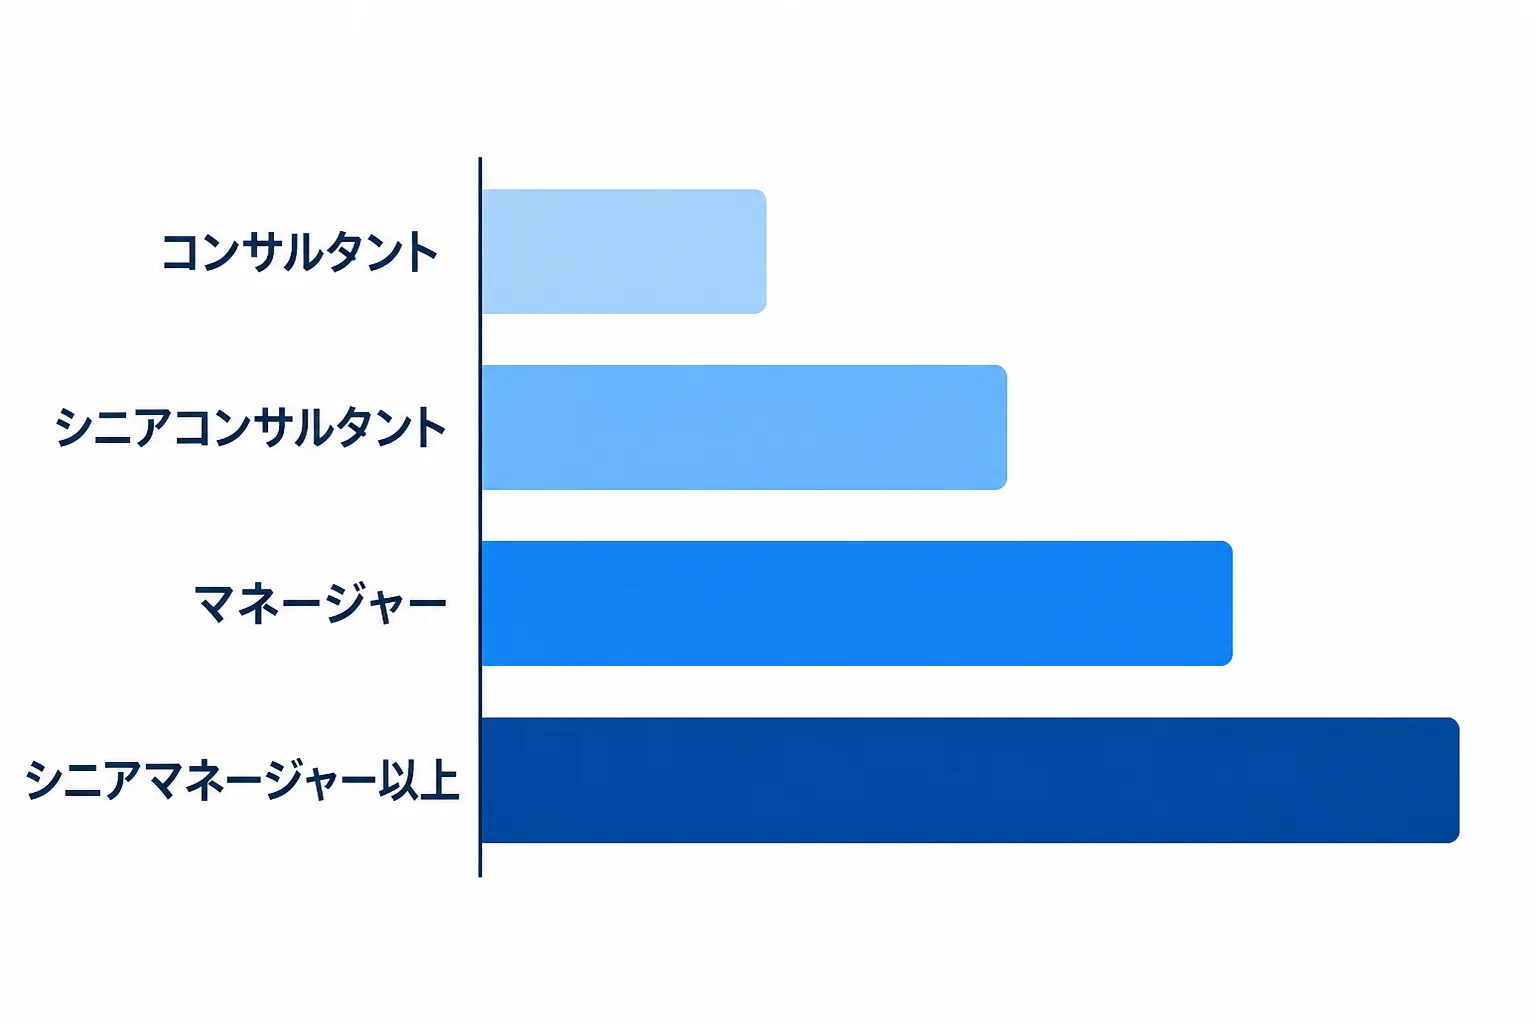
フィンテックコンサルタントの月額単価は金融領域の水準に沿って120万円台から250万円程度まで幅があり、契約形態は準委任契約が中心です。
職位 | 月額単価の目安 |
|---|---|
コンサルタント | 120万円程度 |
シニアコンサルタント | 150万円程度 |
マネージャー | 180万円程度 |
シニアマネージャー以上 | 200〜250万円程度 |
職位別の月額単価は、コンサルタント120万円程度、シニアコンサルタント150万円程度、マネージャー180万円程度、シニアマネージャー以上200〜250万円程度が実勢目安です(出典:ドメイン知識ベース「レベル別の月額単価・年収」)。「高単価」と呼べる水準は月額200万円以上が目安とされ、これはSAP/ERPや上流工程、シニアマネージャー以上のポジションで実現しやすい水準です(出典:ドメイン知識ベース「『高単価』と呼べる水準の基準」)。金融・AI領域はこの上限帯に該当しやすい業種にあたります。
フリーコンサル案件全体のボリュームゾーンは月額100〜150万円であり、フィンテックコンサルタントの水準はこのボリュームゾーンからやや上振れした位置づけになります(出典:ドメイン知識ベース「フリーコンサル全体のボリュームゾーン」)。契約形態は業務遂行そのものに報酬が発生し成果物の完成義務を負わない準委任契約が中心で、フリーランスコンサル案件全体のおおむね70〜80%を占めるとされています(出典:ドメイン知識ベース「業務委託契約の形態」)。また、フリーコンサルは法人クライアントとの取引が中心となるため、インボイス登録(適格請求書発行事業者)は実質的にほぼ必須であり、免税事業者のままだと取引先から報酬の値下げを打診されるリスクがあります(出典:ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。個別の税務判断は税理士など専門家に確認した上で進めることをおすすめします。
まとめ:フィンテックコンサルタントとして案件を得るためのロードマップ
フィンテックコンサルタントとして継続的に案件を得るには、金融領域の需要動向を理解した上で、エージェント・人脈・直接営業の3経路を段階的に組み合わせることが欠かせません。
- 金融ドメイン知識とITプロジェクト推進経験を棚卸しし、職務経歴書で組み合わせとして提示する
- 案件数の多い総合型1〜2社と、金融・フィンテック領域に強みを持つ専門型1社の計2〜3社にエージェント登録する
- 前職・元同僚との関係を保ちながら、守秘義務に配慮した発信で人脈経由の案件創出を並行する
- 実績が積み上がった段階で、自社サイトやポートフォリオ経由の直接営業を少数から始める
- 月額単価・契約形態の相場観を踏まえ、複数社の提示条件を比較した上で契約条件を確定する
フィンテック領域は市場規模・需要の両面で拡大が続いており、経路を組み合わせた段階的なアプローチが、フリーランスコンサルタントとしての安定した案件獲得につながります。
出典・参考情報
- IMARC Group「Japan Fintech Market Report by Deployment Mode」(2026-09-15参照)
- フリーランスHub「FinTechのフリーランス案件・求人一覧」(2026-09-15参照)
本記事のデータは2026年9月15日時点の情報に基づきます。単価・案件動向は変動するため、最新情報は各エージェントに直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す