
金融系のコンサルタントがフリーランスとして案件を獲得するには、エージェントへの登録を土台に、前職や取引先からの紹介、クラウドソーシング、情報発信を並行して動かすのが現実的です。本記事では、金融庁の資料から見える需要の背景、4つの案件獲得ルート、エージェントの使い分け、直接契約・人脈経由の進め方、商談準備、継続受注のコツを実務目線で整理します。内容は2026年10月時点の公開情報に基づきます。
金融系コンサルタントの案件獲得方法|フリーランスが実践すべきこと
金融系コンサルタントの案件市場と需要動向
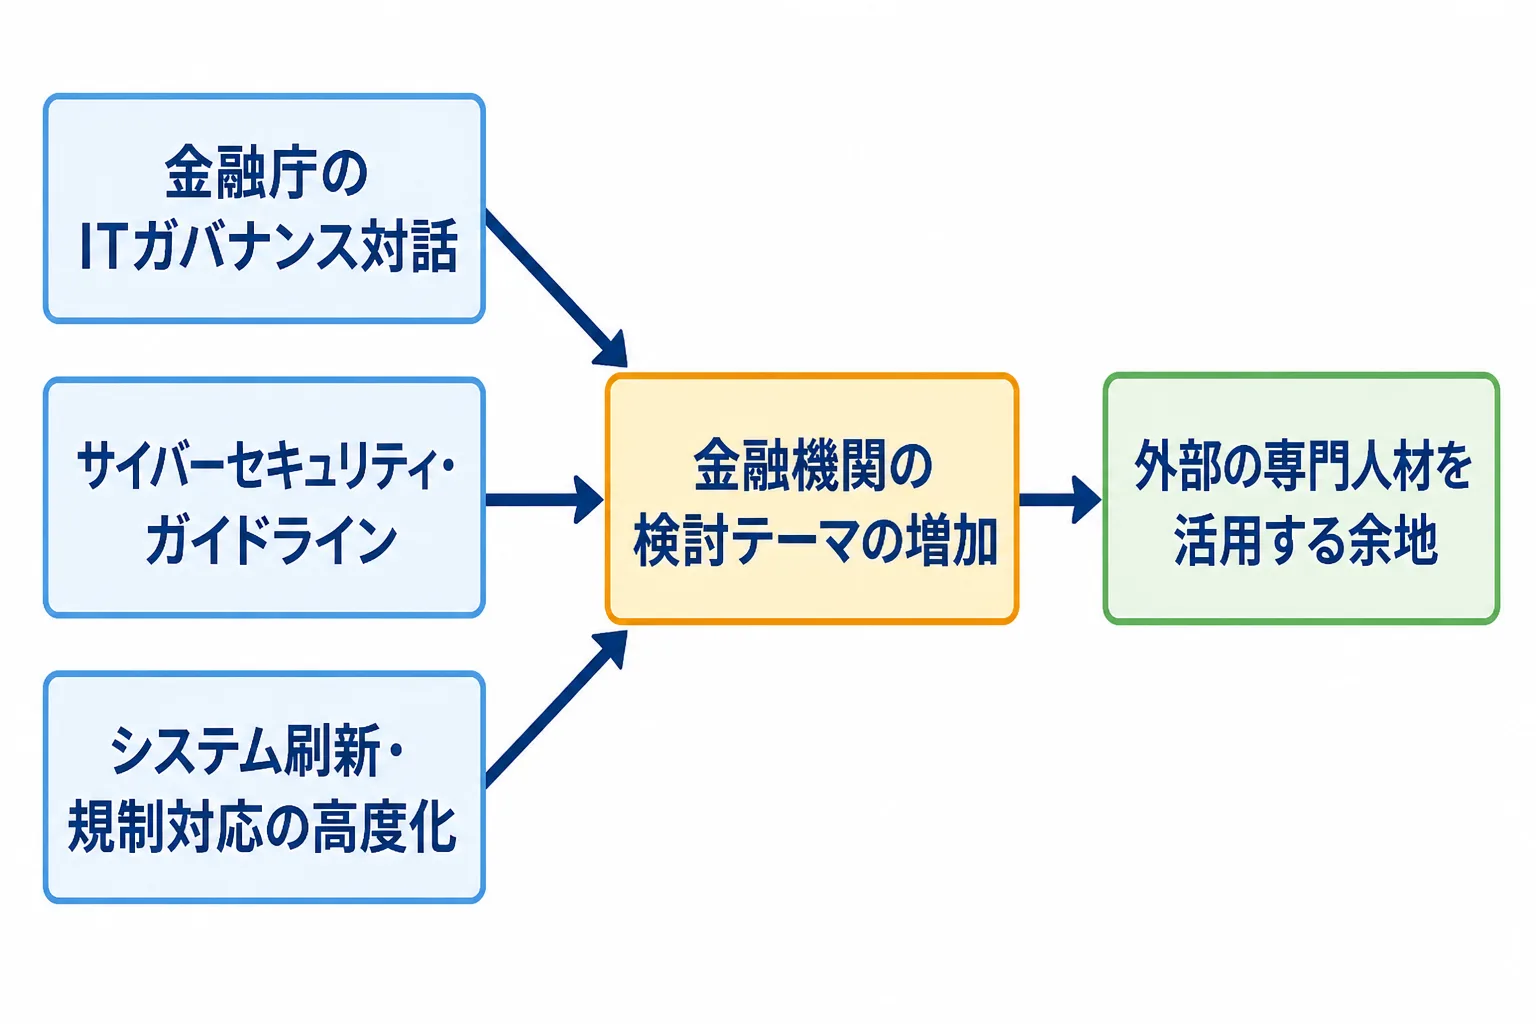
金融系の案件需要は、金融庁が管理態勢の高度化を継続的に求めていることを背景に、システム面・セキュリティ面の検討テーマが増える形で広がる余地があります。ここでは公的資料で確認できる動きと、その読み方を整理します。
直近の需要ドライバーと市場の広がり
需要の背景として、金融庁の公表資料で確認できるのは次の2点です。
- ITガバナンスをめぐる対話:金融庁は2023年6月30日に「金融機関のITガバナンスに関する対話のための論点・プラクティスの整理」第2版を公表しました。技術革新や国際的な議論の進展といった外部環境の変化を踏まえ、関係者との対話を通じて金融検査・監督の継続的な改善に努める方針が示されています(出典:金融庁、2023年6月30日公表)。
- サイバーセキュリティの管理態勢:金融庁は2024年10月4日に「金融分野におけるサイバーセキュリティに関するガイドライン」を公表し、同日から適用しました。主要行から中小・地域金融機関、保険会社、金融商品取引業者、貸金業者などが対象で、外部事業者(サードパーティ)に関するリスクの特定・評価も基本的対応事項に含まれます(出典:金融庁、2024年10月4日公表)。
これらは金融機関に求められる管理水準の変化です。システム刷新の企画、ITガバナンスの整備、サイバー対応の態勢づくり、外部委託先の管理といった検討テーマが金融機関の側に増えることを意味します。こうしたテーマで実務経験を持つ人材が、外部の専門家として求められる余地があると考えられます。
ただし、金融系に限ったフリーランス案件数の公的な統計は、編集部が確認した範囲では見当たりません。案件の規模や件数は、エージェントの担当者への確認や実際の募集内容から個別に見極める必要があります。
フリーランス人材への発注が増えている背景
企業が専門人材をプロジェクト単位で外部から調達する動きは、コンサル市場全般で広がっているとされています。
戦略・DX・IT・データ・AIといった高度人材の絶対数が不足していることが需要を押し上げ、企業がプロジェクト単位で専門人材を活用する動きが拡大していると整理されています(ドメイン知識ベース「高度人材の構造的不足」)。これは金融に特化した数字ではなく、コンサル市場全体の傾向です。
金融分野は、業法や監督指針への理解、機密性の高い情報の扱い、既存の基幹システムとの関係といった前提知識が求められます。そのため、一般的な経営コンサルの経験に加えて、銀行・証券・保険のいずれかで実務に携わった人材は、依頼側から見て選びやすい存在になると考えられます。案件獲得でも、経験を業務や工程の単位で具体的に示せるかどうかが差になります。
フリーランス金融系コンサルタントの主な案件獲得ルート4選
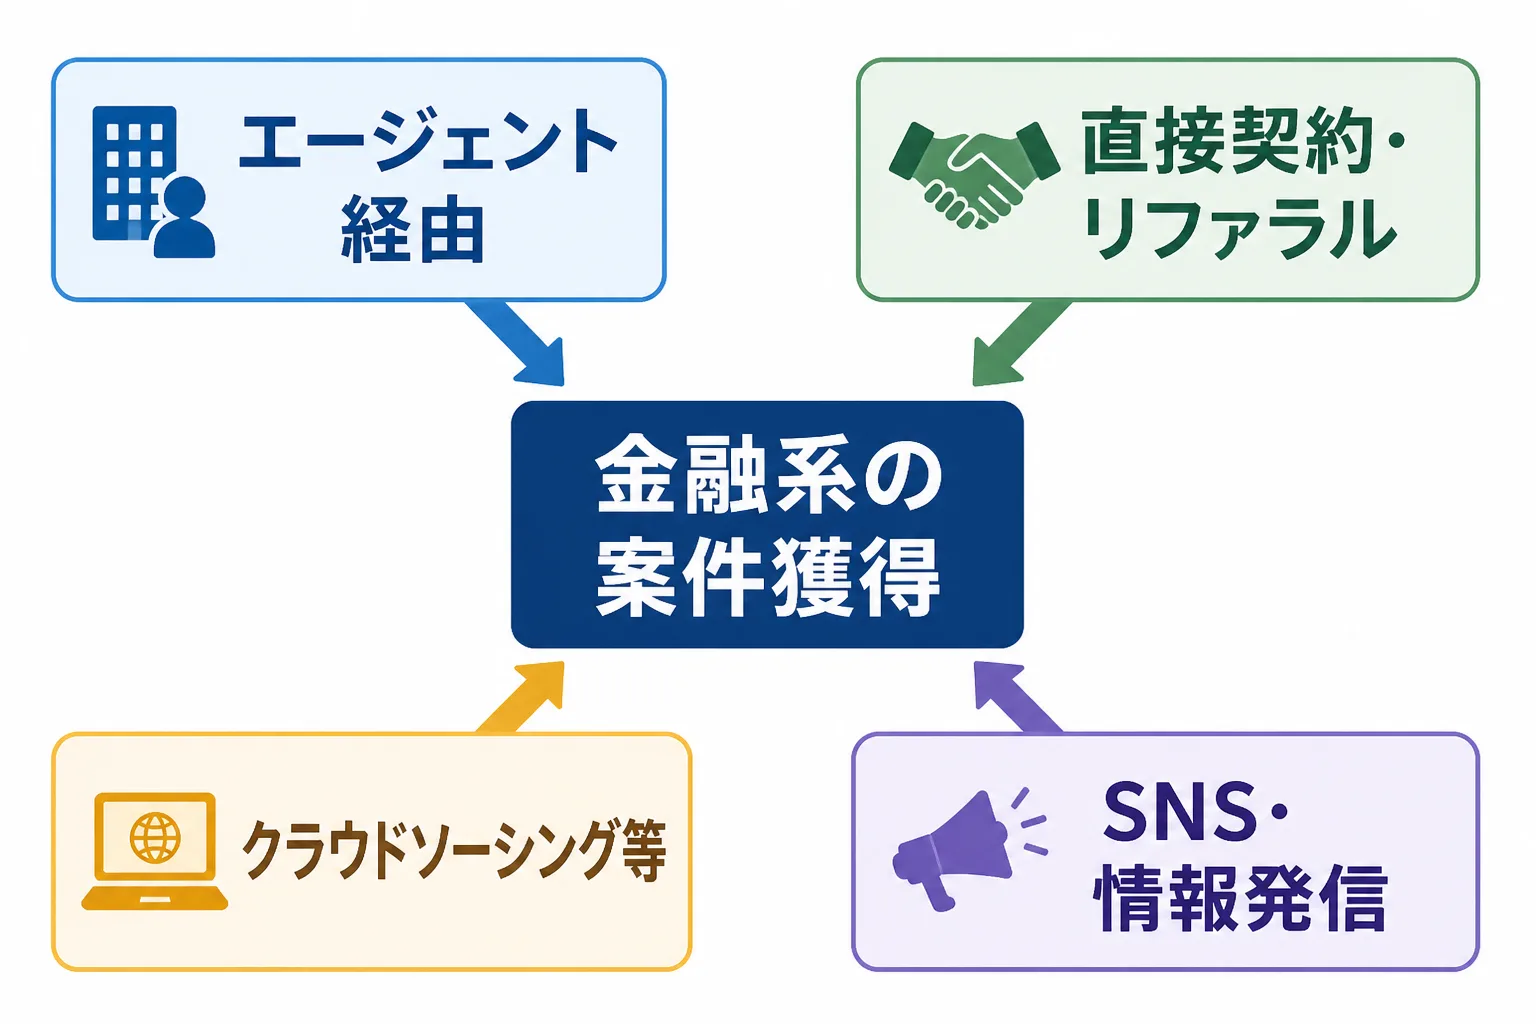
案件獲得の方法は、エージェント経由、直接契約・リファラル経由、クラウドソーシング・案件マッチング経由、SNS・情報発信経由の4つに整理できます。それぞれ得意な場面が異なるため、1つに絞らず組み合わせて動くことが実務上のポイントです。
ルート | 向いている場面 | 留意点 |
|---|---|---|
エージェント経由 | 独立初期から継続的な月額案件を確保したいとき | 中間手数料が発生し、条件は各社で異なる |
直接契約・リファラル経由 | 前職や取引先と信頼関係があるとき | 契約書や請求の実務を自分で担う |
クラウドソーシング・案件マッチング経由 | 短期・単発の案件で実績を作りたいとき | 単価は継続案件より低くなりやすい |
SNS・情報発信経由 | 中長期で問い合わせを増やしたいとき | 成果が出るまで時間がかかる |
フリーランスエージェント経由
案件獲得の中心になるのは、フリーランスエージェントへの登録です。
大手企業、上場企業、コンサルファームは、与信、購買規定、機密保持、請求処理の都合から、フリーランス個人と直接契約しないケースが多くあります。法人であるエージェントを挟む3者間契約が実務上の基本とされ、エージェント経由は非公開案件へアクセスする手段にもなります(ドメイン知識ベース「案件獲得の基本ルート」)。銀行や保険会社のように与信や情報管理の基準が厳しい発注元が多い金融分野でも、まずはエージェントで稼働の土台をつくる進め方が現実的です。
直接契約・リファラル経由
エージェントと並行して進めたいのが、前職や取引先からの紹介による直接契約です。
すでに実績と信頼関係がある相手であれば、選定の手間が少なく、仲介手数料も発生しません。一方で、契約書の整備や請求の実務は自分で担います。案件獲得の順序は「エージェント2〜3社に登録して稼働の土台をつくる、前職や元同僚からのリファラルを並行して育てる、直取引は実績と信用ができた段階で少数にとどめる」が現実的とされています(ドメイン知識ベース「案件獲得の基本ルート」)。
クラウドソーシング・案件マッチングサービス経由
クラウドソーシングやスポットコンサル型のマッチングサービスは、短期・単発の案件で実績を作る手段になります。
規制動向の調査、業務フローの整理、システム導入に関する相談の壁打ちなど、小口の相談が中心になりやすいルートです。まとまった月額契約に育てる前の実績づくりや、ポートフォリオを厚くする用途に向いています。単価は継続契約より低くなりやすいため、収入の柱ではなく補完的なルートとして位置づけるのが無理のない使い方です。
SNS・独自の情報発信経由
X(旧Twitter)やnoteで実務知見を継続的に発信し、そこから問い合わせや紹介につなげるルートもあります。
金融庁のガイドラインや監督の動向のように、制度の理解が求められるテーマでは、専門性を発信すること自体が営業活動になります。エージェント経由では出会いにくい規模の事業者から相談が届くこともあります。ただし、成果が出るまでに時間がかかるため、他の3つのルートと並行して長期的に育てる前提で取り組みます。金融機関の守秘義務に関わる内容は書かず、制度の解説や考え方を中心にまとめるのが安全です。
金融系特化エージェントを活用した案件探しのコツ
エージェントを活用する際は、登録時の専門性の伝え方と、複数社の使い分けが案件の質を左右します。なお、ここでいう特化には、金融分野を掲げるエージェントと、コンサル特化や戦略特化のように職種・領域で絞ったエージェントの2通りがあります。後者でも、金融機関向けの案件が出ることがあります。
登録時にアピールすべき実績・専門性の示し方
登録面談では、金融のどの業態の、どの業務に、どこまで関わったかを具体的に伝えることが重要です。
「金融機関向けの案件を担当した」という説明よりも、「銀行の勘定系システム刷新で要件定義を担当した」「証券会社の業務プロセス整理を主導した」「保険会社のサイバー対応の態勢整備を支援した」のように、業態と業務範囲を切り出して伝えるほうが、担当者にとって案件とのマッチング精度が上がります。ITガバナンスやサイバーセキュリティ、サードパーティ管理といった近年の論点に関わった経験があれば、最近の需要に直結する実績としてあわせて伝えると効果的です。
複数エージェントを併用する際の使い分け
独立初期は、案件数の多い総合型1〜2社と、専門領域に強い特化型1社を組み合わせた2〜3社の併用が定石とされています(ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。併用の目的は、選択肢の拡大と相場感の把握、稼働が途切れるリスクの分散、非公開案件への露出の3つです。4社以上に増やすと単価交渉や日程調整の管理負荷が増えるため、まずは2〜3社から始めます。
次の表は、各社の公開情報の一例です。いずれも金融専門ではなく、コンサル領域全般を対象とした情報である点に注意してください。
エージェント | タイプ | 公開情報の例 |
|---|---|---|
ProConnect | コンサル特化型 | 毎月500件以上の新規案件、支払いは9営業日 |
フリーコンサルタント.jp | 総合型 | 公開案件4,000件以上、国内最大級 |
ハイパフォコンサル | 総合型 | 公開案件8,085件、翌月15日払い |
Strategy Consultant Bank | 戦略・低稼働に強い特化型 | 公開案件1,000件以上、低稼働案件が全体の約25% |
コンサルGO | 大手ファーム出身者向けの特化型 | DX・AI領域に強み、リモート・低稼働案件も扱う |
エージェントごとの特徴や選び方は、金融系コンサルタントのフリーランス案件に強いエージェント比較で詳しく整理しています。
直接契約・人脈経由で金融系案件を獲得する方法
直接契約は、下地となる人間関係と信頼の積み重ねがあって初めて成立するルートです。エージェント経由の案件と並行して、時間をかけて育てていきます。
過去の勤務先・取引先からの紹介を得るための下地づくり
独立後の直接契約は、在籍時に評価されていた実務品質の延長線上に生まれることがほとんどです。
在職中に担当した業務は、退任時に丁寧に引き継いでおきます。独立後も、規制や業界の話題を添えた近況を定期的に共有しておくと、担当者が異動や転職をした際にも声がかかりやすくなります。金融業界は、銀行、証券、保険、ノンバンク、システムベンダーと人の行き来があり、異動先の企業で再び関係が生まれることも珍しくありません。独立の意思は、退職の直前ではなく、実務で信頼を積んだ段階で早めに伝えておくと、紹介につながりやすくなります。ただし、在籍していた企業との契約条件や競業に関する取り決めがある場合は、事前に確認しておく必要があります。
業界コミュニティ・勉強会での関係構築
業界団体や実務者が集まる勉強会・セミナーは、情報収集の場であると同時に、人材を探している担当者と出会える接点です。
金融分野のテーマは、監督当局の動きに合わせて話題が更新されるため、参加の価値が高い領域です。名刺交換で終わらせず、後日、議論になった論点を短く要約して送るなど、その場限りにしない関係の育て方をしておくと、実際に人材が必要になったときに思い出してもらいやすくなります。
金融系案件の商談で信頼を得るための準備
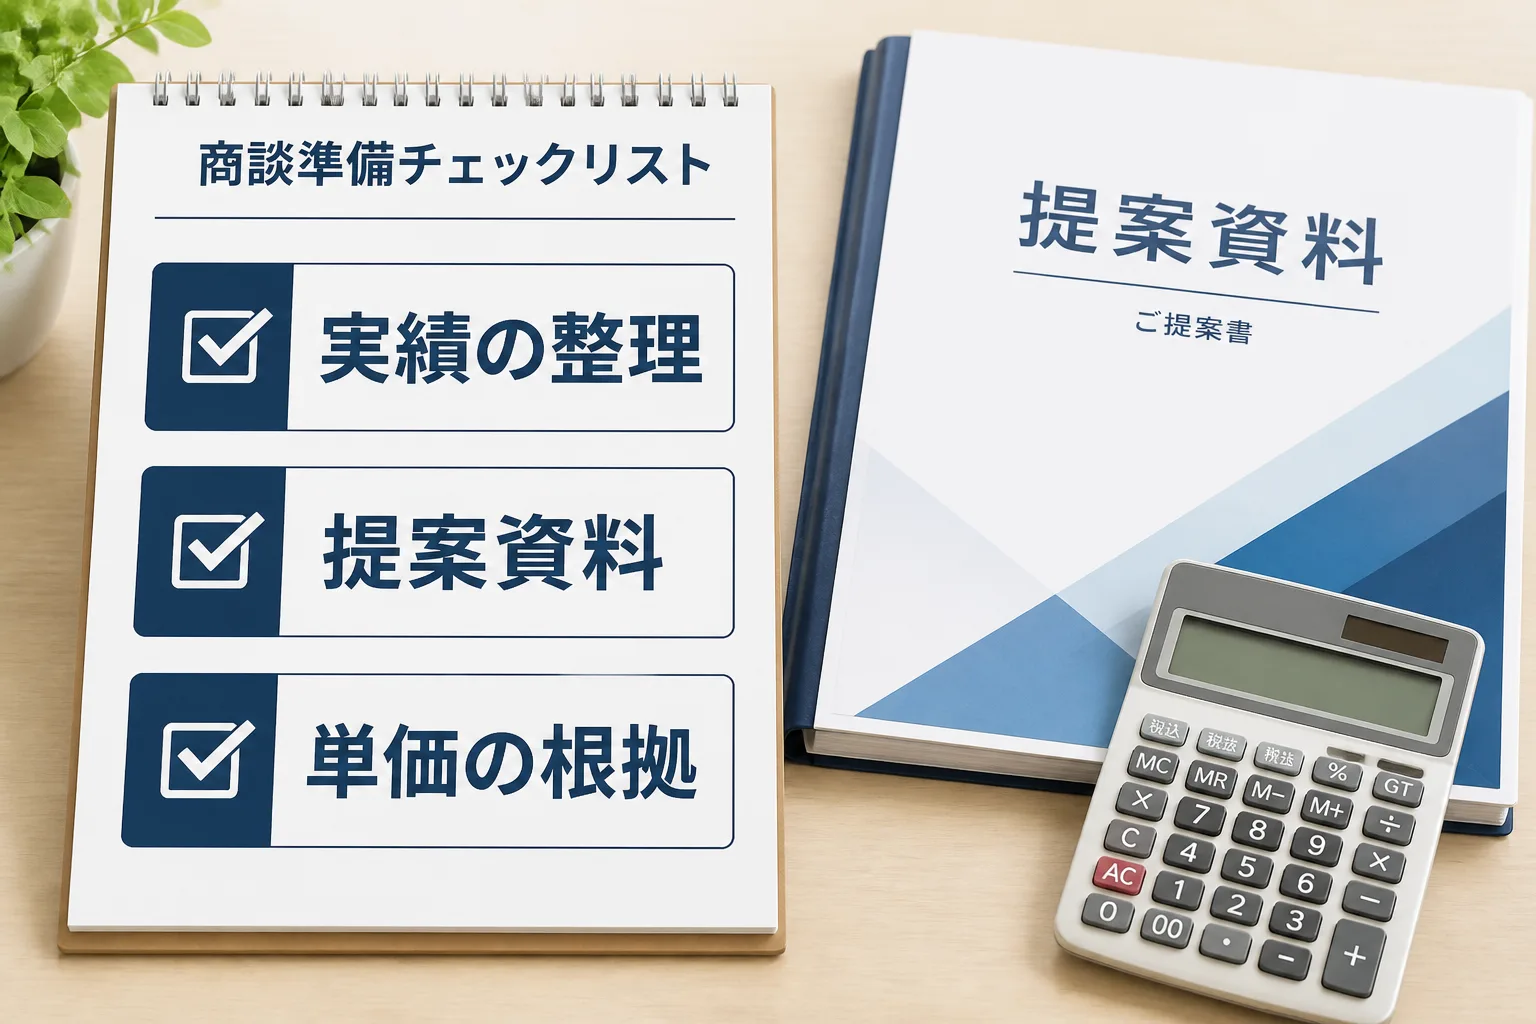
商談では、実績の見せ方と単価交渉の準備が受注確度を左右します。
実績の見せ方と提案資料の作り方
提案資料は、課題、打ち手、結果の順に構造化すると、実績の価値が伝わりやすくなります。
実績を時系列で並べるだけでは、何ができる人なのかが伝わりません。金融機関の案件は守秘義務が特に厳しいため、固有名詞を出さず、業態、規模感、テーマを匿名化して示します。次の表は、架空の題材で作った記載例です。
課題(架空例) | 打ち手 | 結果の示し方 |
|---|---|---|
地方銀行で、外部委託先の管理が部署ごとにばらばらで、リスクの把握が難しかった | 委託先の一覧化と、重要度に応じた評価項目の整理を行った | 管理の対象範囲と運用が定着した状況を、数値か定性評価で示す |
証券会社で、業務システムの刷新に向けた要件が部門間で整理されていなかった | 業務フローを可視化し、要件の優先順位を合意形成した | 合意した要件の件数と、プロジェクトでの役割範囲を示す |
単価交渉で不利にならないための準備
単価交渉の前提として、市場の相場感と、自分の稼働条件に基づく手取りの見通しを把握しておくことが欠かせません。
業種別の月額単価は、金融(銀行・証券・保険)で160〜220万円とされ、AI・データ領域と並んで最高水準にあります。これに対し公共(自治体・行政)は90〜140万円で、業種によって倍近い差があります(ドメイン知識ベース「業種別のフリーコンサル月額単価(2026年)」)。フリーコンサル全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算では1,200〜1,800万円程度が目安とされています(ドメイン知識ベース「フリーコンサル全体のボリュームゾーンと年収換算」)。提示単価は原則として100%稼働換算であり、実際の収入は稼働月数や稼働率で変わります(ドメイン知識ベース「稼働率と収入の関係」)。金融系の相場の見方は、金融系コンサルタントのフリーランス単価相場にまとめています。
エージェント経由の場合、中間マージンの相場は一般に20〜30%程度とされ、コンサル特化型は非公開が多いとされています(ドメイン知識ベース「エージェントのマージン(中間手数料)相場」)。複数のエージェントから提示を受けて比較すると、提示された単価が市場水準に見合っているかを判断しやすくなります。あわせて、支払サイトは月末締め翌月末払い(約40日)が標準とされるため、入金までの期間も条件の一部として確認しておきます(ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。
金融系コンサルタントが案件を継続的に受注するためのポイント
契約を単発で終わらせず継続受注につなげるには、日々の実務での立ち回りが土台になります。
契約更新・紹介につなげるための実務での立ち回り
契約更新や別部署からの紹介は、成果物の質に加えて、進捗の共有や期待値のすり合わせといった日々の動き方に左右されます。
フリーコンサルの案件は、約70〜80%が準委任契約で、契約期間は3〜6か月が一般的とされています(ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。つまり、数か月ごとに更新の判断が訪れます。更新の時期に慌てないよう、定期的な進捗報告で成果を見える形にしておくことが有効です。
金融分野は、監督当局のガイドラインや対話の論点に合わせて検討テーマが変わります。依頼側が把握しきれていない制度の更新や、関連する検討事項を自分から共有すると、次の相談先として思い出してもらうきっかけになります。また、機密情報の取り扱いや成果物の管理を丁寧に行うことは、金融機関から信頼を得る基本です。契約の終了時には、実施した内容と今後の検討課題を簡潔にまとめて渡しておくと、再依頼や紹介につながりやすくなります。
金融系コンサルタントの案件獲得に関するよくある質問
これから案件獲得に動く方から寄せられやすい質問に回答します。
Q. 金融機関での実務経験が浅くても案件は獲得できますか。
A. 実務経験が浅い場合は、金融特化の案件を最初から狙うより、PMOや業務改善など隣接領域の案件で実績を積みながら、業法や監督の知識を補う進め方が現実的とされています。エージェントとの面談では、担当できる業務範囲を具体的に伝えられるようにしておくと、マッチングの精度が上がります。
Q. 直接契約だけで案件を確保することはできますか。
A. 独立初期に直接契約だけで安定して稼働を確保するのは、難しい場合が多いと考えられます。大手企業は個人と直接契約しないケースが多いため、エージェント経由で稼働の土台をつくり、紹介による直接契約を並行して育てる順序が現実的です。
Q. 案件獲得までにどれくらいの期間を見ておくべきですか。
A. 登録から初回の案件紹介までの期間は、エージェントや案件の状況によって異なります。余裕を持って早めに複数社へ登録を進め、紹介や情報発信の成果は時間をかけて待つ前提で計画しておくと安心です。
Q. 単価交渉はどのタイミングで行うのが適切ですか。
A. 契約更新の時期や、担当範囲が広がった節目に合わせて行うのが基本です。稼働が下がっている時期に無理に交渉しても通りにくいため、実績や依頼範囲が拡大したタイミングを選んで打診します。
出典・参考情報
- 金融庁「『金融機関のITガバナンスに関する対話のための論点・プラクティスの整理』の改訂(案)に対するパブリック・コメントの結果等の公表について」(2023年6月30日公表)(2026-10-01参照)
- 金融庁「『金融分野におけるサイバーセキュリティに関するガイドライン』の公表について」(2024年10月4日公表)(2026-10-01参照)
- ドメイン知識ベース(社内編集部が運用する単価相場・案件獲得ファクト集):高度人材の構造的不足/案件獲得の基本ルート/最初に登録すべきエージェントの考え方/業種別のフリーコンサル月額単価/フリーコンサル全体のボリュームゾーンと年収換算/稼働率と収入の関係/エージェントのマージン(中間手数料)相場/報酬支払サイトの標準と最速水準/業務委託契約の形態/各エージェントの公開情報(各2026年時点の集計)
本記事は2026年10月1日時点の情報に基づきます。制度の施行状況や各エージェントの取り扱い状況は変動するため、最新情報は金融庁の公式情報および各エージェントで直接ご確認ください。契約・単価の判断は個別の状況により異なるため、必要に応じて専門家への相談も検討してください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す