
財務コンサルタントとして独立するにあたり、公認会計士やUSCPA、中小企業診断士など、どの資格を取るべきか迷う方は少なくありません。この記事では、独立に法律上必須となる資格は無いという結論を先に示したうえで、主要資格を「会計系・経営全般系・周辺資格」に整理し、資格別の評価ポイント・取得コスト・期間の目安、そして資格よりも重視される実務経験の作り方までを解説します。
財務コンサルタントに必要な資格とは?独立前に整理しておきたい選択肢
この記事の結論:財務コンサルタントに「必須資格」はない、が評価される資格はある
財務コンサルタントとして独立するために法律上必須となる資格はなく、独立後の評価は実務経験と専門領域の実績が中心になります。ただし、特定の場面では資格が案件獲得の説明コストを下げる効果を持ちます。
資格の有無より実務経験・専門領域が評価されやすい理由
財務コンサルタントの案件は、担当してきた業務領域とプロジェクトの規模で評価されるため、資格の保有そのものは選考の入り口に過ぎません。
クライアント企業が財務コンサルタントを選ぶ際に確認するのは、資格の有無よりも「どの規模の予算管理を担ったか」「M&Aの財務デューデリジェンスを何件経験したか」といった実務の具体性です。資格はスキルシート上で専門領域を示す補助情報として機能しますが、単価や案件の採否を決める主因ではありません。この傾向はPM/PMO領域の資格についても同様に指摘されており、複数の資格を横並びで列挙して優先順位を示さない書き方は実態と合わず、単価や案件獲得力を左右するのは資格の有無より実務経験(担当したプロジェクトの規模・体制の大きさ)であるとされています。財務領域でも、この関係性は変わりません。
とはいえ資格が意味を持つ3つの場面
資格が実際に効くのは、初対面のクライアントへの説明コストを下げたい場面、資格保有者でなければ担えない業務範囲がある場面、募集要件に資格が明示されている場面の3つです。
- 初回商談で信頼を得るための説明材料として使う場面(独立初期で実績がまだ少ないケースなど)
- 会計監査や税務書類の代理など、資格保有者でなければ担えない業務範囲がある場面
- 募集要件(RFP)に特定の資格が明示されている案件に応募する場面
逆に言えば、実務経験が十分にある独立後数年目のコンサルタントにとって、資格取得の優先度は本人が対応したい案件タイプによって変わります。この判断軸は、次章以降で資格別に見ていきます。
財務コンサルタントの独立に役立つ主要資格を整理する
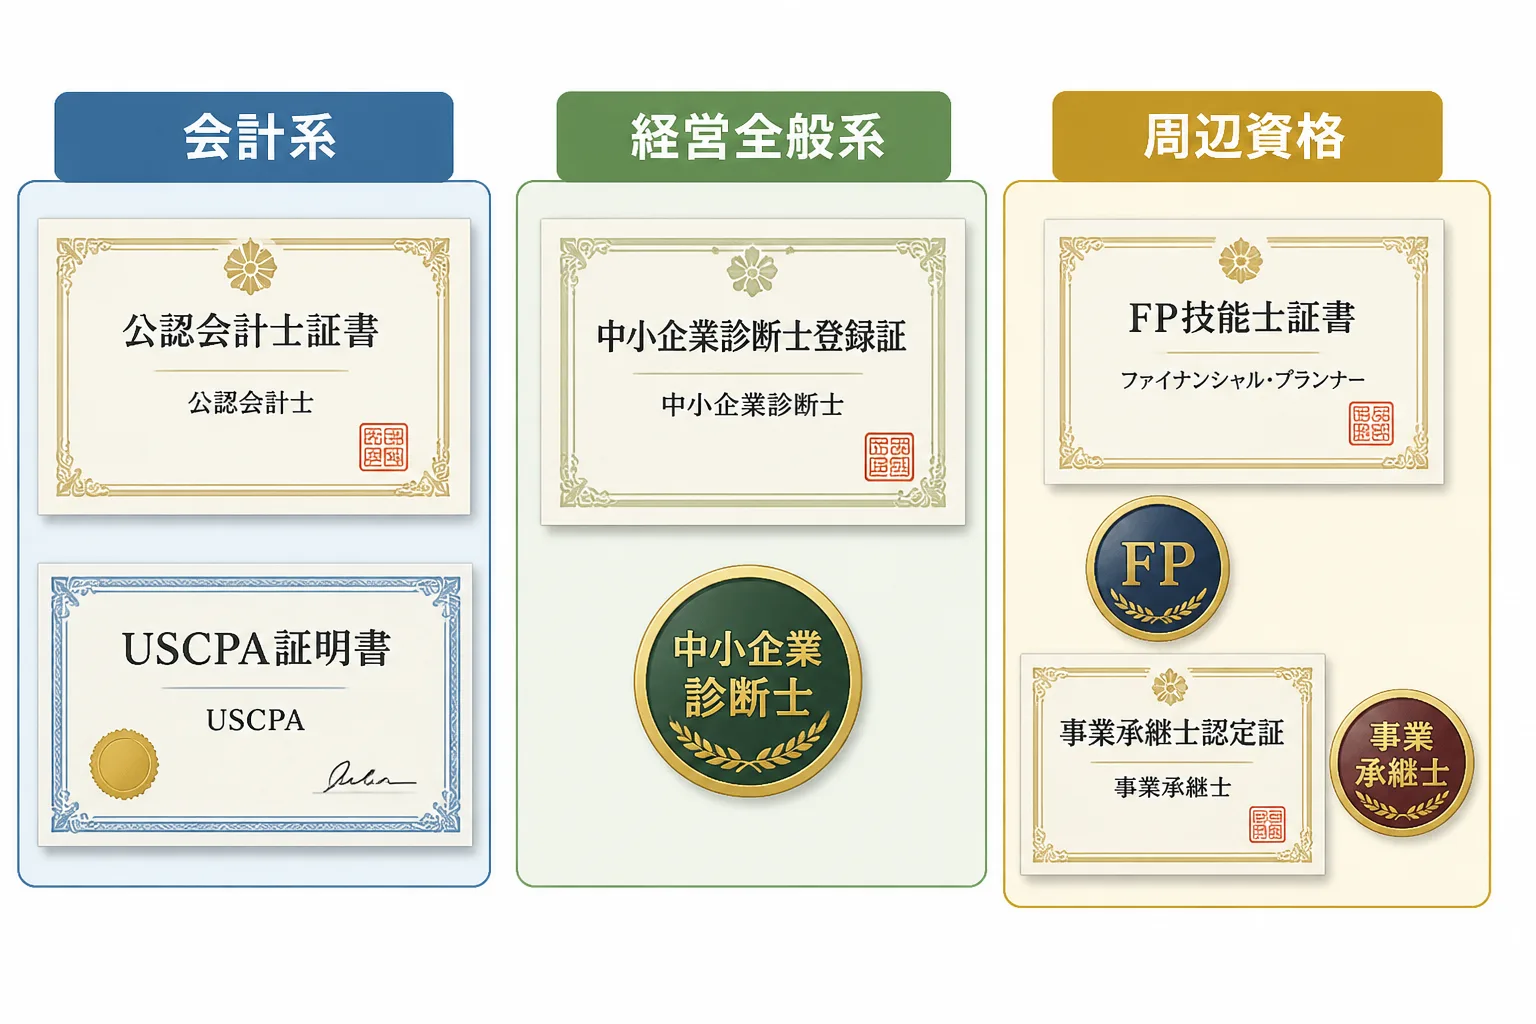
財務コンサルタントの独立に関連する資格は、会計・監査を扱う「会計系」、経営全般を扱う「経営全般系」、それらを補強する「周辺資格」の3グループに分けて整理すると選びやすくなります。なお、公認会計士と中小企業診断士は国が認定する国家資格、USCPA(米国公認会計士)は米国の資格、CFPと事業承継士は民間団体が認定する資格という違いがあり、「コンサルの資格は国家資格か」という疑問に対しては、資格の種類によって答えが異なると整理しておく必要があります。
公認会計士・USCPAなど会計系資格
公認会計士とUSCPA(米国公認会計士)は会計・監査領域の専門性を裏付ける資格で、受験資格・難易度・学習期間に大きな違いがあります。
公認会計士は日本国内で最も難易度の高い会計系資格の一つです。公認会計士・監査審査会が実施した令和7年公認会計士試験では、願書提出者数が過去11年で最多の22,056名に達した一方、合格者数は1,636名、合格率は7.4%と過去10年で最も低い水準にとどまりました(公認会計士・監査審査会発表データ、CPA会計学院集計)。受験資格に年齢・学歴・実務経験の制限はなく誰でも挑戦できますが、短答式試験と論文式試験の両方に合格する必要があり、フルタイムで学習できない場合は複数年にわたる学習計画になることが一般的です。
USCPAは、日本の公認会計士と比べて受験資格のハードルが学歴要件寄りで、大学での会計単位の取得状況によって受験可否が決まります。日本最大級のUSCPA予備校であるアビタスによると、学習時間の目安は1,200〜1,500時間、受験料や学歴評価料などを合わせた総費用は70〜120万円程度とされています(アビタス公表データ)。また、NASBA(全米会計委員会)が公表した2015年の試験結果データでは、日本人受験者1,793人のうち全4科目の合格者は311人で、全科目合格率は17%と、受験者全体の合格率より低い水準でした(2015年時点のデータで、その後大きくは変わっていないと見られています)。会計知識を英語で運用できる証明として、海外子会社の財務統制やクロスボーダーM&Aを扱う案件で評価材料になりやすい資格です。
中小企業診断士など経営全般系資格
中小企業診断士は財務・会計だけでなく経営全般を扱う国家資格で、中小企業の経営者と共通言語で話せる点が財務コンサルタントにとっての強みになります。
中小企業診断協会が発表した令和8年度中小企業診断士第1次試験では、申込者数25,512人に対し受験者数(全科目受験者)は17,829人、合格者数4,099人、合格率は23.0%でした(前年度23.7%からわずかに低下)。第2次試験は令和8年度から口述試験が廃止され筆記試験のみで判定されるようになりましたが、1次・2次を通したストレート合格率は例年5%前後とされ、フルタイムで学習した場合でも1年以上の学習期間を見込む受験者が多いとされています。財務・会計は診断士試験の科目の一つに過ぎませんが、資金調達支援や事業計画策定など、財務コンサルタントの業務と重なる範囲が広い資格です。
FP・事業承継士など周辺資格
FP(ファイナンシャル・プランナー)上位資格のCFPと、事業承継領域に特化した事業承継士は、財務コンサルタントの周辺業務を補強する資格として位置づけられます。
日本FP協会によると、CFP®資格の受験資格は「AFP認定者であること、もしくは所定の大学院で単位を取得すること」で、資格認定には原則として全6課目合格前10年からCFP資格認定日までに通算3年間の実務経験が必要です。個人の資産形成や事業承継における税務・相続の相談に対応する場面で補完的に評価されます。
事業承継士は一般社団法人事業承継協会が認定する民間資格で、受講資格自体が中小企業診断士・税理士・公認会計士・弁護士・司法書士などの国家資格保有者、またはそれと同等の知識・能力がある方に限定されています。講座は全30時間で出席率75%以上が必要で、認定試験(受験料9,900円・税込)で60点以上を取ると協会入会資格が得られ、講座受講料は330,000円(税込)です。単独で目指せる資格ではなく、他の会計・法律系資格の上に事業承継支援の専門性を積む位置づけの資格です。
資格別に見る独立後の評価ポイント
資格が案件獲得にどう効くかはクライアントの規模と案件の種類によって変わり、大企業向け・中小企業向け・スタートアップ向けで評価されやすい資格の傾向が異なります。
大企業・上場企業向け案件で評価されやすい資格
上場企業や大企業向けの財務プロジェクトでは、公認会計士やUSCPAなど会計基準への準拠を裏付ける資格が信頼材料として働きやすい傾向があります。
上場企業は監査法人対応や開示資料の精度が求められるため、会計基準・内部統制の知識を裏付ける資格保有者に声をかける傾向があるとみられます。編集部が財務コンサルタント経験者に行った独自調査・取材でも、上場企業向けの財務デューデリジェンスやIPO準備支援の案件では、公認会計士・USCPAなど会計系資格の保有が初回面談での信頼材料として機能しやすい一方、中小企業支援では経営全般を扱う資格が経営者との対話の入り口になりやすいという傾向が確認できました。ただし資格だけで案件が決まるわけではなく、実際に担当した開示業務や監査対応の実績が合わせて確認されます。
中小企業支援・地域案件で評価されやすい資格
中小企業支援や地域の財務コンサル案件では、中小企業診断士のように経営全般を扱う資格が経営者との対話をスムーズにする材料になります。
中小企業の経営者は財務の専門知識だけでなく、事業計画や資金繰り全体を相談できる相手を求める傾向があるため、財務に限定されない中小企業診断士の資格が信頼獲得の入り口として機能しやすくなります。補助金申請や事業計画書の作成支援と組み合わせて案件化されるケースも見られます。
スタートアップCFO案件で評価されやすい資格
スタートアップのCFO(最高財務責任者)代行案件では、資格よりも資金調達・IPO準備の実務経験が優先され、資格は補助的な位置づけにとどまります。
スタートアップ側が重視するのは、シリーズA以降の資金調達ラウンドを何度経験したか、監査法人やベンチャーキャピタルとの折衝をどこまで担ったかといった実務の具体性です。USCPAや公認会計士の資格が英語対応力や会計知識の証明として好意的に見られる場面はありますが、資格の有無だけで案件が決まる領域ではない点は他のクライアント層と共通しています。
資格取得のコスト・期間を比較する
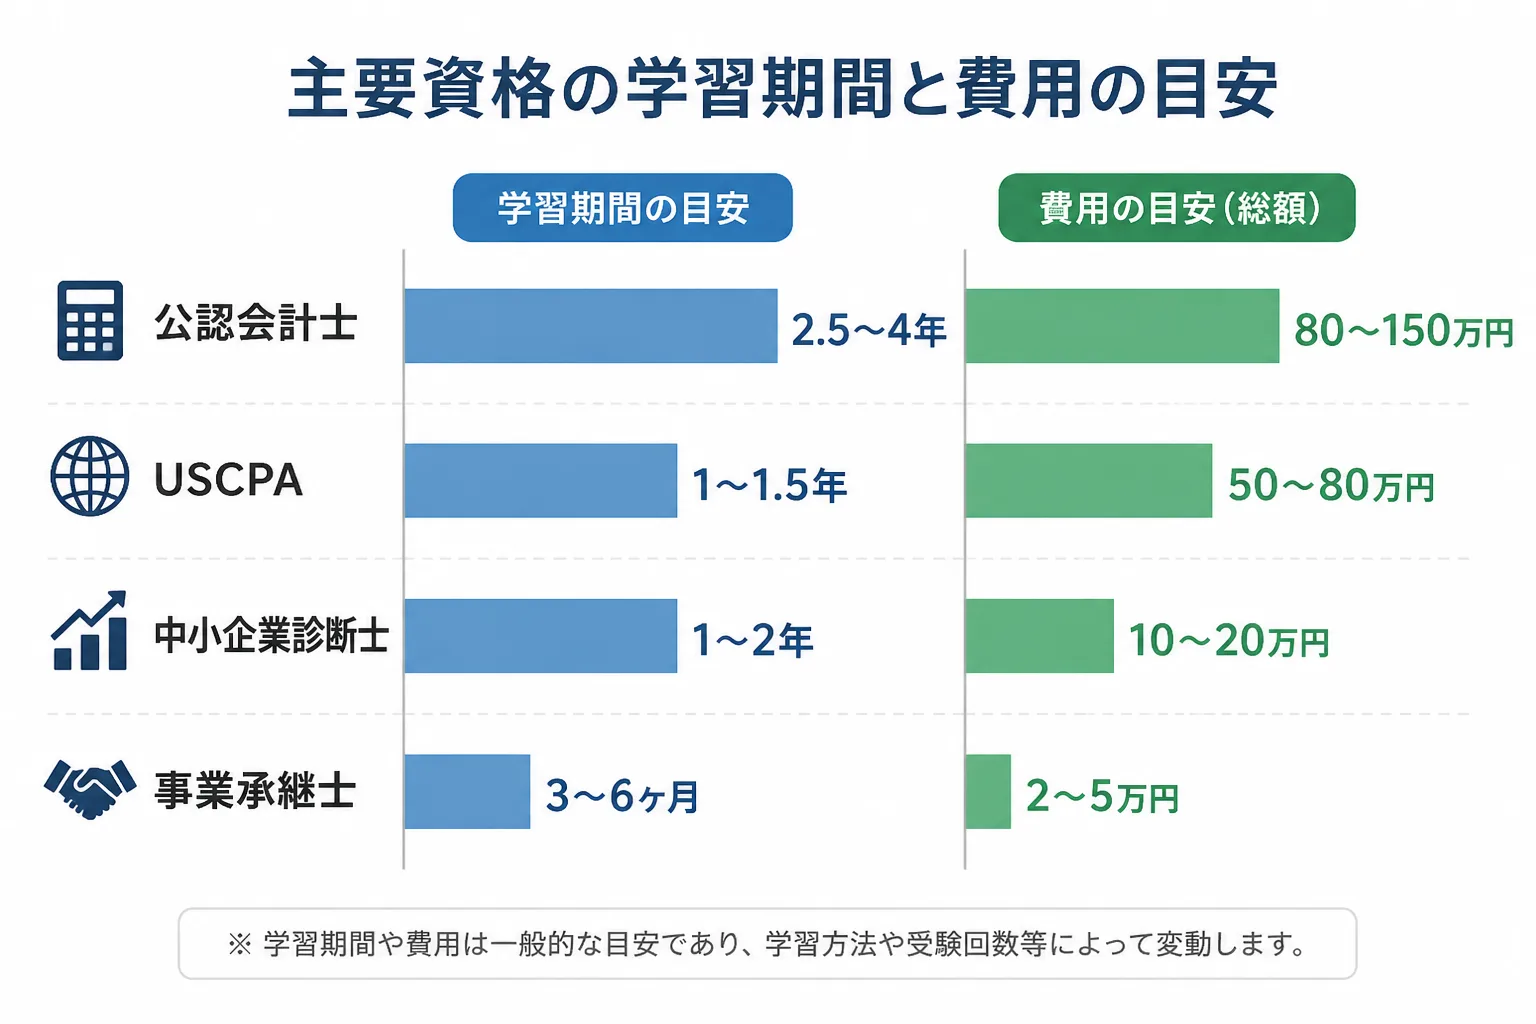
資格ごとの学習期間・費用の目安を把握しておくと、独立準備のスケジュールに資格取得をどこまで組み込むかを判断しやすくなります。
取得までの学習時間とコストの目安
会計系資格は学習期間・費用ともに重く、周辺資格は比較的短期間・低コストで取得できる傾向があります。
資格名 | 実施団体 | 学習期間の目安 | 費用の目安 | 独立への効き方 |
|---|---|---|---|---|
公認会計士 | 公認会計士・監査審査会 | 複数年規模(フルタイム学習でない場合) | 予備校を利用する場合は年間数十万円規模が一般的 | 会計・監査系の大企業案件で信頼材料になりやすい |
USCPA | NASBA・AICPA(米国) | 1,200〜1,500時間目安 | 70〜120万円程度 | 英語での会計知識証明・クロスボーダー案件 |
中小企業診断士 | 中小企業診断協会 | 1年以上を見込む受験者が多い | 予備校費用に加え受験料が数万円規模 | 中小企業支援・経営全般の対話力 |
CFP | 日本FP協会 | AFP取得後の追加学習(個人差が大きい) | 登録料・年会費など数万円規模+通算3年の実務経験 | 個人向け資産形成・事業承継相談の補完 |
事業承継士 | 事業承継協会 | 講座30時間 | 講座受講料330,000円+受験料9,900円 | 他資格保有者限定・事業承継支援の専門性追加 |
注記
学習期間・費用は個人の前提知識や利用する予備校によって幅があります。最新の受験要項・料金は各実施団体の公式情報を必ず確認してください。
働きながら取得する場合のスケジュール感
会計系・経営全般系の資格は学習時間が重いため、独立前に数年単位で並行学習する前提でスケジュールを組む人が多い傾向があります。
公認会計士やUSCPA、中小企業診断士のように1,000時間規模の学習量が必要になりやすい資格は、フルタイム勤務と並行する場合、複数年規模の学習計画になることが一般的です。独立のタイミングを資格取得の完了に合わせる必要は必ずしもなく、必要な実務経験を積みながら学習を並行させ、資格取得前に独立するケースも見られます。CFPや事業承継士のように実務経験を前提とする資格は、独立後に取得を検討する順序でも大きな支障にはなりにくいと考えられます。
資格よりも重視される実務経験・実績の作り方
財務コンサルタントとして評価されるのは資格そのものではなく、担当した予算規模・プロジェクトの種類・成果を具体的に示せる実務経験です。
独立前に積んでおきたい財務プロジェクト経験
独立前に意識して積んでおきたいのは、予算管理・資金調達・M&A財務デューデリジェンスのように案件で頻繁に求められる実務領域です。
- 年間予算策定・月次予算管理の運用経験(例:年間予算50億円規模の予実管理を担当)
- 資金調達関連の実務(例:デットファイナンス・エクイティファイナンスの資料作成補助)
- M&A財務デューデリジェンスの実務(例:買収案件のバリュエーション補助・財務リスク調査)
- 経営管理会計の仕組み構築(例:部門別採算管理・KPI設計の導入経験)
これらは一例であり、すべての領域を網羅する必要はありません。むしろ1〜2領域を深く経験している方が、独立後の専門性として説明しやすくなります。
実績を可視化するポートフォリオの作り方
実績は職務経歴書だけでなく、担当規模・課題・成果を1件ずつ整理したポートフォリオ形式でまとめると、案件相談の場面で伝わりやすくなります。
例えば「①案件概要(業種・企業規模)、②担当した業務範囲、③自分が主導した部分、④数値で示せる成果」の4項目を1案件につき5〜6行でまとめる形式にすると、面談担当者が短時間で実務レベルを把握できます。守秘義務に配慮し、企業名や具体的な財務数値は「製造業・売上高100億円規模」のように抽象化して記載する方法が実務上一般的です。
独立・案件獲得への接続:資格と実務経験をどう組み合わせるか
資格取得と実務経験は二択ではなく、独立のタイミングと担いたい案件のタイプに応じて組み合わせを判断するのが実務的な考え方です。独立準備の全体的な進め方は財務コンサルタントとして独立する際の準備ステップで確認でき、資格取得の判断はその一部として位置づけると全体像を見誤りません。
資格取得を急ぐべきケース・急がなくてよいケース
上場企業向けの会計・監査系案件を主軸にしたい場合は資格取得を優先する価値がありますが、中小企業支援中心であれば実務経験の蓄積を先行させても支障は小さいといえます。
フリーランスコンサルタント全体では20代後半〜30代前半での独立が主流とされ、大手ファームを2〜3社経験してから独立するパターンが多いとされています。ただし財務領域は事業会社での経験年数がそのまま専門性の証明になりやすい面があり、経理・財務部門で5〜10年以上のキャリアを積んだ30代後半〜40代からの独立も十分に成立します。資格取得を先行させてから独立する順序だけが一般的というわけではなく、実務経験を積みながら資格取得を並行させる、あるいは独立後に必要に応じて資格を追加するという順序でも、財務コンサルタントとしての案件獲得自体は可能です。
案件相談・単価感を把握する動き方
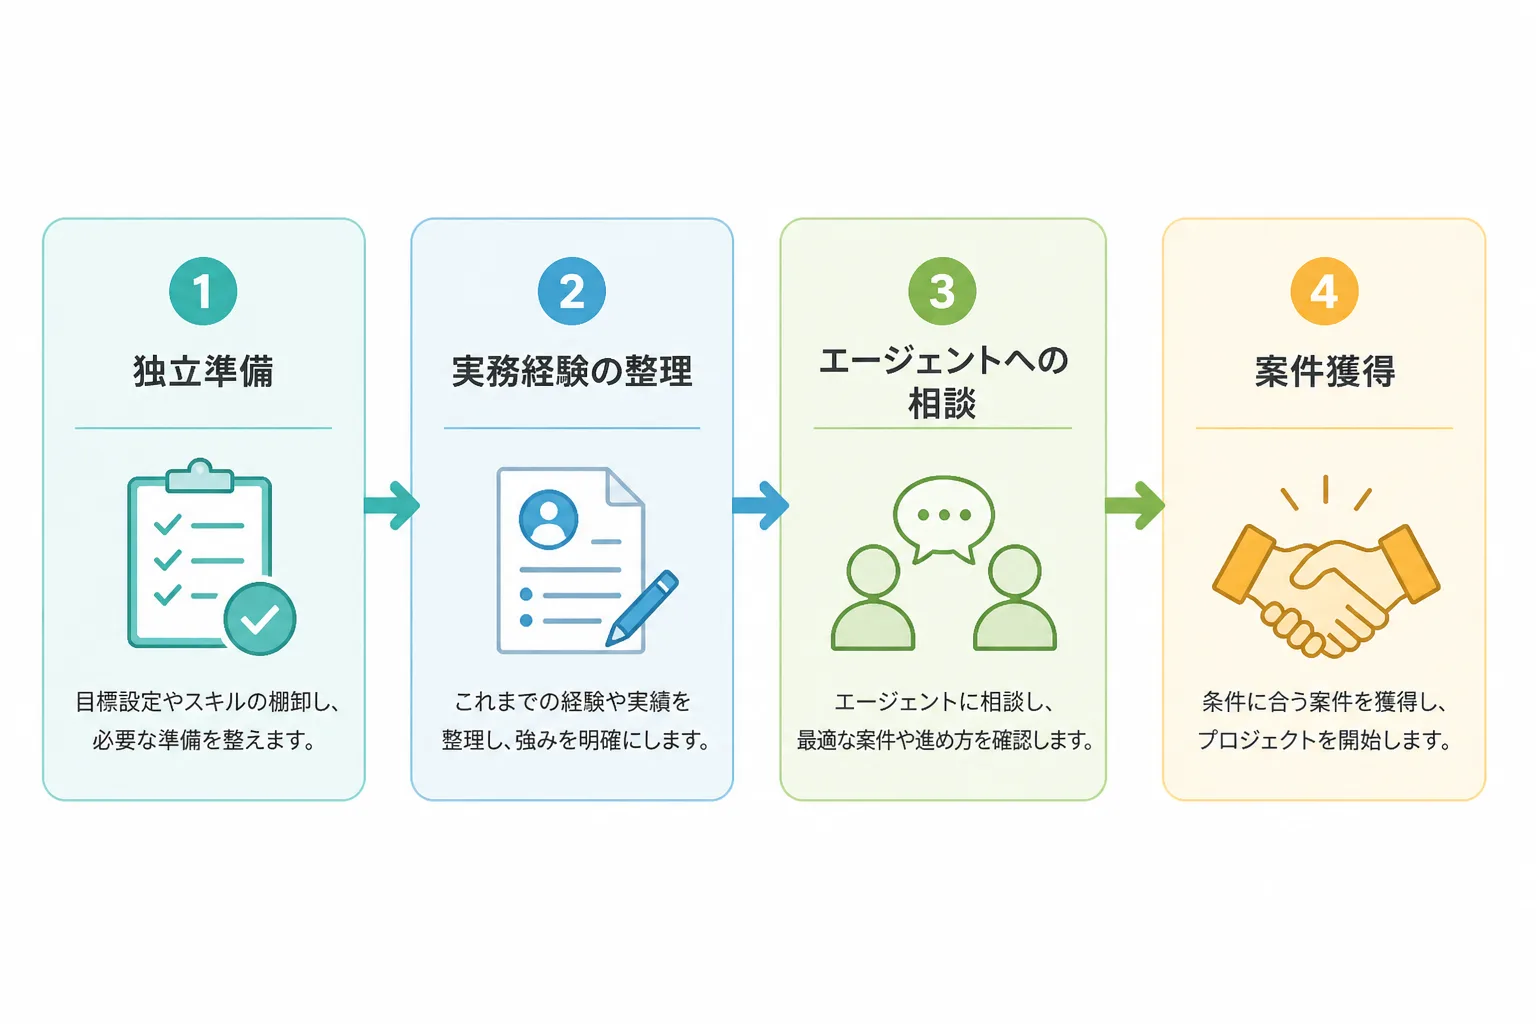
独立準備の段階では、資格の有無に関わらずまずエージェントに相談し、単価感と案件の求人要件を確認しておくことが実務的な進め方です。
大手企業や上場企業、コンサルティングファームは与信審査・購買規定・機密保持の都合からフリーランス個人と直接契約しないケースが多く、エージェントを介した3者間契約を経由するのが案件獲得の基本的な流れです。独立初期は、案件数の多い総合型エージェント1〜2社と、財務・会計領域に強い特化型エージェント1社を組み合わせて2〜3社に登録するのが実務上の定石とされています。資格取得を進める前でも、まずエージェントに相談して自分の実務経験がどの単価帯・案件タイプで評価されるかを確認しておくと、その後の資格取得やポートフォリオ整備の優先順位を判断しやすくなります。コンサルタント案件の単価相場を見ると、自分の経験がどの水準に位置するかの目安をつかみやすくなります。
よくある質問
Q. 財務コンサルタントとして独立するのに必須の資格はありますか?
法律上必須となる資格はありません。実務経験と専門領域の実績が評価の中心で、資格は説明コストを下げる補助材料として機能します。
Q. 中小企業診断士だけで財務コンサルタントとして案件は取れますか?
中小企業診断士は経営全般を扱う資格であるため、財務・資金調達領域の実務経験を別途示せると案件相談の際に説明がしやすくなります。資格単体で押すよりも、実務経験と組み合わせて伝えることが重要です。
Q. 資格取得と実務経験、どちらを先に進めるべきですか?
一般的な優先順位は決まっていません。上場企業向けの会計・監査系案件を目指す場合は資格取得を優先する価値がありますが、中小企業支援中心であれば実務経験の蓄積を先行させても支障は小さいといえます。
Q. USCPAは日本国内の財務コンサル案件でも評価されますか?
海外子会社の財務統制やクロスボーダーM&Aなど、英語での会計知識運用が求められる案件では評価材料になりやすい一方、国内案件全般では公認会計士や中小企業診断士と比べて認知度の面でやや説明が必要になる場合があります。
出典・参考情報
- 公認会計士・監査審査会「令和7年公認会計士試験の合格発表について」(2026-09-18参照)
- CPA会計学院「令和7年公認会計士試験合格発表の結果及び試験の傾向を徹底分析」(2026-09-18参照)
- STUDYing「令和8年度中小企業診断士 第1次試験 合格発表」(2026-09-18参照)
- アビタス「USCPAの費用対効果は高い?コスパはいかに」(2026-09-18参照)
- work and learn for the future「【USCPA】実際の日本人の合格率はどれくらい?」(2026-09-18参照)
- 日本FP協会「CFP®資格取得に関するQ&A」(2026-09-18参照)
- 事業承継士資格取得講座公式サイト(一般社団法人事業承継協会認定講座)(2026-09-18参照)
本記事の情報は2026年9月18日時点のものです。試験制度・費用は変更される場合があるため、最新情報は各実施団体の公式サイトをご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す