
EdTechコンサルタントとして独立するには、学習塾・教育出版・EdTechベンダー・学校現場のいずれかで培った実務経験を専門領域として言語化し、エージェント経由の案件獲得ルートを整えておくことが独立準備の土台になると考えられます。本記事では、独立前に整理すべきこと、具体的なステップ、GIGAスクール構想の更新や学習指導要領改訂を踏まえたEdTech分野特有の留意点、独立後の収入とリスクへの備え、向いている人・向いていない人の見極め方までを整理して解説します。なお、個別の税務・契約判断は専門家への相談を前提としています。
EdTechコンサルタントとして独立する方法|準備からステップまで
EdTechコンサルタントとして独立する前に整理すべきこと
独立前に整理すべきは、学習塾・教育出版・EdTechベンダー・学校現場のどの経験を専門領域の軸に据えるかという整理です。EdTechは学習塾のカリキュラム設計、教科書・教材出版社の編集実務、EdTechベンダーの営業・カスタマーサクセス、学校現場でのICT活用支援など、出自によって強みが大きく異なる領域です。独立前にどの経験を軸にするかを固めておかないと、案件紹介の際に専門性が伝わりにくくなります。フリーランスコンサルタントとしての働き方の基本はフリーランスコンサルタントとはでも解説しているので、独立の全体像をまだ把握していない方はあわせてご確認ください。
必要なスキル・実務経験の棚卸し
必要なスキルの棚卸しでは、教育現場の実務理解とICT・データ活用の知見を「工程×成果」で言語化しておくことが実務的です。次の4つの観点で整理しておくと、エージェントへの案件相談時に専門性が伝わりやすくなります。
- 教育現場理解:カリキュラム設計、授業運営、学習指導要領の読み解き、教育委員会や学校法人との合意形成プロセスの理解
- ICT・データ活用:LMS(学習管理システム)の導入・運用、学習データ分析、生成AIを活用した教材・校務支援の企画
- 事業推進力:要件定義からベンダー選定、教員研修設計、現場定着支援までを一貫して担った経験
- 資格・専門性の棚卸し:ITパスポートやG検定など保有資格の整理、更新に必要な手続きの確認
実績を言語化する際は、「LMS導入を担当した」ではなく、「小中学校20校規模のLMS導入で要件定義から教員向け研修設計まで一貫して担当した」のように、対象規模と担当工程をセットで示すと、案件紹介時に実力が伝わりやすくなります。
独立の具体的なステップ
独立の具体的なステップは、専門領域の言語化からポートフォリオ整備、エージェント複数登録、開業手続きの順に、半年から1年程度の準備期間を見込んで進めるのが実務的です。次の順序で準備を進めることをおすすめします。
- 専門領域の明確化:教育現場理解型・ICT/データ活用型・事業推進型のどれを軸にするかを固める
- 実績の棚卸しとポートフォリオ整備:担当してきた案件を対象規模・工程・成果の観点で言語化する
- 資金計画の策定:独立直後は案件が固まるまで空白期間が生じやすいため、生活費と事業経費をあわせて半年分程度を目安に確保しておく
- エージェントへの複数登録:案件獲得ルートを複数確保する(次項で詳述)
- 開業手続き:個人事業の開業届出、青色申告の選択、消費税のインボイス登録要否の検討(後述)
案件獲得ルートの確保(エージェント登録・人脈)
案件獲得ルートは、エージェント経由を基本に据え、業界内の人脈形成を組み合わせて確保するのが現実的です。学校法人や自治体、大手EdTech企業の多くは、与信審査や機密保持、請求処理の都合からフリーランス個人と直接契約しないケースが多く、法人であるエージェントを挟む3者間契約が実務上の基本になっています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。
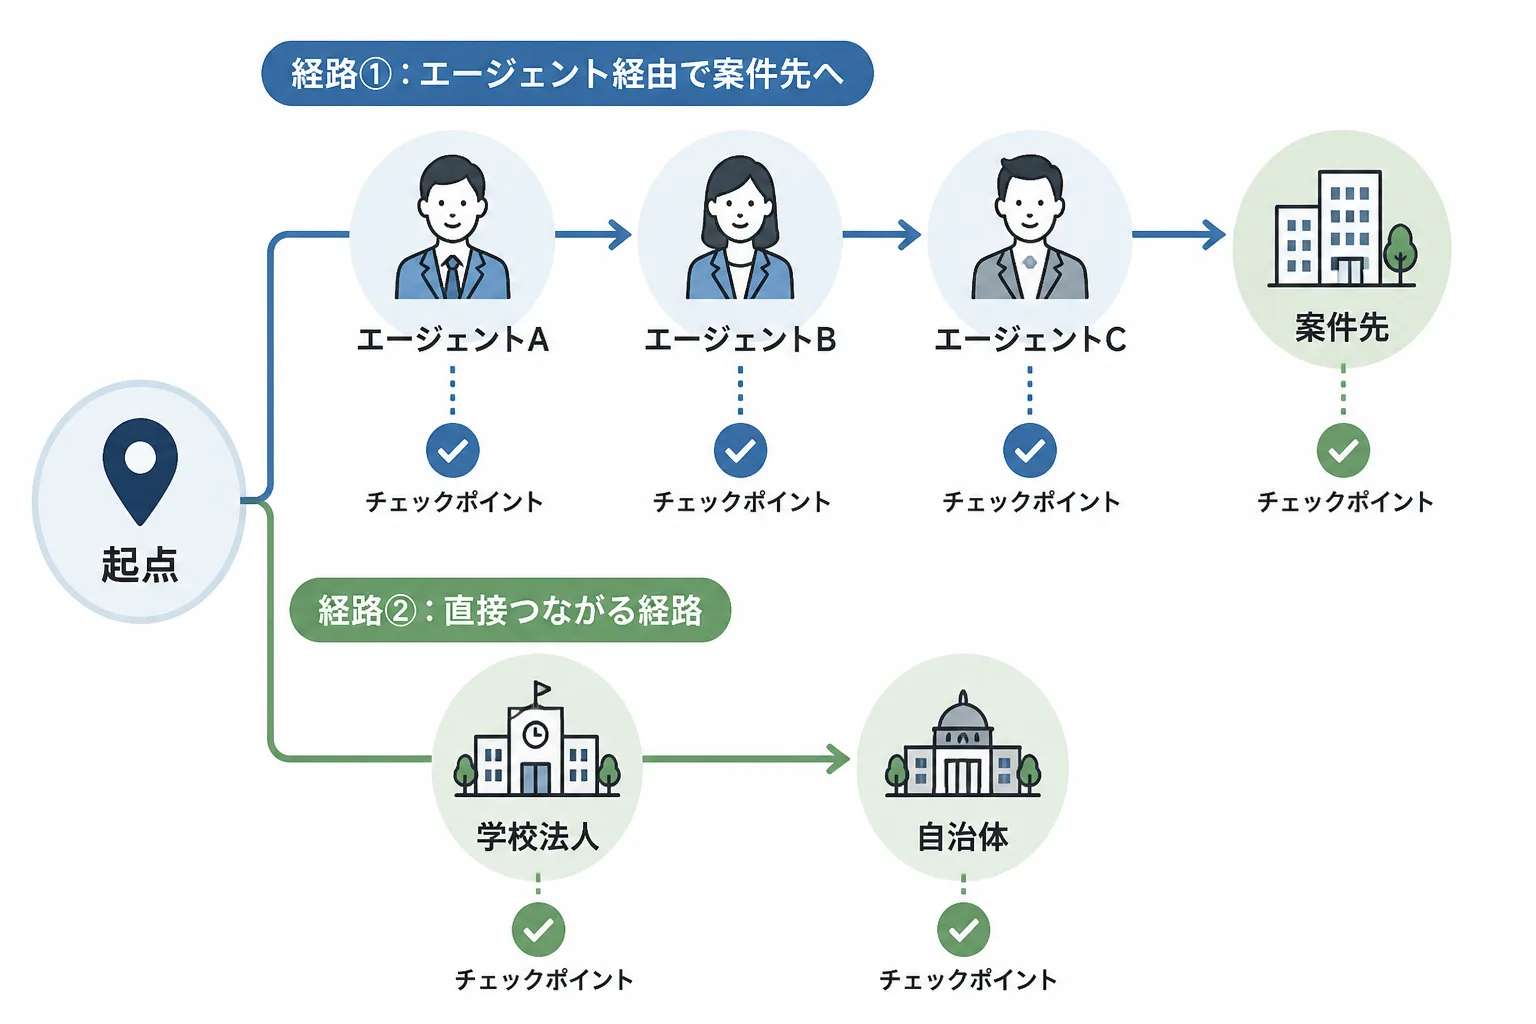
独立初期は、案件数の多い総合型エージェント1〜2社と、教育・EdTech領域に強い特化型エージェント1社を組み合わせ、2〜3社程度に登録するのが定石とされています(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。複数社に登録することで案件の選択肢が広がり、非公開案件への露出も増えるため、稼働が途切れるリスクの分散にもつながります。エージェント各社の特徴や選び方はEdTechコンサルタント向けフリーランスエージェント比較で詳しく整理しているので、登録先を検討する際の参考にしてください。
人脈形成の面では、教育情報化の推進に取り組む業界団体(例:ICT CONNECT21)の研究会やイベントに在職中から参加しておくと、独立後のネットワーキングにもつながりやすいと考えられます。直接営業(学校法人や自治体への直接提案)は、実績と信頼関係を積み上げた段階で選択肢に入るのが一般的で、独立直後から直接契約を前提に進めるのは現実的ではないとされています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。
EdTech分野特有の留意点
EdTech分野で独立する際は、一般的な業務委託契約の枠組みに加え、学校現場特有の意思決定プロセスや児童生徒の学習データを扱う場面での配慮が求められます。案件によっては教育委員会の予算査定や学校長の決裁を経て発注が動くため、民間企業向けの感覚だけで提案を進めると意思決定のスピード感にずれが生じることがあります。契約時には、経営・実務面の支援と、個人情報保護や許認可に関わる判断そのものとの線引きを明記しておくことが望ましいといえます。
GIGAスクール構想の更新フェーズや学習指導要領改訂への対応を背景にEdTech特化コンサルの外部活用が進んでいる
GIGAスクール構想の更新局面と学習指導要領改訂が重なる時期は、EdTech特化コンサルへの外部活用ニーズが高まりやすい局面と考えられます。文部科学省の令和8年度概算要求では、都道府県域での共同調達・共同利用を前提とした次世代校務DX環境の整備などを支援する「GIGAスクール構想支援体制整備事業」が前年度の5億円から37億円に拡大しており(出典:文部科学省「令和8年度GIGAスクール構想・学校DX関係予算概算要求の概要」2025年9月時点)、次世代校務DX環境の導入率は令和6年度時点で6.1%にとどまるとされ、今後の整備拡大が見込まれています。
学習指導要領の改訂も並行して進んでいます。2026年7月時点の見通しでは、令和8年度中に中央教育審議会の答申・告示が行われ、小学校は令和10年度の先行実施を経て令和12年度から全面実施、中学校は令和11年度の先行実施を経て令和13年度から全面実施される計画とされています(出典:文部科学省 教育課程部会・総則・評価特別部会「学習指導要領等の改訂に関するスケジュール(イメージ)」2026年7月時点。今後変更の可能性があります)。
改訂の方向性を見据え、文部科学省は情報活用能力の抜本的な向上に向けた施策の一つとして、情報領域を専門とする民間企業等の外部人材が中学校技術科・高校情報科の指導者等として参画する仕組みの検討に予算を計上しており(出典:文部科学省 前掲資料)、教育現場が外部の専門人材を活用する方向性を後押ししていると読み取れます。制度改定期は、要件整理やベンダー選定、教員研修設計といった工程を教育委員会や学校現場だけで対応しきれない場面が生じやすく、こうした工程を外部の専門人材に委ねる動きにつながりやすいと考えられます。コンサルタントの歩み編集部がエージェント経由の案件動向を確認したところ、GIGAスクール関連の更新案件や生成AIを活用した校務支援の引き合いが増えている実感があるといいます。
独立後の収入とリスクへの備え
独立後の収入は、案件領域(公共か民間か)と稼働率によって大きく変わるため、単価水準の把握と収入変動への備えを事前に整理しておくことが重要です。業種別のフリーコンサル月額単価は、公共(自治体・学校法人)領域が90万円から140万円、IT/SaaS企業領域が110万円から160万円が中心レンジとされ(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価(2026年)」)、EdTech案件は両方にまたがるため、担当する案件によってレンジに開きが出ます。案件別・経験別のより詳しいレンジ目安はエドテックコンサルタントの単価相場で解説しています。
契約形態は準委任契約が中心で、業務の遂行そのものに報酬が発生し、成果物の完成義務は負わない形態が一般的です。契約期間は3〜6カ月程度が目安とされ(出典:ドメイン知識ベース「業務委託契約の形態」)、更新のタイミングで案件が途切れる可能性がある点はリスクとして織り込んでおく必要があります。
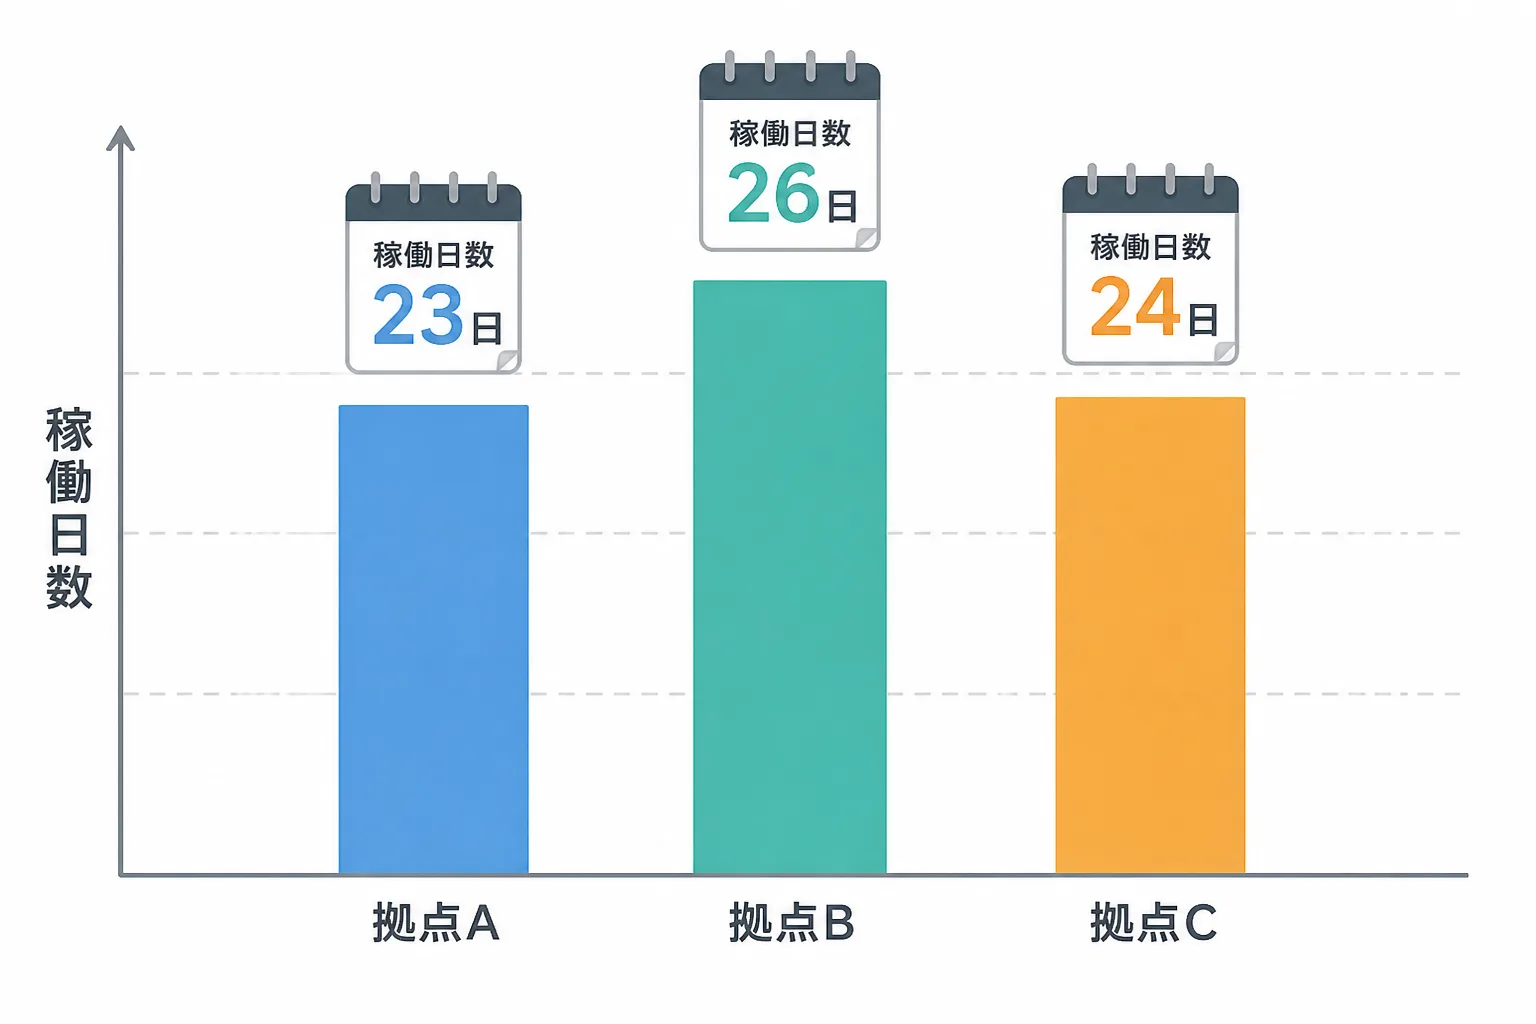
収入の見通しを立てる際は、提示単価が原則100%稼働換算である点に注意が必要です。ある試算では、フリーコンサルが12カ月間フル稼働した場合の年収は1,210万円程度となる一方、11カ月稼働では1,109万円、10カ月稼働では924万円程度まで下がるとされています(出典:ドメイン知識ベース「稼働率と収入の関係(100%稼働換算が基準)」)。年間で1〜2カ月程度のアベイラブル(空白)期間を織り込んで資金計画を立てるのが実務的な考え方とされています(出典:ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。
税務面では、フリーコンサルは法人クライアントとの取引が中心になるため、消費税のインボイス登録(適格請求書発行事業者・登録番号T+13桁)は実質的にほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられないことを理由に、消費税分の値下げを打診されるケースがあると指摘されています(出典:ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。開業にあたっては、個人事業の開業・廃業等届出書を事業開始日の属する年分の確定申告期限までに納税地の所轄税務署長へ提出することとされており(出典:国税庁「A1-5 個人事業の開業届出・廃業届出等手続」2026年9月確認)、あわせて青色申告を選択する場合は正規の簿記による記帳と貸借対照表・損益計算書の添付が要件になります(出典:国税庁「No.2070 青色申告制度」2026年9月確認)。開業形態や税務上の判断は個々の状況によって異なるため、最終的には税理士など専門家に相談することをおすすめします。
独立に向いている人・向いていない人の見極め方
独立に向いているのは、教育現場とICTの両方の言語を扱え、収入の波をある程度許容できる人だと考えられます。次のような特徴を持つ人は、独立後も比較的スムーズに案件を確保しやすい傾向があります。
- 学習塾・教育出版・EdTechベンダー・学校現場のいずれかで培った専門性を、教員・自治体担当者・エンジニアなど立場の異なる関係者に橋渡しできる人
- 教育委員会や学校法人の予算年度・意思決定プロセスに合わせて動ける柔軟性がある人
- エージェントとのやり取りや業界団体でのネットワーキングなど、自ら案件を開拓する動きを苦にしない人
一方で、次のような志向を持つ人は、独立後にギャップを感じやすい傾向があります。
- 毎月安定した固定収入を最優先したい人(準委任契約は稼働率次第で受取額が変動しやすいため)
- 特定の技術領域の専門性のみに閉じており、教育現場側の事情を汲み取る意識が薄い人
- 単独での意思決定や案件開拓よりも、組織内でのチーム推進を好む人
フリーコンサル全体では、独立者は20代後半から30代前半が主流で、大手企業やコンサルティングファームを2〜3社経験してから独立するパターンが多いとされています(出典:ドメイン知識ベース「独立時の年齢層とキャリアパス」)。もっとも、EdTech領域は学習塾や教育出版、学校現場など業界特有の実務経験が専門性として評価されやすい領域でもあるため、30代・40代であっても現場での実務経験の積み重ねが独立後の強みになりやすいと考えられます。
まとめ:EdTechコンサルタントとして独立を成功させるために
EdTechコンサルタントとして独立を成功させるためには、学習塾・教育出版・EdTechベンダー・学校現場のいずれの経験を専門領域の軸にするかを整理したうえで、エージェント経由の案件獲得ルートを複数確保しておくことが土台になります。
あわせて、GIGAスクール構想の更新フェーズや学習指導要領改訂といった制度変化への対応力を独自の強みとして打ち出せるかどうかが、EdTech特化コンサルとしての差別化につながると考えられます。単価水準や契約形態を踏まえた収入シミュレーションを事前に行い、向き不向きを自己診断したうえで、開業手続きや税務判断は税理士など専門家に相談しながら進めることをおすすめします。エージェント各社の比較はEdTechコンサルタント向けフリーランスエージェント比較、単価の詳細はエドテックコンサルタントの単価相場もあわせてご確認ください。
出典・参考情報
- 文部科学省「令和8年度GIGAスクール構想・学校DX関係予算概算要求の概要」(2025年9月8日公表・2026年9月確認)
- 文部科学省 教育課程部会・総則・評価特別部会「学習指導要領等の改訂に関するスケジュール(イメージ)」(2026年7月8日時点・2026年9月確認。今後変更の可能性があります)
- 国税庁「A1-5 個人事業の開業届出・廃業届出等手続」(2026年9月確認)
- 国税庁「No.2070 青色申告制度」(2026年9月確認)
- ドメイン知識ベース(社内編集部運用のファクト集):案件獲得の基本ルート/最初に登録すべきエージェントの考え方/業種別のフリーコンサル月額単価(2026年)/業務委託契約の形態/稼働率と収入の関係/稼働形態と複業・アベイラブルの実態/消費税・インボイス制度の一般的扱い/独立時の年齢層とキャリアパス(各2026年時点の集計)
本記事は2026年9月28日時点の情報に基づき作成しています。最終更新日:2026年9月28日。制度や市場の状況は今後変わる可能性があるため、最新情報は文部科学省・国税庁等の公式サイトでご確認ください。個別の税務・契約に関する判断は、税理士など専門家への相談を前提としてください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す