
原価計算の改善コンサル案件は、原材料の高騰や製品の多品種化で、原価の見え方が実態からずれた製造業から、継続して出やすい案件です。フリーランスが探すなら、製造業の案件を扱うエージェントへの登録と、前職などのつながりを並行させる進め方が現実的です。本記事では、案件が発生するきっかけ、プロジェクトの進め方、案件で重宝される経験、探し方、成果が出ないパターンを、フリーランスコンサルの実務目線で整理します(2026年10月時点)。
原価計算の改善コンサル案件|製造業で需要が続く理由と探し方
原価計算の見直し案件が発生する典型的なきっかけ
見直し案件は、原材料の価格改定や製品数の増加で、これまでの算定方法では実態を映せなくなったときに発生します。
原材料高騰時の価格改定
原材料が上がった局面では、価格改定の根拠となる原価を説明できるかどうかが、見直しの出発点になります。
製品ごとの原価が把握できていないと、値上げ幅を何で決めるのかが曖昧になり、取引先への説明も難しくなります。原材料費は直接費として製品に紐づけやすい一方、加工費や間接費は配賦の仕方によって製品ごとの原価が変わります。そのため、どの製品でどれだけコストが増えたのかを分解して示せる状態にしたい、という依頼につながります。
価格転嫁が通るかどうかは、取引先との関係や業界の慣行にも左右されます。原価の数字を整えれば交渉が決まるわけではないため、依頼側とは、改善の対象が原価の把握と説明材料づくりであることを最初にそろえておくと、期待のずれを防げます。
多品種化による配賦の歪み
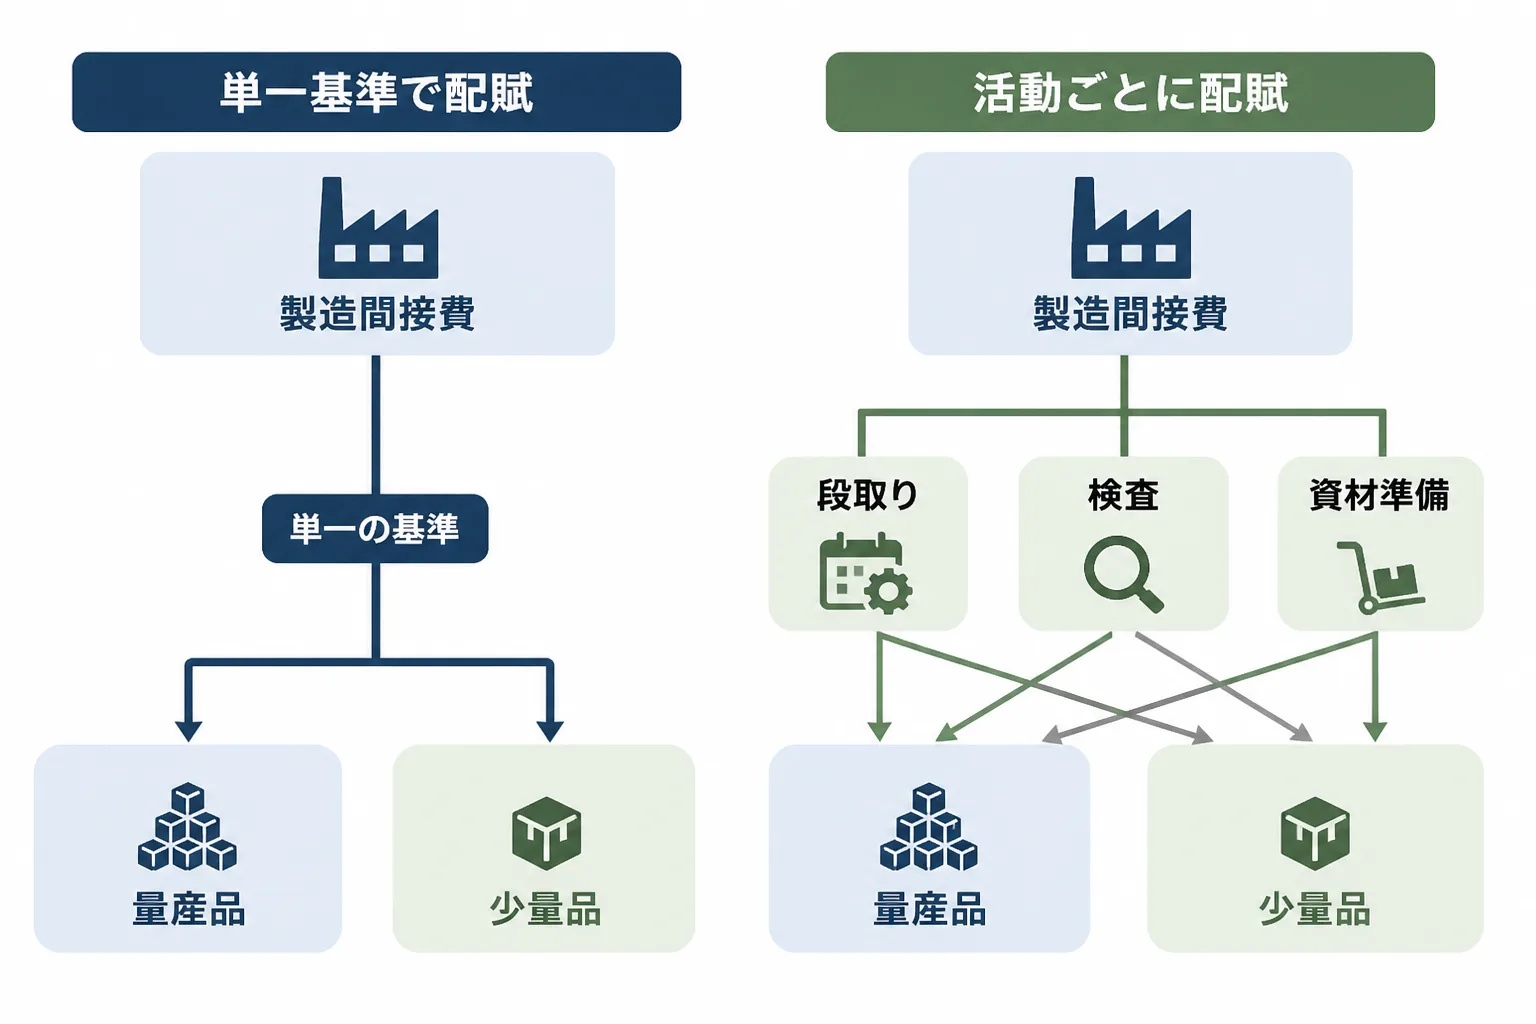
製品の種類が増えると、製造間接費を一つの基準で配る方法では、手間のかかる少量品の原価が低く見えることがあります。
原価計算では、特定の製品に直接紐づけられない間接費を、何らかの基準で各製品に割り当てます。この手続きを配賦と呼びます(マネーフォワード クラウド会計の解説より)。機械の稼働時間のような一つの基準で配ると、大量生産品に費用が寄り、段取りや検査に手間のかかる少量・中量品の原価が小さく出る、いわゆる内部相互補助が起きると、ミロク情報サービスは解説しています。同社の事例では、段取りや検査などの活動ごとに配賦基準を分けた結果、ある製品に配賦される製造間接費が従来の100万円から300万円に増えたとされています(ミロク情報サービス「その製品、本当に儲かってる? 原価計算における製造間接費配賦の罠」)。
この種のずれは、売れている製品ほど利益が出ていないように見える、見積もりが原価を下回っていたことに後から気づく、といった形で表面化しやすいものです。見直し案件の多くは、こうした違和感が経営層や営業から出たところから始まります。
原価計算改善プロジェクトの進め方
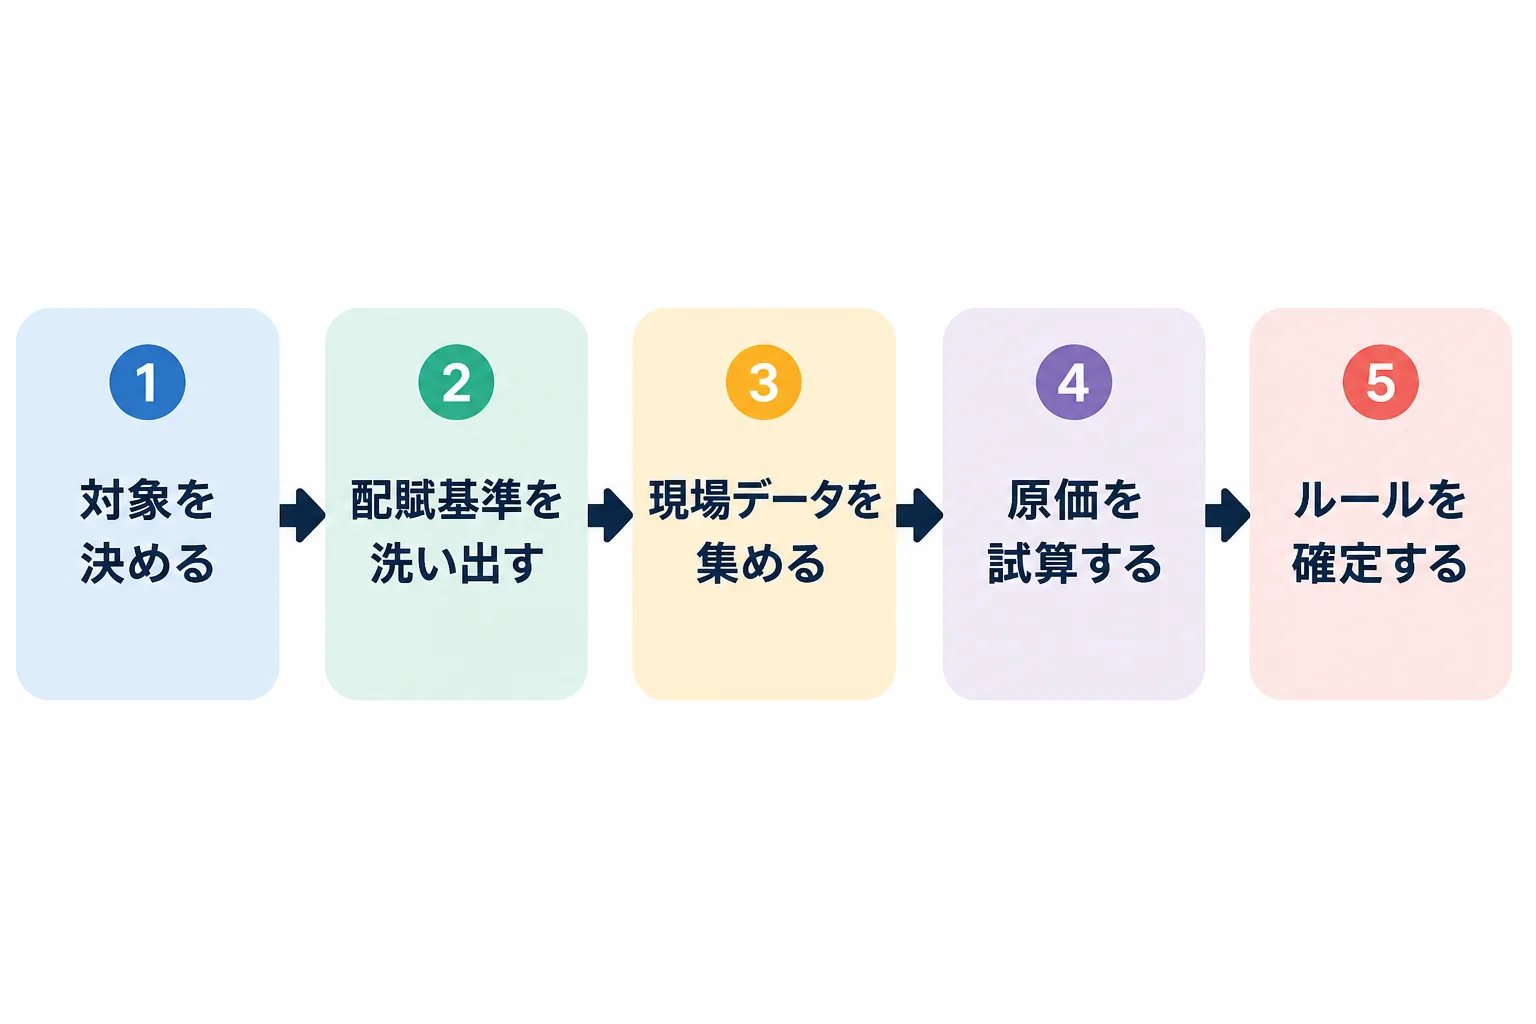
改善プロジェクトは、対象を決め、配賦基準を洗い出し、現場データを集め、原価を試算して、ルールを確定する順に進めます。
日本の原価計算の拠り所は、1962年に当時の大蔵省の企業会計審議会が示した「原価計算基準」です。目的は、外部に報告するための製品原価の算定と、コストダウンや工程の効率化といった内部管理の2つに分けて説明されます(マネーフォワード クラウド会計の解説より)。改善案件では、依頼側がどちらの目的を重く見ているかを最初に確認します。内部管理が中心なら、会計基準に厳密に合わせるより、意思決定に使える粒度を優先する設計が可能になるためです。
フリーランスの立場で押さえたい進め方の要点を、編集部で整理した判断軸として表にまとめます。
局面 | 見る点 | 判断のしかた |
|---|---|---|
依頼の目的 | 外部報告か、内部管理か | 内部管理が中心なら、意思決定に使える粒度を優先する |
対象範囲 | 製品数・拠点数・期間 | 最初は主要な製品に絞り、試算の結果を見て広げる |
配賦基準 | 基準の数と取得できるデータ | データが取れない基準は採用せず、代替の基準を探す |
精度と運用 | 計算の手間と更新頻度 | 現場が続けられる範囲に留め、精度は段階的に上げる |
契約の範囲 | 設計までか、運用定着までか | 稼働期間と成果物の範囲を契約の段階で書き分ける |
現状把握と配賦ルールの再設計
現状把握では、今の原価計算がどの費用をどの基準で配っているかを一覧にし、そのうえで基準ごとに見直しの要否を判断します。
配賦基準には、稼働時間、工数比、専有面積、電力使用量などがあり、費用の性質に合うものを選びます(マネーフォワード クラウド会計の解説より)。段取りや検査のように、製品の種類や回数で発生する費用は、稼働時間より段取り回数や検査件数のほうが実態に近くなる場合があります。
活動ごとに間接費を配賦する活動基準原価計算(ABC)は、実態に近い原価を把握しやすい一方、活動別のデータ取得や計算に手間がかかります。freeeの解説も、ABCでも絶対的に正確な間接費は算出できず、数値は分析の一つの指標として使うのが望ましいと述べています(freee「ABC(活動基準原価計算)とは?」)。ABCを入れるかどうかは、精度と運用負荷のバランスで決めます。
配賦ルールの再設計の記載例を、架空の製造業を想定して示します。
費用項目(架空) | 現行の基準 | 見直し案 | 必要なデータ |
|---|---|---|---|
段取り費 | 機械稼働時間 | 段取り回数 | 設備ごとの段取り実績記録 |
検査費 | 機械稼働時間 | 検査件数 | 検査工程の実施記録 |
資材の準備費 | 生産数量 | 出庫の回数 | 倉庫の出庫実績 |
工場建物の減価償却費 | 生産数量 | 専有面積 | 工場のレイアウト図 |
見直し案を決める際は、取得できるデータの有無を先に確かめます。設計が立派でも、データがなければ運用できないためです。
現場データ収集の段取り
現場データの収集は、対象の決定から配賦ルールの確定まで、入力と出力を決めた5段階で進めます。
- 対象製品と期間を決める:製品一覧と直近の原価計算表を見て、試算の対象にする主要製品と期間を決めます。出力は対象範囲の一覧です。
- 配賦基準の候補を洗い出す:試算表と費用明細から間接費の項目を拾い、費用ごとに基準の候補を置きます。出力は費用項目と基準候補の対応表です。
- データの取得元を現場に確認する:作業日報や生産管理システムの実績などから、基準に使えるデータの有無と欠けを確かめます。出力は取得元と欠損の一覧です。
- 現行と見直し案で原価を試算する:集めたデータで製品別の原価を両方の方法で計算し、差を見ます。出力は製品別原価の比較表です。
- 差の大きい製品の理由を確認し、ルールを確定する:現場の担当者と差の理由を確かめ、納得できる形で配賦ルールを決めます。出力は配賦ルール案と更新の手順です。
配賦基準の根拠となるデータは定期的に採取し、合理的な割合になるよう注意する必要があると、マネーフォワードの解説は述べています。一度集めて終わりにせず、更新の頻度と担当者を、5段階目で決めておきます。
原価計算の案件で重宝される経験
重宝されるのは、製造現場のデータに触れた経験と、会計と生産管理の両方の言葉で話せる経験です。
製造現場のデータに触れた経験
作業日報、工数、段取り時間、歩留まりといった現場のデータを実際に扱った経験は、配賦基準を設計するときにそのまま生きます。
原価の数字は、現場の記録がどれだけ取れているかに左右されます。どの工程で何が記録され、どこが空白なのかを現場の担当者から聞き出せる人は、設計が現実から離れにくくなります。工場の事務所だけで完結させず、現場に足を運んで話を聞く姿勢も、依頼側から見た信頼の材料になります。
会計と生産管理をつなぐ視点
経理が持つ原価の数字と、生産管理が持つ実績の数字は、定義や粒度が異なることが多く、両者をつなげられる人が案件で重宝されます。
たとえば、経理は月次の費用で、生産管理は工程ごとの実績で、それぞれ数字を持っているとします。両者の対応関係を整理し、どの数字をどの基準に使うかを決める作業が、原価計算の改善の中心にあります。基幹システム(ERP)の導入や刷新の経験があれば、システム側の持ち方まで含めて設計できます。ERP領域の案件の探し方はERPコンサルタントのフリーランス案件の探し方、経理・会計領域は経理コンサルタントのフリーランス案件獲得方法で解説しています。
経験の見せ方を、編集部で整理した対応表にまとめます。
これまでの経験 | 原価計算の案件での使いどころ |
|---|---|
製造業の経理・管理会計 | 原価の算定方法の現状把握と、配賦ルールの設計 |
生産管理・工程改善 | 現場データの取得元の確認と、実績の整理 |
ERPの導入・刷新 | システム側の原価データの持ち方の設計 |
PMO・業務改善 | 現場と経理の調整、進行管理 |
業種別の月額単価は、製造業(自動車・重工・電機)で平均月140〜200万円のレンジで安定していると、待極は紹介しています(待極「業種別フリーランスコンサル単価」、最終更新2026年3月)。ただし、実際の提示額は経験年数、上流か下流か、役割によって変わります。提示単価は100%稼働を前提にしたものなので、月額に12をかけた額をそのまま年収とみなさず、稼働月数と稼働率を差し引いて試算してください。
原価計算の案件の探し方
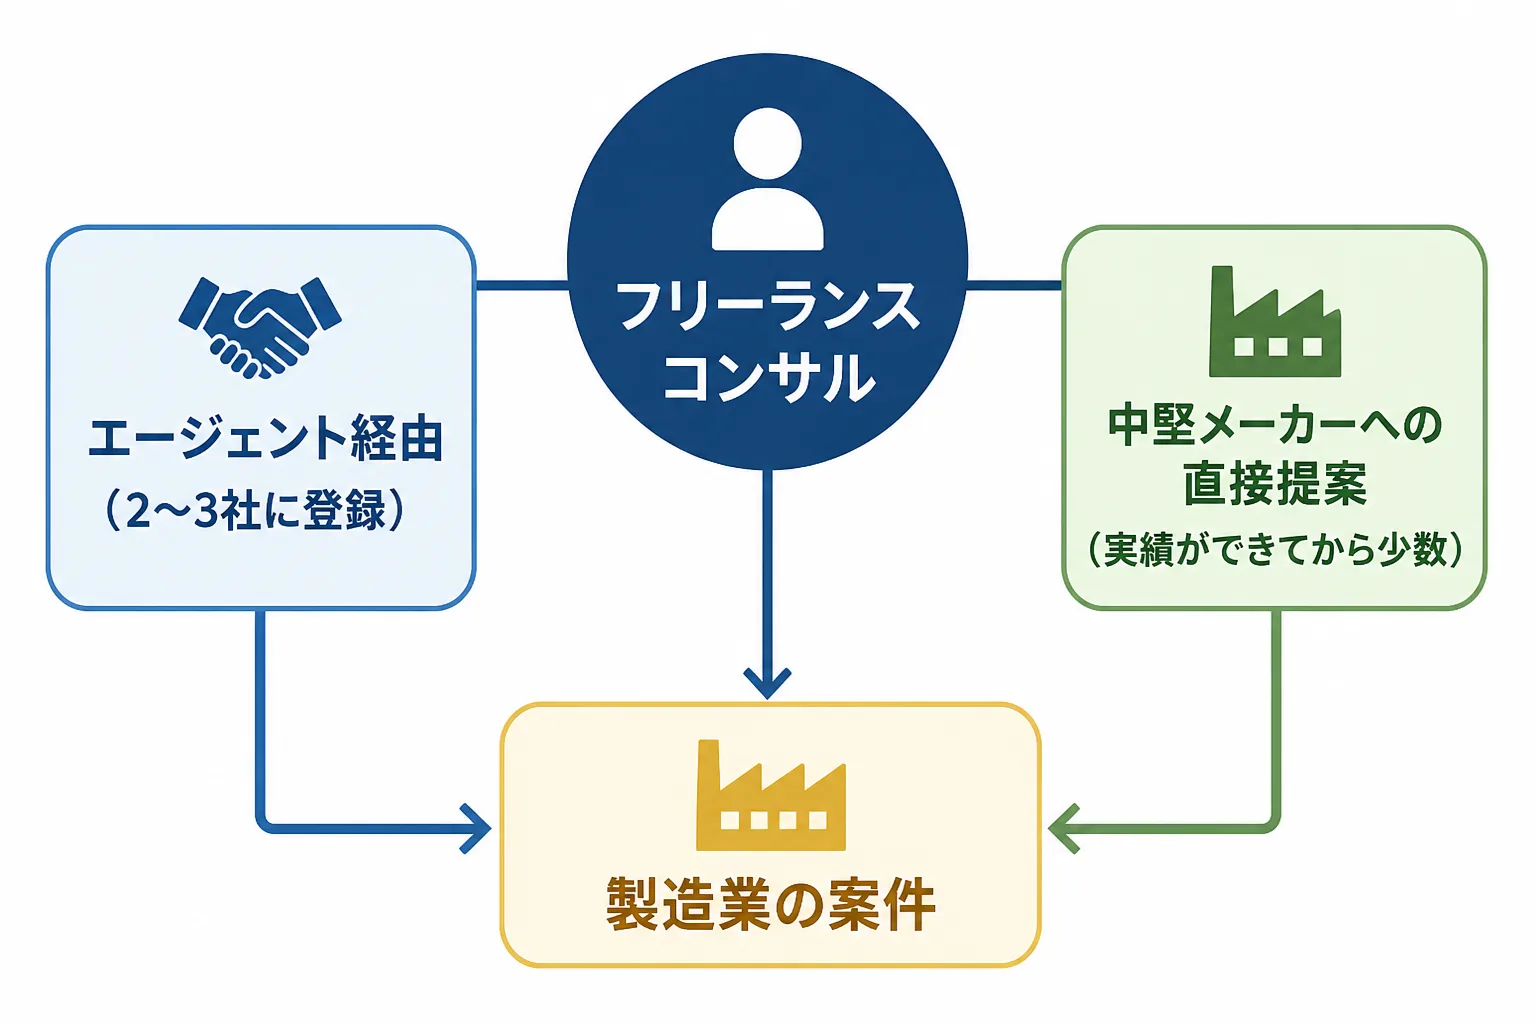
探し方の基本は、製造業の案件を扱うエージェント2〜3社への登録を先に進め、直接提案は実績ができてから少数に絞る順序です。
製造業に強いエージェント
大手・上場企業の案件は、法人のエージェントを挟む3者間契約になることが多く、独立初期はエージェント経由が入り口になります。
大手企業やメーカーは、与信、購買規定、機密保持の都合から、個人と直接契約しないケースが多いとされています。そのため、まず2〜3社のエージェントに登録して選択肢を広げ、相場を把握し、稼働が途切れるリスクを分けておく形が現実的です。総合型1〜2社に、専門領域に強い特化型1社を組み合わせる考え方もあります。エージェント経由は、一般には公開されない非公開案件に接する手段にもなります。
原価計算の案件は、案件名に「原価」と書かれていないことも多く、経理・財務、製造業向けの業務改革、基幹システムの導入といった切り口で掲載されることがあります。登録時には、製造業での経験の領域、役割、成果を、案件1つにつき数行で書いておきます。書き方の違いを、架空の例で示します。
書き方 | 記載例(架空) |
|---|---|
伝わりにくい例 | 製造業の経理改善を担当 |
伝わりやすい例 | 部品メーカー(従業員約500名)で、製品別原価の配賦ルール見直しを担当。段取りと検査の費用を活動別に配賦する案を作り、現場の記録から必要なデータを整理した |
エージェントの比較はフリーコンサル向けエージェントのおすすめ比較ランキングにまとめています。製造業の案件の獲得方法を広く知りたい場合は製造業DXコンサルタントの案件獲得方法も参考になります。
中堅メーカーへの直接提案
直接提案は、前職や元同僚とのつながりを足がかりに、実績と信用ができた段階で少数に絞って行うのが現実的です。
中堅メーカーでは、原価計算を担当者個人の工夫で回している企業もあると考えられ、見直しの必要性は感じていても、外部に頼む入り口がない場合があります。提案は大がかりな改善計画ではなく、主要な製品を数品目選んで原価を試算し、配賦の違いで数字がどう変わるかを見せる小さな診断から始めると、相手が判断しやすくなります。
直接契約では、契約書の作成、請求書の発行、インボイス(適格請求書)への対応まで自分で行います。法人との取引が中心になるため、インボイス登録は実質的に必要になる場面が多く、免税事業者のままだと取引先から値下げを打診されるおそれがあるとされています。契約の形態は準委任が多く、業務の遂行に対して報酬が支払われる形で、成果物の完成義務は負わないのが一般的です。契約形態の違いはフリーランスコンサルの契約形態の違いで整理しています。税務や契約の個別の判断は、税理士や弁護士などの専門家にご相談ください。独立後の案件獲得全般は独立コンサルタントの案件獲得完全ガイドに戻ってご覧ください。
原価計算案件で成果が出ないパターン
成果が出にくいのは、現場の協力が得られない場合と、改善後の管理に手間がかかりすぎて続かない場合の2つです。
現場の協力が得られない
配賦基準に使うデータは現場が記録するため、現場に協力の理由が伝わっていないと、必要なデータが集まらず設計が止まります。
現場から見ると、新しい記録は作業の負担が増えるだけに見えます。何のために、どの数字を、どの頻度で記録するのかを、現場の言葉で説明することが欠かせません。既存の日報や生産管理システムの実績で代用できる基準を優先すると、負担を増やさずに済みます。現場の担当者に、試算の結果で製品の見え方がどう変わったかを見せると、記録の意味が伝わりやすくなります。
管理工数が増えて形骸化する
精度を追うほど計算とデータ収集の手間が増え、更新されなくなると、せっかく設計した配賦ルールも使われなくなります。
活動別の配賦は、活動や製品が増えるほど計算回数が増えると、freeeの解説は指摘しています。最初から細かく作り込まず、差の大きい費用に絞って基準を見直し、運用が回ることを確かめてから範囲を広げる進め方が、定着しやすくなります。更新の担当者、頻度、使うデータの取得元を、納品時の資料に必ず残してください。
原価計算の会計処理や税務上の扱いは、企業の状況によって異なります。個別の判断が必要な場合は、公認会計士や税理士などの専門家にご相談ください。
出典・参考情報(最終更新:2026年10月8日)
- マネーフォワード クラウド会計「原価計算とは?計算方法や目的、種類などの基本知識と仕訳例を解説!」(2026-10-08参照)
- ミロク情報サービス「その製品、本当に儲かってる? 原価計算における製造間接費配賦の罠」(2026-10-08参照)
- freee「ABC(活動基準原価計算)とは?計算方法や事例をわかりやすく解説」(2026-10-08参照)
- 待極「業種別フリーランスコンサル単価」(2026-10-08参照)
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す