
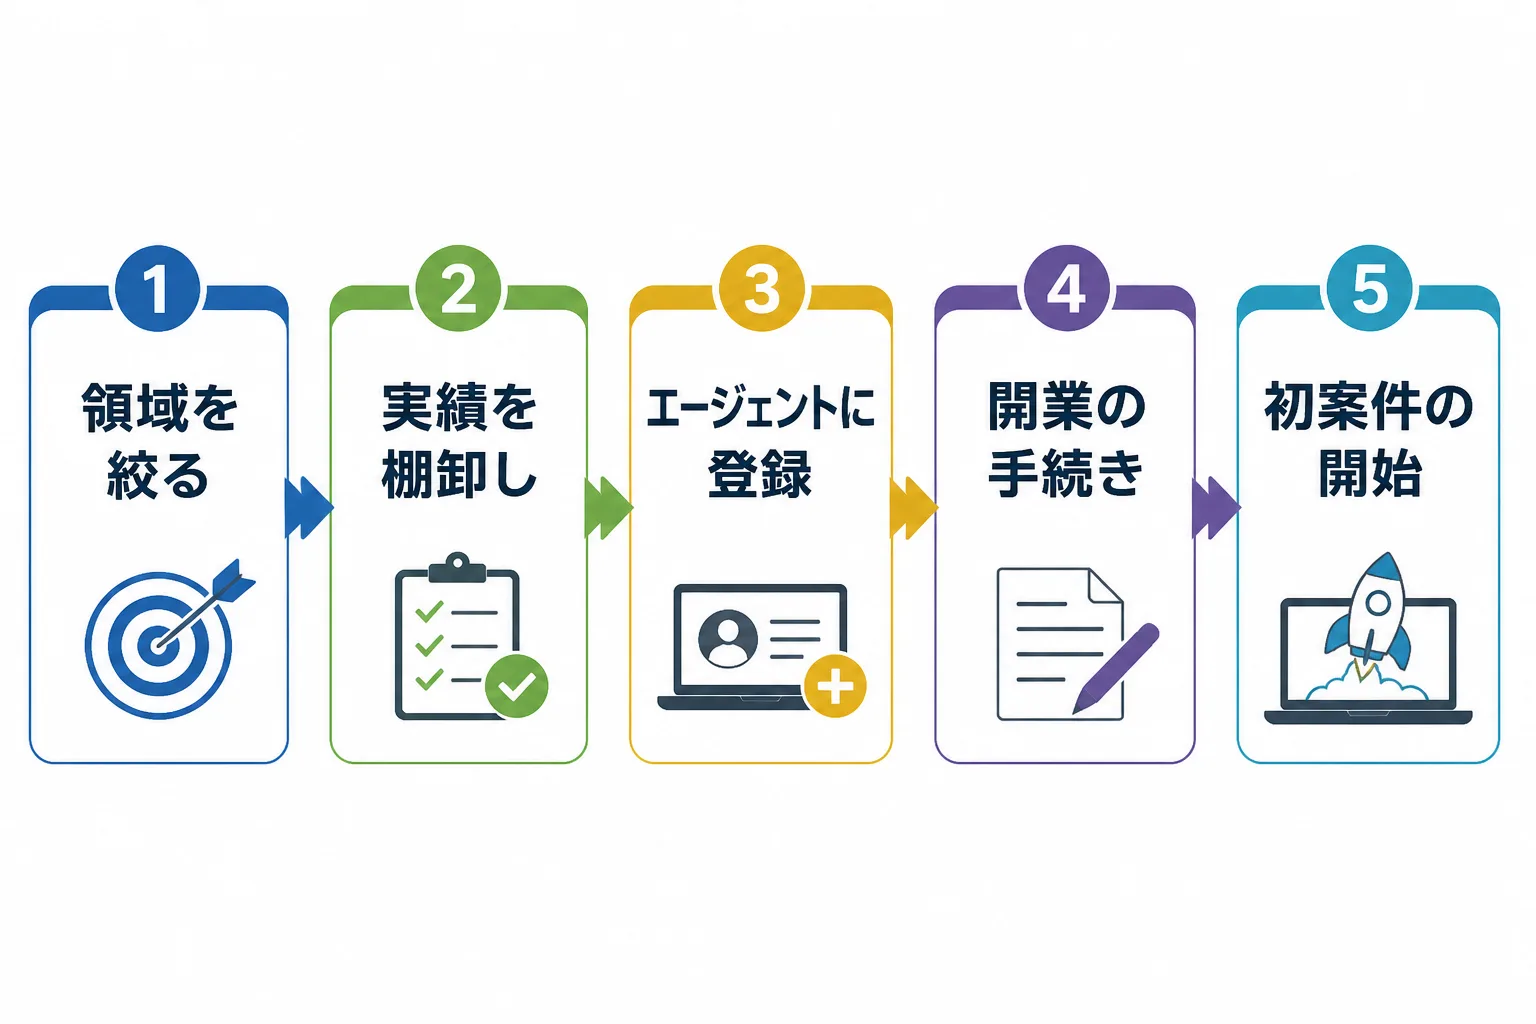
建設テックコンサルタントとして独立する場合は、専門領域の絞り込みと実績の棚卸しから始め、開業の手続きと案件獲得の準備を半年ほどかけて進めるのが現実的な進め方です。本記事では、建設業界の現状、準備のスケジュール、独立後の案件獲得、建設業ならではの契約上の留意点、開業届や青色申告といった基本手続きまでを順に整理します。ゼネコンや建設テックベンダーで現場のDXに関わってきた方が、独立後の働き方を具体的に描けるようになることを目指しています。
建設テックコンサルタントとして独立する方法|準備からステップまで
建設テックコンサルタントとして独立する前に知っておくべきこと
独立前に押さえておきたいのは、建設業界が構造的な人手不足にあり、現場のデジタル化を支える外部人材の活躍余地が広がっているという点です。一方で、案件の入り口や契約の考え方は一般的なITコンサルとは異なる部分もあります。
建設テック業界の現在地と独立後の市場性
建設テック領域の市場性は、人手不足と労働時間規制という2つの制度的な背景に支えられていると考えられます。
国土交通省の白書では、建設技能労働者数は2020年以降、おおよそ5年ごとに約7〜8%ずつ減少する見込みとされています。2025年時点で約半数を50歳以上が占めており、2030年度、2035年度になっても不足が解消されないという推計も示されています(国土交通省「令和6年度 国土交通白書」、2026-10-01参照)。限られた人数で現場を回すには、業務の効率化とデジタル技術の活用が欠かせません。
制度面でも変化があります。建設業には2024年4月1日から時間外労働の上限規制が適用され、原則として月45時間・年360時間が上限となりました(厚生労働省「建設業にも時間外労働の上限規制が適用されています」、2026-10-01参照)。国土交通省は2024年4月に「i-Construction 2.0」を策定し、2040年度までに建設現場の省人化を少なくとも3割、すなわち生産性を1.5倍向上することを目指すとしています(国土交通省 報道発表資料、2026-10-01参照)。
こうした流れの中で、施工管理や設計、積算といった現場の業務を理解したうえでデジタル化を設計できる人材は、社内だけでは確保しにくい場面があります。期間を区切って外部の専門家に支援を依頼する動きが出てくるのは自然な流れといえるでしょう。ただし、特定の企業や案件の増減を保証するものではなく、独立後の案件数は専門領域や実績によって変わる点には注意が必要です。
単価の水準については、建設テック特化の公開データが限られるため、近接領域のDX・ITコンサルが参考になります。DXコンサルの月額は100〜160万円(平均約120万円)、IT戦略に近い上流では150〜200万円まで上振れするとされています(出典:ドメイン知識ベース「DX・ITコンサルの月額単価相場」)。建設テックに絞った相場の考え方は、建設テックコンサルタントの単価相場と年収の目安で詳しく解説しています。
建設テック業界で独立するための準備とスケジュール
独立準備は、専門領域の絞り込み、実績の棚卸し、手続きの順番を整理し、退職の6か月ほど前から段階的に進めるのが無理のない目安です。準備期間の長さは人によって異なるため、ここでは標準的な流れを示します。
専門領域の絞り込みと実績の棚卸し
最初にやるべきことは、建設テックのどの工程で価値を出せるかを1つか2つに絞り、それを裏づける実績を言葉にしておくことです。
建設テックと一口にいっても、BIM/CIMの運用ルール整備、施工管理アプリの選定と定着、現場と本社をつなぐデータ連携、ドローンや3次元測量の活用といった具合に、領域は幅広く分かれます。「建設DX全般」と名乗るよりも、「中堅ゼネコンの施工管理システム導入を、要件定義から定着まで支援できる」のように、誰のどの課題をどの工程で解決できるかまで示したほうが、案件の担当者に伝わりやすくなります。
実績の棚卸しでは、次の4点を案件ごとに書き出しておくと、職務経歴書やエージェントとの面談で役立ちます。
- 担当した現場や拠点の規模(現場数、関係者の人数、期間)
- 自分の役割(企画、要件定義、ベンダー調整、導入後の定着支援など)
- 起きていた課題と、取った打ち手
- 変化した点(工数、手戻り、問い合わせ件数などを、守秘義務に反しない範囲で)
独立者は20代後半から30代前半が主流で、大手ファームなどを2〜3社経験してから独立するパターンが多いとされています(出典:ドメイン知識ベース「独立時の年齢層とキャリアパス」)。建設領域でも、ゼネコンや設計事務所、建設テックベンダーといった現場に近い組織で経験を積んでから独立するケースが想定されますが、年齢やキャリアパスに決まった正解はありません。
独立前後で必要な手続きのタイムライン
独立前後の作業は、時期ごとに分けて並べると抜け漏れを防げます。次の表は、退職を6か月後と想定した場合の標準的な流れの例です。
時期の目安 | やること | ポイント |
|---|---|---|
退職の6〜4か月前 | 専門領域の絞り込み、実績の棚卸し | 職務経歴書の下書きを作る |
退職の4〜2か月前 | エージェントへの登録と面談、相場感の確認 | 2〜3社に登録して案件の選択肢を見る |
退職の2〜1か月前 | 就業規則の確認、退職の調整 | 守秘義務や競業の規定を読んでおく |
退職時 | 健康保険・年金の切り替え手続き | 手続きの期限は自治体や年金事務所で確認する |
開業時 | 開業届、青色申告承認申請書の提出 | 書類ごとに期限が異なるため、控えを残して管理する |
開業後 | 帳簿づけ、請求書の整備 | 会計ソフトで日々の取引を記録する |
案件の開始時期は、退職日の少し前に決まることもあれば、退職後しばらく空くこともあります。提示される単価は100%稼働を前提にした金額で、実際の収入は稼働月数や稼働率に左右されます(出典:ドメイン知識ベース「稼働率と収入の関係」)。独立直後に案件が途切れる期間を想定し、生活費の数か月分を手元に置いておくと、焦って条件の合わない案件を選ぶリスクを下げられます。
建設テックコンサルタントの独立後の働き方と案件獲得の流れ
独立後の案件獲得は、エージェントへの登録で土台をつくり、前職のつながりを並行して活かし、直取引は実績ができてから少数にとどめる順序が基本です。建設業界でも、この考え方は変わりません。
主な案件獲得ルートと初期の営業活動
独立初期の案件獲得は、エージェント経由を中心に据えるのが現実的です。
大手企業や上場企業、コンサルティングファームは、与信管理や購買規定、機密保持、請求処理の都合から、個人と直接契約せず、法人であるエージェントを間に挟む3者間契約を基本とするケースが多いとされています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。ゼネコンや大手デベロッパーの案件でも、同様のケースが多いと考えられます。エージェント経由は、非公開案件に触れる手段でもあります。
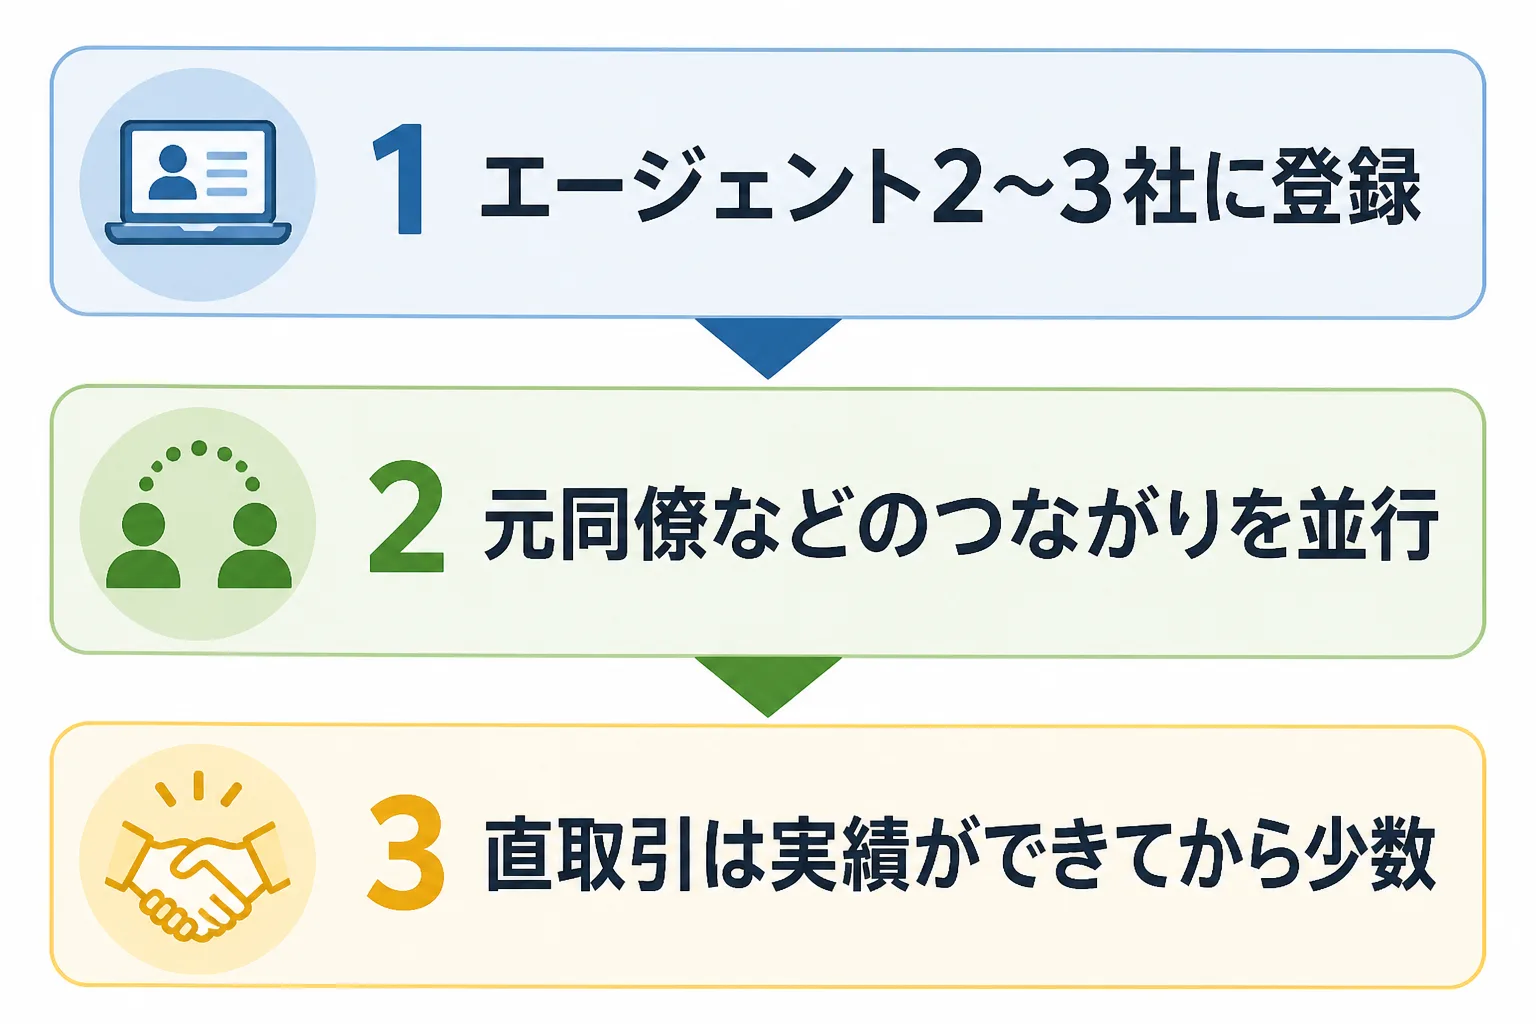
案件獲得の順序としては、次のように進めるのが定石です。
- エージェント2〜3社に登録して土台をつくる
- 前職や元同僚からの紹介(リファラル)を並行して進める
- 直取引は、実績と信用ができた段階で少数にとどめる
登録社数は、案件数の多い総合型1〜2社と、専門領域に強い特化型1社を組み合わせた2〜3社が目安です。4社以上になると連絡や面談の管理負担が増えるため、まずは2〜3社から始めるとよいでしょう(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。建設テック領域でエージェントを選ぶ際の観点は、建設テックコンサルタントにおすすめのフリーランスエージェント比較で整理しています。
初期の営業活動では、面談で「どの現場課題を、どの工程で解決した経験があるか」を3分で話せるようにしておくことが重要です。案件の探し方や応募時の見せ方は、建設テックコンサルタントの案件獲得方法も参考になります。
稼働形態は、フルリモートや週2〜3日の出社を組み合わせたハイブリッド型が増えているとされます。ただし、建設領域では現場の視察や立ち会いが必要になる案件もあり、契約前に出社頻度と現場訪問の有無を確認しておくと、働き方のミスマッチを防げます(出典:ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。
建設テック特有の契約形態と注意点
建設テック案件の契約は、準委任が中心とされています。成果物の範囲や現場でのルールを契約前に文書で確認しておくことが、トラブル回避の基本です。建設業ならではの商習慣にも配慮が必要です。
業界特有の商習慣・契約上の留意点
フリーランスのコンサル案件は、約70〜80%が準委任契約とされています。準委任は業務の遂行そのものに対して報酬が支払われる契約で、成果物の完成義務は原則ありません。報酬は「月額×稼働率」で決まり、契約期間は3〜6か月が一般的です(出典:ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。
建設業では、元請から下請へと連なる多層の商流が一般的です。自分がどの立場のクライアントと契約するかによって、報告先や調整先の数、意思決定のスピードが変わります。契約前に、誰が最終的な発注者で、誰に報告するのかを確認しておきましょう。
契約書では、次の項目を確認しておくと安心です。
- 業務の範囲と成果物の定義(準委任なのか、納品を伴う請負的な内容が混ざっていないか)
- 図面やBIM/CIMデータなど、現場の資料の取り扱いと守秘義務の範囲
- 成果物に関する知的財産の帰属
- 再委託の可否と、関与できる範囲
- 現場に入る場合の安全書類や入場の手続き、保険の扱い
- 損害が生じた場合の責任の範囲と上限
報酬の支払いについては、標準は月末締め翌月末払い(約40日)で、翌月15日払いが業界最速水準とされています。フリーランス新法により、支払サイトは原則60日以内とされています(出典:ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。
フリーランス・事業者間取引適正化等法は2024年11月1日に施行されました。発注事業者には、業務委託の際に取引条件を書面または電磁的方法で明示することや、給付の受領から原則60日以内に報酬を支払うことが求められます(厚生労働省 労働局「フリーランス・事業者間取引適正化等法」、2026-10-01参照)。条件が口頭だけで進みそうな場合は、書面での明示を依頼しましょう。
独立にあたって必要な開業手続きと税金の基礎(建設テック特有の留意点)
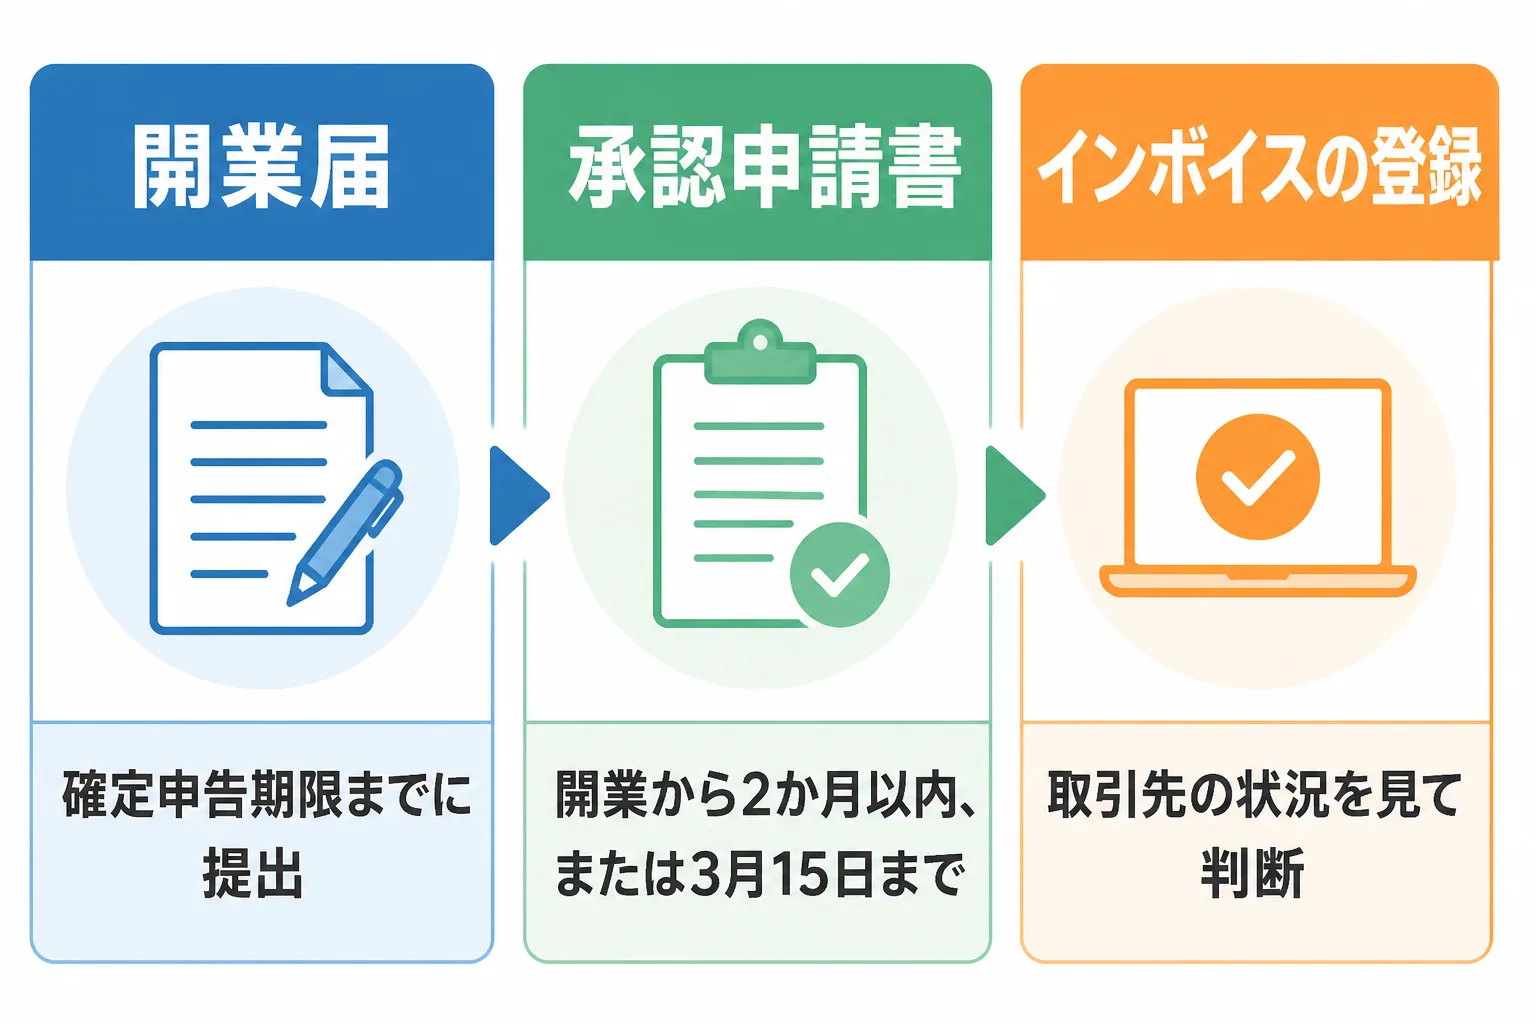
独立時の基本手続きは、開業届と青色申告承認申請書の提出、そして取引先の状況に応じたインボイスの登録判断の3つです。建設テックだからといって特別な税制があるわけではありませんが、取引先の属性によって判断が変わる点に注意が必要です。
開業届・青色申告など基本手続き
個人事業として始める場合は、税務署への届出が必要です。国税庁の案内では、次のように整理されています(国税庁「No.2090 新たに事業を始めたときの届出など」、2026-10-01参照)。
書類 | 内容 | 提出期限 |
|---|---|---|
個人事業の開業・廃業等届出書(開業届) | 新たに事業を開始したときの手続き | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
所得税の青色申告承認申請書 | 青色申告の承認を受けるための手続き | 原則、青色申告をしようとする年の3月15日まで。その年の1月16日以後に開業した場合は、開業の日から2か月以内 |
開業届の期限は確定申告期限までとされていますが、屋号や事業開始日を明確にしておくと、金融機関での口座開設などの場面で役立つため、開業後は早めに出しておくと安心です。
青色申告には特別控除があります。国税庁によると、控除額は最高65万円、55万円、10万円の3区分です。65万円の控除を受けるには、複式簿記による記帳などの55万円控除の要件に加え、電子帳簿保存またはe-Taxによる申告が必要とされています(国税庁「No.2072 青色申告特別控除」、2026-10-01参照)。承認申請を出し忘れると、その年は青色申告の対象にならないため、開業日の確定を優先して期限を管理しましょう。
インボイス制度への対応も検討事項です。フリーコンサルは法人クライアントとの取引が中心のため、インボイス登録(T+13桁)は実質ほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されるリスクがあります(出典:ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。ゼネコンなど課税事業者との取引が多い建設領域では、特に意識しておきたい点です。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約の最終判断は、税理士や行政書士などの専門家に確認することをおすすめします。
理由は、個人の状況によって最適な選択が変わるためです。たとえば、青色申告の65万円控除の要件を満たせるかどうか、インボイス登録をいつ行うか、法人化を視野に入れるかどうかは、収入の見込みや取引先の構成で答えが異なります。契約についても、条項の読み方や修正の入れ方で、後のトラブルの起きやすさが変わります。
本記事の内容は2026年10月時点の公開情報にもとづく一般的な説明であり、個別の税務・法務の助言ではありません。制度は改正されることがあるため、実際の手続きの前に国税庁などの最新情報や専門家の見解を確認してください。
建設テックコンサルタントの独立に関するよくある質問
独立に関する質問では、準備期間、未経験での参入可否、独立前に決めておくことの3点がよく挙がります。
Q. 独立の準備には、どのくらいの期間が必要ですか。
目安は退職の6か月ほど前からです。領域の絞り込み、実績の棚卸し、エージェントへの登録と面談を順に進めると、退職前後で案件の選択肢を持てます。ただし、人によって状況は異なるため、あくまで目安として捉えてください。
Q. 建設業界の経験がなくても、建設テックで独立できますか。
建設業界での実務経験がない状態から、建設テック特化で案件を獲得するのは難易度が高いとされています。製造業などの近接領域でDX推進の経験がある場合は、その経験を建設向けに言い換えて示すことで、選択肢を広げられる可能性があります。まずはエージェントの担当者に経歴を相談してみてください。
Q. 最初から直取引を狙うべきでしょうか。
独立初期は、エージェント2〜3社への登録を土台にするのが基本です。直取引は、実績と信用ができた段階で少数にとどめるのが現実的です。
Q. 法人化は、独立と同時に行うべきですか。
収入の見込みや取引先の条件によって判断が分かれます。個人事業から始めて、売上が安定してから法人化を検討する進め方もあります。税負担や社会保険の違いは複雑なため、税理士に相談したうえで決めると安心です。
出典・参考情報
- 国土交通省「令和6年度 国土交通白書 2 担い手側の供給量に関する将来推計と需給ギャップ」(2026-10-01参照)
- 厚生労働省「事業者(一人親方含む)向け:建設業にも時間外労働の上限規制が適用されています」(2026-10-01参照)
- 国土交通省 報道発表資料「『i-Construction 2.0』を策定しました」(2026-10-01参照)
- 国税庁「No.2090 新たに事業を始めたときの届出など」(2026-10-01参照)
- 国税庁「No.2070 青色申告制度」(2026-10-01参照)
- 国税庁「No.2072 青色申告特別控除」(2026-10-01参照)
- 厚生労働省 福井労働局「フリーランス・事業者間取引適正化等法」(2026-10-01参照)
本記事の情報は2026年10月1日時点のものです。制度や市場状況は変動するため、最新情報は各公式サイトや専門家に直接ご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す