
クラウド移行コンサルタントとして独立するには、専門領域の絞り込みと実績の棚卸しを会社員のうちに済ませ、案件獲得はエージェント経由を軸に組み立て、準委任契約を前提に契約と税務の手続きを整えることが基本の流れになります。本記事では、オンプレミスからクラウドへの移行需要と独立後の市場性、準備のスケジュール、案件獲得のルート、クラウド移行ならではの契約上の留意点、開業手続きと税金の基礎までを、実務の順序に沿って解説します。
クラウド移行コンサルタントとして独立する方法|準備からステップまで
クラウド移行コンサルタントとして独立する前に知っておくべきこと
独立前に押さえておきたいのは、クラウド移行を担う外部人材への需要が続いていること、そして移行の工程によって求められるスキルと単価の水準が変わることの2点です。
クラウド移行業界の現在地と独立後の市場性
クラウド移行は市場全体が拡大しており、移行を設計・推進できる外部人材の活躍の場も広がっているとみられます。
総務省の情報通信白書によると、日本のパブリッククラウドサービス市場は2023年に約3兆1,355億円で、前年比25.8%増でした(出典:総務省『令和6年版 情報通信白書』)。市場が伸びる中で、オンプレミス環境を抱える企業がクラウドへ移す動きは続いており、移行専門のコンサルタントを外部から迎える企業も増えているとみられます。
需要の背景には、高度人材そのものの不足もあります。戦略・DX・IT・データ・AIといった領域では人材の絶対数が足りず、IT人材は2030年に約79万人不足すると見込まれています。こうした状況から、企業が社内で人材をそろえるのではなく、プロジェクト単位で専門人材を活用する動きが広がっています。
単価の目安も押さえておきます。クラウド移行に限った相場は確認できていないため、隣接するDX・ITコンサルの水準を参考にすると、DXコンサルは月額100〜160万円(平均約120万円)、IT戦略領域は150〜200万円に上振れします。一方で、同じ職種でも工程によって単価は大きく開き、戦略策定や要件定義といった上流は高く、運用・保守寄りの案件は下限が50〜60万円台まで下がります。クラウド移行でも、移行方針や全体計画を描く上流を担えるかどうかが、独立後の単価を左右すると考えられます。
クラウド移行業界で独立するための準備とスケジュール
独立準備は、専門領域の絞り込みと実績の棚卸しを軸に、退職の半年前から退職後にかけて段階的に進めるのが現実的です。
専門領域の絞り込みと実績の棚卸し
最初に決めるのは、移行のどの局面で価値を出すかという専門領域で、「クラウドに詳しい」という広い名乗りよりも、局面を絞った方が案件との適合が伝わります。
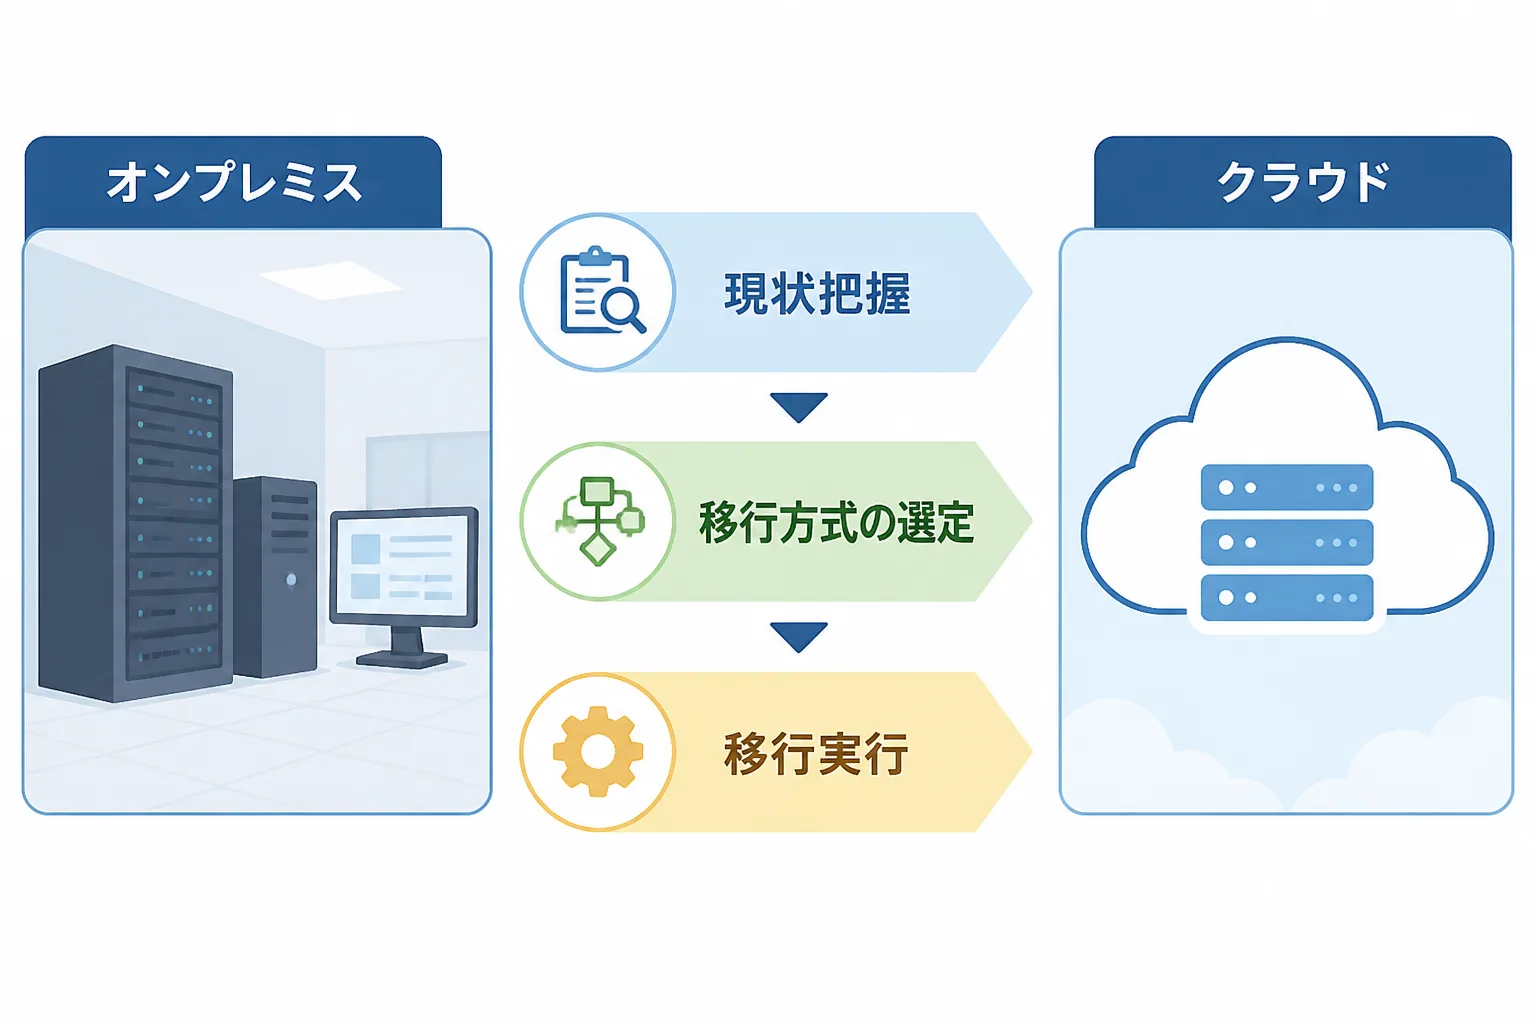
絞り込みの軸として使いやすいのが、クラウド移行の方式の分類です。AWSが公開している大規模移行ガイドでは、移行戦略が7つに整理されています(出典:AWS Prescriptive Guidance『大規模移行ガイド』)。独立後に自分が主に担う方式を決めておくと、経歴の説明が一貫します。
移行方式 | 内容 | コンサルタントが担いやすい局面 |
|---|---|---|
リホスト | アプリケーションを変更せずにクラウドへ移す方式です。 | 移行対象の洗い出し、移行順序と切り替え計画の策定 |
リプラットフォーム | 一部を最適化しながらクラウドへ移す方式です。 | マネージドサービス採用の判断、コストと運用負荷の比較検討 |
リファクタ | クラウドに適した構成へ作り替える方式で、最も複雑でコストがかかるとされます。 | アーキテクチャの再設計方針、段階的なモダナイズ計画 |
リパーチェス・廃止・維持など | 製品の入れ替え、不要なシステムの停止、移行しない判断を含みます。 | 移行対象の棚卸しと、移行する・しない・止めるの仕分け |
次に実績の棚卸しです。クラウド移行は、案件の規模や制約によって難しさが大きく変わるため、担当した移行の中身を粒度をそろえて書き出します。守秘義務のある情報は伏せたうえで、次のような形に整理しておくと、職務経歴書やスキルシートにそのまま転用できます(以下は架空の記載例です)。
項目 | 記載例 |
|---|---|
移行の背景 | データセンターの契約更改を契機に、基幹系を含む業務システムをクラウドへ移行 |
自分の役割 | 移行アセスメントの設計と、移行方式の判断基準づくり |
採用した方式 | 多くのシステムはリホスト、一部のデータベースはマネージドサービスへのリプラットフォーム |
難所と対処 | 依存関係の不明なシステムを段階移行に回し、切り替え手順を事前にリハーサル |
成果 | 計画どおりの期間で本番切り替えを完了し、運用移管まで担当 |
独立の時期については、フリーコンサル全体では20代後半から30代前半が主流とされ、大手ファームやSIerで経験を積んでから独立するパターンが多いとされています。30〜40代で独立する場合も、移行の実績を実績表のように具体的に説明できれば、経験の厚みが評価材料になると考えられます。職務経歴書の書き方はフリーランスコンサルタントのプロフィールと信頼性の整え方も参考になります。
独立前後で必要な手続きのタイムライン
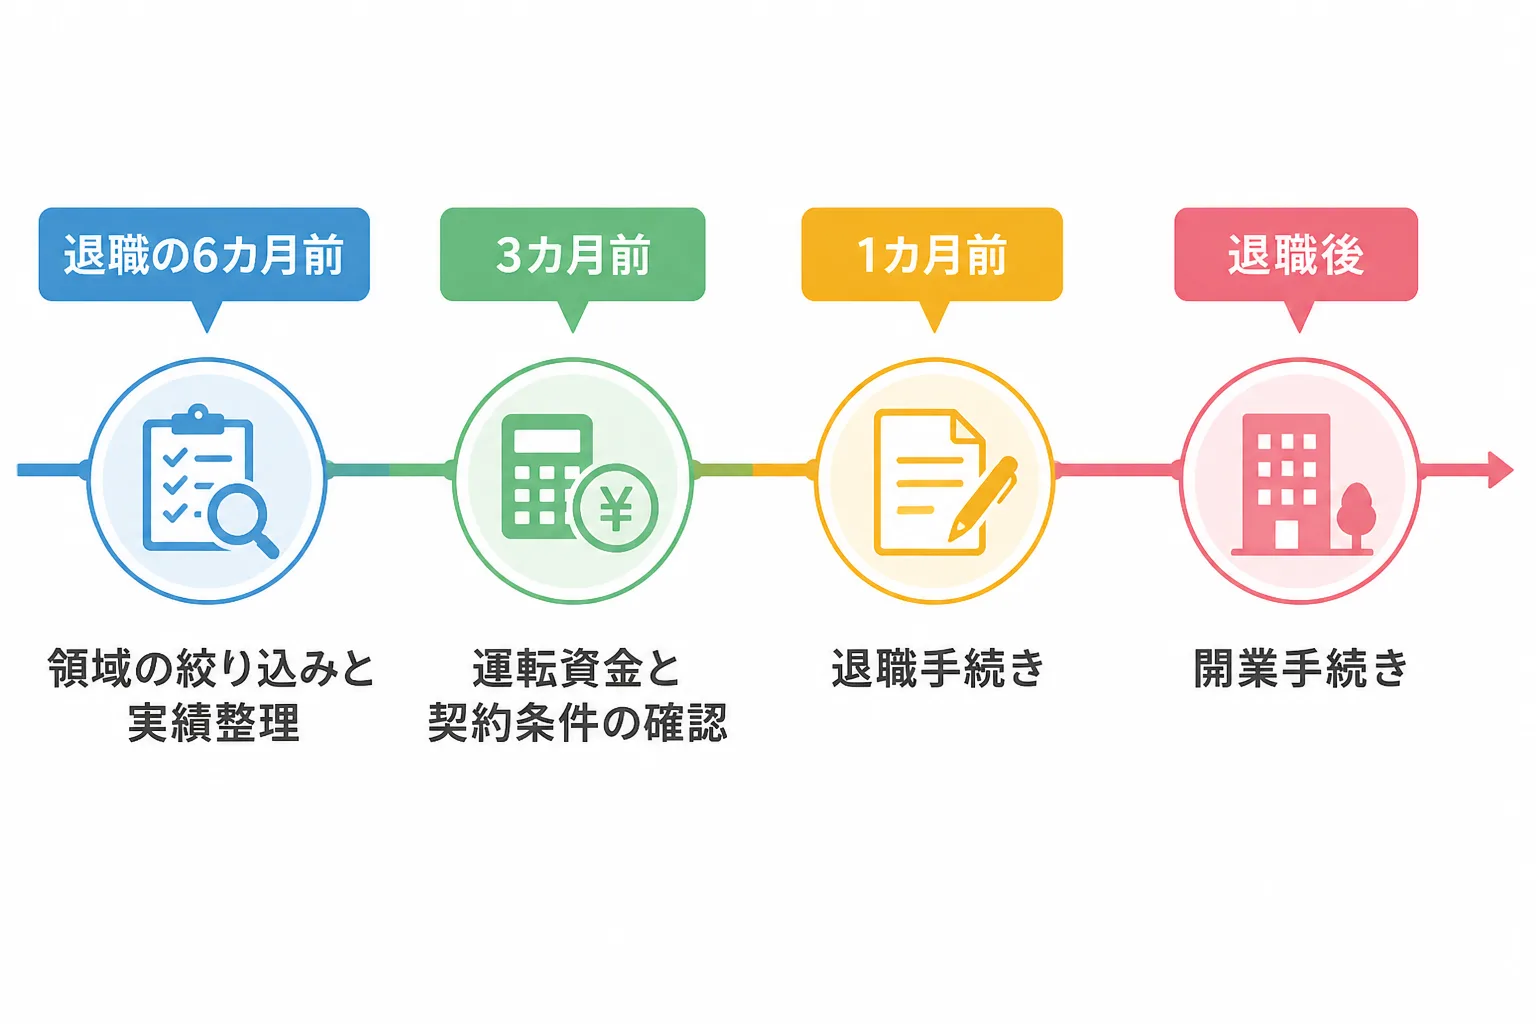
独立準備は、退職の6カ月前に専門領域と実績を固め、3カ月前に資金と契約条件を確認し、1カ月前に退職手続きを進め、退職後に開業手続きを行う順序が進めやすいです。
- 退職の6カ月前:専門領域の決定、実績の棚卸し、エージェントの下調べを行います。
- 退職の3カ月前:当面の運転資金と、勤務先の就業規則にある競業や守秘に関する定めを確認します。
- 退職の1カ月前:業務の引き継ぎ、健康保険と年金の切り替え手続きの確認を進めます。
- 退職後:税務署への届け出と、請求書や帳簿の運用開始を行います。
資金面では、独立直後は案件の合間に空白期間が生じます。年収の試算では、年間の空白期間を2カ月、稼働率にして約83%と置くのが一般的です。月額単価をそのまま12倍した金額を前提にせず、空白期間を含めた収入で生活費と事業経費を賄えるかを確認しておくと安全です。保険と年金については、フリーランスコンサルタントの社会保険の選択肢で整理しています。
クラウド移行コンサルタントの独立後の働き方と案件獲得の流れ
独立後は、準委任契約で月単位の稼働を積み上げる働き方が中心になり、案件獲得はエージェント経由を軸にリファラルを並行させるのが基本です。
主な案件獲得ルートと初期の営業活動
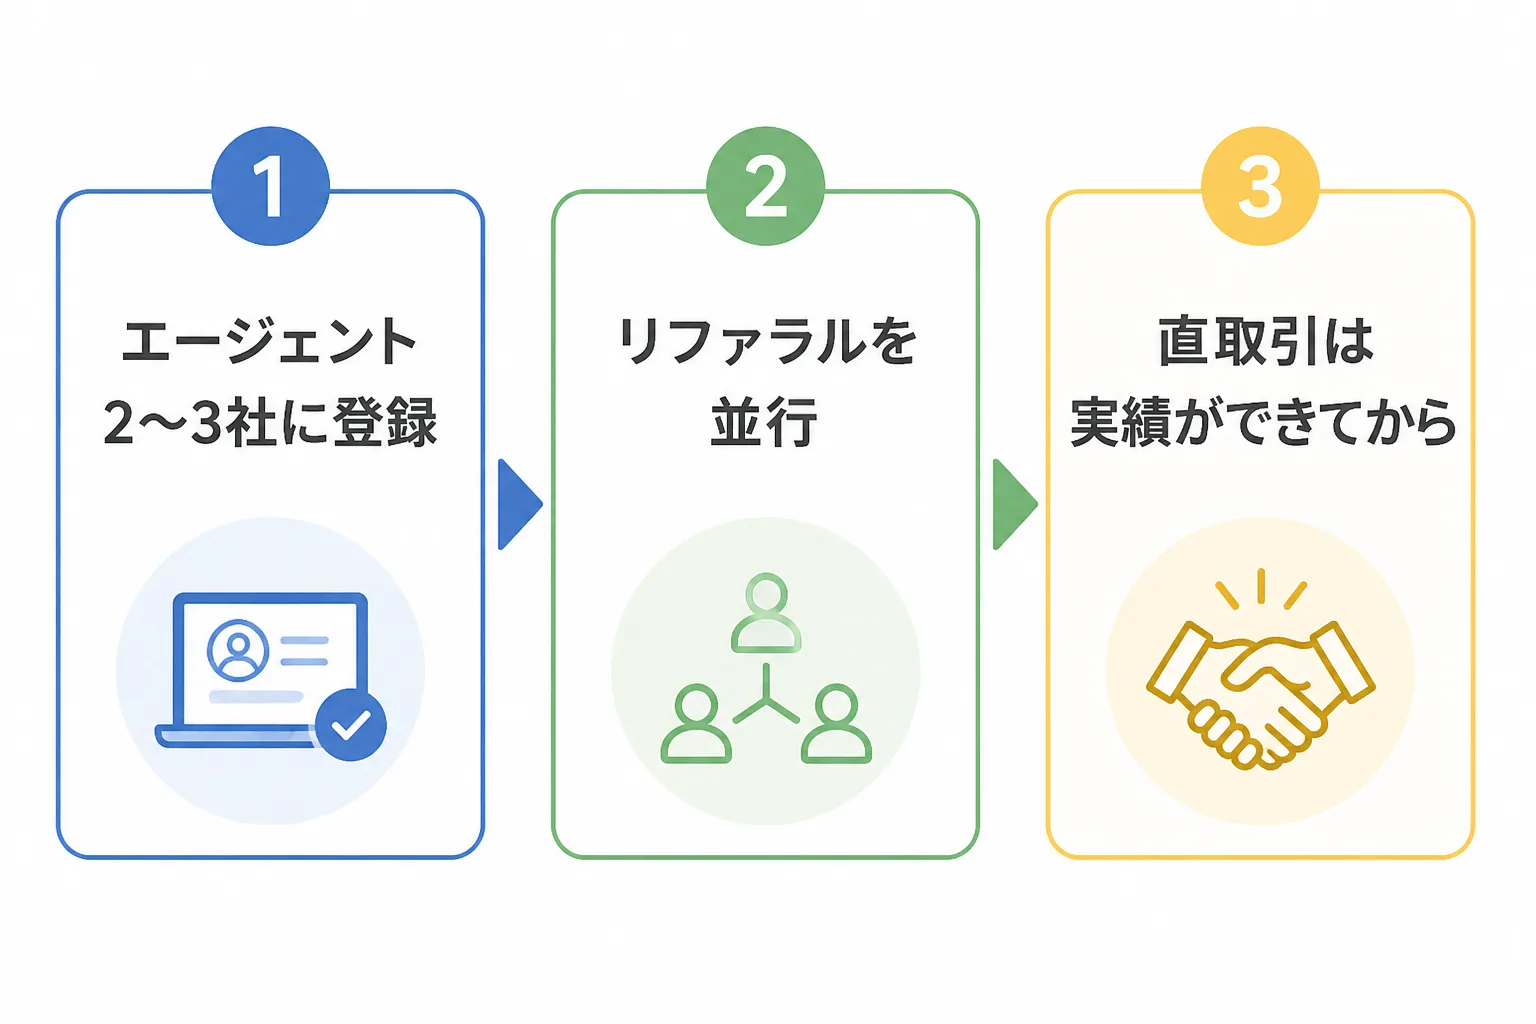
案件獲得の基本ルートは、エージェント経由の3者間契約を土台にし、リファラルを併走させ、直取引は実績ができてから少数にとどめる順序です。
大手企業や上場企業、コンサルファームは、与信、購買規定、機密保持、請求処理の都合から、フリーランス個人と直接契約しないケースが多く、法人であるエージェントを挟む3者間契約が実務上の基本になっています。クラウド移行の案件は本番環境や基幹データを扱うため、こうした大手企業の案件が多くなると考えられ、この流れに合わせて動くのが現実的です。
順序としては、まずエージェント2〜3社に登録して稼働の土台をつくり、前職の同僚や元取引先からのリファラルを並行して増やし、直取引は実績と信用ができた段階で少数に絞って検討します。エージェント経由は、非公開案件に触れる手段でもあります。
登録社数は、案件の間口が広い総合型1〜2社と、専門領域に強い特化型1社を組み合わせた2〜3社の併用が定石です。4社以上に増やすと連絡や面談の管理負荷が上がるため、まずは2〜3社から始めます。比較の観点はフリーコンサル向けエージェントの比較ランキング、案件獲得の全体像は独立コンサルタントの案件獲得完全ガイドで詳しく扱っています。
初期の営業活動では、先ほどの実績表をそのままプロフィールに載せ、担当した移行方式と役割を面談で一貫して説明できるようにします。面談では、移行対象の規模、制約条件、自分の判断の根拠を順に話せると、案件との適合が伝わりやすくなります。
クラウド移行特有の契約形態と注意点
クラウド移行の案件も準委任契約が中心ですが、移行の完了という区切りをどう扱うかを契約前に確認しておくことが重要です。
業界特有の商習慣・契約上の留意点
フリーコンサル案件の約70〜80%は準委任契約とされ、報酬は「月額単価×稼働率」で算出し、契約期間は3〜6カ月が一般的です。準委任は業務を遂行することに対して報酬が発生する契約で、成果物の完成義務は負いません。請負は成果物の完成と納品が報酬の対象になり、完成義務を伴います。詳しい違いは業務委託・準委任・請負の違いで解説しています。
クラウド移行では、本番環境への切り替えが「移行完了」として成果のように扱われやすい点に注意が必要です。発注側が切り替えの成功を成果と受け取っていても、契約上は準委任で、支援するのは業務の遂行にとどまることがあります。契約前に、準委任か請負かという契約類型と、本番切り替えに関する責任の範囲を、書面で確認しておきます。
そのほか、次のような点は個別に確認しておきたい事項です。
- 夜間や休日に行う切り替え作業と、障害発生時の対応が、稼働時間や報酬にどう反映されるか
- 本番データや認証情報を扱う際の機密保持と、アクセス権限の管理方法
- 移行後に発生した不具合に対する責任の範囲と、損害賠償の上限の有無
- 稼働時間の精算方式(月額固定か、時間精算か)と、稼働率の変動時の扱い
報酬の支払条件にも注意します。支払サイトは月末締め翌月末払い(約40日)が標準で、フリーランス新法により支払サイトは原則60日以内に制限されています。公正取引委員会の特設サイトによると、業務委託をした事業者は書面またはメールなどの電磁的方法で取引条件を明示する必要があり、報酬の支払期日は、給付を受領した日から60日以内のできる限り短い期間で定めなければなりません(出典:公正取引委員会『フリーランス法特設サイト』)。契約書の確認項目は業務委託契約書で確認すべき7つのポイントにまとめています。
独立にあたって必要な開業手続きと税金の基礎(クラウド移行特有の留意点)
独立時の税務は、開業届と青色申告の承認申請を期限内に出すことと、インボイス登録を検討することの2点が基本です。
開業届・青色申告など基本手続き
個人事業を始めたときは、開業届出書(個人事業の開業・廃業等届出書)を所轄の税務署に提出します(出典:国税庁『個人事業の開業届出書』)。提出の時期は国税庁の案内で最新の内容を確認してください。
青色申告を選ぶ場合は、承認申請書の提出期限に注意が必要です。原則として申告しようとする年の3月15日までに提出し、その年の1月16日以後に新たに事業を開始した場合は、事業開始の日から2か月以内に提出します(出典:国税庁『タックスアンサー No.2090 青色申告制度』)。
青色申告特別控除には、65万円、55万円、10万円の3区分があります。65万円の控除を受けるには、電子帳簿保存を行うか、e-Taxで申告書を送信することが要件に含まれます(出典:国税庁『タックスアンサー No.2072 青色申告特別控除』)。独立初期から帳簿をそろえて電子申告に対応しておくと、控除の選択肢が広がります。
消費税の面では、取引先の多くが法人であるため、インボイス(適格請求書)の登録は実質的にほぼ必須とされています。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されるおそれがあります。課税事業者になる場合は、報酬に消費税を上乗せして請求し、納税します。
クラウド移行ならではの論点として、検証用のクラウド利用料や学習のための費用、資格の受験料などを経費にしたい場面が出てきます。ただし、事業との関連をどう説明できるかで取り扱いが変わるため、領収書と利用目的の記録を残しておくことをおすすめします。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約の最終判断は、個別の状況で結論が変わるため、税理士や弁護士などの専門家に確認するのが安全です。
青色申告の要件、インボイス登録の要否、経費の範囲は、事業の形態や収入の規模によって適切な選択が異なります。契約についても、準委任か請負かの判断や責任範囲の定め方は、契約書の文言ごとに解釈が変わります。本記事の内容は一般的な整理にとどまるため、独立前の段階で一度、専門家に自分の状況を伝えて確認しておくことをおすすめします。
クラウド移行コンサルタントの独立に関するよくある質問
独立直後に案件がない期間はどう乗り切るか
独立直後に案件がない期間は、複数のエージェントとの接点を保ちながら、当面の運転資金で耐えられる状態をつくっておくことで乗り切りやすくなります。
案件が決まるまでの間は、登録済みのエージェントとの面談を続けつつ、前職の同僚や元取引先からのリファラルにも並行して声をかけます。年間の空白期間を2カ月ほど見込んだ資金計画があれば、条件面で焦って案件を選ばずに済みます。
会社員のまま副業から始めてもよいか
会社員のまま副業から始められるかどうかは、勤務先の就業規則によって異なるため、まず規則の確認が出発点です。
副業が認められている場合は、低稼働の案件で実績を積みながら独立の時期を見極める方法があります。副業を禁止している勤務先や、競業を制限している勤務先もあるため、退職前に就業規則と誓約書の内容を確認しておくことが必要です。
クラウドの資格は独立前に必要か
クラウド関連の資格は、取得が独立の必須条件とされているわけではなく、実務の経験を補う材料として位置づけるのが妥当です。
案件の選考では、どの移行をどの立場で担当したかという実績が重視される傾向があると考えられます。資格は、経験の範囲を客観的に示す補助として、実績表と合わせて提示すると効果的です。
出典・参考情報
- 総務省『令和6年版 情報通信白書』クラウドサービス(2026-10-01参照)
- AWS Prescriptive Guidance『大規模移行ガイド』About the migration strategies(2026-10-01参照)
- 公正取引委員会『フリーランス法特設サイト(2025年)』(2026-10-01参照)
- 国税庁『個人事業の開業届出書(個人事業の開業・廃業等届出書)』(2026-10-01参照)
- 国税庁『タックスアンサー No.2090 青色申告制度』(2026-10-01参照)
- 国税庁『タックスアンサー No.2072 青色申告特別控除』(2026-10-01参照)
最終更新日:2026年10月1日。本記事の内容は2026年10月時点の情報に基づきます。制度や市場の状況は変動するため、最新情報は各機関・エージェントに直接ご確認ください。独立・税務・契約に関する個別の判断は専門家への相談をおすすめします。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す