
中小企業支援コンサルタントとして独立するには、専門領域の絞り込み、実績の棚卸し、開業手続き、案件獲得の見込みづくりの4つを、時期を逆算して進めるのが基本です。この記事では、会社員のまま準備を始める段階から、独立直後の案件獲得、契約形態、開業届や青色申告までを、時系列のロードマップとして整理します。税務や契約の最終判断は専門家への確認が前提ですので、判断の材料としてお読みください。
中小企業支援コンサルタントとして独立する方法とロードマップ
中小企業支援コンサルタントとして独立する前に知っておくべきこと
独立前に押さえておきたいのは、市場の見立て、専門領域、手続きの順序の3点です。この3点を先に決めておくと、準備の優先順位がぶれにくくなります。
中小企業支援業界の現在地と独立後の市場性
中小企業支援の領域は、国が支援者を制度として位置づけているため、独立後も活躍の場を見つけやすい分野だと考えられます。経済産業省・中小企業庁のミラサポplusでは、認定経営革新等支援機関を「中小企業支援に関する専門的知識や実務経験が一定レベル以上にある者として、国の認定を受けた支援機関」と説明しており、認定の対象者として税理士、公認会計士、中小企業診断士、商工会・商工会議所、金融機関等が挙げられています(ミラサポplus、2026-10-04参照)。
こうした制度の下で、中小企業診断士など資格を持つ専門家の独立開業が増え、支援ノウハウを求める情報ニーズも高まっていると見られます。一方で、独立者が増えるほど「何を専門とする支援者なのか」が問われやすくなります。市場があること自体より、自分の強みを一言で説明できるかどうかが、独立後の案件獲得を左右します。
需要の背景としては、戦略、DX、IT、データ、AIといった高度人材の絶対数不足が、プロジェクト単位で専門人材を活用する動きを押し上げているとされています。中小企業の現場でも、補助金や事業計画、業務の見直しなど、外部の専門家に頼る場面は広がっていると考えられます。
独立者の年齢層は20代後半から30代前半が中心で、大手ファームを2〜3社経験してから独立する例が多いとされます。一方で単価は50歳前後をピークに下がる傾向があるとされるため、30〜40代の方は、経験が評価されやすいうちに準備を始める意味があります。
収入の見立てには注意が必要です。フリーコンサル案件全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算では1,200〜1,800万円程度が目安とされています。ただし中小企業支援の領域別の相場は一律に示せません。さらに案件の空白期間を年2カ月と置くと稼働率は約83%となり、月額単価の12倍がそのまま年収になるわけではありません。
中小企業支援業界で独立するための準備とスケジュール
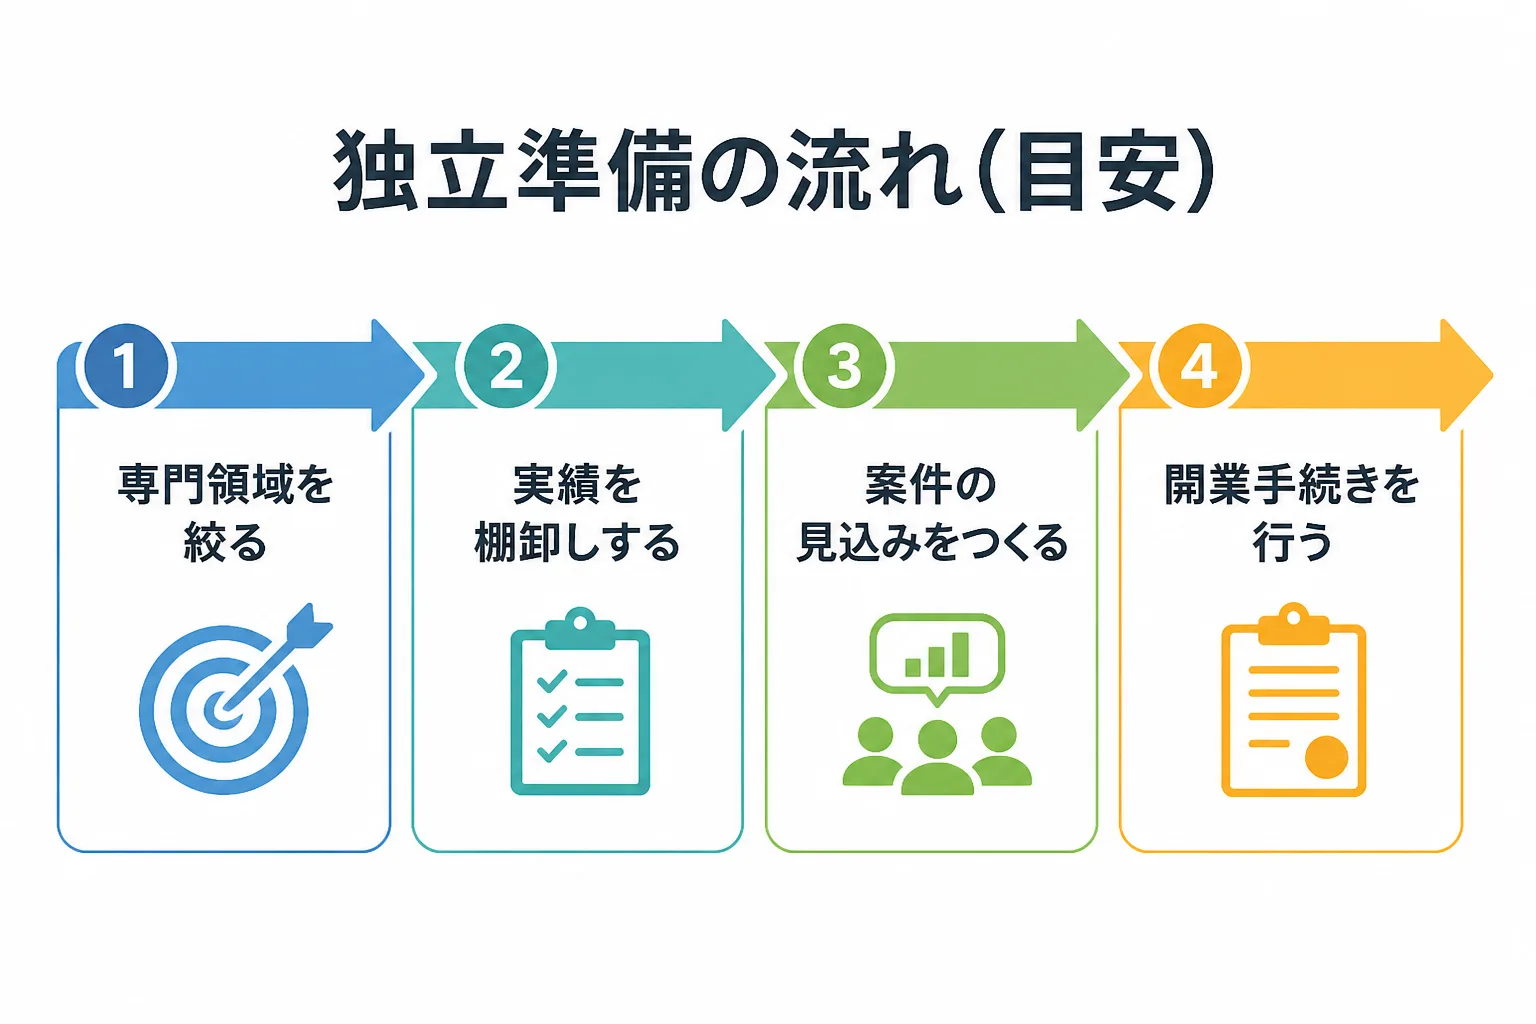
準備は、専門領域を絞る、実績を棚卸しする、案件の見込みをつくる、開業手続きを行う、の順に進めると無理がありません。会社員のうちに前半の2つを終え、独立の時期に後半の2つを重ねるのが現実的です。
専門領域の絞り込みと実績の棚卸し
専門領域は「誰の、どんな課題を、どの手段で解決できるか」の3点で一文にすると絞り込みやすくなります。たとえば「従業員30人規模の製造業の、資金繰りと事業計画の見直しを、金融機関との折衝まで含めて支援する」のように書きます。
実績の棚卸しでは、次の4項目を案件ごとに書き出します。
- 支援先の業種、規模、当時の課題
- 自分が担った役割(助言のみか、実行まで伴走したか)
- 取り組みの内容と、成果を示す変化(売上、工数、採択結果など)
- 守秘義務の範囲と、実績として公開してよい表現
守秘義務の確認は欠かせません。在職中の案件は、社名を出さず「製造業・従業員数十名規模」のように一般化して書く形に留めるのが無難です。
独立前後で必要な手続きのタイムライン
手続きは、独立の半年前ごろから段階的に始め、独立後2か月ほどで一巡させるのが一つの目安です。以下は編集部が一般的な流れをもとに整理した例で、個人の状況によって前後します。
時期の目安 | やること | ポイント |
|---|---|---|
独立の半年前 | 専門領域の決定、実績の棚卸し | 守秘義務の範囲を確認します |
独立の3か月前 | エージェントへの登録、前職・知人への相談 | 稼働開始時期の目安を伝えます |
独立の1か月前 | 退職手続き、事業用口座の準備 | 契約書の雛形を確認します |
開業時 | 開業届の提出 | 提出先は所轄の税務署です |
開業後2か月以内 | 青色申告承認申請書の提出 | 1月16日以降に開業した場合の期限です |
中小企業支援コンサルタントの独立後の働き方と案件獲得の流れ
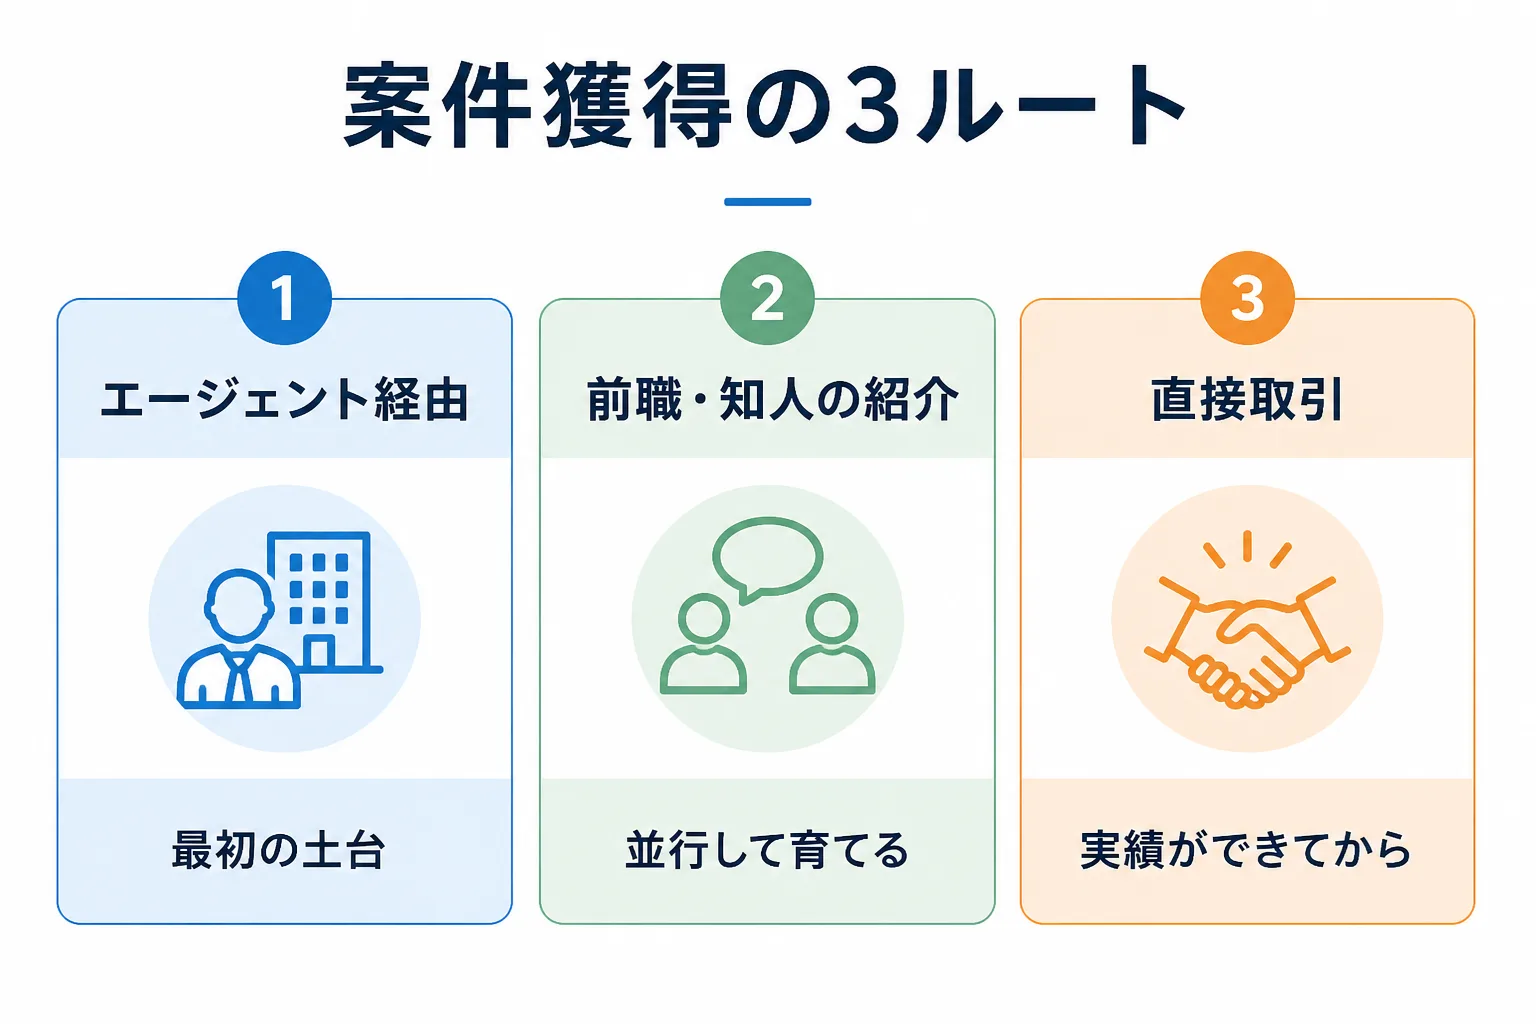
独立後の案件獲得は、エージェントで稼働の土台をつくり、前職や知人の紹介を並行して育て、直接取引は実績ができてから少数にする順序が現実的です。
主な案件獲得ルートと初期の営業活動
初期の案件獲得は、エージェント2〜3社への登録から始めるのが定石とされています。案件数の多い総合型1〜2社と、自分の専門領域に強い特化型1社を組み合わせる形です。併用する目的は、案件の選択肢を広げて相場感をつかむこと、稼働が途切れるリスクを分散すること、非公開案件に触れる機会を増やすことの3点です。4社以上に広げると管理の負担が増えるため、まずは2〜3社に絞るのがよいでしょう。
大手企業や上場企業、コンサルファームは、与信や購買規定、機密保持、請求処理の都合から、個人と直接契約せず法人を挟む3者間契約になるケースが多いとされます。そのためエージェント経由は、機密性の観点で限られたチャネルにしか出されない非公開案件へのアクセス手段にもなります。エージェント選びの観点は、中小企業支援コンサルタントのフリーランスエージェント比較で整理しています。
並行して進めたいのが、前職の同僚や取引先からの紹介です。独立の挨拶とあわせて「どの領域で、どんな支援ができるか」を一文で伝えておくと、紹介が生まれやすくなります。直接取引は、実績と信用ができた段階で少数から始める進め方が無理のない形です。初期の営業活動の具体的な手順は、中小企業支援コンサルタントが案件を獲得する方法で詳しく扱っています。
中小企業支援特有の契約形態と注意点
フリーコンサルの案件は準委任契約が中心で、成果物の完成義務を負わない代わりに、業務範囲と稼働条件を契約書で明確にしておく必要があります。
中小企業診断士等の独立開業が増加し、支援ノウハウを求める情報ニーズが高い状況
独立開業する支援者が増え、支援ノウハウへの関心が高まっている状況では、契約条件の確認を丁寧に行うことが、後のトラブルを避ける近道になります。支援者が増えれば比較される場面も増え、条件の曖昧な契約で受注してしまうリスクも高まると考えられるためです。
案件の約70〜80%は準委任契約とされます。準委任は「業務の遂行そのもの」に報酬が発生し、成果物の完成義務は負いません。報酬は「月額○○万円×稼働率」で算出され、契約期間は3〜6カ月が一般的です。これに対し請負契約は、調査レポートのように成果物の完成と納品が報酬の対象となり、完成義務を負います。時間精算のSES契約では、月140〜180時間などの時間を基準に精算されます。
中小企業の支援では、診断報告書や事業計画書など成果物を求められる場面もあります。その場合は、請負なのか準委任なのかを契約書で区別し、成果物の範囲と修正回数を文書にしておきます。
報酬の支払いについては、月末締め翌月末払い(約40日)が標準とされ、翌月15日払いが最速水準です。フリーランス新法により、支払サイトは原則60日以内に制限されているとされています。契約前に締め日と支払日を必ず書面で確認してください。エージェントの中間マージンは一般に20〜30%程度が相場とされ、非公開型の場合は事前に確認しておくと安心です。
独立にあたって必要な開業手続きと税金の基礎(中小企業支援特有の留意点)
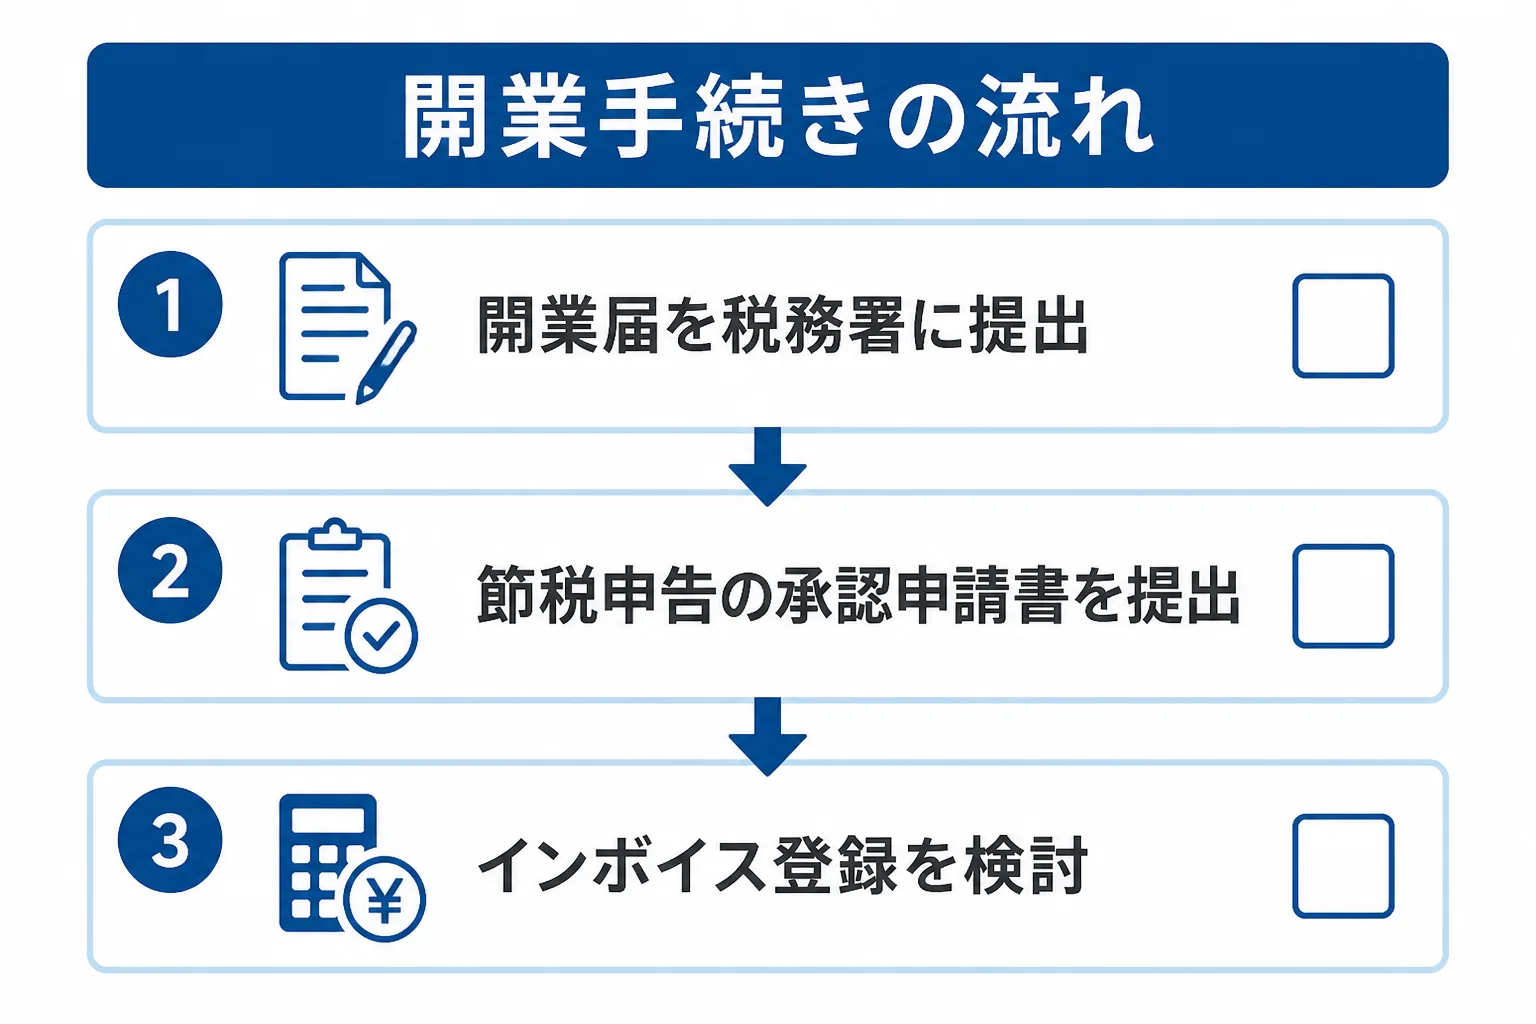
独立時の基本手続きは、開業届、青色申告承認申請書、インボイス登録の検討の3つです。期限があるものは、独立日から逆算して予定に入れておきます。
開業届・青色申告など基本手続き
開業届は所轄の税務署に提出し、青色申告を希望する場合は承認申請書を別に出します。国税庁のタックスアンサーには、個人事業の開廃業等届出書は「事業の開始等の事実があった日の属する年分の確定申告期限まで」に提出する旨の記載があります(国税庁、2026-10-04参照)。実務では開業後なるべく早く提出する方が多いため、時期は税務署に確認すると確実です。
青色申告承認申請書は、原則として青色申告をしようとする年の3月15日まで、1月16日以後に新たに事業を開始した場合は事業開始の日から2月以内に提出します。青色申告では、複式簿記で記帳すると最高55万円(電子申告などの場合は最高65万円)の特別控除が受けられるとされています(国税庁、2026-10-04参照)。
インボイス制度については、法人のクライアントとの取引が中心になるため、適格請求書発行事業者の登録は実質的に必要になる場面が多いとされます。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税分の報酬の値下げを打診されることがあります。登録番号は「T」に13桁の数字で構成され、国税庁の公表サイトで事業者の登録情報を検索できます(国税庁インボイス公表サイト、2026-10-04参照)。課税事業者になる場合は、報酬に消費税を上乗せして請求し、納税する形になります。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約の最終判断は、個別の事情で結論が変わるため、税理士や弁護士などの専門家に確認することが重要です。この記事で触れた期限や控除額は一般的な案内であり、開業日や収入の見込み、他の所得の有無によって取るべき手続きが異なる場合があります。
特に、在職中に副業から始める場合の就業規則の確認、独立初年度の収支の見込み、消費税の課税事業者を選ぶかどうかは、税理士に相談してから決めると判断を誤りにくくなります。契約書については、報酬、業務範囲、秘密保持、損害賠償の上限を確認し、不安な点があれば独立前に弁護士に見てもらうと安心です。
中小企業支援コンサルタントの独立に関するよくある質問
Q1. 中小企業支援コンサルタントとして独立するのに、資格は必要ですか。
A. コンサルティング業務そのものに必須の資格はないとされていますが、中小企業診断士や税理士などは認定支援機関の対象者として制度上位置づけられており、信頼の裏づけになります。補助金申請書類の作成代行のように、資格が必要になる業務もあるため、業務範囲は専門家に確認してください。
Q2. 会社員のうちから準備を始めるなら、何から手をつければよいですか。
A. 専門領域を一文で言える状態にし、実績を案件ごとに棚卸しするところから始めるのがおすすめです。就業規則で副業や兼業の扱いを確認し、守秘義務に触れない範囲で整理してください。
Q3. 独立直後に案件が途切れたときは、どうすればよいですか。
A. エージェント2〜3社の併用と、前職や知人からの紹介を並行して持っておくと、稼働の空白を減らしやすくなります。年収の試算には、年2カ月程度の空白期間を織り込んでおくと現実に近づきます。
Q4. 開業届は出さなくても仕事は始められますか。
A. 届出の要否や時期は状況によって異なります。青色申告の特別控除を受けたい場合は承認申請書も必要になるため、開業時に税務署か税理士へ確認することをおすすめします。
出典・参考情報
- 経済産業省・中小企業庁「ミラサポplus」認定経営革新等支援機関のページ(2026-10-04参照)
- 国税庁 タックスアンサー「個人事業の開業・廃業等に関する届出書類」(No.2090)(2026-10-04参照)
- 国税庁 タックスアンサー「青色申告制度」(No.2070)(2026-10-04参照)
- 国税庁 適格請求書発行事業者公表サイト(2026-10-04参照)
- ドメイン知識ベース(社内編集部運用のファクト集):業務委託契約の形態、消費税・インボイス制度の一般的扱い、報酬支払サイトの標準と最速水準、エージェントのマージン相場、案件獲得の基本ルート、最初に登録すべきエージェントの考え方、独立時の年齢層とキャリアパス、フリーコンサル全体のボリュームゾーンと年収換算、稼働形態と複業・アベイラブルの実態、高度人材の構造的不足(各2026年時点の集計)
本記事は2026年10月4日時点の情報に基づきます。最終更新日:2026年10月4日。税務・契約に関する最終的な判断は、税理士や弁護士などの専門家にご確認ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す