
事業再生コンサルタントとして独立できるかどうかは、資金繰りの改善や再生計画の策定にどこまで主体的に関わったかという実績の中身で決まります。この記事では、独立前に知っておきたい業界の現在地、専門領域の絞り込みと実績の棚卸し、手続きのタイムライン、独立後の案件獲得、事業再生に特有の契約上の注意点、開業手続きと税金の基礎までを順に整理します。会社員や金融機関、事業会社の再生実務から独立を考えている方が、準備の抜け漏れを減らせるようにまとめました。
事業再生コンサルタントとして独立する方法|準備からステップまで
事業再生コンサルタントとして独立する前に知っておくべきこと
独立前に押さえておきたいのは、事業再生の需要は企業の経営悪化とともに生まれる一方で、その案件を任されるかどうかは個人の実績と信用に大きく左右されるという点です。
事業再生コンサルタントは、財務状況が悪化した企業に対して、資金繰りの管理、事業計画の見直し、金融機関との調整に向けた資料づくりなどを支援する仕事です。名称としての事業再生コンサルタントに、必ず取得しなければならない公的資格があるわけではないと考えられており、発注側は肩書きではなく、どの規模の企業で何を担当したかという実績を見て判断します。
事業再生業界の現在地と独立後の市場性
事業再生の需要を示す指標として、倒産件数は2025年に12年ぶりに1万件を超え、再生支援の公的な窓口も全国に整備されています。
帝国データバンクの集計によると、2025年の全国の倒産件数は1万261件で、前年の9,901件から3.6%増えました。年間1万件を超えたのは12年ぶりです。内訳を見ると、負債5,000万円未満の小規模な倒産が6,383件で全体の62.2%を占めており、小さな事業者ほど厳しい状況にあることがうかがえます(出典:帝国データバンク「倒産集計 2025年報」)。倒産に至る前の段階で資金繰りや事業計画の見直しを支援する外部の専門家は、こうした環境で必要とされやすいと考えられます。
公的な支援の枠組みとして、国は47都道府県に中小企業活性化協議会を設置しています。財務上の課題を抱える中小企業や小規模事業者を対象に、収益力改善、事業再生、再チャレンジの3つの支援を行う機関で、窓口相談の段階までは無料で利用できます(出典:中小企業基盤整備機構「中小企業活性化協議会による支援」)。支援の過程では外部の専門家が関与する場面もあるため、独立後に個人として関わる余地が生まれることもあります。ただし、案件の有無は地域や時期によって変わるため、需要が高い分野だからといって独立直後から案件が埋まるとは限りません。
事業再生業界で独立するための準備とスケジュール
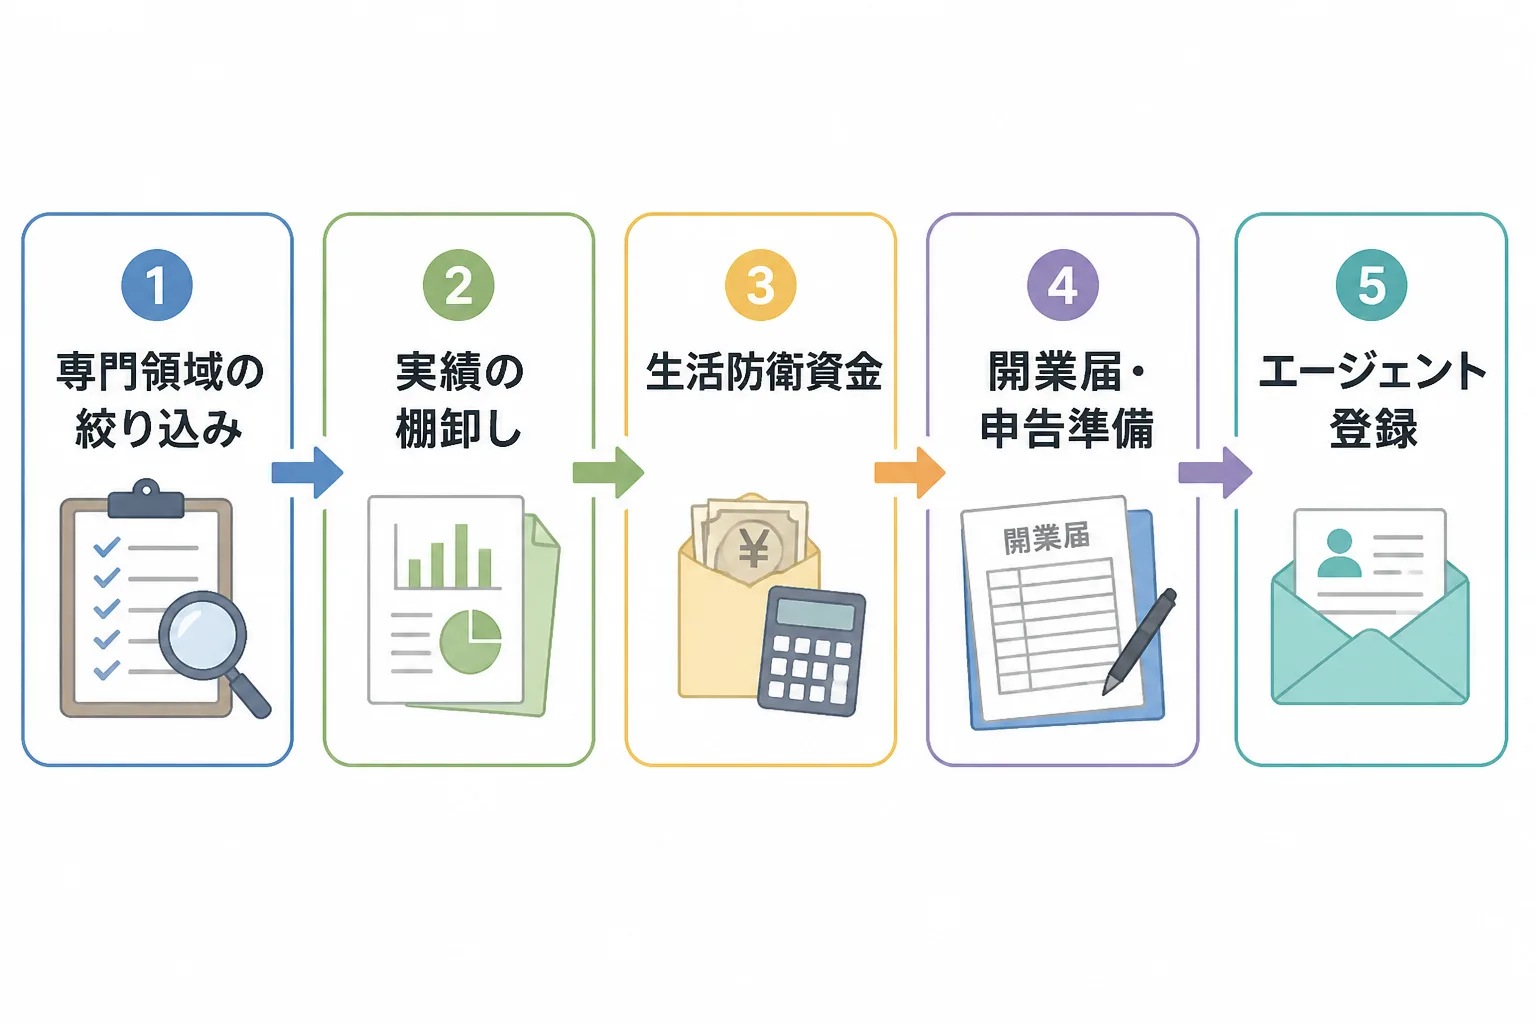
独立準備は、専門領域の絞り込み、実績の棚卸し、生活防衛資金の確保、手続きの準備、エージェントへの相談の5点を、時間をかけて順に進めるのが基本です。
独立の時期を決めるうえでは、コンサルティング市場全体で独立者は20代後半から30代前半が主流とされ、大手ファームでの2〜3社の勤務経験を経てから独立する人が多いという傾向があります(ドメイン知識ベース「独立時の年齢層とキャリアパス」)。事業再生は金融機関、会計事務所、事業会社の再生担当など入口が多様なため、年齢よりも、再生局面で何を担当したかという実績の方が判断材料になりやすい分野です。30〜40代で実務経験を積んでから独立する場合でも、実績を整理して語れる状態になっていれば不利にはなりにくいと考えられます。
専門領域の絞り込みと実績の棚卸し
専門領域は、再生の局面と業種の2つの軸で絞り込み、実績は守秘義務に触れない形で数字と役割に分けて整理します。
再生の局面には、資金繰りが逼迫した初期の止血、事業計画と再生計画の策定、金融機関との調整、再生計画の実行を見守る段階など、複数の段階があります。自分がどの段階で価値を出せるのかを一文で言えるようにしておくと、エージェントや発注企業に伝わりやすくなります。「事業再生全般に対応できます」という打ち出し方は幅広さを示しているつもりでも、何が得意なのかが分かりにくくなりがちです。製造業の再生、小売やサービス業の店舗再編、医療や介護といった業種の軸を重ねると、強みが具体的になります。
実績の棚卸しでは、案件名を出さずに、次の4項目で整理しておくと使い回しやすくなります。次の表は架空の記載例です。
項目 | 記載例(架空) | 整理のポイント |
|---|---|---|
企業の規模と業種 | 従業員100名前後の製造業 | 社名は出さず、規模感と業種だけ示す |
局面 | 資金繰り悪化後の再生計画策定 | どの段階から関わったかを明記する |
自分の役割 | 財務分析と事業計画の作成を主担当 | チームの成果ではなく自分の担当範囲を書く |
成果と期間 | 約半年で金融機関に提出する計画をまとめた | 守秘義務の範囲で数字や期間を示す |
前職の守秘義務や競業避止の条項は、棚卸しの段階で必ず確認してください。実績として語ってよい範囲が不明な場合は、在職中に人事や法務へ相談しておくと、退職後のトラブルを避けられます。
独立前後で必要な手続きのタイムライン
独立前後の手続きは、独立の半年から1年前に準備を始め、独立直後の2か月以内に青色申告の承認申請を済ませる流れで考えると整理しやすくなります。
次の表は、編集部が整理した一般的な目安です。実際の時期は勤務先の就業規則や担当中のプロジェクトによって変わります。
時期の目安 | やること | 確認したい点 |
|---|---|---|
独立の6〜12か月前 | 専門領域の絞り込み、実績の棚卸し、エージェントへの在職中相談 | 守秘義務と競業避止の範囲 |
独立の3〜6か月前 | 生活防衛資金の確保、インボイス登録の方針決定 | 稼働が途切れる月数の想定 |
独立の1〜3か月前 | 担当業務の引き継ぎ、退職の時期調整、契約書の雛形の確認 | 担当プロジェクトの区切り |
独立直後 | 開業の届出、青色申告承認申請書の提出、請求と帳簿の仕組みづくり | 青色申告の申請期限 |
稼働開始後 | 請求書の発行、入金管理、納税資金の積み立て | 支払条件と入金時期 |
生活防衛資金は、稼働の谷を見込んで用意します。提示される単価は原則として100%稼働を前提にした金額で、実際の収入は稼働月数と稼働率で変わります。コンサルタント業界の試算では、シニアコンサル級で12か月稼働すると年収は約1,210万円ですが、10か月稼働では約924万円と、2か月の空白で300万円近い差が生じます(ドメイン知識ベース「稼働率と収入の関係(100%稼働換算が基準)」)。事業再生の案件は企業の状況に左右されて開始や終了の時期が読みにくいため、数か月分の生活費に加えて、案件が決まるまでの空白期間を見込んでおくと安心です。
事業再生コンサルタントの独立後の働き方と案件獲得の流れ
独立後の働き方は、エージェント経由の案件を土台に、前職や同業者からの紹介を並行して増やし、実績が積み上がった段階で直接取引を少しずつ増やす流れが現実的です。
稼働の形は、再生対象の企業に週の大半を常駐する形から、リモートを中心に週2〜3日ほど関わる形まで幅があります。フルリモートや週2〜3日の出社を組み合わせた案件が増えており、稼働率が低めの案件では複数の案件を並行して進められるものもあります(ドメイン知識ベース「稼働形態と複業・アベイラブルの実態」)。事業再生は経営陣との距離が近い仕事になりやすく、現場への出社が求められる場面も考えられるため、面談時に稼働の頻度と場所を確認しておくことが大切です。
主な案件獲得ルートと初期の営業活動
案件獲得の基本は、エージェント2〜3社への登録で土台をつくり、前職や元同僚からの紹介を並行し、直接取引は実績と信用ができてから少数に絞る順序です。
大手企業や上場企業、コンサルティングファームは、与信や購買規定、機密保持、請求処理の都合から、個人と直接契約しないケースが多く見られます。そのため、法人であるエージェントを挟む3者間契約が実務上の基本になっています。エージェント経由は、非公開案件に触れる手段にもなります(ドメイン知識ベース「案件獲得の基本ルート(大手企業とは直契約よりエージェント経由)」)。一次統計があるわけではなく実務上の慣行にあたる内容のため、「ケースが多い」という程度に受け止めてください。事業再生の案件に特化した紹介窓口は限られると考えられるので、総合型と特化型を組み合わせ、事業再生の案件が実際にあるかどうかを面談で確かめるのが現実的です。
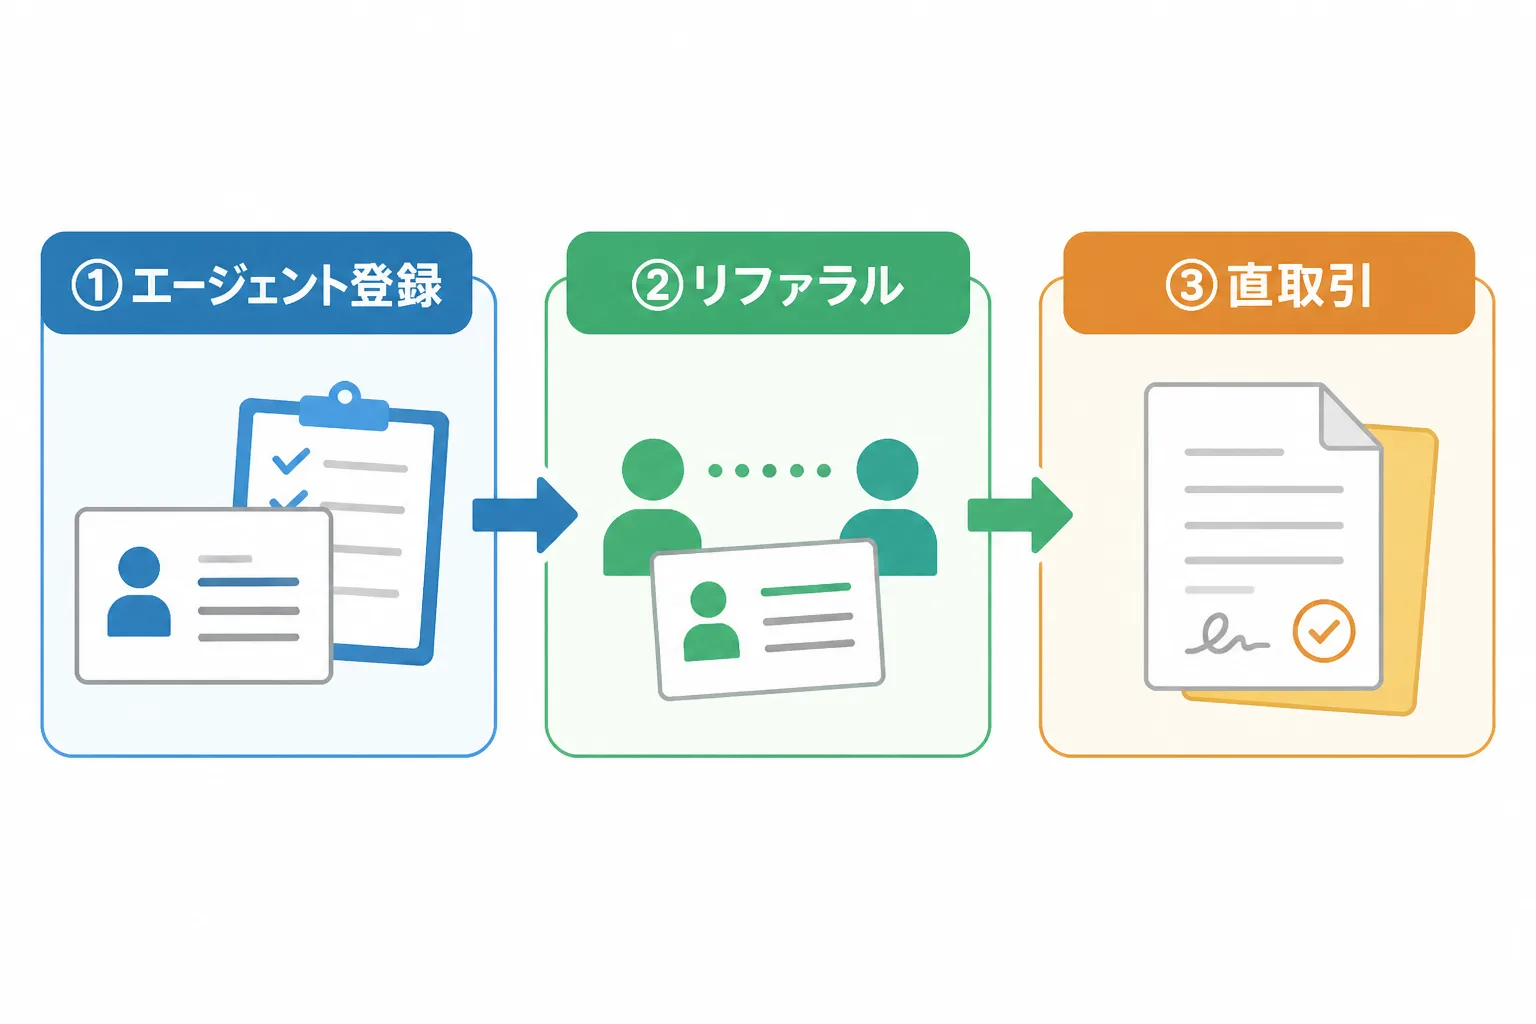
独立初期は、案件数の多い総合型を1〜2社と、専門領域に強い特化型を1社組み合わせて2〜3社に登録するのが定石です。目的は、案件の選択肢と相場感をつかむこと、稼働が途切れるリスクを分散すること、非公開案件に触れる機会を増やすことです。4社以上に増やすと管理の負担が大きくなるため、まずは2〜3社に留めます(ドメイン知識ベース「最初に登録すべきエージェントの考え方(社数と組み合わせ)」)。具体的な窓口を検討する際の目安として、次の表にそれぞれの特徴を整理しました。
窓口 | タイプ | 特徴 |
|---|---|---|
ProConnect | コンサル特化 | 支払サイトが明確 |
フリーコンサルタント.jp | 総合型 | 公開案件が多い |
ハイパフォコンサル | 総合型 | 翌月15日払い |
Strategy Consultant Bank | 特化型 | 戦略領域・低稼働の案件に強い |
コンサルGO | 特化型 | BIG4出身者向け・DX/AI領域 |
いずれの窓口でも、事業再生の案件が継続的に出ているかどうかは時期によって異なります。登録前に、事業再生や財務領域の案件の有無を担当者に問い合わせることをおすすめします。エージェントを比較する際の観点は、事業再生コンサルタントのフリーランス案件に強いエージェント比較で整理しています。また、案件獲得の具体的な進め方は事業再生コンサルタントの案件獲得方法にまとめています。
独立初期の営業活動では、棚卸しした実績を2〜3行で説明できる紹介文を用意し、前職の関係者、金融機関や会計事務所、士業など、再生の現場で接点のあった方に独立を知らせておきます。紹介は成約までが早い反面、実績を評価された状態から始まるため、紹介に値する成果を守秘義務の範囲で説明できることが前提になります。
事業再生特有の契約形態と注意点
事業再生の案件でも契約の基本は準委任が中心ですが、再生対象の企業の資金事情や利害関係者の多さから、報酬の支払条件と業務範囲を契約で明確にしておく必要があります。
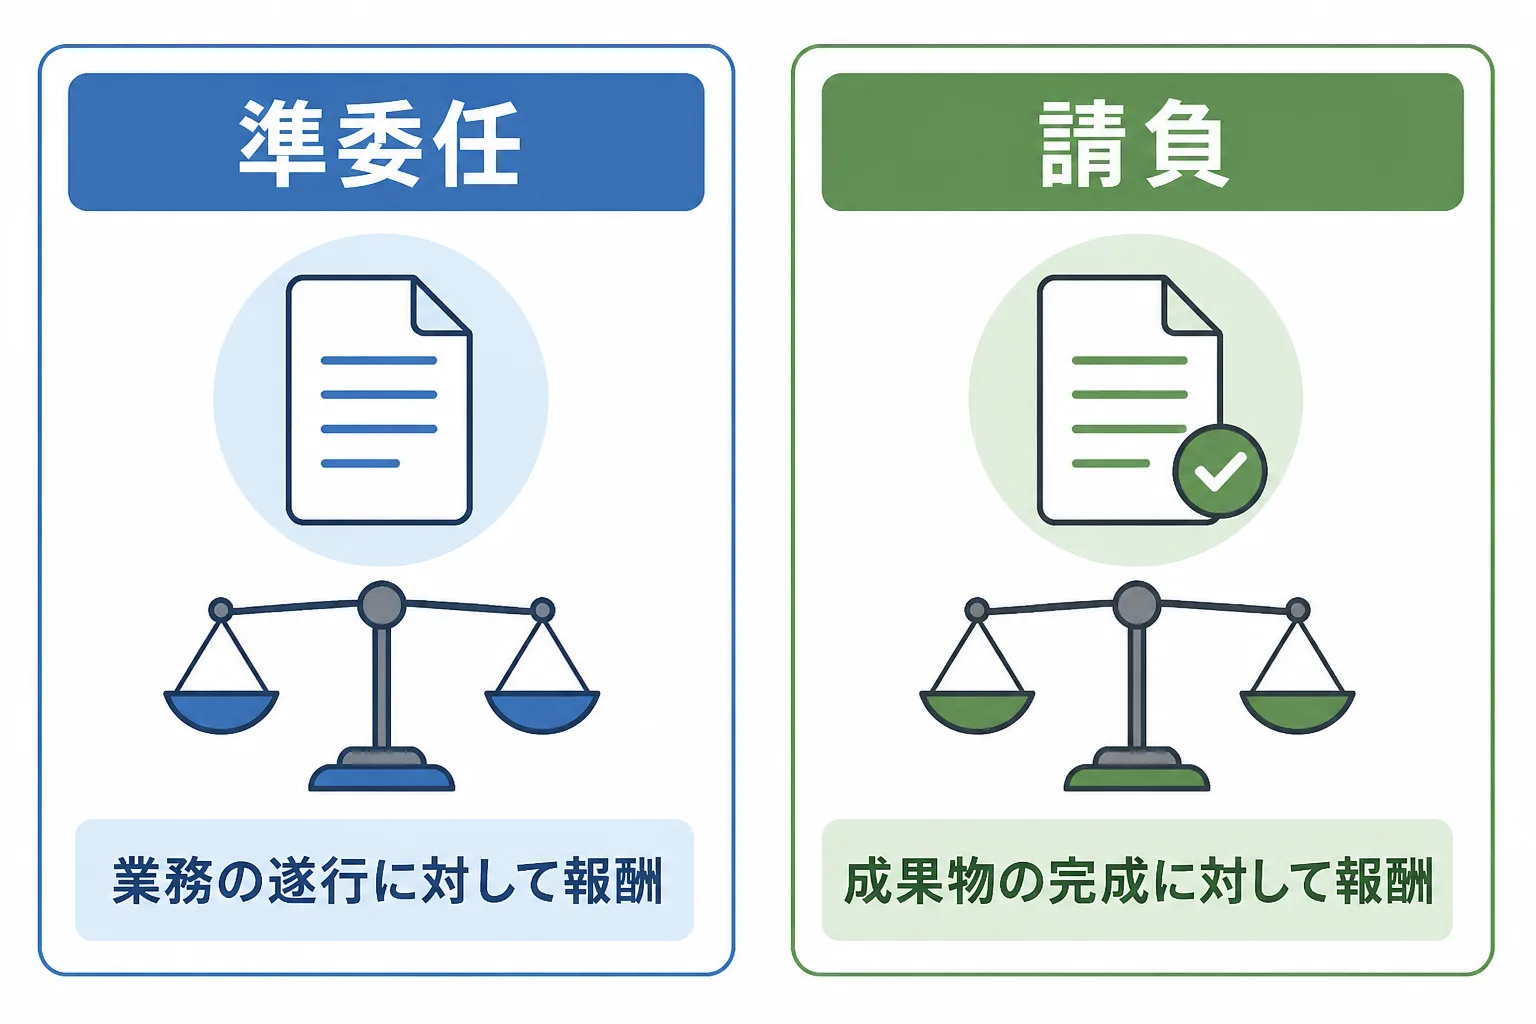
フリーコンサル案件の約7〜8割は準委任契約とされています。準委任は業務の遂行そのものに対して報酬が支払われる形で、成果物の完成義務は負わず、報酬は「月額単価×稼働率」で決まります。契約期間は3〜6か月が一般的です。これに対して請負は、成果物の完成と納品が報酬の対象です(ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。事業再生では、再生計画の策定を請負で求められる場面も考えられますが、金融機関の同意などは自分の努力だけでは左右できないため、成果物の完成や承認の取得を責任範囲に含めるかどうかは、契約前に慎重に確認してください。
業界特有の商習慣・契約上の留意点
事業再生に特有の留意点は、報酬の支払リスク、業務範囲と法律事務の線引き、守秘義務と利益相反の3点です。
1点目は、報酬の支払リスクです。再生対象の企業は資金繰りが厳しい状態にあることが多く、報酬の支払いが遅れたり、再生に失敗したりする可能性を否定できません。契約前に支払条件を書面で確認し、支払時期、精算の方法、中途解約時の扱いを明確にしておきます。標準的な支払サイトは月末締め翌月末払いの約40日で、フリーランス新法により支払サイトは原則60日以内とされています(ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。エージェント経由であれば支払いはエージェントとの契約に基づくため、再生対象の企業と直接契約する場合に比べて、入金面の不安が小さくなる場合があります。
2点目は、業務範囲と法律事務の線引きです。債権者との交渉の代理や和解といった行為は、弁護士でない者が報酬を得る目的で業として行うことができないとされています(出典:静岡県弁護士会「非弁行為に関する会長声明」で紹介されている弁護士法第72条の趣旨)。事業再生のコンサルタントが担うのは、計画の策定支援、資料作成、経営陣への助言が中心です。債権者との交渉に関わる場面では、弁護士が対応する範囲との分担を契約書や業務範囲の定義に明記し、迷う場合は弁護士に確認してください。
3点目は、守秘義務と利益相反です。再生の現場では、取引先、金融機関、従業員、株主といった利害の異なる関係者が多く、扱う情報も機微なものが多くなります。複数の案件を並行する場合は、同じ業界や同じ取引先に関わる案件を同時に受けると利益相反になる可能性があるため、受注前に確認する習慣をつけておきます。なお、損害賠償の上限や責任の範囲も、契約書で確認しておきたい項目です。
独立にあたって必要な開業手続きと税金の基礎(事業再生特有の留意点)
開業手続きの基本は、税務署への開業の届出、青色申告の承認申請、インボイス登録の判断の3つで、事業再生の案件が法人中心である点が判断に影響します。
開業届・青色申告など基本手続き
個人事業主として始める場合は、個人事業の開廃業等届出書と青色申告承認申請書を所轄の税務署に提出するのが基本です。
国税庁の案内では、青色申告で申告するには、原則としてその年の3月15日までに承認申請書を提出する必要があります。1月16日以後に新たに事業を始めた場合は、事業開始の日から2か月以内が期限です(出典:国税庁「No.2090 新たに事業を始めたときの届出など」)。独立のタイミングによって期限が変わるため、退職日が決まった時点で提出期限を確認しておくことが大切です。青色申告特別控除は、複式簿記による記帳などの要件を満たすと55万円、さらに帳簿の電子保存または電子申告(e-Tax)を行うと65万円が受けられます(出典:国税庁「No.2072 青色申告特別控除」)。開業の届出の提出期限など、この記事に書いていない手続きは国税庁の案内で確認してください。
インボイス制度への対応も判断が必要です。フリーコンサルは法人クライアントとの取引が中心になるため、適格請求書発行事業者の登録は実務上ほぼ必須と考えておくのが妥当です。免税事業者のままだと、取引先が仕入税額控除を受けられず、消費税相当分の報酬の値下げを求められる可能性があります(ドメイン知識ベース「消費税・インボイス制度の一般的扱い」)。事業再生の案件は取引先が法人になる場合が大半と考えられるため、独立前に登録の方針を決めておきます。
税務・契約の最終判断は専門家に確認すべき理由
税務と契約の最終判断を専門家に確認すべきなのは、個人の状況によって最適な選択が変わり、誤ると後から修正しにくいからです。
個人事業主として始めるか法人を設立するか、消費税の課税事業者を選ぶか、報酬の受け取り方をどうするかは、見込み収入や家族構成、他の所得の有無によって結論が変わります。この記事の内容は一般的な情報であり、個別の事情に合わせた判断を示すものではありません。税務は税理士に、契約書の条項や債権者対応の範囲は弁護士に相談したうえで、判断してください。エージェント経由で受注する場合は、契約書の確認をエージェントの担当者に依頼できることもあります。
事業再生コンサルタントの独立に関するよくある質問
Q. 事業会社の経営企画や財務の出身でも、事業再生コンサルタントとして独立できますか。
A. 出身が事業会社でも、再生局面で計画づくりや資金繰りの管理を担当した実績が説明できれば、独立の入口に立てると考えられます。反対に、肩書きが同じでも担当範囲が見えにくいと評価されにくいため、実績の棚卸しで役割と成果を具体的に整理しておくことが重要です。
Q. 独立に必要な資格はありますか。
A. 名称としての事業再生コンサルタントに必須の公的資格は一般に無いとされています。ただし、税務、法律、会計に関する業務には、税理士、弁護士、公認会計士などの資格が必要な範囲があります。資格の位置づけは事業再生コンサルタントに役立つ資格で整理しています。
Q. 在職中に副業として案件を受けてもよいですか。
A. 勤務先の就業規則で副業が認められているか、競業避止や守秘義務に抵触しないかを事前に確認してください。事業再生は前職の取引先や業界と接点が重なりやすいため、会社の許可を得る手順を踏んでおくと安心です。
Q. 最初にエージェントへ登録するなら、何社が目安ですか。
A. 独立初期は2〜3社の併用が定石とされ、総合型と専門領域に強い特化型を組み合わせます。事業再生の案件の有無はエージェントごとに異なるため、登録前に担当者へ確認するのが確実です。
出典・参考情報
- 帝国データバンク「倒産集計 2025年報(1月~12月)」(2026-10-01参照):倒産件数・小規模倒産の内訳に関する根拠
- 中小企業基盤整備機構「中小企業活性化協議会による支援」(2026-10-01参照):中小企業活性化協議会の設置と支援内容に関する根拠
- 国税庁「No.2090 新たに事業を始めたときの届出など」(2026-10-01参照):青色申告承認申請書の提出期限に関する根拠
- 国税庁「No.2072 青色申告特別控除」(2026-10-01参照):青色申告特別控除の要件に関する根拠
- 静岡県弁護士会「非弁行為に関する会長声明」(2026-10-01参照):弁護士法第72条の趣旨に関する参考情報
- ドメイン知識ベース(社内蓄積データ):独立時の年齢層、稼働率と収入の関係、稼働形態、案件獲得ルート、エージェントの組み合わせ、契約形態、報酬支払サイト、インボイス制度に関する参考データ
本記事の内容は2026年10月1日時点の情報に基づきます。制度や市場の状況は変動するため、最新の内容は各公的機関の公式サイト等でご確認ください。個別の税務・契約・法律上の判断が必要な場合は、税理士・弁護士などの専門家に相談したうえで進めてください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す