
経理コンサルタントとして独立すると、法人の経理担当だった頃とは違い、自分自身の確定申告に向き合う必要が出てきます。本記事では、青色申告と白色申告の違いから経費計上・帳簿付けの実務、税理士への依頼判断、消費税・インボイス制度や予定納税の注意点まで、独立後1年目に押さえておきたい確定申告の基本を整理します。
経理コンサルタントが独立後に押さえておきたい確定申告の基本
この記事の結論:経理コンサルタントが最初に押さえるべき確定申告の全体像
経理コンサルタントが独立後に最初に押さえておきたいのは、青色申告による控除を活用しながら、企業の経理担当者としての知識と個人事業主自身の確定申告を切り分けて整理し直すことです。
経理・財務の実務経験があると確定申告も一通り理解しているつもりになりやすい一方、独立して自分自身が申告者になると意識してこなかった論点に直面します。確定申告の基本を体系的に整理しておくことは、案件先への説明力の土台にもなります。
個人事業主とフリーランスコンサルタントの申告義務
経理コンサルタントとして独立した個人事業主は、事業所得が生じた年は原則として確定申告の義務を負います。
国税庁の基準では、所得金額の合計が所得控除の合計を超え、その超える額に対する税額が配当控除等の合計額を超える場合に確定申告が必要とされています(国税庁タックスアンサーNo.2020)。申告期間は原則としてその年の翌年2月16日から3月15日までで、業務委託契約に基づく案件収入も事業所得または雑所得として申告対象になります。フリーランスコンサルタントとして複数のクライアントと契約している場合も、案件ごとの請求内容を集計して1年分の所得として申告する点は変わりません。
経理知識がある人ほど陥りやすい思い込み
経理・財務の実務経験があるからこそ、確定申告も「知っている範囲」だと思い込みやすい点が独立後最初のつまずきになりやすいです。
企業の経理担当者が扱う税務は法人税・消費税の処理や年末調整といった会社側の実務が中心で、個人事業主自身の確定申告とは対象範囲もスケジュールも異なります。青色申告の控除を受けるための事前手続きや消費税の課税事業者判定は、会社員時代には触れる機会が少ない論点です。経理の知識があるからと準備を後回しにせず、独立初年度のうちに体系的に整理し直しておくことが、案件先への説明力にもつながります。
確定申告の基本的な流れ
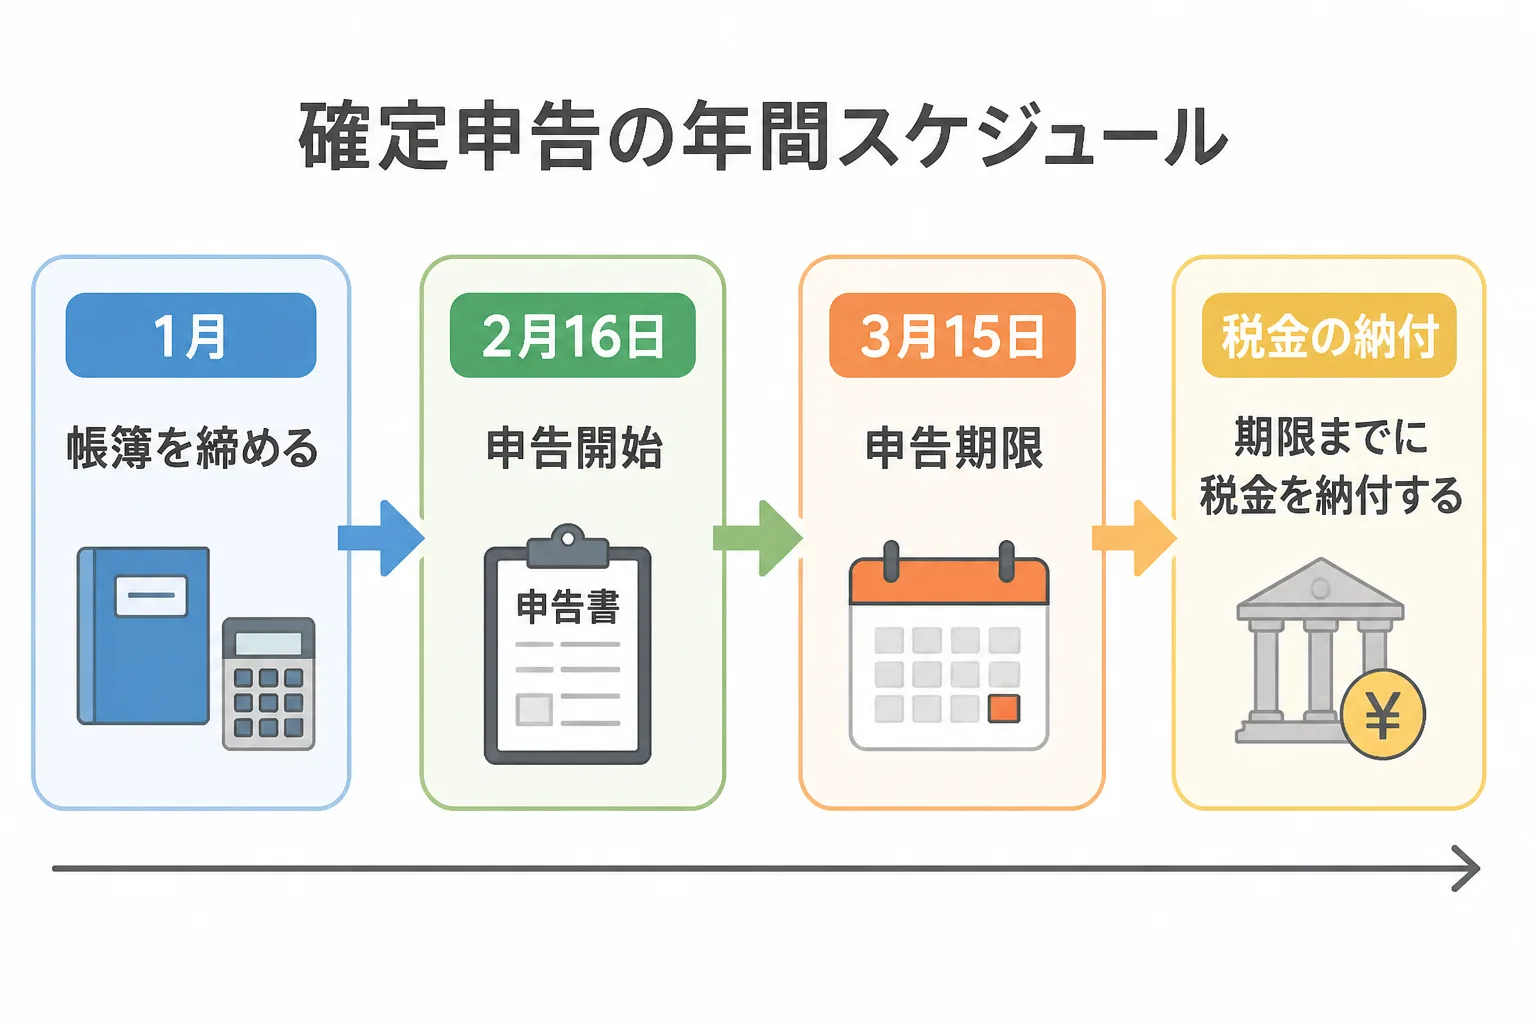
確定申告は、1年間の所得を計算し、原則としてその年の翌年2月16日から3月15日までに税務署へ申告書を提出する手続きです。
手続きは、年間の帳簿を締めて所得と必要経費を確定させる作業から始まり、決算書・申告書の作成、税務署への提出、税額の納付という順に進みます。独立初年度は帳簿の締め方に慣れていないことが多いため、年明け早々から準備を始めておくと慌てずに済みます。
青色申告と白色申告の違い
青色申告は最大65万円の特別控除が受けられる一方、白色申告は事前の承認手続きが不要な分、控除は受けられません。
青色申告特別控除は、正規の簿記による記帳を前提に最高55万円が控除され、e-Taxによる電子申告または一定の要件を満たす電子帳簿保存を行っている場合は最高65万円に増額されます(それ以外の簡易な記帳の場合は最高10万円・国税庁タックスアンサーNo.2070)。青色申告を選ぶには、原則としてその年の3月15日までに青色申告承認申請書を提出する必要があり、その年の1月16日以降に新規開業した場合は業務を開始した日から2か月以内が期限です。白色申告であっても、不動産所得・事業所得・山林所得がある場合は記帳と帳簿等の保存が義務付けられているため、白色申告だから記帳しなくてよいという理解は誤りです。
必要書類と申告スケジュール
確定申告には、青色申告決算書または収支内訳書、確定申告書、本人確認書類、案件の請求書や領収書などの経費関連資料が必要です。
申告期間は2月16日から3月15日までですが、実務上は前年12月末から1月にかけて帳簿を締め、必要経費の集計と証憑の整理を済ませておくとスムーズです。支払サイトが案件ごとに異なる場合は、年末に未収額と入金額を突合しておくと所得金額の確定作業に時間を取られにくくなります。
経理コンサルタントが押さえておきたい経費計上のポイント
経費計上の基本は、事業のために直接必要だったと客観的に区分できる支出だけを必要経費として計上することです。
コンサルティング業務は在庫や仕入れを持たない分、何がどこまで経費として認められるかが分かりにくくなりやすい業種でもあります。
コンサル業特有の経費項目
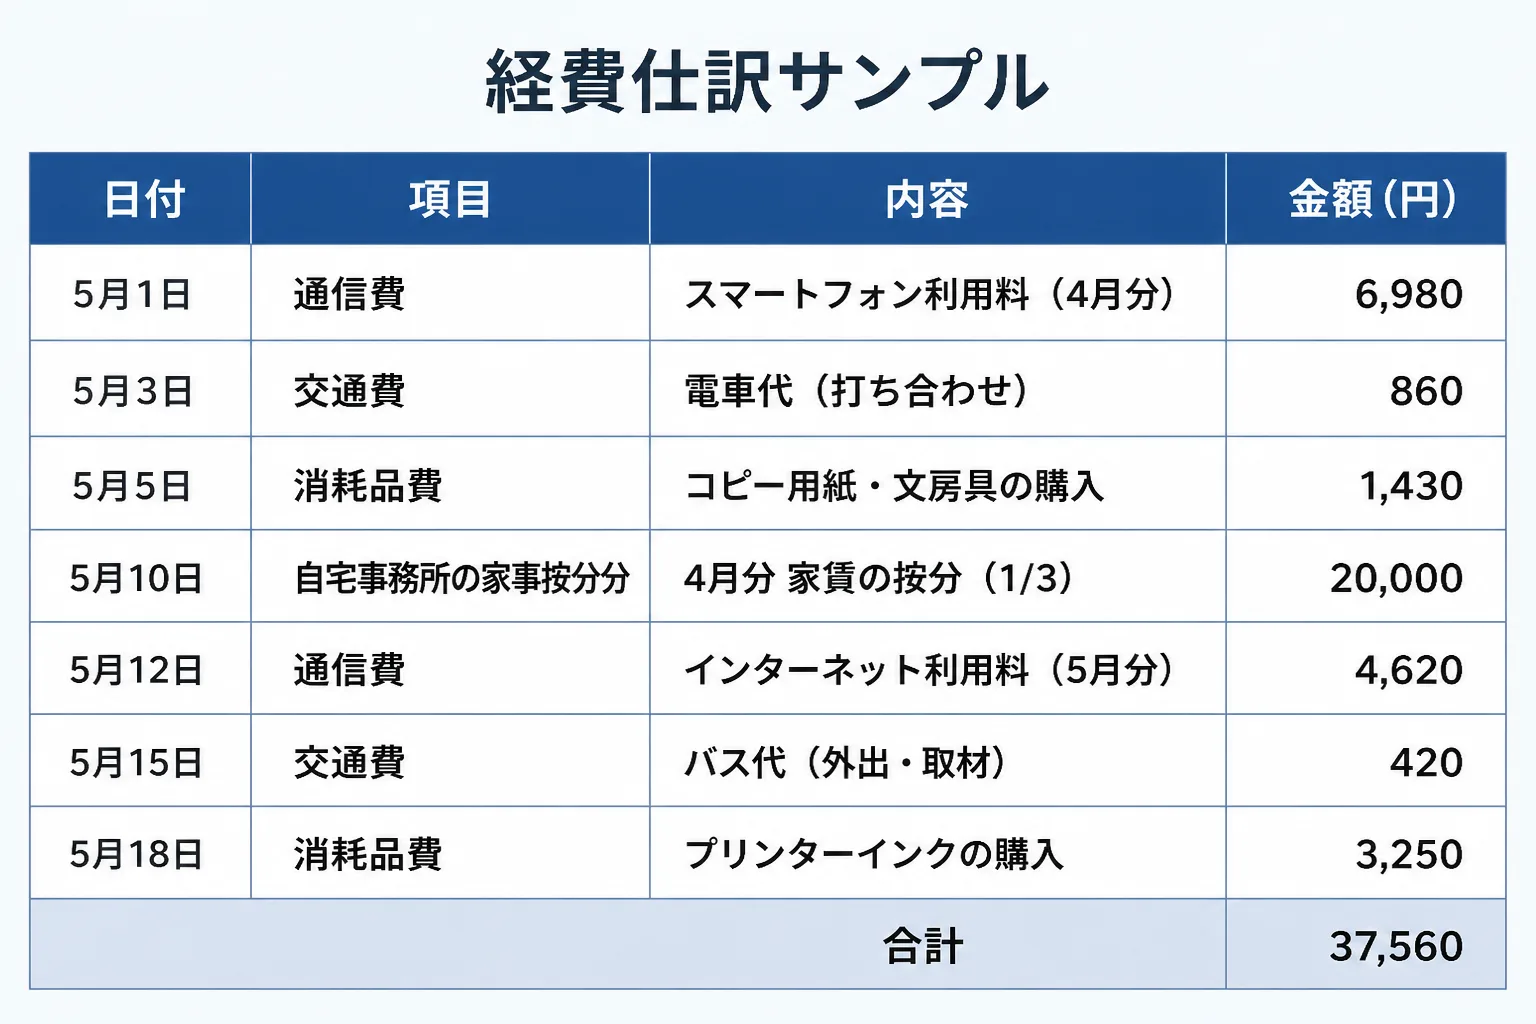
コンサルタント業では、クライアント先訪問の交通費、資料作成用ソフトウェアの利用料、専門書籍・業界レポートの購入費、セミナー参加費などが経費に該当しやすい項目です。
オンライン会議が中心の案件であれば、通信費やクラウドツールの利用料も経費として計上しやすくなります。私的利用と業務利用が混在する支出は、家事按分の考え方に沿って整理します。
家事按分の考え方
自宅の一部を仕事用に使っている場合は、家事按分によって業務に使った部分だけを必要経費に計上します。
国税庁の基準では、家事関連費は取引の記録などに基づいて業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限り必要経費として認められるとされています(国税庁タックスアンサーNo.2210)。自宅の一部を事務所として使う場合の家賃や電気代であれば、使用面積の比率や実際の使用時間を基準に区分し、その根拠を記録として残しておくことが重要です。経理・財務の実務経験がある人は、こうした按分の考え方自体には馴染みがあることが多く、自分自身のケースに当てはめて整理し直すだけで対応できる範囲だといえます。
帳簿付け・記帳の実務
帳簿付けは、白色申告でも事業所得がある場合は記帳と帳簿等の保存が義務付けられている実務です。
国税庁の基準では、法定帳簿は7年、任意帳簿や請求書・領収書等の書類は5年の保存が求められています(国税庁タックスアンサーNo.2080)。案件単位で請求・支払のタイミングが異なるフリーランスコンサルタントは、月次で記帳をルール化しておくことで、確定申告の時期にまとめて処理する負担を減らせます。
会計ソフトの選び方
会計ソフトを選ぶ際は、銀行口座やクレジットカードとの連携機能、請求書発行機能、確定申告書の作成機能が一通り揃っているかを基準にすると選びやすくなります。
クラウド型の会計ソフトであれば、案件ごとの入金を口座連携で自動的に取り込めるため、手入力による集計ミスを減らせます。複数のエージェント経由で案件を受けている場合は、入金元ごとに取引を分けて記録できるかも確認しておくと、年末の所得集計がスムーズになります。
経理経験者が効率化しやすいポイント
経理・財務の実務経験がある人は、仕訳のルール化やテンプレート化に強みがあり、記帳作業そのものを仕組み化しやすい傾向があります。
コンサルタントの歩み編集部が複数の独立系経理コンサルタントに取材したところ、案件の請求書と自身の帳簿を同じ仕訳ルールで管理し、月次で締める運用に切り替えたことで、確定申告直前の作業量が大きく減ったという声が複数寄せられました。企業の経理担当者として使っていた仕訳のルールをそのまま自分自身の帳簿にも適用できる点は、経理コンサルタントが確定申告対応で活かしやすい強みだといえます。
税理士に依頼すべきケースと自力で対応できるケース
税理士への依頼を検討する目安は、売上規模の拡大や消費税の課税事業者化など、判断が複雑になる場面です。
経理・財務の実務経験がある人であれば、日々の記帳や所得計算そのものは自力で対応できる範囲が広い一方、税務上の判断が分かれる場面では専門家の確認を挟んだ方が安全です。
依頼を検討すべき判断基準
消費税の課税事業者になるかどうかの判定、インボイス登録の是非、法人化を検討する時期といった論点は、税理士に相談した方がよい代表的な場面です。
売上が拡大し取引先が増えるほど、按分の根拠や経費区分の判断も複雑になりやすくなります。判断が分かれる論点を自己判断だけで済ませず、専門家の見解を確認した記録を残しておくことも実務上の備えになります。個別の税務判断については、税理士など専門家に相談することをおすすめします。
依頼した場合の費用感
税理士に確定申告を依頼する場合の費用は、小規模な個人事業主であれば年間5万〜10万円程度が目安とされています。
売上規模別の目安は、500万円以下で年8万円程度、500万円超1,000万円以下で年15万円程度とされ、記帳代行まで依頼する場合はこれに追加費用がかかるのが一般的です(弥生株式会社の解説記事調べ・2026年時点)。依頼範囲を「申告書の作成のみ」か「記帳から丸ごと」かで費用感が変わるため、見積もり時に明確に伝えることが実務上のポイントです。
独立後の税務でよくあるつまずきポイント
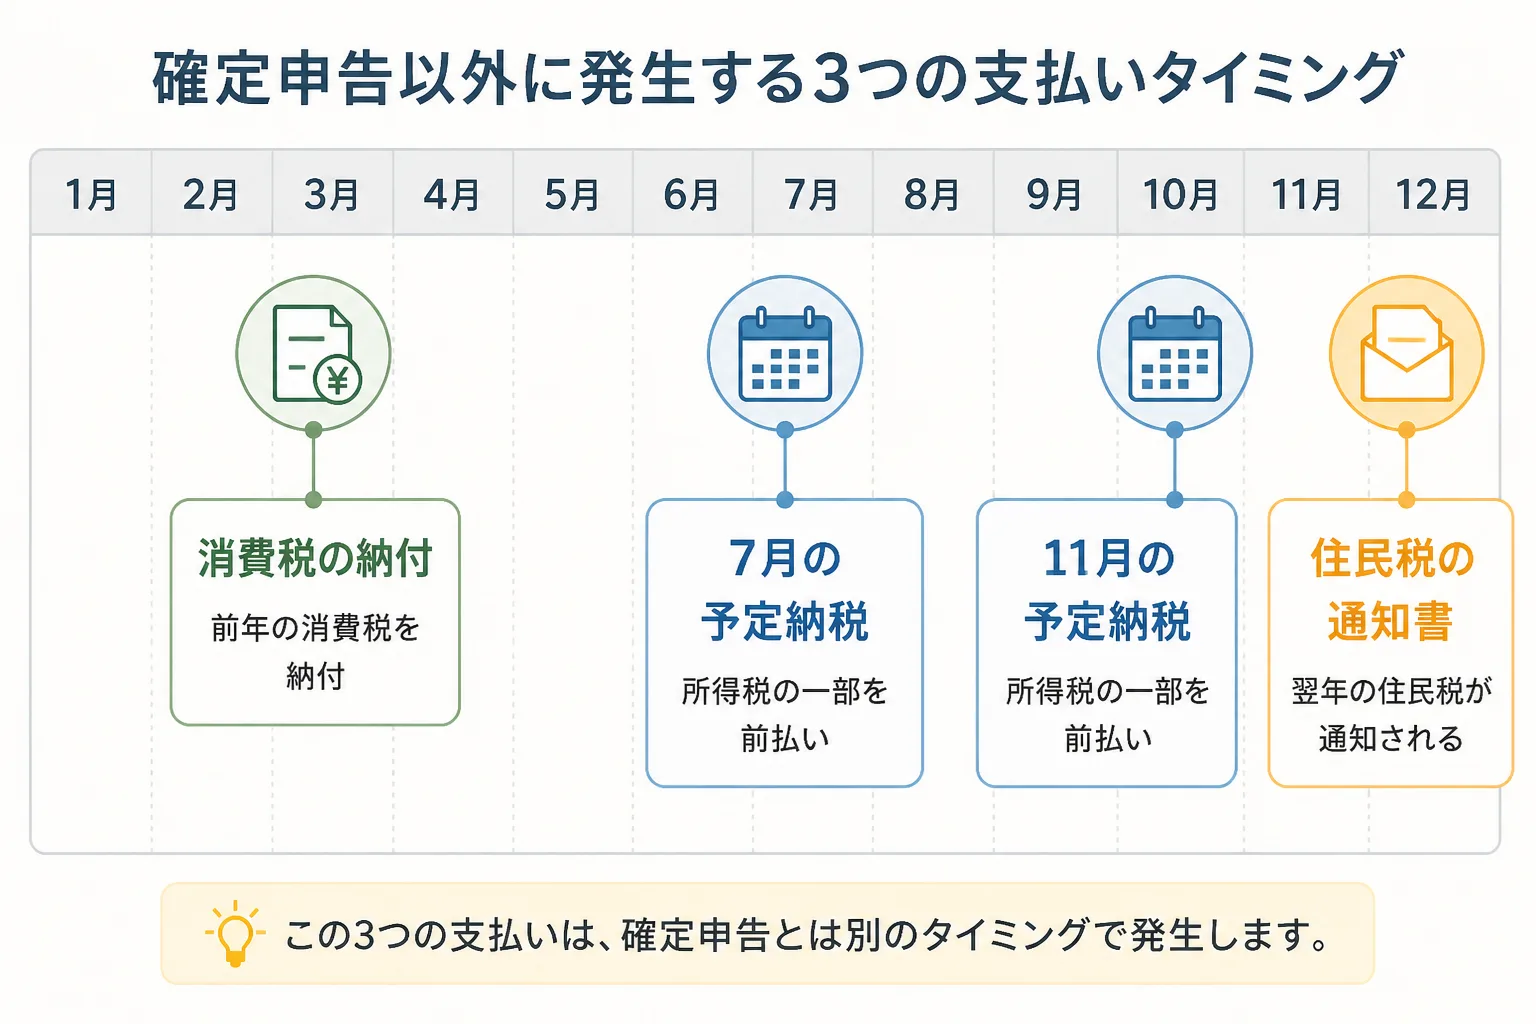
独立後の税務でつまずきやすいのは、消費税の課税事業者判定と、税務署以外への納税である予定納税・住民税への対応です。
確定申告に気を配っていても、これらは申告と異なる時期に発生するため見落とされやすい実務です。
消費税・インボイス制度への対応
フリーランスコンサルタントは法人クライアントとの取引が中心になりやすく、インボイス登録は実質的にほぼ必須の判断になりやすい点に注意が必要です。
免税事業者のままだと取引先が仕入税額控除を受けられなくなるため、報酬の値下げを打診されるリスクがあるとされています。登録するかどうかは取引先が主に法人か個人かによっても判断が変わるため、独立初年度のうちに自分の取引構造を確認しておくことが重要です。詳細はインボイスの経過措置(3割特例)に関する記事でも整理しています。
予定納税・住民税の注意点
所得が一定額を超えると、確定申告以外に予定納税と住民税の納付タイミングにも注意が必要になります。
予定納税は、その年5月15日時点の前年分申告納税額等に基づく基準額が15万円以上になる場合に対象となり、7月1日〜31日、11月1日〜30日の2回に分けて納付します(国税庁タックスアンサーNo.2040)。個人住民税は前年の所得に基づき計算され、その年1月1日時点の住所地の市区町村から納税通知書が届く「普通徴収」で納付するのが一般的です(総務省「個人住民税」)。3月の申告期限を過ぎた後も複数回の納税タイミングがある点を、年間スケジュールとして把握しておくと資金繰りの見通しが立てやすくなります。
独立・案件獲得への接続:確定申告対応を仕組み化し案件に集中する
確定申告対応を仕組み化しておくことで、繁忙期に経理事務へ時間を取られず、案件対応に集中しやすくなります。
自分自身の確定申告を整理する過程そのものが、クライアント先の経理体制を説明する際の実務知見にもなります。
バックオフィス業務の効率化と時間配分
記帳・請求書管理・確定申告準備は月次でルーティン化しておくことで、案件稼働時間への影響を抑えられます。
月に1回は帳簿を締めて経費と収入を確認する時間を固定で確保しておくと、申告期間に作業が集中する事態を避けやすくなります。独立準備の段階からやり方を確認したい場合は、経理コンサルタントの独立ガイドもあわせて参考にしてください。
経理経験を活かした案件への展開
確定申告対応を仕組み化できていることは、クライアント先にバックオフィス体制の整備状況を説明する際の信頼材料にもなります。
自分自身の申告実務を整理できている経理コンサルタントは、クライアント企業の経理体制の課題を指摘する際にも具体性のある説明ができるようになりやすいです。案件の獲得方法を具体的に知りたい場合は、経理コンサルタントの案件獲得方法に関する記事を参考にしてください。
よくある質問
経理コンサルタントの確定申告についてよく寄せられる疑問を整理します。
確定申告の期限に遅れてしまった場合はどうなりますか
Q. 3月15日の申告期限に間に合わなかった場合はどうなりますか。
期限を過ぎての提出は期限後申告として扱われ、通常の申告とは異なる取り扱いになる場合があります。遅れそうな場合や実際に遅れた場合は、所轄の税務署または税理士に早めに相談することをおすすめします。
独立してすぐに青色申告に切り替えることはできますか
Q. 独立初年度から青色申告を選ぶことはできますか。
その年の1月16日以降に新規開業した場合は、業務を開始した日から2か月以内に青色申告承認申請書を提出すれば、開業初年度から青色申告を選択できます。期限を過ぎるとその年は白色申告となり控除を受けられなくなるため、開業したら早めに提出することが重要です。
経理コンサルタントの確定申告は企業の経理業務とどう違いますか
Q. 法人の税務処理に慣れていれば、個人の確定申告もそのまま対応できますか。
法人の税務処理と個人事業主自身の確定申告は制度もスケジュールも異なるため、そのまま流用できるとは限りません。仕訳のルール化や按分の考え方は活かせる一方、青色申告の手続きや予定納税といった個人事業主特有の制度は独立を機に改めて確認しておく必要があります。
出典・参考情報
- 国税庁 タックスアンサー No.2020「確定申告(確定所得申告)」(2026-09-18参照):確定申告の対象者・申告期間の根拠
- 国税庁 タックスアンサー No.2070「青色申告特別控除」(2026-09-18参照):控除額・承認申請書の提出期限の根拠
- 国税庁 タックスアンサー No.2080「記帳・帳簿等の保存制度」(2026-09-18参照):記帳義務・保存期間の根拠
- 国税庁 タックスアンサー No.2210「必要経費と家事関連費」(2026-09-18参照):家事按分の根拠
- 国税庁 タックスアンサー No.2040「予定納税」(2026-09-18参照):予定納税の基準額・納付時期の根拠
- 総務省「個人住民税」(2026-09-18参照):住民税の納税義務者・課税方式の根拠
- 弥生株式会社「確定申告を税理士に依頼する費用相場はいくら?」(2026-09-18参照):税理士費用の目安の根拠
本記事の内容は2026年9月18日時点の制度に基づきます(最終更新日:2026年9月18日)。税制は改正される場合があるため、最新情報は国税庁等の公式サイトでご確認ください。個別の税務判断については税理士などの専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す