
会計事務所や経理・財務部門で実務経験を積んで独立した会計コンサルタントほど、自分自身の確定申告では見落としが生じやすいものです。本記事では、青色申告の選び方や経費計上の考え方に加え、複数クライアントとの業務委託契約が並行しやすい会計コンサルタント特有の収入計上タイミングと源泉徴収の扱いを、国税庁の一次情報に基づいて整理します。個別の税務判断については、税理士や税務署に確認することをおすすめします。
会計コンサルタントが独立後に押さえておきたい確定申告の基本
この記事の結論:会計コンサルタントの確定申告で押さえるべき3つの要点
会計コンサルタントの確定申告で押さえるべき要点は、青色申告の選択、業務委託報酬の収入計上時期の整理、経費の按分整理の3点です。
経理・財務の実務経験があっても、独立後は自分自身が申告者になるため、会社員時代には意識してこなかった手続きに直面します。特に複数のクライアントと並行して契約する会計コンサルタントは、入金のタイミングが月ごとにばらつきやすく、収入計上の基準を誤ると所得金額の把握そのものがずれてしまいます。まずは提出物と期限を押さえたうえで、自分の契約形態に合わせて按分や計上時期の考え方を整理しておくことが、独立初年度の確定申告を乗り切る土台になります。
何をいつまでに提出すればよいか
確定申告書は原則として翌年2月16日から3月15日までに提出し、青色申告を選ぶ場合は承認申請書を別途提出する必要があります。
国税庁の基準では、所得金額の合計が所得控除の合計を超え、その税額が配当控除等を超える場合に確定申告が必要とされています(国税庁タックスアンサーNo.2020)。業務委託契約に基づく案件収入も事業所得として申告対象になるため、独立した年から申告義務が生じる点に注意が必要です。あわせて、新たに事業を開始した場合は、その事実があった日から1か月以内に個人事業の開業・廃業等届出書を税務署に提出することが定められています(所得税法第229条)。青色申告を希望する場合は、原則としてその年の3月15日までに、1月16日以降に開業した場合は業務を開始した日から2か月以内に、青色申告承認申請書を提出する必要があります(国税庁タックスアンサーNo.2070)。
会計知識があっても油断できないポイント
会計・税務の実務知識があっても、独立後は自分自身の申告手続きを後回しにしてしまいがちな点は油断できません。
企業の経理・財務部門や会計事務所での実務は、法人の税務処理やクライアントへの助言が中心になりやすく、個人事業主自身の確定申告とは対象範囲もスケジュールも異なります。コンサルタントの歩み編集部が複数の独立系会計コンサルタントに取材したところ、青色申告の承認申請や開業届の提出を独立後しばらく後回しにしてしまい、控除を受けられる年から漏れてしまったという声が複数寄せられました。会計知識があるからこそ「大丈夫だろう」と考えず、独立初年度のうちに手続きの期限を体系的に確認しておくことが実務上の備えになります。
会計コンサルタントの所得区分と申告方式の選び方
会計コンサルタントとして独立した場合の所得は原則として事業所得に区分され、青色申告を選ぶことで最大65万円の控除を受けられます。
業務委託契約に基づく案件収入は、継続的・反復的に行う事業から生じる所得であれば事業所得として申告するのが基本です。申告方式は白色申告と青色申告の2種類があり、どちらを選ぶかによって控除額や記帳の手間が変わります。
事業所得としての扱いと青色申告のメリット
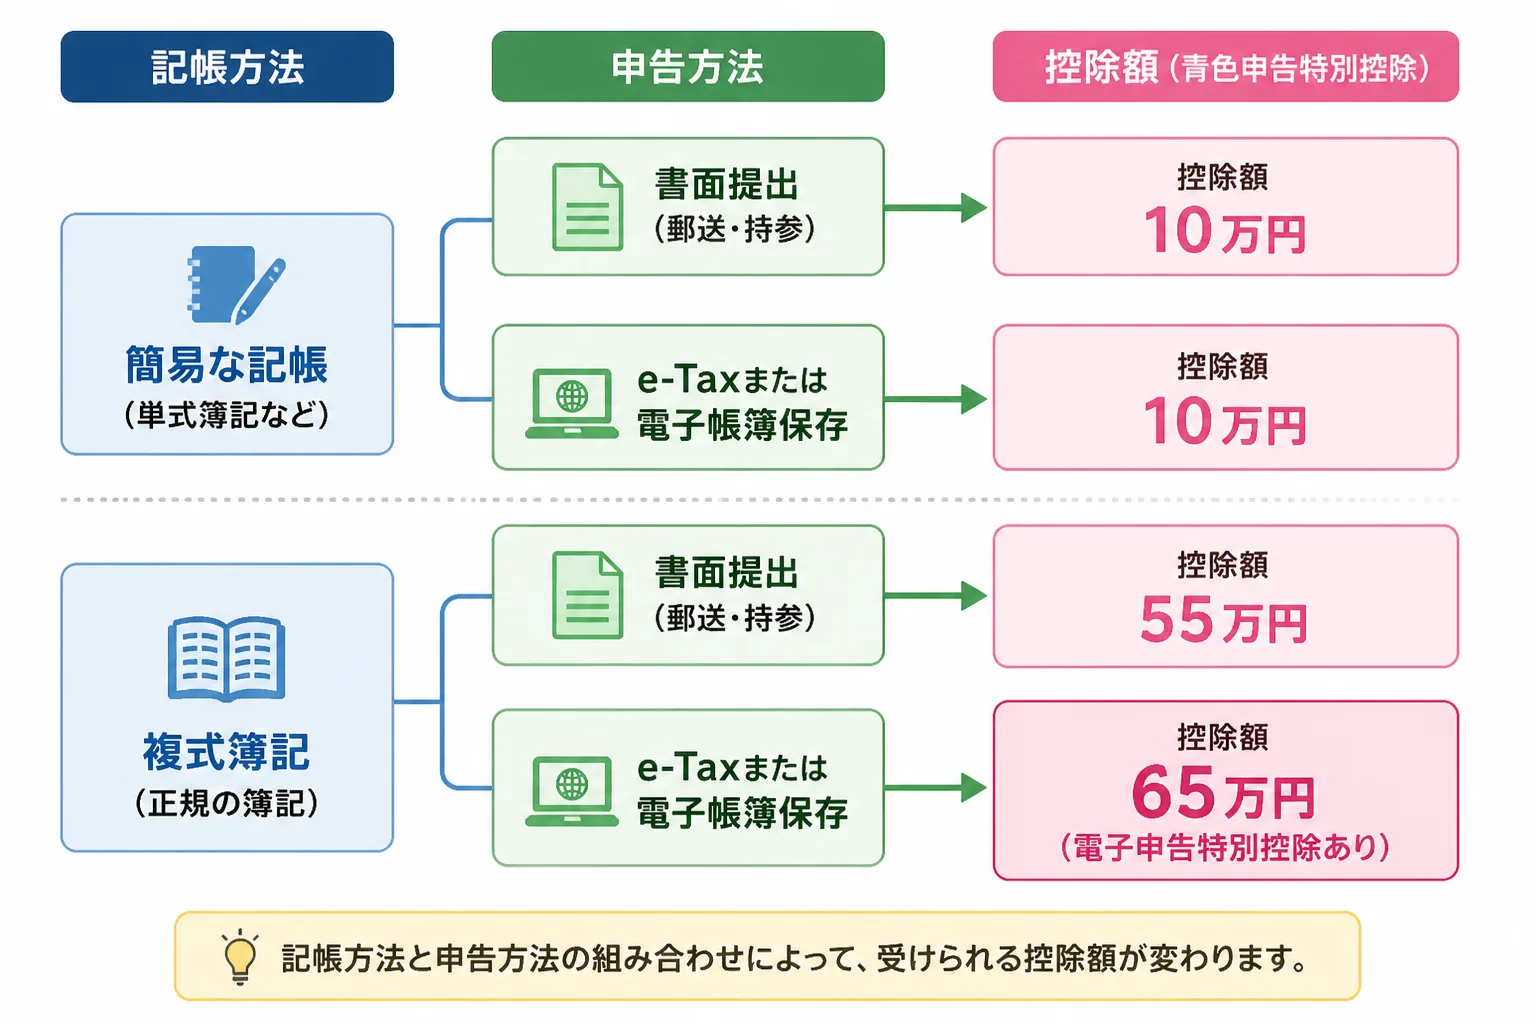
青色申告を選ぶと、記帳方法と申告方法に応じて最大65万円までの特別控除を受けられる点が大きなメリットです。
国税庁の基準では、正規の簿記の原則(一般的には複式簿記)により記帳し、貸借対照表・損益計算書を添付して期限内に申告した場合は55万円の特別控除が受けられます。これに加えてe-Taxによる電子申告、または一定の要件を満たす電子帳簿保存を行っている場合は65万円に増額されます。簡易な記帳にとどまる場合の控除額は10万円です(国税庁タックスアンサーNo.2070)。会計コンサルタントは記帳・仕訳のルール自体には馴染みがあることが多いため、電子申告の要件を満たして65万円控除を狙う選択肢が現実的です。白色申告であっても、事業所得がある場合は記帳と帳簿等の保存が義務付けられているため、白色申告なら記帳が不要という理解は誤りです。
開業届・青色申告承認申請書の提出タイミング
開業届は事業開始日から1か月以内、青色申告承認申請書はその年の3月15日までに提出するのが原則です。
個人事業の開業・廃業等届出書は、事業を開始した事実があった日から1か月以内に税務署へ提出することが定められています(所得税法第229条)。青色申告承認申請書は、原則としてその年の3月15日までに提出しますが、その年の1月16日以後に新たに開業した場合は、業務を開始した日から2か月以内が期限になります(国税庁タックスアンサーNo.2070)。この期限を過ぎるとその年は白色申告となり控除を受けられなくなるため、独立を決めた時点で先に日付を確認しておくと安心です。
業務委託報酬特有の収入計上と源泉徴収の扱い(編集部独自調査)
複数クライアントと並行して契約する会計コンサルタントは、入金タイミングのズレと源泉徴収の有無を切り分けて把握する必要があります。
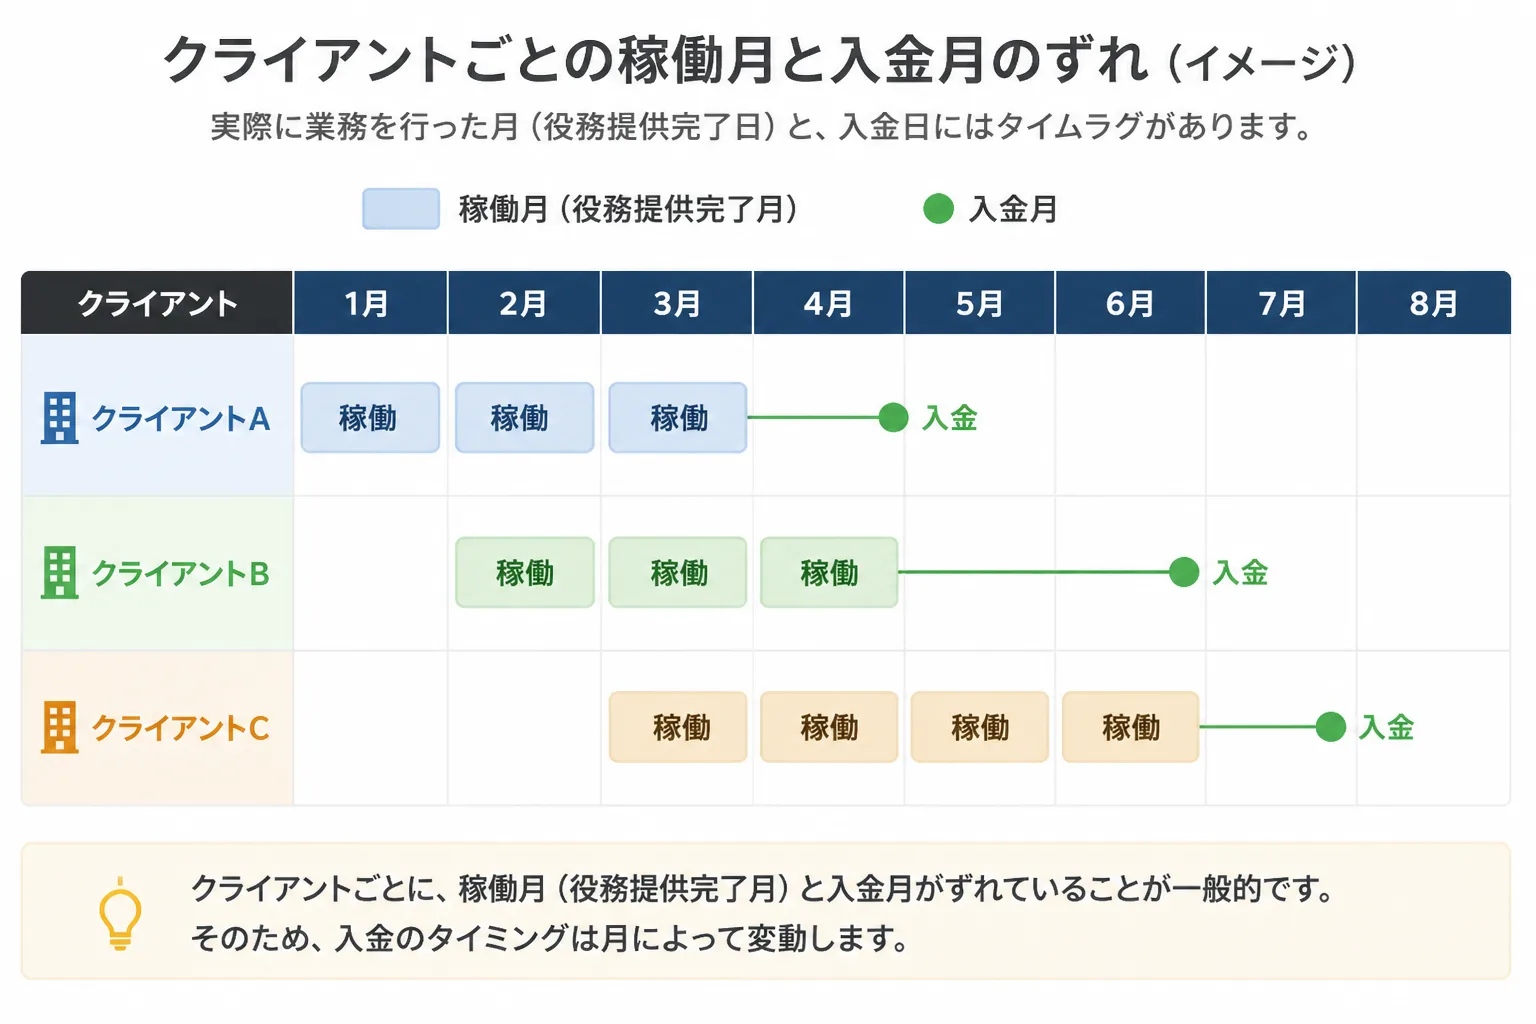
会計コンサルタントの案件は、業務遂行そのものに報酬が発生する準委任契約が中心になりやすく、月額報酬×稼働率で請求額が決まる形態が一般的です。契約期間や請求サイトはクライアントごとに異なるため、同じ月に稼働していても入金月がずれることが珍しくありません。
複数クライアントからの入金タイミングのズレへの対応
事業所得の収入計上時期は入金日ではなく、原則として役務の提供を完了した日を基準に計上します。
国税庁の通達では、人的役務の提供による収入は、その提供を完了した日の属する年分の収入として計上するとされています。ただし、期間の経過や役務の提供の程度に応じて収入する特約や慣習がある場合は、その特約・慣習により収入すべき事由が生じた日を基準にします(国税庁 所得税基本通達36-8)。フリーコンサル案件の約70〜80%は準委任契約とされ(コンサルチョイス調べ)、月額報酬×稼働率で請求額が決まる契約であれば、稼働した月の収入として計上するのが基本的な考え方になります。コンサルタントの歩み編集部が複数の独立系会計コンサルタントに取材したところ、クライアントごとに請求サイトが異なる場合は、月次で「稼働済み・請求済み・入金済み」を分けて管理する表をつけておくことで、年末の所得集計に慌てずに済んだという声が多く聞かれました。契約時に報酬の算定方法や支払サイトを書面で確認しておくことも、収入計上のズレを防ぐ土台になります(業務委託契約の基礎知識)。
源泉徴収された報酬の扱いと年末調整との違い
税理士や公認会計士としての業務委託報酬は源泉徴収の対象になりやすく、年末調整ではなく確定申告で税額を精算します。
国税庁の基準では、弁護士や税理士等に支払う報酬・料金は源泉徴収の対象とされ、支払金額が100万円以下の部分は10.21%、100万円を超える部分は20.42%の税率で徴収されます(国税庁タックスアンサーNo.2798)。会計コンサルタントが税理士や公認会計士の資格を持って業務を行っている場合は、この源泉徴収の対象に含まれやすくなりますが、資格の有無や契約内容によって取り扱いが変わる場合があるため、契約書や請求書での源泉徴収の記載を都度確認することが実務上重要です。年末調整は給与所得者を対象とした制度であり(国税庁タックスアンサーNo.2665)、業務委託報酬を受け取る個人事業主は対象になりません。源泉徴収された税額は前払いの扱いとなり、確定申告で実際の税額と突き合わせて過不足を精算します。複数クライアントから源泉徴収された報酬がある場合は、支払調書や請求書の控えを集計し、年間の源泉徴収税額の合計を漏れなく確定申告書に反映することが必要です。
経費計上で見落としやすい項目
会計コンサルタント業務は在庫や仕入れを持たない分、何が経費に当たるか判断に迷いやすい業種です。
経費計上の基本は、事業のために直接必要だったと客観的に区分できる支出だけを必要経費として計上することです。
会計コンサルタント業務に紐づく経費の考え方
クライアント先への訪問交通費や会計ソフトの利用料、資格更新費用などが経費に該当しやすい代表的な項目です。
会計コンサルタント業務では、クライアント先訪問の交通費、会計ソフトやクラウド請求書サービスの利用料、財務モデリング用のスプレッドシートツール、専門書籍や業界レポートの購読費、資格更新のための継続的専門研修(CPE)費用などが経費に該当しやすい項目です。オンライン会議が中心の案件であれば、通信費やクラウドツールの利用料も経費として計上しやすくなります。私的利用と業務利用が混在する支出については、家事按分の考え方に沿って整理する必要があります。
家事按分・按分比率の実務的な決め方
自宅の一部を業務に使う場合は、使用面積や時間などの客観的な基準で按分し、その根拠を記録に残すことが必要です。
国税庁の基準では、家事関連費は取引の記録などに基づいて業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限り必要経費として認められるとされています(国税庁タックスアンサーNo.2210)。自宅の一部を事務所として使う場合の家賃や電気代であれば、使用面積の比率や実際の使用時間を基準に区分し、その根拠を記録として残しておくことが重要です。単なる目安での按分は認められないため、面積や時間の算定根拠をメモや図面などの形で残しておくと、後から按分比率を説明しやすくなります。
確定申告に必要な書類と準備の流れ
確定申告には青色申告決算書や請求書・経費の証憑が必要で、年間を通じた記帳をルール化しておくと直前の負担を抑えられます。
必要書類は、青色申告決算書または収支内訳書、確定申告書、本人確認書類、案件の請求書や領収書などの経費関連資料です。
年間を通じた記帳・帳簿づけの基本
白色申告でも事業所得がある場合は記帳と帳簿等の保存が義務付けられており、法定帳簿は7年間の保存が必要です。
国税庁の基準では、収入金額や必要経費を記載した法定帳簿は7年、それ以外の任意帳簿や請求書・領収書などの書類は5年の保存が求められています(国税庁タックスアンサーNo.2080)。案件単位で請求・支払のタイミングが異なる会計コンサルタントは、月次で記帳をルール化しておくことで、確定申告の時期にまとめて処理する負担を減らせます。法人クライアントとの取引が中心になりやすい業態のため、適格請求書発行事業者としての登録の要否についても、免税事業者のままでは取引先が仕入税額控除を受けられなくなる場合がある点をふまえ、自分の取引構造に合わせて記帳と併せて確認しておくと安心です(コンサルチョイス・freee調べ)。
申告直前に慌てないためのチェックリスト
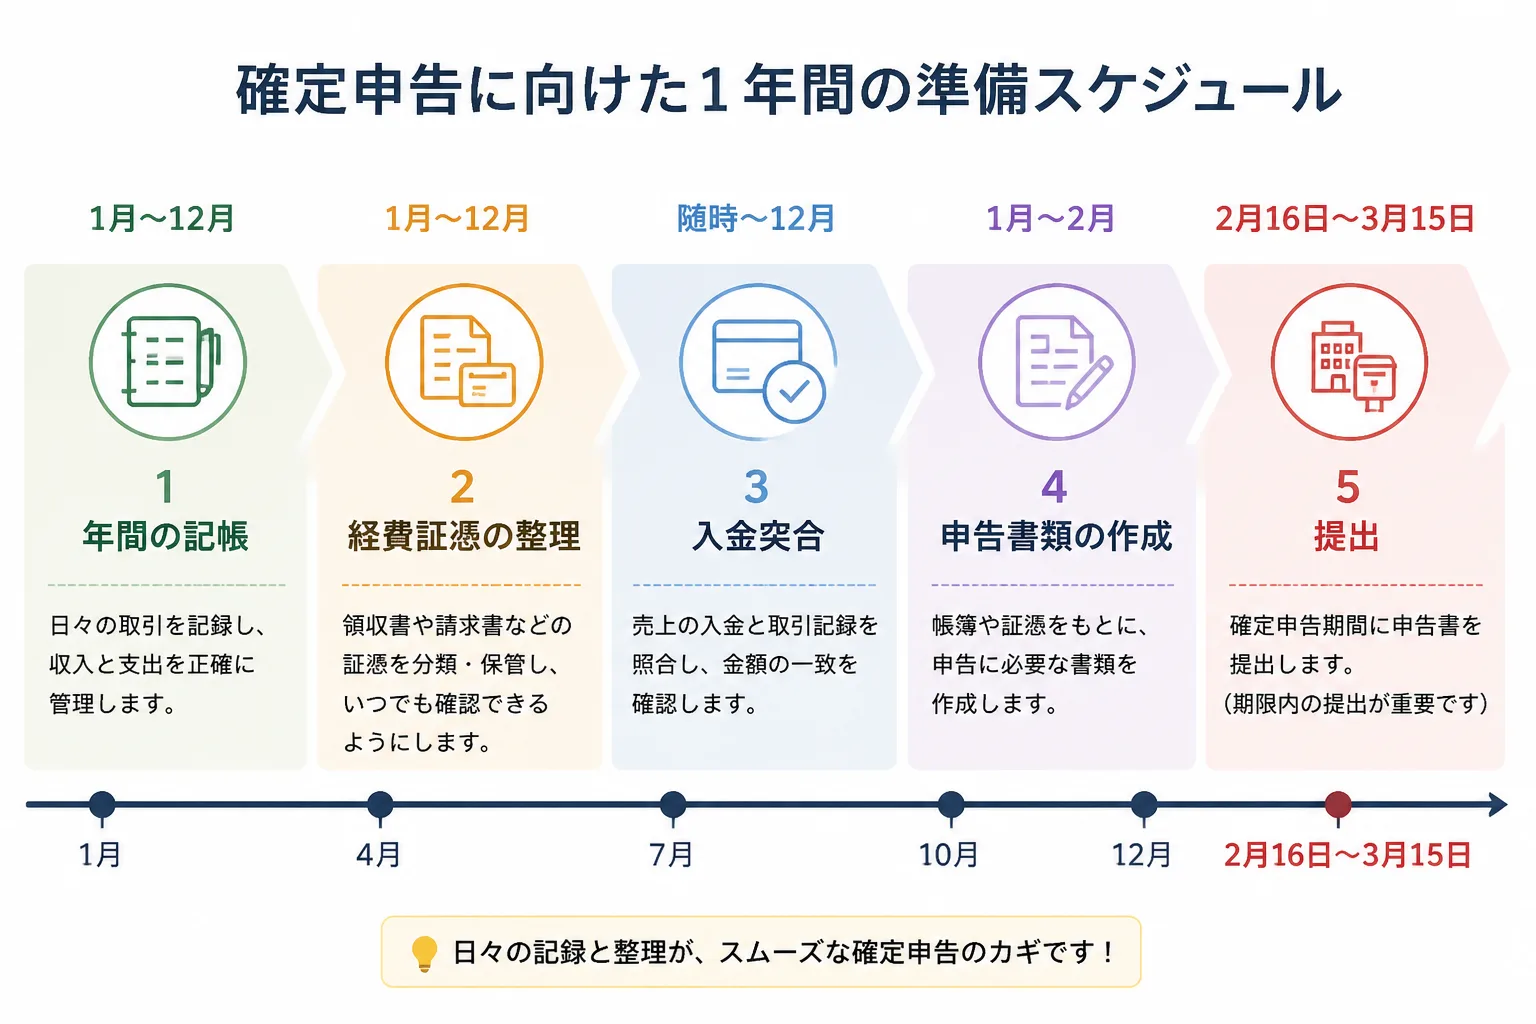
申告直前に慌てないためには、経費証憑の整理や複数クライアント分の入金突合を年内に済ませておくことが有効です。
独立初年度は帳簿の締め方に慣れていないことが多いため、年明け前から準備を始めておくと落ち着いて対応できます。
- クライアントごとの請求書・入金記録を突合し、未収額を確認する
- 経費の領収書・レシートを月次でまとめ、按分の根拠を整理する
- 源泉徴収された報酬がある場合は支払調書や請求書の控えを集計する
- 青色申告決算書に必要な残高等の情報を確認する
- 控除証明書(生命保険料控除・国民年金保険料等)を年内に取り寄せる
独立後の税務・契約まわりで相談すべきタイミング
売上規模の拡大や消費税の課税事業者判定など、判断が複雑になる場面は税理士への相談を検討する目安になります。
会計コンサルタント自身が税務知識を持っていても、税務上の判断が分かれる場面では専門家の確認を挟んだ方が安全です。
税理士・専門家への相談を検討すべきケース
消費税の課税事業者になるかどうかの判定や法人化を検討する時期は、専門家に相談したほうがよい代表的な場面です。
売上が拡大し取引先が増えるほど、按分の根拠や経費区分、消費税の課税事業者判定の判断も複雑になりやすくなります。自分の単価水準や案件規模の推移を把握しておくと、こうした判断のタイミングを見立てやすくなります(会計コンサルタントの単価相場)。判断が分かれる論点を自己判断だけで済ませず、専門家の見解を確認した記録を残しておくことも実務上の備えになります。個別の税務判断については、税理士や税務署などの専門家に相談することをおすすめします。
よくある質問
会計コンサルタントの確定申告についてよく寄せられる疑問を整理します。
確定申告の期限に遅れてしまった場合はどうなりますか
Q. 3月15日の申告期限に間に合わなかった場合はどうなりますか。
期限を過ぎての提出は期限後申告として扱われ、通常の申告とは異なる取り扱いになる場合があります。遅れそうな場合や実際に遅れた場合は、所轄の税務署または税理士に早めに相談することをおすすめします。
税理士や公認会計士の資格がなくても青色申告はできますか
Q. 資格を持たない会計コンサルタントでも青色申告は選べますか。
青色申告は資格の有無にかかわらず、事業所得のある個人事業主であれば選択できます。青色申告承認申請書を期限内に提出し、要件を満たす記帳を行っていれば、資格を持たない会計コンサルタントでも特別控除を受けられます。
源泉徴収されている報酬でも確定申告は必要ですか
Q. 源泉徴収済みの報酬しかない場合でも申告は必要ですか。
源泉徴収は所得税の前払いにあたるため、源泉徴収された報酬があっても確定申告自体は必要です。確定申告で年間の所得と税額を確定させ、源泉徴収された税額との過不足を精算します。
出典・参考情報
- 国税庁 タックスアンサー No.2020「確定申告(確定所得申告)」(2026-09-19参照):確定申告の対象者・申告期間の根拠
- 国税庁 タックスアンサー No.2070「青色申告特別控除」(2026-09-19参照):控除額・承認申請書の提出期限の根拠
- 所得税法第229条(開業等の届出)(2026-09-19参照):開業届出書の提出期限の根拠
- 国税庁 タックスアンサー No.2210「必要経費と家事関連費」(2026-09-19参照):家事按分の根拠
- 国税庁 タックスアンサー No.2080「記帳・帳簿等の保存制度」(2026-09-19参照):記帳義務・保存期間の根拠
- 国税庁 所得税基本通達36-8「事業所得の総収入金額の収入すべき時期」(2026-09-19参照):収入計上時期の根拠
- 国税庁 タックスアンサー No.2798「弁護士や税理士等に支払う報酬・料金」(2026-09-19参照):源泉徴収税率の根拠
- 国税庁 タックスアンサー No.2665「年末調整の対象となる人」(2026-09-19参照):年末調整の対象範囲の根拠
- コンサルチョイス「フリーコンサルの契約形態ガイド」(2026-09-19参照):準委任契約の比率・インボイス登録の実務に関する参考情報
- freee「業務委託における消費税の扱いに注意!インボイス制度の影響や課税対象にならないケースも解説」(2026-09-19参照):インボイス制度・免税事業者に関する参考情報
本記事の内容は2026年9月時点の制度に基づきます(最終更新日:2026年9月19日)。税制は改正される場合があるため、最新情報は国税庁等の公式サイトでご確認ください。個別の税務判断については税理士などの専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す