
IPOコンサルタントとして独立してから案件を継続的に獲得できるかどうかは、実はエージェント選びの精度にかなり左右されます。本記事では、上場準備企業が実際に案件を発注する稟議フェーズ(N-3期〜N-1期)ごとに求められる専門性の違いを整理したうえで、単価レンジ・支払サイト・稟議フェーズとのマッチング精度という3つの比較軸から、失敗しないエージェントの選び方を解説します。
IPOコンサルタント向けエージェントの選び方|おすすめの比較軸と失敗しない選定ポイント
この記事の結論・要点
結論から言うと、IPOコンサルタントのエージェント選びで最初に見るべきは単価の高さではなく、自分が得意とする上場準備フェーズ(N-3期〜N-1期)と、エージェントが保有する案件の性質がかみ合っているかどうかです。単価と支払サイトはその次に確認する軸になります。
IPOコンサルタントの案件は今どこで動いているか
国内のIPO件数は減少傾向にありますが、専門人材への引き合いは途絶えていません。
2025年(1〜12月)の国内IPOは66社となり、前年から20社減少して2013年(54社)以来の低水準になりました(東証調べ、レコフデータ マールオンライン経由、2025年12月8日時点)。市場別ではグロース市場41社、スタンダード市場12社、プライム市場7社という内訳です。件数自体は縮小していますが、上場準備には内部統制の構築・資本政策の設計・監査法人や証券会社との折衝といった専門性の高い実務が必要で、経験者に対する引き合いは今も途絶えていません。
案件は上場準備企業から個人へ直接発注されるのではなく、フリーコンサル向けエージェントを介して動くケースが実務上の基本です。大手企業・上場準備企業は与信や購買規定、機密保持や請求処理の都合から個人と直接契約しないケースが多く、法人(エージェント)を挟む3者間契約が実務上の基本になります。したがって、どのエージェントに登録するかが案件へのアクセスそのものを左右します。
エージェント選びで失敗しやすい3つのパターン
IPOコンサルタントのエージェント選びでよくある失敗は、次の3つに集約されます。
- 単価の高さだけで選んでしまう:単価レンジが同じでも、実際に紹介される案件が自分の得意フェーズと合っていなければ稼働にはつながりません。
- 汎用のコンサル向けエージェント1社に絞ってしまう:IPO実務への理解度は担当者によって差があり、案件の解像度が粗いまま紹介されることがあります。
- 支払サイトを確認せずに登録してしまう:業界標準は月末締め翌月末払い(約40日)ですが、9営業日〜翌月15日払いまで幅があり、稼働資金の計画に直結します。
IPOコンサルタントとして独立する前に整理すべき前提条件
エージェントに登録する前に、自分がどのフェーズ・どの実務を得意とするかを言語化しておくと、担当者とのマッチング精度が上がります。
監査法人・証券会社対応経験の棚卸し
IPOコンサルタントとしての実務経験は、監査法人・証券会社とどこまで直接対応してきたかで評価が大きく変わります。
具体的には、監査法人によるIPO課題抽出調査(ショートレビュー)への対応経験、新規監査受託のための予備調査への同席経験、主幹事証券会社の審査対応経験の3つを棚卸ししておくと、エージェント担当者に実務レベルを正確に伝えられます。どの企業でどの立場(発注側・受託側)からこれらの対応を経験してきたかを整理しておくことが、面談時の説明の解像度を上げます。
N-3期〜N-1期のどのフェーズを得意とするか
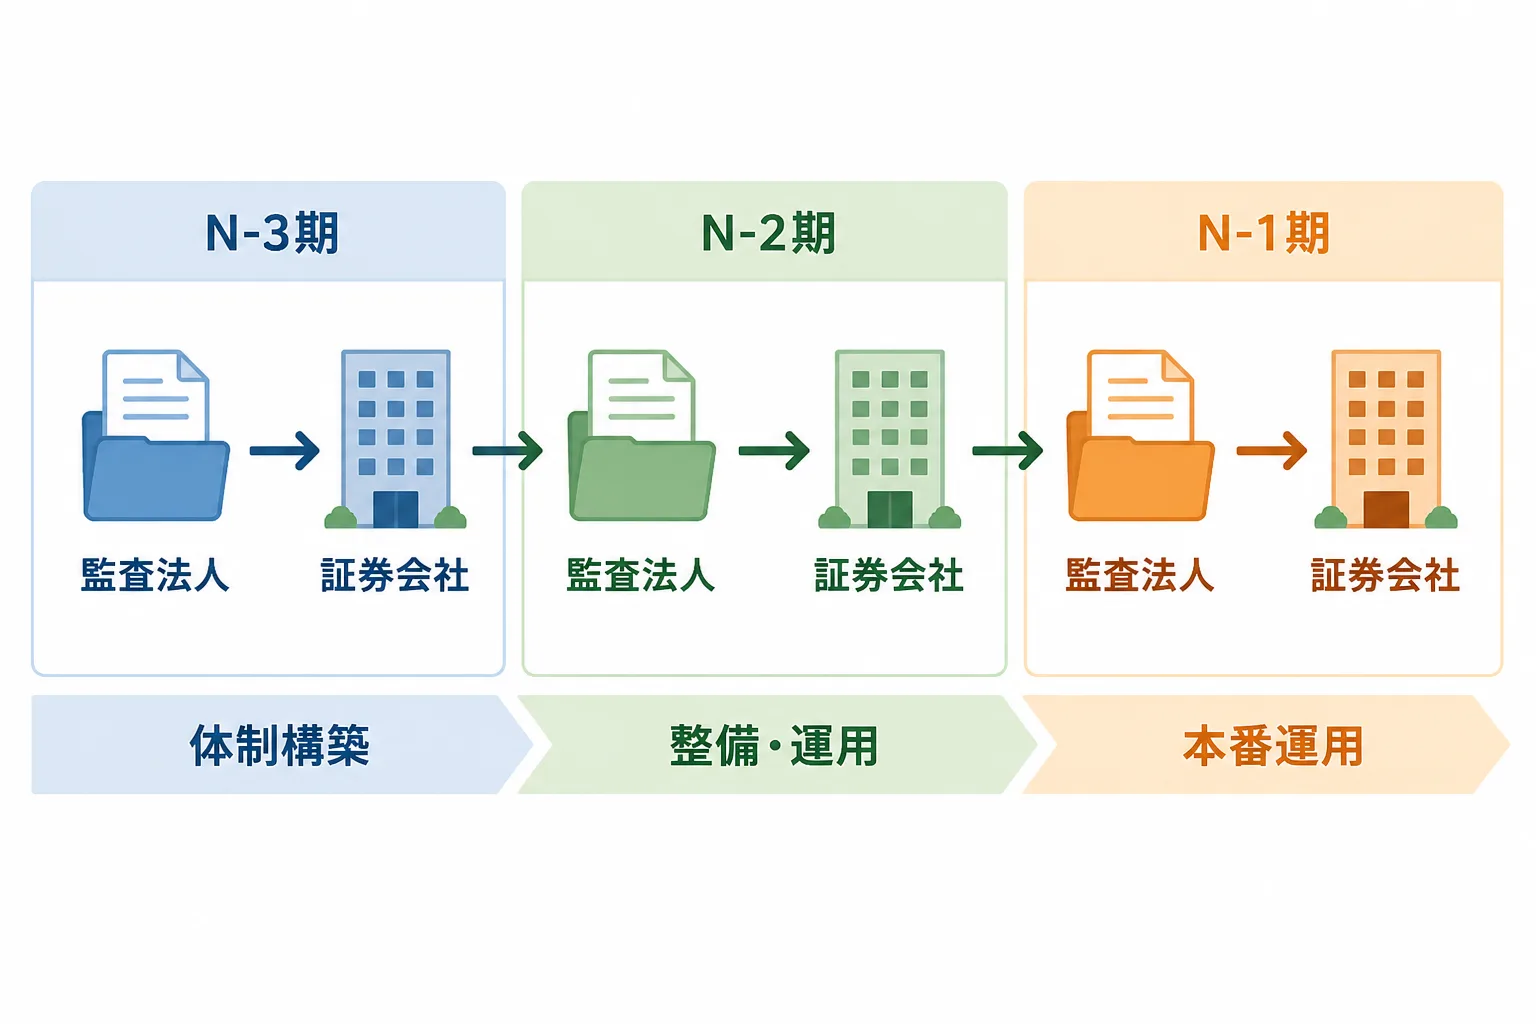
上場準備はN-3期(直前々々期)からN-1期(直前期)までの約3年間で進み、期ごとに求められる実務が変わります。
N-3期はIPO課題抽出調査(ショートレビュー)を受けて会社規模に応じた管理体制の土台を築く段階です。N-2期は主幹事証券会社を選定し、監査法人による新規監査受託のための予備調査を経て本格監査が始まる段階で、内部統制の整備・運用も本格化します。N-1期は上場会社と同様の管理体制を期首から運用し、主幹事証券会社の審査に対応する段階です(デロイト トーマツ グループ「株式上場(IPO)までの流れ」)。自分がどの期の、どの実務(体制構築・整備運用・本番運用のいずれか)で最も成果を出せるかを整理しておくと、エージェントとの面談で案件の解像度が上がります。
IPOコンサルタント向けエージェントの比較軸
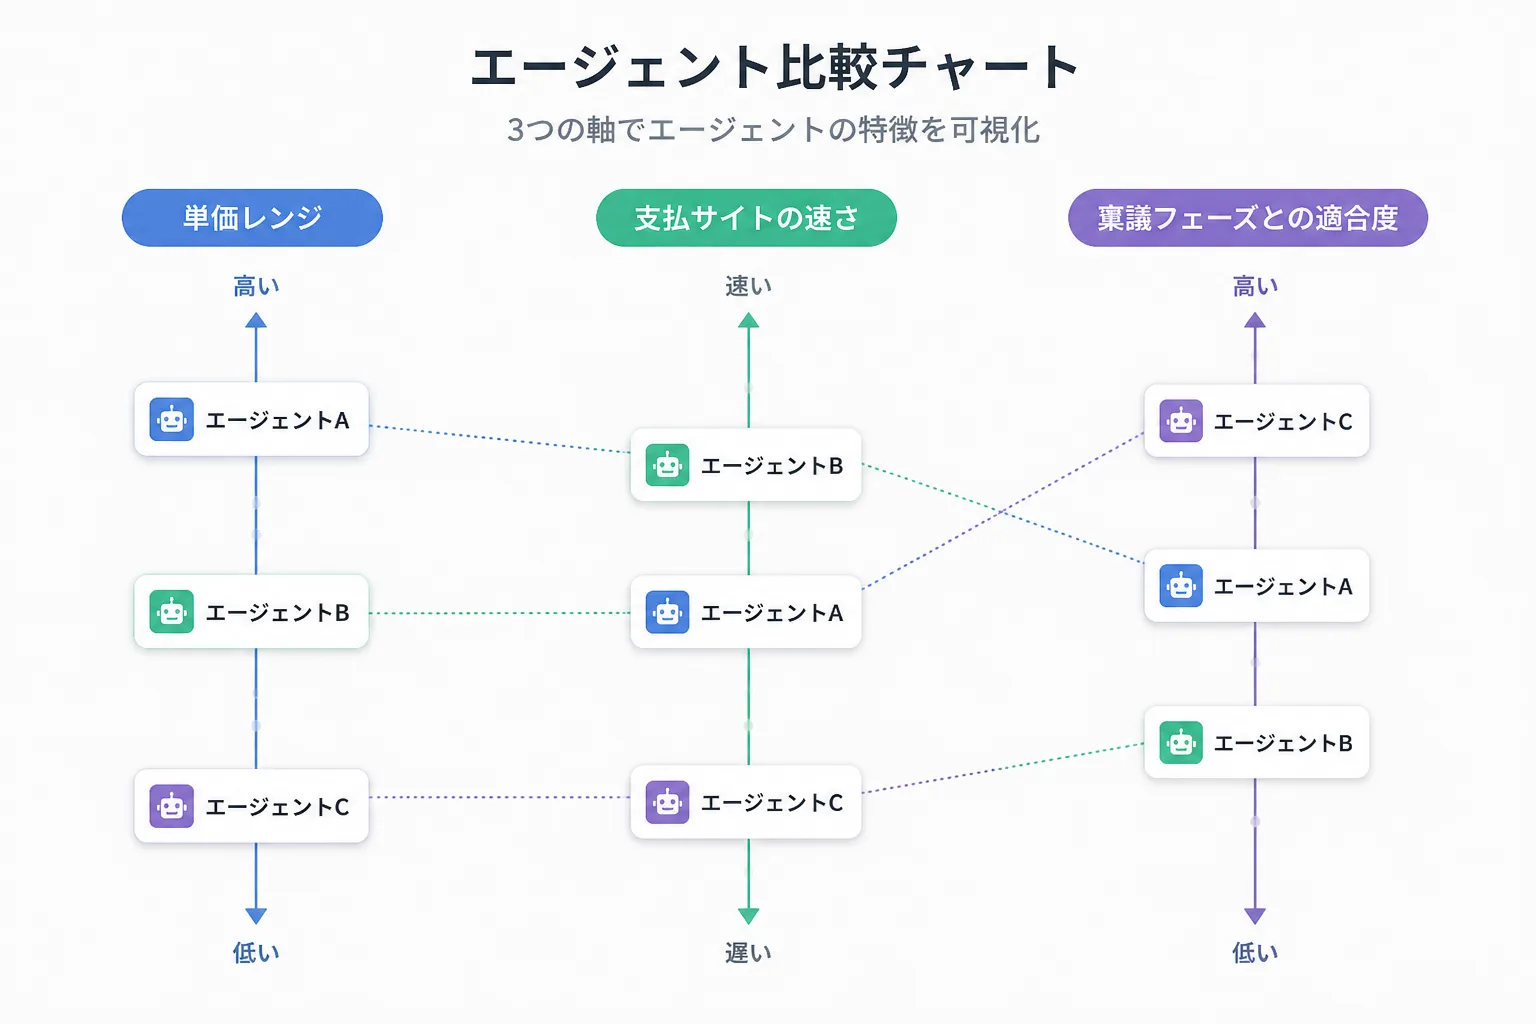
IPOコンサルタント向けにエージェントを比較する際は、単価だけでなく次の3つの軸で見ることを推奨します。
案件の単価レンジと支払いサイト
フリーコンサル全体の単価はボリュームゾーンが月額100〜150万円で、100%稼働・年間フル受注の年収換算では1,200〜1,800万円程度が目安とされます。職位別の実勢目安では、マネージャー級で月180万円程度、シニアマネージャー級以上では月200〜250万円程度が一つの水準になります(編集部独自調査・エージェント経由の実績データ)。IPOコンサルタントは内部統制構築や資本政策の設計といった上流の専門性を要する場面が多く、マネージャー級以上のレンジで案件が動きやすいと考えられます。
支払サイトは月末締め翌月末払い(約40日)が業界標準で、翌月15日払いが業界最速水準とされています。ProConnectは9営業日、ハイパフォコンサルは翌月15日払いと最速水準に該当し、フリーコンサルタント.jp等の多くのエージェントは月末締め翌月末払いが基本です。資金繰りを重視する場合は、支払サイトも登録前に必ず確認すべき項目です。
上場準備企業側の稟議フェーズとのマッチング精度
上場準備企業の発注は、社内の稟議・予算確定のタイミングに連動して動きます。
エージェント担当者がN-3期・N-2期・N-1期のどのフェーズの案件を主に扱っているか、企業側の予算稟議がどの時期に固まりやすいかを把握しているかどうかで、紹介される案件の精度が変わります。担当者に「今扱っている上場準備案件は直前々々期と直前期のどちらが多いか」を具体的に聞くことが、この軸を確認する実践的な方法です。
専任コンサルタントのIPO実務理解度
専任担当者がIPO実務(N-3期〜N-1期の各期で何が求められるか、監査法人・証券会社対応の勘所)をどこまで理解しているかも重要な軸です。
一般的なITコンサルやPMO案件と同じ枠組みで案件を紹介されると、上場準備特有の監査対応スケジュールや情報の機密性の高さが考慮されないまま案件がマッチングされることがあります。面談時に「ショートレビュー」「予備調査」といった上場準備の実務用語が通じるかどうかは、担当者の理解度を判断する手掛かりになります。
IPOコンサルタント向けエージェント比較(用途別)
用途別に見ると、IPOコンサルタント向けエージェントは次のように使い分けるのが実務的です。まずは主要エージェントの特徴を一覧で比較します。
エージェント | 月単価レンジ(100%稼働) | 支払サイト | 案件領域の特徴 | 編集部所見(IPO実務との親和性) |
|---|---|---|---|---|
ProConnect | 平均170万円/人月 | 9営業日 | 戦略・IT/DX・PMOなどコンサル領域全般。専任担当によるマッチングで公開・非公開の双方を保有 | 内部統制・資本政策など上場準備関連の経歴を伝えることで、専任担当がフェーズに応じた案件を探しやすいと考えられます |
フリーコンサルタント.jp | 120万円 | 月末締め翌月末払い | IT・PM・BPR・システム開発・SAP。公開案件数4,000件以上、登録者19,000名以上(2023年3月時点) | 直接応募と案件紹介の2ルートがあり、内部統制やシステム再構築を伴うIT・BPR案件との接点が多いと考えられます |
ハイパフォコンサル | 135〜150万円 | 翌月15日払い(業界最速水準) | PM・AI・IoT・SAP・デジタルマーケ・戦略。公開案件数8,085件、登録者35,000名以上 | PM・戦略領域の案件が多く、N-2期〜N-1期の体制運用フェーズを支えるPM人材ニーズと親和性が高いと考えられます |
Strategy Consultant Bank | 140〜160万円 | 月末締め翌月末払い | 戦略・ERP(SAP)・人事・IT・リサーチ。公開案件数1,000件以上、稼働率40%未満の案件が全体の約25% | 戦略・ERPの上流案件が多く、N-3期の体制構築フェーズで求められる設計業務との親和性が考えられます |
コンサルGO | 非公開(個別提示) | 月末締め翌月末払い | BIG4等大手ファーム出身者向け高単価案件。DX・AI領域が強みで、リモート・低稼働(週数日)にも対応 | 大手監査法人出身者向けの案件を扱っており、監査法人での対応経験を持つ層の登録先として相性が良いと考えられます |
ランサーズ プロフェッショナルエージェント(POD) | 150〜200万円 | 月末締め翌月末払い | 公開案件数800件以上(非公開案件が全体の約85%)、運営歴14年 | 非公開案件比率が高く、機密性の高い上場準備案件の情報を扱う特性と合致しやすいと考えられます |
注記
各社の単価・案件数・支払サイトは公表時点の情報に基づく目安です。手数料体系や取扱い案件は変動しうるため、登録前に必ず各社公式サイトで最新情報をご確認ください。IPO実務との親和性は編集部の所見であり、各社がIPO特化の案件領域を明示しているわけではありません。
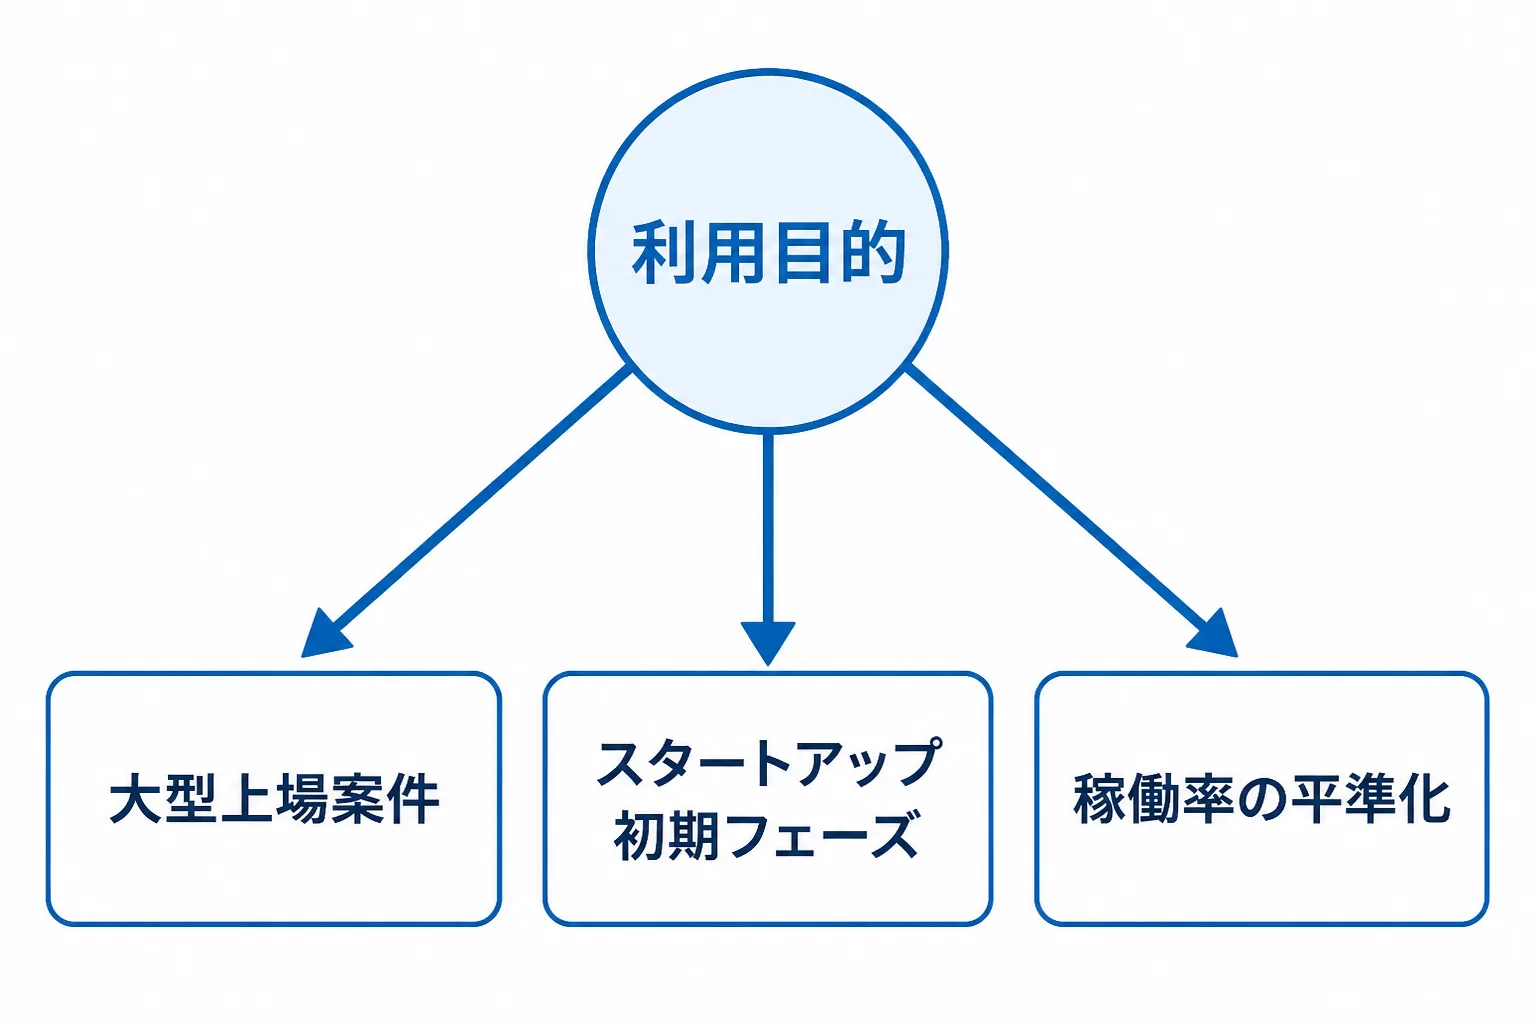
大型上場案件を狙う場合
大型上場案件(プライム市場を目指す大手・準大手企業など)を狙う場合は、戦略・PMOの上流案件を厚く保有するエージェントが向いています。
ProConnectは戦略・IT/DX・PMOなどコンサル領域全般を専任担当のマッチングで扱っており、平均単価は170万円/人月とされます。ハイパフォコンサルはPM・戦略領域の案件を多く保有し(公開案件数8,085件、月単価135〜150万円)、Strategy Consultant Bankは戦略・ERP(SAP)の上流案件が中心(公開案件数1,000件以上、月単価140〜160万円)で、いずれも大型案件のPM・体制構築フェーズに一定の親和性があると考えられます。
スタートアップの初期フェーズを狙う場合
N-3期の体制構築フェーズ(初めて内部管理体制を作る段階)を狙う場合は、柔軟な稼働条件に対応できるエージェントが選択肢になります。
コンサルGOはBIG4等大手ファーム出身者向けの案件を扱い、リモート・低稼働(週数日)など柔軟な条件の案件にも対応しています。Strategy Consultant Bankも稼働率40%未満の低稼働案件が全体の約25%を占めており、体制構築フェーズで発生しやすい非常勤・スポット型の関わり方に向いています。
稼働率を平準化したい場合
年間を通じて稼働率を平準化したい場合は、案件の母数が多く非公開案件の比率が高いエージェントを組み合わせるのが実務的です。
ランサーズ プロフェッショナルエージェント(POD)は公開案件数800件以上に加えて非公開案件も多数保有し(全体の約85%が非公開)、ハイパフォコンサルは登録者35,000名以上・公開案件8,085件と母数が大きく、案件の選択肢を確保しやすい構造です。提示単価はいずれも100%稼働換算のため、実収入はアベイラブル期間(空白期間)によって変動する点も織り込んでおく必要があります。
企業側の発注フローから逆算するエージェント選定の視点
上場準備企業の発注は社内の予算・稟議フローに合わせて動くため、その流れを逆算してエージェントとの関わり方を考えることが有効です。
稟議・予算確定のタイミングと逆算した動き方
大手企業・上場準備企業の多くは、年度予算や体制強化の稟議が固まる時期に合わせて、外部の専門人材を活用する予算が確保されやすい傾向があると考えられます(編集部独自調査)。決算期に近い四半期や年度末前後に、体制強化のための稟議が通りやすくなるケースが多いという実務観察です。
エージェント担当者との面談では、単に「今空いている案件はあるか」を聞くのではなく、「直近で稟議が通りやすい時期に向けて、どのフェーズの人材ニーズが増える見込みか」を確認しておくと、案件紹介のタイミングを逃しにくくなります。
独立後の案件獲得を軌道に乗せるための動き方
独立後の案件獲得を安定させるには、エージェントとの付き合い方と自己ブランディングの両方を整えることが必要です。
複数エージェント登録と自己ブランディングの併用
案件獲得の基本ルートは、まずエージェント2〜3社に登録して稼働の土台を作り、前職・元同僚からのリファラルを並行させ、実績と信用ができた段階で直取引を少数加えるという順序が実務的です。大手企業・上場準備企業は与信や購買規定の都合から個人と直接契約しないケースが多く、エージェントを介した3者間契約が基本になるためです。
登録先は「案件数の多い総合型1〜2社」に「自分の専門領域に強い特化型1社」を組み合わせるのが定石とされます。4社以上を並べると管理負荷が増えるため、まずは2〜3社から始めるのが現実的です。あわせて、監査法人・証券会社対応の経験や担当フェーズを職務経歴書やスキルシートに具体的に記載しておくことも、担当者の理解を早める自己ブランディングの一環になります。
最初の3ヶ月で実績を作るための案件選び
独立直後の3ヶ月は、単価の高さよりも自分の得意フェーズ(N-3期〜N-1期のいずれか)に合った案件で確実に実績を残すことを優先すべきです。
提示単価はいずれも100%稼働換算である点に注意し、稼働率40%未満の低稼働案件も存在するため、最初は無理のない稼働率で実績を積み、実績が蓄積した段階で単価交渉や複数案件の並行に移行するのが手堅い進め方です。
よくある質問
IPOコンサルタントとして独立した場合の年収はどれくらいですか?
フリーコンサル全体のボリュームゾーンは月額100〜150万円で、100%稼働・年間フル受注の年収換算で1,200〜1,800万円程度が目安とされます。IPOコンサルタントは内部統制構築や資本政策の設計など専門性の高い実務を担うことが多く、職位別ではマネージャー級で月180万円程度、シニアマネージャー級以上で月200〜250万円程度が一つの目安になります(編集部独自調査・エージェント経由の実績データ)。ただし実収入は稼働率や案件のアベイラブル期間によって変動するため、単価だけでなく年間の稼働計画も含めて考える必要があります。
IPOコンサルタントとしてフリーランス案件を獲得する主な方法は何ですか?
大手企業・上場準備企業は与信や購買規定の都合から個人と直接契約しないケースが多く、エージェント2〜3社に登録して稼働の土台を作り、前職・元同僚からのリファラルを並行させ、実績と信用ができた段階で直取引を少数加えるという順序が実務的とされます。
IPOコンサルタントに必要な資格はありますか?
必須の資格はありませんが、公認会計士資格や「IPO・内部統制実務士」「IPO実務検定試験」等の民間資格を持っていると評価されやすいとされます(ランサーズ プロフェッショナルエージェント「IPOコンサルタントとは?業務内容や必要なスキル・資格」)。資格の有無以上に、監査法人・証券会社への対応経験や、どのフェーズ(N-3期〜N-1期)を担当してきたかという実務経験が、案件マッチングでは重視されます。
IPO準備企業でコンサルタントは具体的に何をしますか?
N-3期はIPO課題抽出調査(ショートレビュー)を受けて管理体制の土台を築き、N-2期は主幹事証券会社を選定し監査法人の予備調査を経て本格監査に入り、N-1期は上場会社と同様の管理体制を期首から運用して主幹事審査に対応します(デロイト トーマツ グループ「株式上場(IPO)までの流れ」)。IPOコンサルタントはこれらの各期で、内部統制の整備・資本政策の設計・申請書類の作成支援・監査法人や証券会社との折衝など多岐にわたる業務を担います。
詳しい単価水準はIPOコンサルタントの単価相場はこちら、内部統制の構築実務については内部統制構築の実務ポイントもあわせてご覧ください。
出典・参考情報
- 東京証券取引所調べ(レコフデータ マールオンライン経由)「東証調べ 2025年1~12月のIPOは66社と大幅減」(2025-12-08参照)
- デロイト トーマツ グループ「株式上場(IPO)までの流れ」(2026-09参照)
- ランサーズ プロフェッショナルエージェント「IPOコンサルタントとは?業務内容や必要なスキル・資格」(2026-09参照)
- 各エージェントの案件数・単価水準・支払サイトは、各社公式発表およびPro-D-Use「フリーコンサル向けマッチングサービス厳選15社」等をもとにした編集部独自調査に基づきます(2026-09時点)。手数料体系・取扱い案件は変動するため、最新情報は各社公式サイトで定期的にご確認ください。
本記事は2026年9月15日時点の情報に基づきます。最終更新日:2026年9月15日。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す