
内部監査コンサルタントと内部統制コンサルタントは、監査法人や事業会社の実務者からも役割の違いが分かりにくいと言われる2つの専門領域です。本記事では、業務内容・必要スキル・独立コンサルタントとして見た案件傾向の違いを整理し、どちらの専門性を軸にすべきか判断する視点と、専門性の打ち出し方まで解説します。
内部監査コンサルタントと内部統制コンサルタントの違いを整理する
この記事の結論:内部監査と内部統制は「評価」と「仕組み構築」という役割の違い
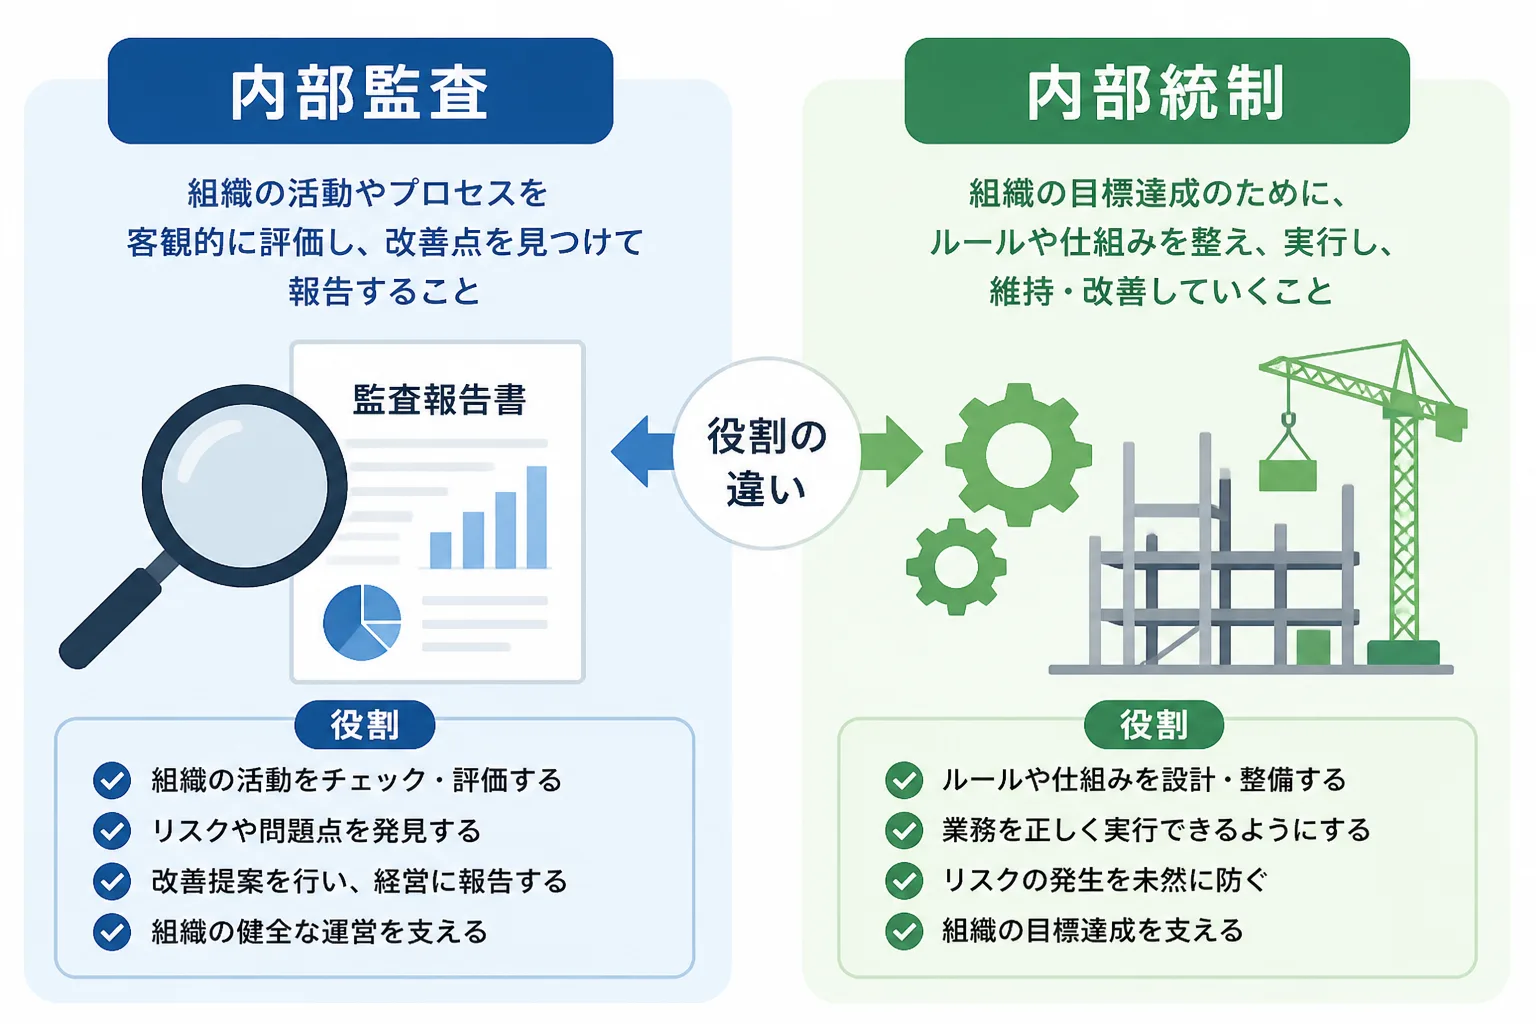
内部監査と内部統制の違いは、既存の仕組みを独立した立場で評価するか、仕組みそのものを構築・整備するかという役割の差にあります。
両者は企業のガバナンスやリスク管理に関わる点で共通していますが、監査法人や事業会社の実務者の間でも業務範囲が混同されやすい用語です。独立コンサルタントとして案件に関わる場合、求められる立場や業務の進め方は大きく異なるため、本記事では実務目線で両者を比較します。
内部監査コンサルタントの役割
内部監査コンサルタントの役割は、業務プロセスやリスク管理の状況を被評価部門から独立した立場で評価し、改善を提言することです。
一般社団法人日本内部監査協会は、内部監査を「組織体の運営に関し価値を付加し、また改善するために行われる、独立にして、客観的なアシュアランスおよびコンサルティング活動」と定義し、リスク・マネジメント、コントロールおよびガバナンスの各プロセスの有効性の評価・改善を体系的な手法で行うものとしています(出典:一般社団法人日本内部監査協会「内部監査の定義」)。独立コンサルタントが担う場合も、この「評価する立場」を保つことが前提になり、自ら業務プロセスを設計・実行する立場には基本的に立ちません。
内部統制コンサルタントの役割
内部統制コンサルタントの役割は、4つの目的を達成するための業務プロセスや仕組みそのものを設計・整備することです。
金融庁の基準では、内部統制を「業務の有効性及び効率性、財務報告の信頼性、事業活動に関わる法令等の遵守並びに資産の保全の4つの目的が達成されているとの合理的な保証を得るために、業務に組み込まれ、組織内の全ての者によって遂行されるプロセス」と定義し、統制環境・リスクの評価と対応・統制活動・情報と伝達・モニタリング・IT対応の6つの基本的要素で構成されるとしています(出典:金融庁「財務報告に係る内部統制の評価及び監査の基準」)。内部統制コンサルタントは、この仕組みを業務側と一緒に設計し運用に乗せる点で、内部監査とは立場が異なります。
業務内容の違いを具体的に比較する
内部監査は評価対象と実施時期が独立している一方、内部統制構築支援は業務プロセスに入り込んで一緒に仕組みを作る点で異なります。
両者の業務内容を対象範囲・目的・アウトプットの観点で比較すると、独立コンサルタントとして求められる動き方の違いが具体的に見えてきます。
対象範囲と目的の違い
対象範囲と目的で見ると、内部監査は全社の業務プロセスとリスク領域を広く評価対象にし、内部統制構築支援は財務報告に関連する業務プロセスを中心に扱います。
観点 | 内部監査コンサルタント | 内部統制コンサルタント |
|---|---|---|
対象範囲 | 全社の業務プロセス・リスク領域全般 | 財務報告に関連する業務プロセスが中心 |
立場 | 被評価部門から独立した評価者 | 業務側と協働して仕組みを設計する立場 |
実施タイミング | 年次計画に基づく定期評価・スポット監査 | 仕組みの構築・整備からその後の運用定着まで |
目的 | 有効性の評価と改善の提言 | 統制環境や業務プロセスの整備・運用の定着 |
求められるアウトプットの違い
アウトプットの面では、内部監査は監査報告書と改善提言が中心で、内部統制構築支援は業務フロー図や業務記述書などの整備文書が中心になります。
内部監査コンサルタントの代表的な成果物は、監査計画書・監査手続書・監査報告書で、評価結果とリスクに応じた改善勧告をまとめます。一方、内部統制構築支援では、業務フロー図・業務記述書・リスクコントロールマトリクス(RCM)という「3点セット」の文書化に加え、評価手順書の作成まで担うことが多く、成果物そのものが会社に残る仕組みとして機能する点が特徴です。
必要なスキル・知識の違い
内部監査には監査手続とリスク評価の知識が必要で、内部統制にはJ-SOXの実施基準や業務プロセス設計の知識が必要です。
内部監査に求められる知識(監査手続・リスク評価等)
内部監査コンサルタントに求められる知識の中心は、リスクベースでの監査計画の立て方と、ヒアリング・現物確認・文書突合といった監査手続の実務です。
具体的には、リスクの識別・評価に基づいて監査対象の優先順位を決めるリスクアプローチの考え方、監査調書の作成方法、被監査部門への指摘事項の伝え方など、独立した立場を保ちつつ組織に受け入れられる進め方の知識が問われます。公認内部監査人(CIA)や内部監査士といった資格は、監査の型を体系的に学ぶ手段として、未経験の領域に参入する際の学習指針になります。
内部統制に求められる知識(J-SOX・業務プロセス設計等)
内部統制コンサルタントに求められる知識の中心は、J-SOX(財務報告に係る内部統制報告制度)の実施基準の理解と、業務プロセスを整理して文書化する設計スキルです。
評価対象を全社的な内部統制・業務プロセスに係る内部統制・IT統制の3層に整理し、求められる文書化の粒度を判断する力が必要です。加えて、経理・購買・販売といった現場担当者から業務フローを聞き出しRCMに落とし込むヒアリング力や、システム部門と連携してIT統制の評価範囲を切り分ける調整力も実務上重要です。
独立コンサルタントとして見た案件傾向の違い
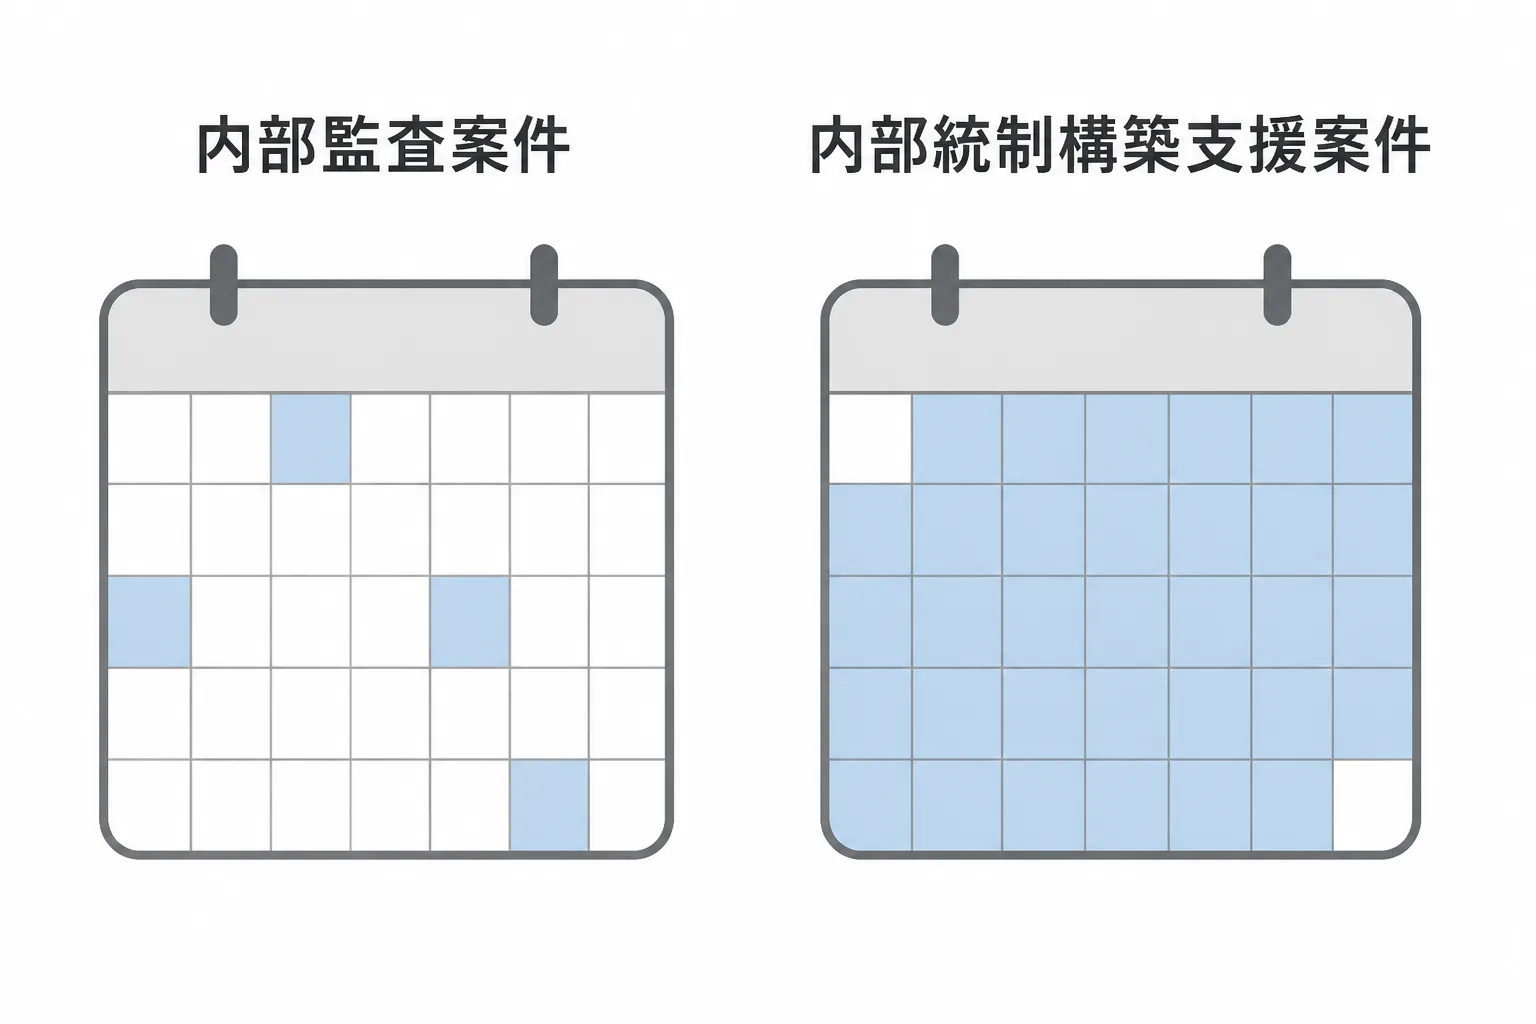
独立コンサルタントとして見ると、内部監査は評価スポットの案件が中心で、内部統制構築支援は一定期間常駐して仕組みを作る案件が中心という傾向があります。
内部監査系案件の特徴・単価傾向
内部監査系の案件は、既存の内部監査部門を一時的に補強するスポット型や、特定テーマの監査を委託する短期集中型が多い傾向にあります。
企業側が外部の内部監査コンサルタントを起用する背景には、内部監査部門の人員不足や、特定領域(海外子会社・IT統制等)の専門知見の補完といった事情があります。稼働形態は週2〜3日の部分稼働や、四半期ごとの評価サイクルに合わせた短期集中型が目立ち、常駐でのフルタイム稼働は内部統制構築支援より少ない傾向です。案件の探し方や商談準備の具体例は内部監査コンサルタントの案件獲得方法で整理しています。
内部統制構築支援系案件の特徴・単価傾向
内部統制構築支援の案件は、IPO準備やJ-SOX初年度対応など仕組みをゼロから作る場面で、数か月から1年前後の常駐型プロジェクトになりやすい傾向があります。
コンサルタントの歩み編集部がエージェント経由の相談実績を確認したところ、直近では内部統制構築支援(J-SOX文書化や業務プロセス見直し)の相談件数が、内部監査単体の相談より多い傾向が見られます。IPO準備企業やJ-SOX初年度対応企業では、3点セットの文書化から評価運用の定着までを任せられる人材への需要が相応にあるとみられます。単価は、フリーコンサル全体の職位別の月単価目安に照らすとシニアクラス相当で150万円前後、マネージャー級で180万円程度、シニアマネージャー以上で200〜250万円程度とされ(出典:ドメイン知識ベース「レベル(役職)別の月額単価・年収」)、要件定義や仕組みの設計を担う上流工程は運用・保守寄りの下流工程より単価が高くなりやすい傾向もあるため(出典:ドメイン知識ベース「上流工程と下流工程の単価差」)、プロジェクト統括や複数拠点展開を担う場合はこの上位レンジに近づくケースもあります。フリーコンサルで「高単価」と呼べる目安は月額200万円以上とされており(出典:ドメイン知識ベース「『高単価』と呼べる水準の基準」)、実際の単価は経歴や担当範囲で変動します。実際の案件事例は内部統制構築支援案件の実態を確認してみてください。
どちらの専門性を軸にすべきか判断するポイント
軸にする専門性を判断する際は、これまでの実務経験の重心と、両方の知見をどう掛け合わせられるかを基準に考えるのが実務的です。
これまでの実務経験からの適性判断
これまでの実務経験が監査法人での会計監査や事業会社の内部監査部門に重心があるなら、評価スキルを軸にした内部監査コンサルタントとしての専門性が伸ばしやすいといえます。
一方、経理・購買・販売といった業務部門の改善や、ERP導入・BPRのような業務プロセス構築の経験が中心にある場合は、内部統制構築支援のほうが経験をそのまま専門性として打ち出しやすくなります。どちらの経験が薄いかではなく「厚いか」を基準に考えるほうが、案件相談の場での説得力につながります。
両方の知見を組み合わせるキャリアの考え方
監査法人での会計監査・内部監査の経験と、事業会社での業務プロセス構築の経験を両方持つ場合は、評価視点と構築視点を併せ持つ強みとして打ち出す考え方が有効です。
たとえば、内部統制の仕組みを設計する段階から、後の監査でどう評価されるかを見据えて文書化できる人材は、IPO準備企業やJ-SOX初年度対応企業にとって価値が高くなります。専門性を一つに絞り込むことを急がず、案件を重ねながら比重を見極めていく進め方も、独立後のキャリアとして現実的な選択肢です。
独立・案件獲得への接続:専門性の打ち出し方と案件相談の進め方
案件相談を有利に進めるには、プロフィールで担ってきた役割を具体的に示し、相談時に評価対象や稼働形態を早い段階で確認することが重要です。
プロフィールでの専門性の見せ方
プロフィールでは「内部監査の経験がある」という書き方ではなく、担当した評価範囲や統制の階層を具体的に示すことで専門性が伝わりやすくなります。
内部監査なら「全社的な内部監査計画の策定から個別テーマ監査の実施まで」、内部統制構築支援なら「業務プロセス統制のRCM作成とIT一般統制の評価範囲の切り分け」のように、工程と統制の階層を具体的に書くと、発注側は依頼業務との適合度を判断しやすくなります。両方の経験がある場合は担当範囲を分けて記載し、評価と構築どちらの視点も持つことを伝えるとよいでしょう。
案件相談時に確認すべきこと
案件相談の場では、評価対象の範囲・稼働形態(常駐かリモートか)・稼働期間・レポートラインの4点を早い段階で確認しておくと、契約後のミスマッチを防ぎやすくなります。
特に内部統制構築支援では、対象がIPO準備企業か既上場企業のJ-SOX運用改善かによって、求められる文書化の粒度や稼働の密度が変わります。大手企業やIPO準備企業は与信や機密保持の都合から個人と直接契約しないケースが多く、エージェントなどの法人を挟んだ契約が実務上の基本です(出典:ドメイン知識ベース「案件獲得の基本ルート(大手企業とは直契約よりエージェント経由)」)。案件相談の準備を進めたい場合は、内部統制コンサルタントの独立準備ガイドもあわせて参考にしてください。
よくある質問
内部監査と内部統制の違いについて、独立コンサルタントの立場からよく寄せられる質問を整理します。
内部監査と内部統制はどちらが上位の概念ですか?
Q. 内部監査と内部統制は、どちらが範囲の広い概念ですか。
内部統制は企業活動全体に組み込まれる仕組みそのものを指し、内部監査はその仕組みを含む業務プロセスの有効性を評価する活動を指します。上位・下位ではなく、「仕組み」と「それを評価する活動」という別の軸で捉えるほうが整理しやすいといえます。
J-SOXは内部監査と内部統制のどちらに関係しますか?
Q. J-SOXという言葉は、内部監査と内部統制のどちらの文脈で使われますか。
J-SOXは金融商品取引法に基づく内部統制報告制度の通称で、財務報告に係る内部統制の整備・運用状況を経営者が評価し、監査人が監査する制度です。内部統制側の文脈で使われる言葉ですが、内部監査部門がJ-SOX評価の実施主体を担うケースも多く、両方の実務に関わる用語です。
未経験からどちらのコンサルタントに転身しやすいですか?
Q. 監査・統制どちらの実務経験もない場合、どちらを目指すほうが現実的ですか。
断定的にどちらが有利とは言えませんが、事業会社で経理・購買・販売等の業務プロセスに関わってきた方は内部統制構築支援の実務に近く、監査法人での会計監査経験がある方は内部監査の実務に近い立場にあります。実務経験がどちらの立場に近いかを整理し、資格取得も含めた学習計画を立てることをおすすめします。
両方の経験がある場合、案件相談でどう伝えればよいですか?
Q. 内部監査と内部統制の両方の経験がある場合、案件相談ではどちらを前面に出すべきですか。
相談する案件が評価業務中心か仕組み構築中心かによって前面に出す経験を変え、もう一方の経験は「評価される側の視点も分かる」といった補足的な強みとして伝える方法が実務的です。両方を並列に羅列するより、案件の主目的に合わせて順序を工夫したほうが強みが伝わりやすくなります。
出典・参考情報
- 金融庁「財務報告に係る内部統制の評価及び監査の基準」(2026-09-18参照)
- 一般社団法人日本内部監査協会「内部監査の定義」(2026-09-18参照)
本記事のデータは2026年9月時点の情報に基づきます。制度・実務の詳細は変動するため、最新情報は金融庁・日本内部監査協会等の公式情報や専門家に直接ご確認ください。最終更新日:2026年9月18日
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す