
インシュアテックコンサルタントの単価相場は、フリーコンサル市場の業種別データを土台に、保険業界特有の規制対応や契約構造を理解することで実態に近い水準感がつかめます。本記事では単価相場の全体像から、単価が上がりやすい専門領域、金融機関特有の契約形態、経験・資格による差、プロジェクト規模別のレンジ、独立後の単価交渉のコツまでを整理します。本記事の最終更新日は2026年9月です。
インシュアテックコンサルタントの単価相場とは?保険業界特有の単価要因を解説
InsurTechコンサルタントの単価相場の全体像
インシュアテックコンサルタントの月額単価は、フリーコンサル市場の業種別データに照らすと160万〜220万円が中心的な目安帯になります。
業種別のフリーコンサル月額単価をみると、金融(銀行・証券・保険)領域はAI・データ領域と並ぶ最高水準の160万〜220万円とされています(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価」)。インシュアテックコンサルタントは保険とIT/DXの性質を併せ持つため、この金融レンジを目安としつつ、案件によってはIT/SaaS企業に近い110万〜160万円まで下がることもあります。
業種 | 月額単価の目安 |
|---|---|
金融・AI領域(保険含む) | 160万〜220万円 |
製造(自動車・重工・電機) | 140万〜200万円 |
商社・流通・小売 | 120万〜170万円 |
IT/SaaS企業 | 110万〜160万円 |
公共(自治体・行政) | 90万〜140万円 |
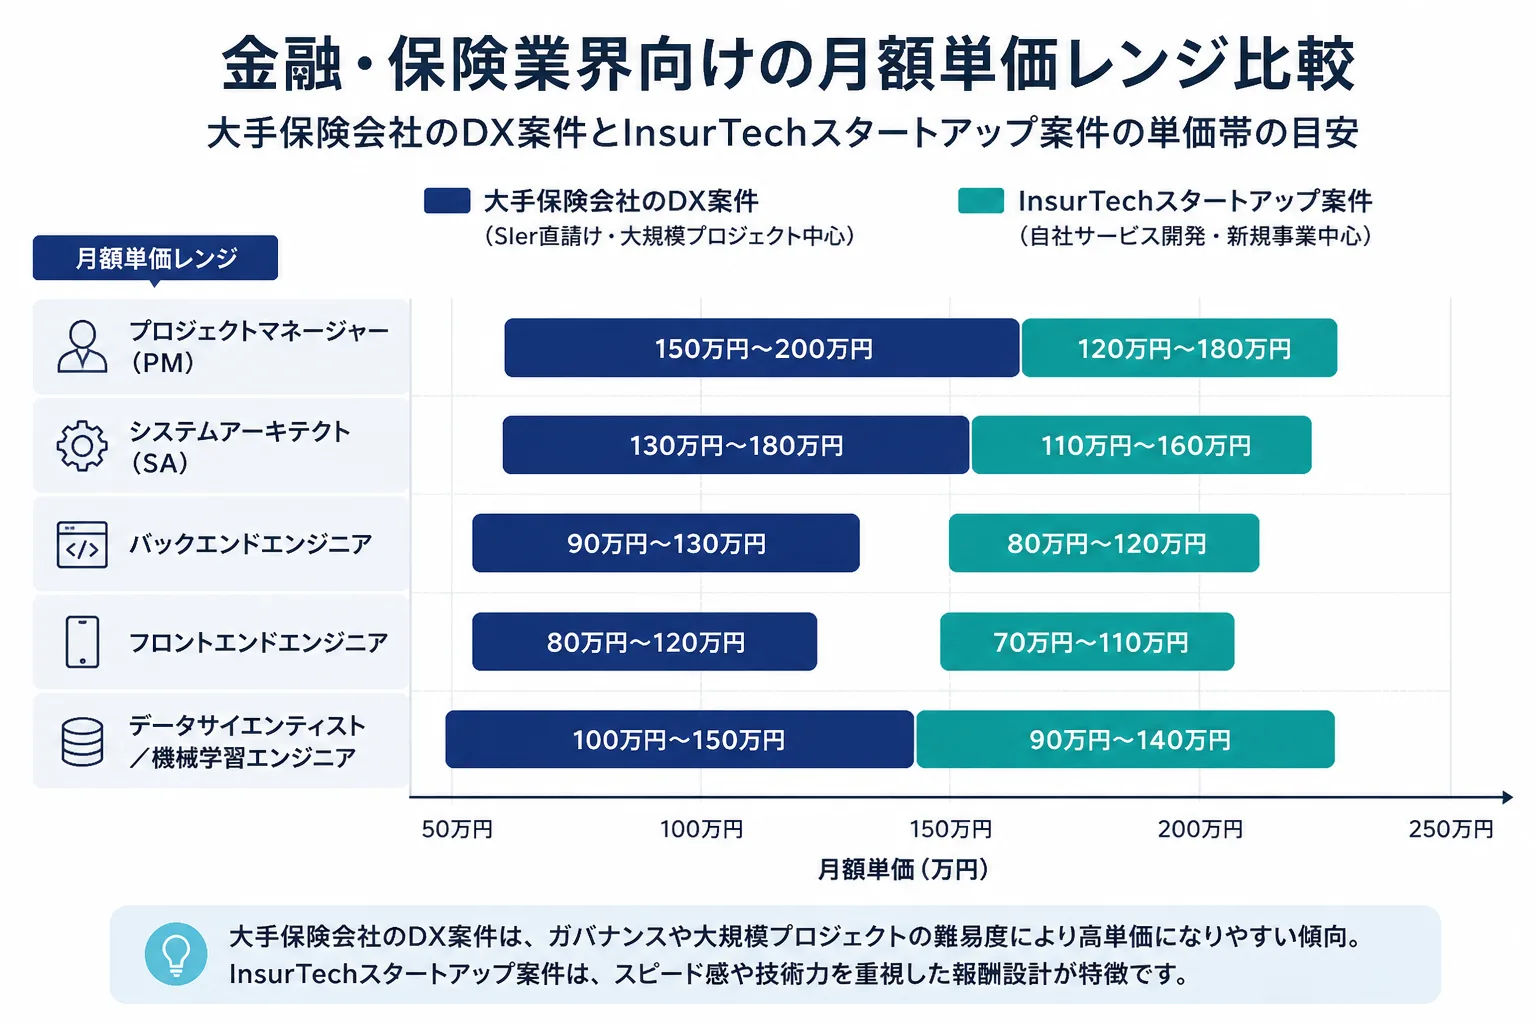
フリーコンサル全体で「高単価」と呼べる水準は月額200万円以上が目安とされており(出典:ドメイン知識ベース「『高単価』と呼べる水準の基準」)、この水準に届くかは大手保険会社のDX案件かInsurTechスタートアップの案件かという性質によっても変わります。
大手生保・損保のDX案件における単価帯
大手生保・損保のDX案件は、規模の大きさと規制対応の複雑さを背景に、金融レンジの中でも上限に近い水準になりやすいと考えられます。
大手保険会社は契約件数や商品ラインナップが多く、基幹システムや代理店管理システムの刷新は関係部署・外部ベンダーが多岐にわたる大規模プロジェクトになりがちです。加えて保険業法や金融庁の監督指針への継続対応が求められるため、規制知識とシステム理解を併せ持つ人材は希少で、上流工程を任せられる経験者ほど金融レンジの上限側で契約が成立しやすいといえます。個別の単価は案件のフェーズや体制規模によって変動するため、あくまで目安として捉えてください。
InsurTechスタートアップにおける単価帯
InsurTechスタートアップの案件は、資金調達フェーズに応じてIT/SaaS企業レンジの110万〜160万円に近づく傾向があります。
少額短期保険業者のような新規参入企業やInsurTech系スタートアップは、大手に比べて予算規模が小さく、IT/SaaS企業の月額110万〜160万円のレンジに収まりやすいのが実情です(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価」)。シード〜アーリー期は下限付近になりやすい一方、シリーズB以降で組織が拡大し募集管理・契約管理システムの刷新など上流工程を任せられる案件が増えると、上限に近づきやすくなります。
単価が上がりやすい専門領域
InsurTechコンサルタントの単価を押し上げる専門領域として代表的なのが、規制対応の知見とアクチュアリー・保険数理の知見です。
規制対応(保険業法・金融庁対応)の専門性
保険業法や金融庁の監督指針に沿った体制整備を支援できる専門性は、InsurTech領域で単価を左右する代表的な要素です。
金融庁「保険会社向けの総合的な監督指針」は、保険会社に代理店の適格性審査や内部管理態勢の整備、無予告訪問を含む監査体制の整備などを求めています(出典:金融庁「保険会社向けの総合的な監督指針」)。2025年8月28日施行の改正でも、代理店手数料算出の適正化や顧客情報管理態勢の整備など7項目の見直しが行われました(出典:一般財団法人保険代理店サービス品質管理機構による解説)。こうした制度改定への対応を実務で整理できる人材は、体制整備・委託先管理の案件で評価を受けやすく、断定はできませんが監督指針の改定は今後も続くとみられ、この専門性の重要性は当面続く見通しです。
アクチュアリー・保険数理の知見
アクチュアリー・保険数理の知見を持つ人材は、InsurTech領域の中でも特に高い単価水準を狙える立場にあります。
アクチュアリー正会員の平均年収は929.4万円、管理職では1,618.3万円との調査があり、ERM(統合的リスク管理)やALM(資産負債管理)、商品数理・料率設定の経験があれば30代で年収1,000万円超、40代で1,500万円以上に達する事例も報告されています(出典:JAC Recruitment「アクチュアリー職の年収ガイド」)。正社員の年収データですが専門性の希少さを示す指標として参考になり、この知見を保有する人材はフリーランス案件でも金融レンジの上限に近い水準で評価されやすい傾向があります。ただし保険数理そのものを担う案件は体制整備・システム開発とは別の専門チャネルで扱われることが多く、自分がどちらの立場を担うのか整理しておくとよいでしょう。
金融機関特有の契約形態と単価への影響
金融機関が絡む案件は契約形態によって受取額が変わりやすく、準委任契約とSIer経由の多重下請け構造の理解が欠かせません。
準委任契約・大手SIer経由の多重下請け構造
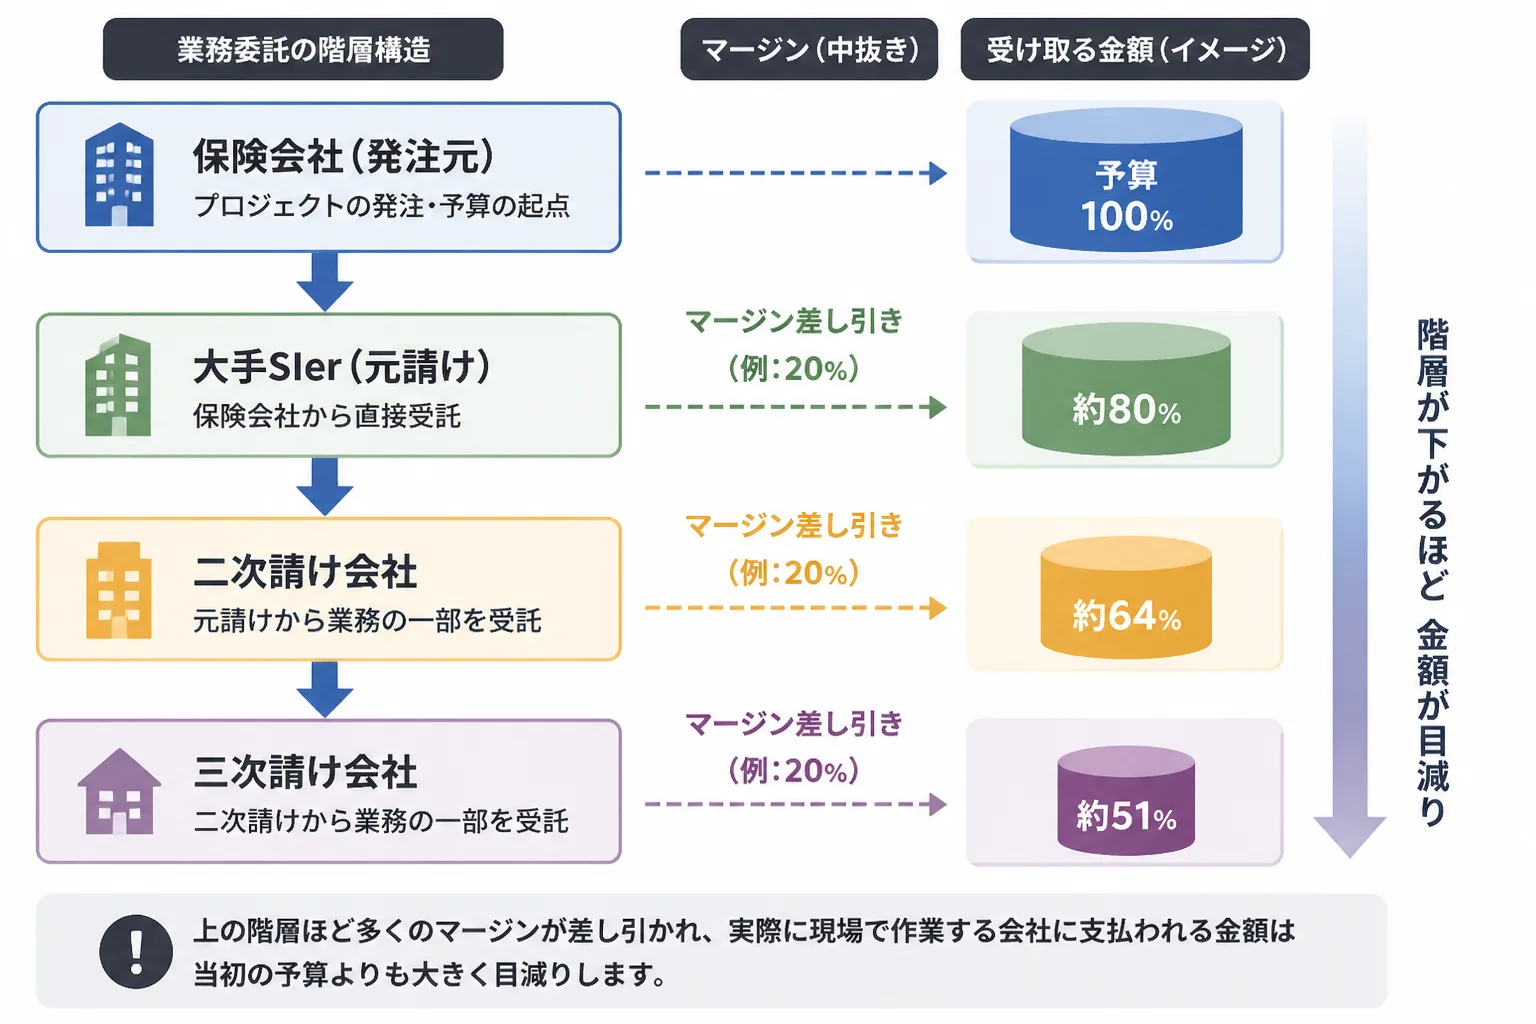
InsurTech案件の多くは準委任契約で、大手SIer経由の多重下請け構造を経由するほど手取りが目減りしやすい構造です。
フリーコンサル案件の約70〜80%は準委任契約とされ、報酬は「月額単価×稼働率」で算出されるのが一般的です(出典:ドメイン知識ベース「業務委託契約の形態(準委任が主流)」)。大手保険会社のシステム関連案件は、発注元の保険会社から大手SIerが元請けとして受注し、二次請け・三次請けへと業務が委託される多重下請け構造になっているケースが少なくありません。IT業界の多重下請け構造では、階層を経るごとに各社の利益・管理費が差し引かれ、末端の担い手に渡る報酬が目減りする構造があるとされています(出典:発注ラウンジ「IT業界の多重下請け構造が抱える課題と脱却のポイント」)。三次請け以降の立場で参画すると、同じ案件内容でも一次請けに近い立場より単価が下がりやすい点に注意が必要です。契約構造ごとの具体的な単価感やエージェントの選び方は、インシュアテックコンサルタントのフリーランスエージェント比較でも整理しています。
直接契約の場合の単価差
直接契約に近い立場で案件に参画できると、中間マージン分だけ単価が改善しやすくなります。
エージェントを介する場合の中間マージンは一般に20〜30%程度とされています(出典:ドメイン知識ベース「エージェントのマージン(中間手数料)相場」)。一方で大手金融機関案件の多くは与信審査や機密保持の都合からフリーランス個人と直接契約せず、エージェントを挟む3者間契約が実務上の基本になっています。そのため「直接契約=最も高単価」と単純には言い切れず、エージェント経由でも一次請けに近い直請け案件を紹介してもらえるかどうかが、手取り単価を左右する実質的な分かれ目になります。
経験年数・保有資格による単価差
経験年数や保有資格は、同じInsurTech案件の中でも単価レンジを大きく左右する要素です。
アクチュアリー・FP等の資格保有の影響
アクチュアリー資格は単価への影響が大きい一方、FP等の資格は業界理解を示す補助的な材料にとどまります。
FP(ファイナンシャルプランナー)資格は、企業によっては資格手当として月1万〜3万円程度が上乗せされたり昇進・評価制度に反映されたりする例があるとされています(出典:STUDYing「保険業界の営業に資格は必要?」)。ただしFP資格単独でInsurTechコンサルタントの単価が大きく上がるわけではなく、保険商品や顧客対応への理解を示す補助的な材料という位置づけです。これに対しアクチュアリー正会員資格は数理業務そのものを担える専門性の証明になり、単価への影響はより直接的です。資格の種類によってインパクトが異なる点を理解しておくと、自身の強みを伝えやすくなります。資格や専門性の評価軸は、インシュアテックコンサルタントのフリーランスエージェント比較の専門人材とのマッチングに関する解説でも触れています。
保険会社での実務年数と単価の相関
保険会社での実務年数は、役職級の単価レンジに沿って単価に反映されやすい傾向があります。
職位別の月額単価の実勢目安は、コンサルタント級で月120万円程度、シニアコンサルタント級で月150万円程度、マネージャー級で月180万円程度、シニアマネージャー以上では月200万〜250万円程度とされています(出典:ドメイン知識ベース「レベル(役職)別の月額単価・年収」)。業種横断の一般的な目安ですが、InsurTech領域でも保険会社での実務経験が長く上流工程を任されてきた人材ほど、上位のレンジに近づきやすい傾向があります。実務年数だけでなく、担当したプロジェクトの規模やフェーズ(体制整備か開発か)を具体的に説明できるかも、単価交渉の材料として重要です。
職位 | 月額単価の目安 |
|---|---|
コンサルタント | 120万円程度 |
シニアコンサルタント | 150万円程度 |
マネージャー | 180万円程度 |
シニアマネージャー以上 | 200万〜250万円程度 |
プロジェクト規模別の単価レンジ
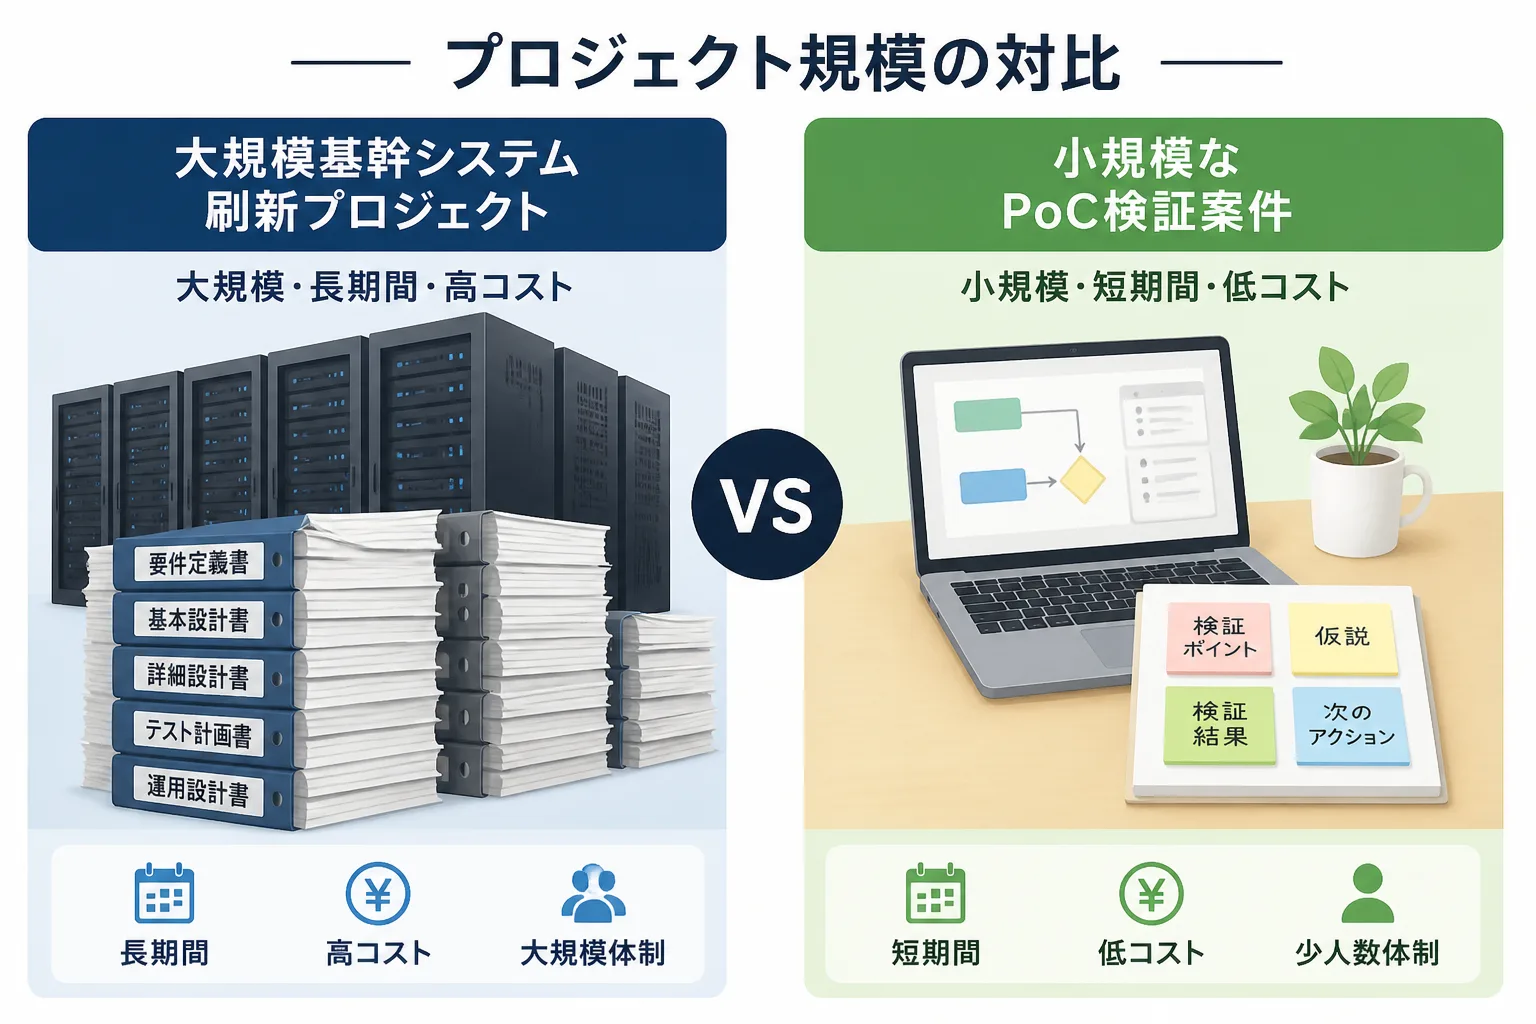
InsurTech案件は、基幹システム刷新のような大規模プロジェクトとPoC・小規模検証案件とで単価レンジが大きく異なります。
基幹システム刷新など大規模プロジェクトの単価
基幹システム刷新など大規模プロジェクトは、投資規模も大きく上流工程の単価が高くなりやすい案件です。
基幹システムの開発費用は、企業規模300名以上・システム統合を伴う大規模案件で8,000万〜3億円以上に達するとされ、要件定義や設計といった上流工程が総額の3〜5割程度を占めます(出典:c3index「基幹システムの費用相場」)。保険会社の基幹システム刷新もこの大規模区分に該当するケースが多く、要件定義・設計フェーズを担える人材は、上流工程が下流工程より高単価になりやすい一般的な傾向(出典:ドメイン知識ベース「上流工程と下流工程の単価差」)ともあわせて、金融レンジの上限に近い単価で参画しやすいといえます。
PoC・小規模検証案件の単価
PoC・小規模検証案件は、投資規模が小さい分、単価も基幹刷新案件より控えめになりやすい傾向があります。
生成AIを使った査定支援や新商品の実証実験など、InsurTech領域のPoC・小規模検証案件は、大規模プロジェクトに比べて投資規模・期間ともに小さく、単価もIT/SaaS企業レンジの110万〜160万円やそれ以下に収まりやすいのが実情です。ただしPoCで成果を示せれば本格導入フェーズの上流案件につながる可能性もあり、規模の小さい案件を実績づくりの機会として位置づける考え方もできます。
独立後のキャリア形成と単価交渉のコツ
独立後の単価交渉は、専門性の言語化とエージェントの使い方を両輪で進めるのが実務的です。
専門性を軸にした単価交渉の進め方
単価交渉では、担当したプロジェクトの内容を具体的に言語化できるかどうかが決め手になります。
コンサルタントの歩み編集部がエージェント経由の実績データを確認したところ、保険業法対応の実務経験を、担当した規程整備の範囲や監査対応の実績とともに具体的に提示できる人材ほど、金融レンジの上限に近い単価で契約が成立する傾向がうかがえました(出典:編集部独自調査)。「保険業界の経験がある」という抽象的なアピールよりも、体制整備かシステム開発か、上流か下流かといった性質に即して自分の経験を整理し、面談で具体的に説明できる状態を作っておくことが単価交渉のコツといえます。
エージェント経由での案件選定の考え方
案件選定では、総合型と特化型のエージェントを組み合わせて登録するのが実務的な定石です。
大手企業・上場企業は与信審査や購買規定、機密保持の都合からフリーランス個人と直接契約しないケースが多く、法人(エージェント)を挟む3者間契約が実務上の基本になっています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。独立初期は、案件数の多い総合型エージェント1〜2社と自身の専門領域に強い特化型エージェント1社を組み合わせて2〜3社に登録するのが定石とされています(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。保険・金融特化の案件保有数を公開しているエージェントは少ないため、登録時の面談で希望する案件の性質を具体的に伝え、直近の保有状況を確認する進め方が実務的です。エージェントの具体的な比較やキャリア形成の進め方は、インシュアテックコンサルタントのフリーランスエージェント比較でも詳しく整理しています。
InsurTechコンサルタントの単価相場は、金融レンジを基準に、規制対応やアクチュアリーの専門性、契約形態、プロジェクト規模によって幅が生まれます。自身の経験がどの要素に該当するかを整理し、複数のエージェントに相談しながら単価交渉を進めることをおすすめします。契約・税務等の個別判断が必要な論点は、専門家にご相談ください。
出典・参考情報
- ドメイン知識ベース(社内編集部が運用する単価相場ファクト集):業種別のフリーコンサル月額単価/「高単価」と呼べる水準の基準/業務委託契約の形態(準委任が主流)/エージェントのマージン(中間手数料)相場/レベル(役職)別の月額単価・年収/上流工程と下流工程の単価差/案件獲得の基本ルート/最初に登録すべきエージェントの考え方(各2026年時点の集計)
- 金融庁「保険会社向けの総合的な監督指針(II-4-2 保険募集管理態勢)」(2026-09-26参照)
- 一般財団法人保険代理店サービス品質管理機構「2025年8月28日施行の監督指針改正への対応」(2026-09-26参照)
- JAC Recruitment「アクチュアリー職の年収ガイド」(2026-09-26参照)
- 発注ラウンジ「IT業界の多重下請け構造が抱える課題と脱却のポイント」(2026-09-26参照)
- STUDYing「保険業界の営業に資格は必要?」(2026-09-26参照)
- c3index「基幹システムの費用相場【2026年版】500万〜3億円の規模別目安を解説」(2026-09-26参照)
本記事の単価データは編集部独自調査を含む概算であり、実際の単価は経験・案件内容・エージェントによって変動します。本記事は2026年9月26日時点の情報に基づきます。保険業法・監督指針の運用は変動するため、契約・税務等の個別判断が必要な論点は専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す