
保険業界でフリーランスコンサルタントとして案件を得るには、保険業法や代理店手数料体系への理解を踏まえたエージェント選びが欠かせません。本記事ではコンサルタントの歩み編集部が、保険領域特有の商習慣を踏まえた比較軸で主要エージェントを整理し、選び方から案件の探し方、登録後の流れまでまとめました。
保険業界コンサルタントのフリーランスエージェント比較|選び方と主要3社【保険特化】
保険業界コンサルタントのフリーランス市場は今どうなっているか
保険業界はDXと代理店の再編が同時に進み、外部の事業設計人材への需要が広がっています。
保険業界のデジタル化(InsTech)と代理店チャネル改革が同時進行し、外部の事業設計支援ニーズが増えている
損害保険の代理店数は2024年度末時点で140,138店となり、前年度比10,514店の純減となりました。生命保険でも法人・個人代理店や募集人員の減少が続いています。一方で、損害保険は契約の約89.7%、生命保険も代理店系チャネルが62%を占めており、需要そのものが大きく減っているわけではないとされています。担い手が集約される過程で、証券管理や募集記録、苦情対応、監査対応といった基盤整備をあわせて進める代理店が増えており、外部のコンサルタントに事業設計や業務設計を委託する動きにつながっていると考えられます。あわせて2026年には、一定規模以上の乗合保険募集人に法令等遵守責任者や苦情処理体制の整備が求められる規制強化も予定されており、対応を外部人材に依頼する余地が生まれやすい状況です。
保険領域の案件で求められる経験・スキル
保険領域の案件では、商品設計やマーケティングの知見に加えて、募集規制や代理店手数料体系など業界特有のルールへの理解が求められる傾向があります。損害保険・生命保険いずれも、保険契約の締結を代理・媒介する募集行為には登録要件が課されており、外部コンサルタントとして関わる場合も、募集行為そのものではなく事業設計・システム連携・業務プロセスの支援という立ち位置を明確にしておくことが実務上重要です。具体的には、証券管理システムや保険金支払管理システムの刷新、代理店向け研修プログラムの設計、コールセンター業務の標準化といったテーマで、既存の業務実態を理解した上でDX推進や業務改善の提案ができる人材が求められています。
保険業界コンサルタント向けフリーランスエージェント比較表
保険領域の案件に強いかどうかは、得意領域・単価レンジ・サポート体制の3軸で比較すると把握しやすくなります。
比較軸:得意領域・想定単価レンジ・サポート体制
本記事では、①得意領域(保険を含む金融・戦略・IT/DX領域をカバーしているか)、②想定される月額単価レンジ、③サポート体制や支払サイトの3つを比較軸としています。保険領域はコンサル特化型エージェントの中でも独立したカテゴリとして案件数が多いわけではなく、戦略・金融領域を扱うエージェントの案件の一部として扱われるケースが一般的です。そのため、保険特化を謳うエージェントの有無よりも、金融・戦略領域の案件をどの程度保有しているか、担当者が保険特有の商習慣を理解しているかを確認する視点が実務的です。
ProConnect/他社2社の特徴比較(同列表記)
主要3社の公開情報を同じ粒度で整理すると、次のとおりです。
エージェント名 | 得意領域・案件の特徴 | 想定月額単価 | サポート・特徴 |
|---|---|---|---|
ProConnect | 戦略・IT/DXなどコンサル領域全般を横断的に扱う。専任担当によるマッチングで公開・非公開の両方を保有 | 全体平均170万円/人月(公式サイト記載、全業種の目安) | 支払サイトは9営業日、登録から最短2日で参画可能。新規案件は毎月500件以上、登録者8,000名 |
フリーコンサルタント.jp | IT・PM・BPR・システム開発・SAPなど国内最大級の総合型 | 目安120万円(100%稼働) | 公開案件4,000件以上・登録者19,000名以上(2023年3月時点)、直接応募と案件紹介の2ルート |
ハイパフォコンサル | PM・AI・IoT・SAP・デジタルマーケ・戦略まで幅広くカバー | 目安135〜150万円(100%稼働) | 公開案件8,085件・登録者35,000名以上。支払サイトは翌月15日払いで業界最速水準 |
注記
本表は各社の公開情報を基に編集部が2026年9月時点で整理したものです。単価・案件数は変動するため、登録前に各社公式情報を直接ご確認ください。
業種別の月額単価を見ると、金融(銀行・証券・保険を含む)は160〜220万円程度とされ、AI・データ領域と並んで最高水準にあるとされています。ただしこの数値は業種を横断した目安の一つで、各エージェントが公開する単価レンジも全業種平均の目安にすぎないため、保険特化の案件がこのレンジにそのまま収まるとは限りません。面談時に保険領域の実績や単価感を個別に確認することをおすすめします。
エージェント選びで失敗しないためのチェックポイント
保険領域では、担当者が保険業法や代理店手数料の仕組みを理解しているかが選定の分かれ目になります。
保険業法や代理店手数料体系への理解
生命保険募集人は内閣総理大臣(金融庁長官委任)の登録を受ける必要があり、原則として複数の生命保険会社の委託を受けて募集を行うこと(乗合募集)はできないとされています。乗合代理店として複数社の商品を扱う場合は、契約者への比較推奨販売等に関する情報提供など追加の対応が求められます。フリーランスコンサルタントが案件で関わるのは募集行為そのものではなく事業設計や業務支援が中心ですが、クライアントとなる代理店・保険会社がどのような規制環境に置かれているかを理解しておくと、提案の精度が上がります。2026年には一定規模以上の乗合代理店に法令等遵守責任者の設置などが求められる規制強化も予定されているため、保険業法や代理店実務に触れた経験がある担当者かどうかを面談で確認すると安心です。個別の契約解釈や法令適合性の判断は、必要に応じて専門家に相談することをおすすめします。
案件の質と量、担当者のサポート体制の見極め方
エージェントが受け取る中間マージンは、非公開のコンサル特化型サービスでは一般に20〜30%程度が相場とされており、開示の有無や水準は面談時に確認しておきたいポイントです。報酬の支払サイトも業界標準は月末締め翌月末払い(約40日程度)とされ、翌月15日払いのように早いエージェントもあります。単価やマージンの水準だけでなく、保険領域の案件を過去にどの程度担当してきたか、契約後に単価交渉や稼働条件の調整をどこまでサポートしてくれるかまで踏み込んで質問すると、案件の質と量の両面で見極めやすくなります。
保険特有の案件の探し方・見つかりやすいルート
保険業界の案件は、代理店やコンサルファームと契約するエージェント経由で見つかるケースが基本ルートになります。
実例:損保代理店のDX推進支援案件に近い案件が生まれる背景
大手の保険会社や代理店は、与信審査や機密保持、購買規定の都合からフリーランス個人と直接契約しないケースが多く、エージェントという法人を挟む3者間契約が案件獲得の基本ルートになっています。編集部がエージェント経由の実績データを確認したところ、損保代理店の証券管理システム刷新やコールセンター業務の標準化など、DX推進に近い支援案件が生まれる背景には、代理店の統合・再編に伴う業務設計ニーズがあるとみられます。近年は他業界のサービスに保険機能を組み込む「埋め込み型保険」のような新しい販売チャネルも広がりつつあり、既存の代理店網とデジタルチャネルを橋渡しする業務設計の需要が今後も生まれやすいと考えられます。保険コンサルタントの案件獲得方法もあわせて確認すると、案件獲得の全体像がつかみやすくなります。非公開案件は担当者との面談を通じて紹介されることが多いため、公開案件の量だけでなく、非公開案件へのアクセス経路も確認しておくとよいでしょう。
登録から案件紹介までの流れ
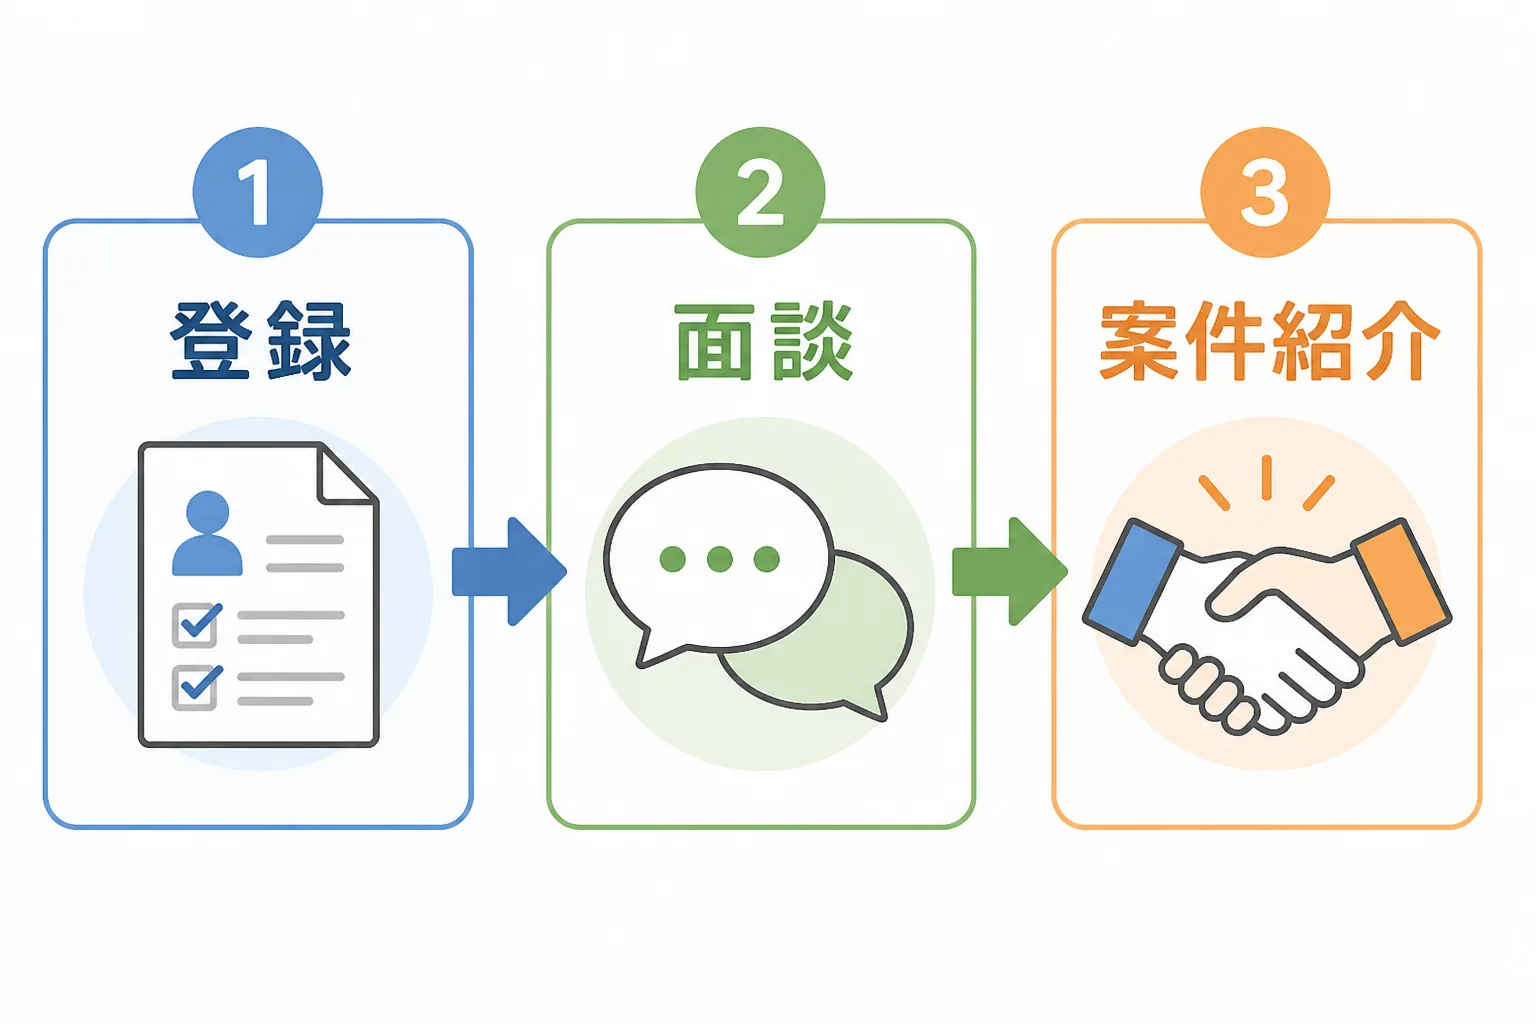
登録から案件紹介までは、面談で希望条件をすり合わせたうえで案件が提示される流れが一般的です。
面談〜案件マッチングまでの一般的なステップ
多くのエージェントでは、公式サイトからの登録後、担当者との面談で経験領域や希望単価、稼働条件をすり合わせ、条件に合う案件が提示されるという流れを取っています。面談では、保険領域での実務経験や関連プロジェクトの実績、対応可能な業務範囲(事業設計・システム導入・業務改善など)、希望単価の下限をあらかじめ整理しておくと、条件のすり合わせがスムーズに進みます。独立初期は、案件数の多い総合型エージェント1〜2社と、金融・戦略領域に強い特化型エージェント1社を組み合わせた2〜3社併用が定石とされています。理由は、非公開案件へのアクセス経路を複数持てること、稼働が途切れるリスクを分散できること、複数社の提示条件を比較できることの3点です。4社以上を並行して管理しようとすると面談や条件確認だけで手が回らなくなりやすいため、まずは2〜3社を目安に登録を進めることをおすすめします。
よくある質問
保険未経験でもフリーランスコンサルとして案件は獲得できるか
保険業界そのものの実務経験がなくても、金融領域や業務設計・システム導入の経験があれば、案件獲得の可能性はあるとされています。ただし、募集規制など業界特有のルールへの理解を面談で問われることが多いため、保険業法の基本的な仕組みや代理店の業務フローを事前に把握しておくと評価されやすくなります。
複数エージェントの併用は可能か
多くのエージェントは複数登録を前提にサービスを設計しており、併用自体に問題はないとされています。ただし、同一案件が複数のエージェント経由で重複して紹介されることがあるため、案件の出どころは都度確認しておくと安心です。
出典・参考情報
- ナユタ少額短期保険「保険代理店市場レポート2026」(2026-09-21参照):代理店数の推移・チャネル構成・2026年の規制強化に関する根拠
- JAIFA(公益社団法人生命保険ファイナンシャルアドバイザー協会)「保険業法(保険募集に関する規制)」(2026-09-21参照):保険業法・募集人登録制度・乗合募集の根拠
- Pro-D-Use「フリーコンサル向けマッチングサービス厳選15社」(2026-09-21参照):各社の公開案件数・登録者数・単価水準の根拠
- 待極『業種別コンサル単価一覧2026』(2026-09-21参照):業種別月額単価の根拠
- コンサルフリーマガジン「フリーランスエージェントのマージン」(2026-09-21参照):中間マージン相場の根拠
- コンサルチョイス「フリーランスコンサル契約ガイド」(2026-09-21参照):支払サイトの標準に関する参照情報
- ProConnect 公式サイト(2026-09-21参照):支払サイト・登録者数・新規案件数に関する参照情報
本記事は2026年9月時点の公開情報に基づき作成しています。最終更新日:2026年9月21日。エージェントの単価・案件数・条件は変動するため、登録前に各社の最新情報を直接ご確認ください。本記事はいずれのエージェントとの資本関係も明示せず、公開情報の比較整理として編集部が独自に作成したものです。保険業法・募集規制に関する個別の判断は、必要に応じて専門家にご相談ください。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す