
人的資本開示コンサルタントとして独立したのち、案件を継続的に獲得できるかどうかは、登録するエージェント選びで大きく変わります。人的資本開示は有価証券報告書の記載事項という性質上、発注元となる大企業のIR・人事部門が外部人材に求める基準が独特で、単価水準も他の人事コンサル領域より高くなりやすい分野です。本記事ではコンサルタントの歩み編集部が、発注元の選定基準・単価の背景・専門領域適合性など5つの軸でのエージェント比較を整理し、独立して間もない段階でのエージェント選びの考え方を解説します。
人的資本開示コンサルタント向けエージェントの選び方
この記事の結論・要点
人的資本開示コンサルタントとして案件を獲得するには、専門領域への適合度・単価水準・契約形態を軸にエージェントを比較し、総合型と特化型を組み合わせて登録することが有効です。人的資本開示は有価証券報告書という法定開示に関わる専門性の高い領域であるため、案件数の多さだけでエージェントを選ぶと、発注元が求める実務経験とのミスマッチが起きやすくなります。
人的資本開示コンサルタントの案件獲得において押さえるべき3つのポイント
案件獲得で押さえるべきは、発注元の選定基準の理解・単価水準の背景の理解・エージェントの組み合わせ方の3点です。
- 発注元の選定基準を理解する:大企業のIR・人事部門は、有報の記載実績そのものより、非財務KPIの測定やデータガバナンス設計の経験を重視する傾向があります。
- 単価水準の背景を理解する:人的資本開示コンサルティングは、法定開示に関わる責任の重さと対応できる人材の希少性から、他の人事コンサル領域より高単価になりやすいと言われています。
- エージェントを組み合わせて登録する:独立初期は、案件数の多い総合型1〜2社と専門領域に強い特化型1社を組み合わせるのが実務的な定石とされています。
本記事で紹介するエージェント選定の考え方
本記事では、専門領域適合性・単価・契約形態・サポート体制・実績の5つの軸で主要エージェントを比較し、独立初期に取るべき組み合わせの考え方を整理します。
比較にあたっては、エージェント名の知名度や案件数の多さだけでなく、人的資本開示という専門領域に対する担当者の理解度や、契約形態の柔軟性まで含めて評価する視点を重視しています。
人的資本開示コンサルタントとは何をする仕事か
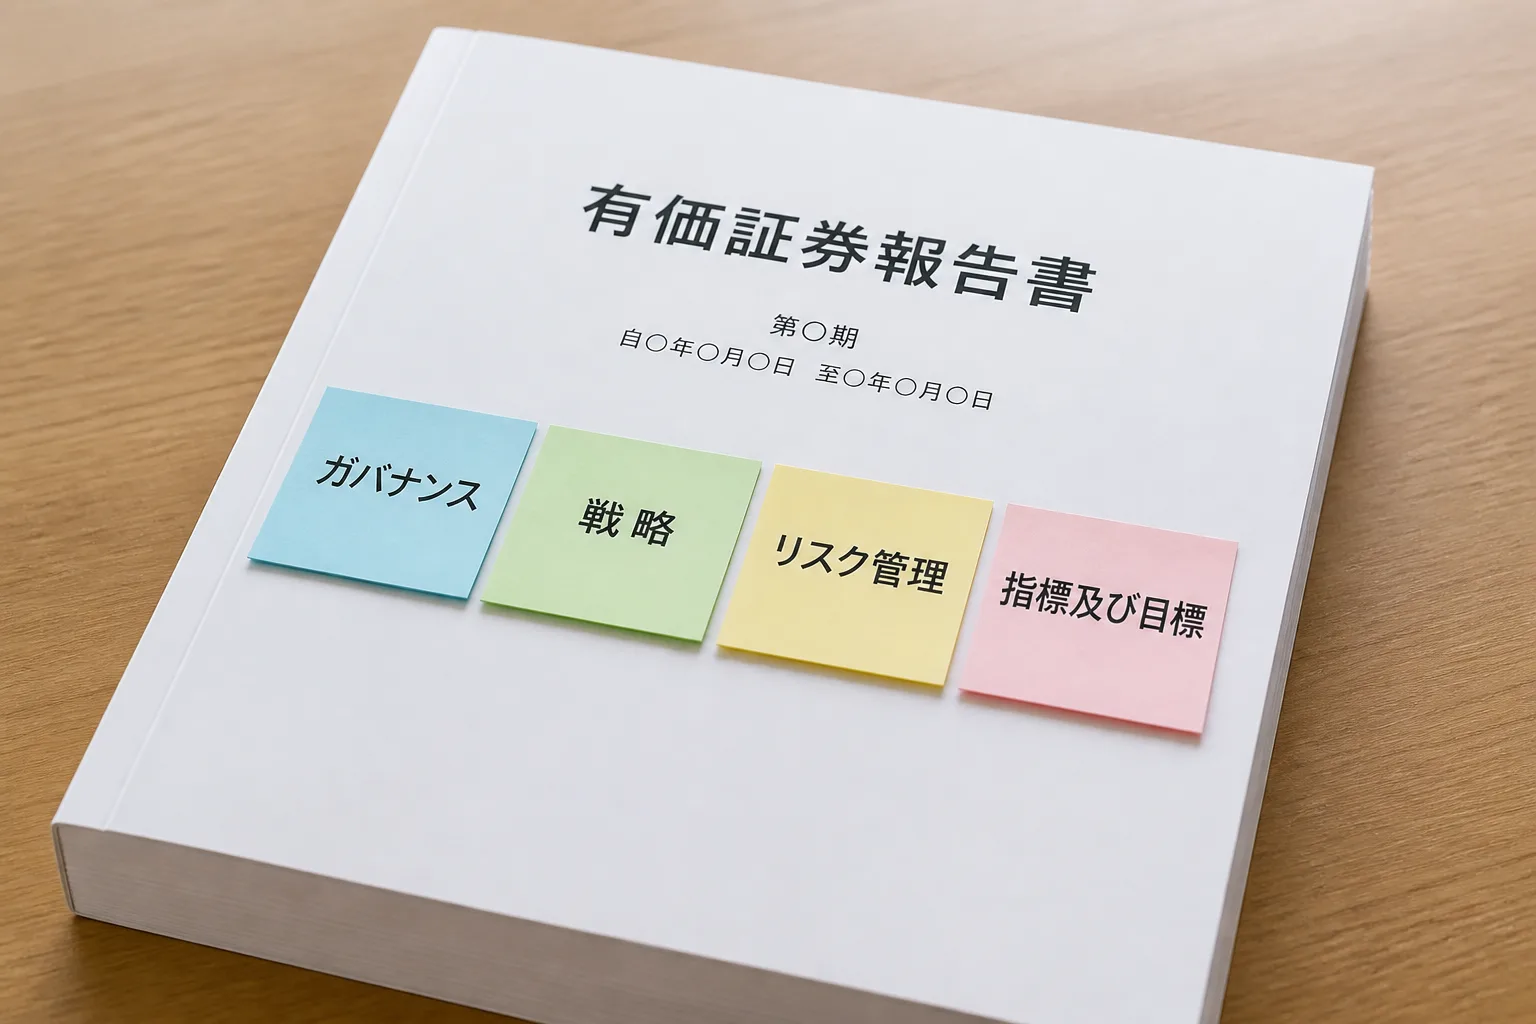
人的資本開示コンサルタントは、有価証券報告書のサステナビリティ情報開示欄に記載する人的資本関連の情報を、KPI設計からデータ集計、開示文章の作成まで一貫して支援する専門職です。具体的には、人材育成方針・社内環境整備方針の策定支援、女性管理職比率や男性育児休業取得率といった指標の収集・算出、開示文の下書き作成、IR部門や監査法人との記載内容のすり合わせなどを担います。
有価証券報告書における人的資本開示義務化の背景
有価証券報告書における人的資本開示は、2023年3月31日以後に終了する事業年度から義務化され、以降も指針の改訂が続いています。「企業内容等の開示に関する内閣府令」等の改正が2023年1月31日に公布・施行され、サステナビリティに関する考え方及び取組の記載欄が新設されました(出典:金融庁、2023年1月31日公布・施行)。この改正により、有価証券報告書を発行する大手企業4,000社を対象に、人材投資額や社員満足度などの情報の記載が求められるようになったと報じられています(出典:日本経済新聞、記事リード文)。
制度化はその後も続いており、内閣官房は2026年3月23日、企業が経営戦略と連動した人材戦略を策定し人的資本投資を実践・開示するための指針として「人的資本可視化指針(改訂版)」を公表しました(出典:金融庁による周知ページ、2026年3月23日公表)。また金融庁は2026年3月27日、有価証券報告書の優れた開示事例を紹介する「記述情報の開示の好事例集2025」の最終版を公表し、「人的資本、従業員の状況」の開示例を独立したセクションとして掲載しています(出典:金融庁、2026年3月27日公表)。制度の運用が年々具体化していることが、外部の専門人材への発注が増えている背景の一つになっていると考えられます。
求められるスキルセット(ISO30414・人事データ分析・IR対応)
求められるスキルは、国際規格ISO30414が示す人的資本の測定領域の理解、人事データを収集・分析する実務力、IR部門と連携して開示文書を仕上げる調整力の3つです。ISO30414は人材確保・育成・生産性・後継者計画など複数の領域にわたって人的資本の測定項目を示す国際規格で、開示KPIを設計する際の共通言語として参照されることが多いとされています。加えて、社内の人事システムに蓄積されたデータを開示可能な形に整える分析力と、金融商品取引法に基づく法定開示である有価証券報告書の記載作法をIR部門・監査法人とすり合わせる調整力が、実務上は資格の有無以上に評価されやすい傾向があります。
人的資本開示コンサルタントの案件が生まれる企業側の事情
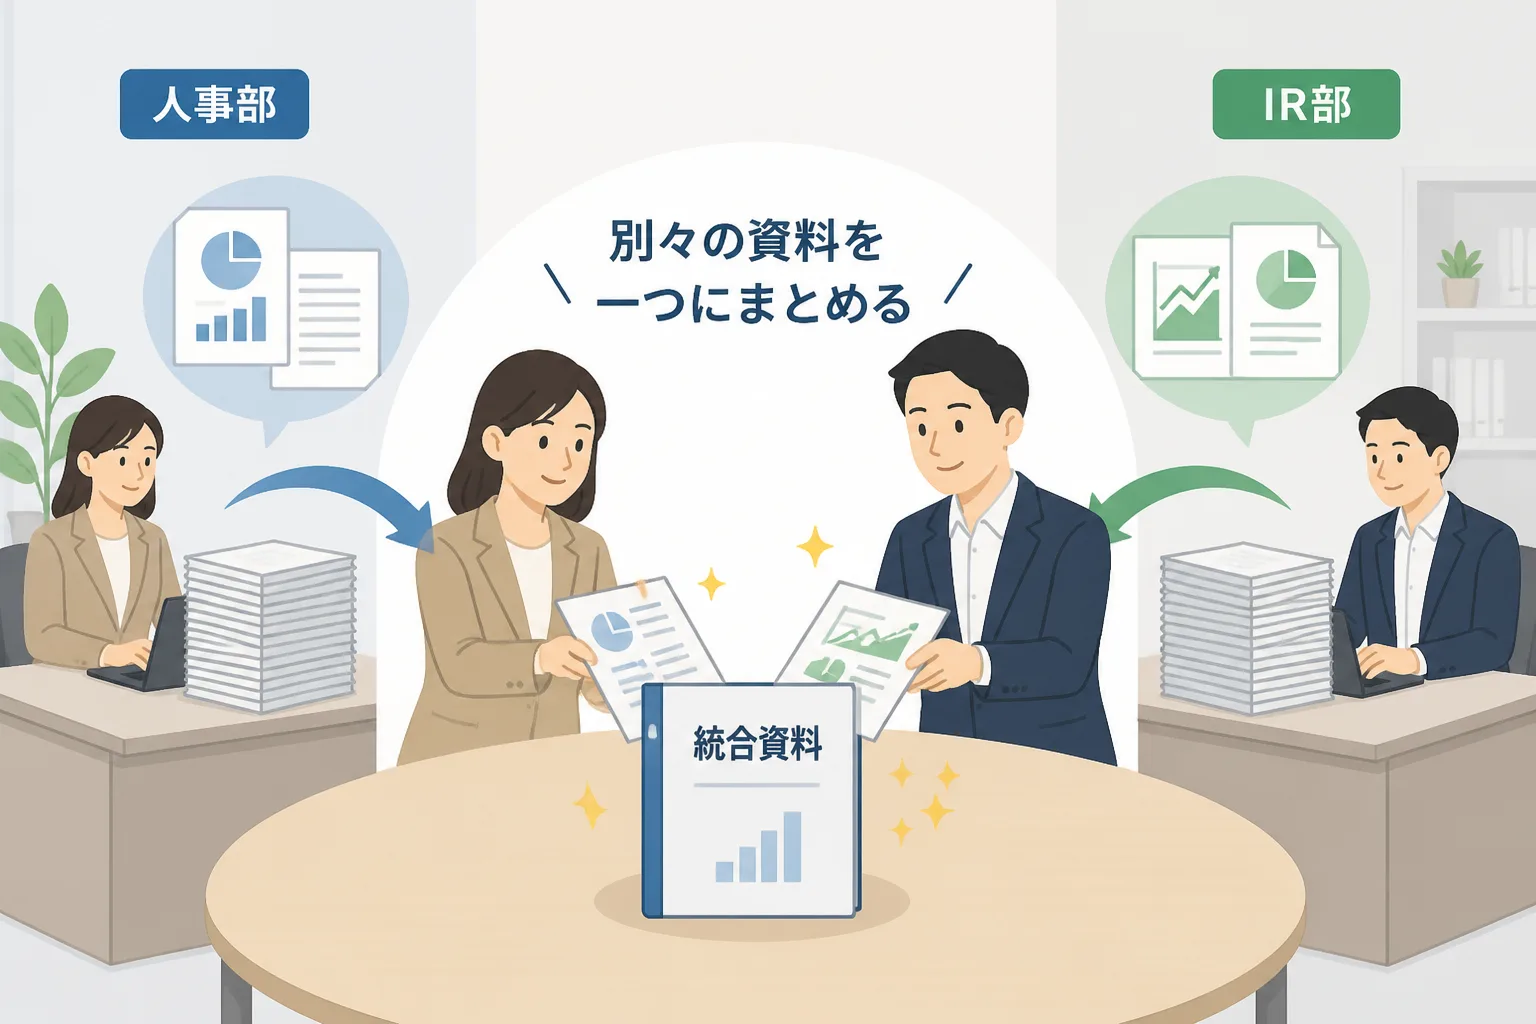
人的資本開示コンサルタントへの外部発注が生まれるのは、社内人事部門だけでは非財務データの収集基盤とIR部門が求める開示水準を同時に満たす体制が整っていない企業が多いためです。
なぜ社内人事だけでは開示対応が完結しないのか
社内人事だけで開示対応が完結しにくいのは、人事システムに分散したデータを集計する仕組みと、IR部門が求める開示水準の両方を短期間で整備することが難しい企業が多いためです。コンサルタントの歩み編集部が人的資本開示支援に携わる複数のフリーランスコンサルタントに取材したところ、発注元となる大企業のIR・人事部門は、外部コンサルタントを選定する際に「有価証券報告書の記載実績」そのものよりも、「非財務KPIの測定方法やデータガバナンス設計の実務経験」を重視する傾向がある、との声が複数聞かれました。人事部門が持つ現場データと、IR部門が求める開示の粒度・整合性の橋渡し役を担える人材が不足しやすいことが、外部発注の主な理由になっていると考えられます。
発注が多い業界・企業規模の傾向
発注が多いのは、有価証券報告書の提出義務を負う上場企業で、特に人的資本投資の説明責任が強く問われやすい製造業や金融業を中心に案件が生まれやすい傾向があります。対象となる大手企業は有価証券報告書を発行する4,000社規模とされており(出典:日本経済新聞)、なかでも人材の確保・育成が競争力に直結する業種や、投資家からの人的資本投資に関する質問が増えている業種で、外部専門家への相談が先行しやすいと言われています。企業規模が大きいほど人事データの分散度も高くなりやすいため、比較的規模の大きい企業から発注が先行する傾向があるようです。
エージェント経由で案件を得るメリットと注意点
エージェント経由で案件を得る最大のメリットは、大企業が個人と直接契約しにくい事情を回避しつつ、非公開の開示支援案件にアクセスできる点です。
エージェントを使うことで得られる案件の質と単価水準
エージェントを使うことで、法定開示に関わる責任の重い案件でも、契約実務や単価交渉を代行してもらいながら参画できます。大手企業・上場企業は与信審査や購買規定、機密保持の都合からフリーランス個人と直接契約しないケースが多く、法人であるエージェントを挟む3者間契約が案件獲得の実務上の基本ルートになっているとされています(出典:ドメイン知識ベース「案件獲得の基本ルート」)。単価については、フリーランスコンサルタントの月額単価はコンサルタント級で月120万円程度、シニアコンサルタント級で月150万円程度が実勢の目安とされ(出典:ドメイン知識ベース「レベル(役職)別の月額単価・年収」)、「高単価」と呼べるのは月額200万円以上が目安で、SAP/ERPや戦略など専門性の高い上流工程で実現しやすいとされています(出典:ドメイン知識ベース「『高単価』と呼べる水準の基準」)。人的資本開示コンサルティングは、法定開示への関与という責任の重さと、ISO30414の枠組みを理解し人事データを分析できる人材の希少性から、一般的な人事コンサル領域よりも上振れしやすいと言われています。
直接営業との違いとリスク
直接営業は中間マージンがかからない一方、与信審査や契約実務を自分で担う必要があり、実績が浅い独立初期にはハードルが高くなりがちです。大手企業は与信審査や購買規定の都合から個人と直接契約しないケースが多いため、直接営業だけで案件を確保しようとすると、対象となる発注元自体が限られてしまうリスクがあります。実績と信用を積むまではエージェント経由を軸に置き、直接契約は関係構築が進んだ段階で少数を扱う程度に留めるのが現実的です。
人的資本開示案件向けエージェント比較の視点
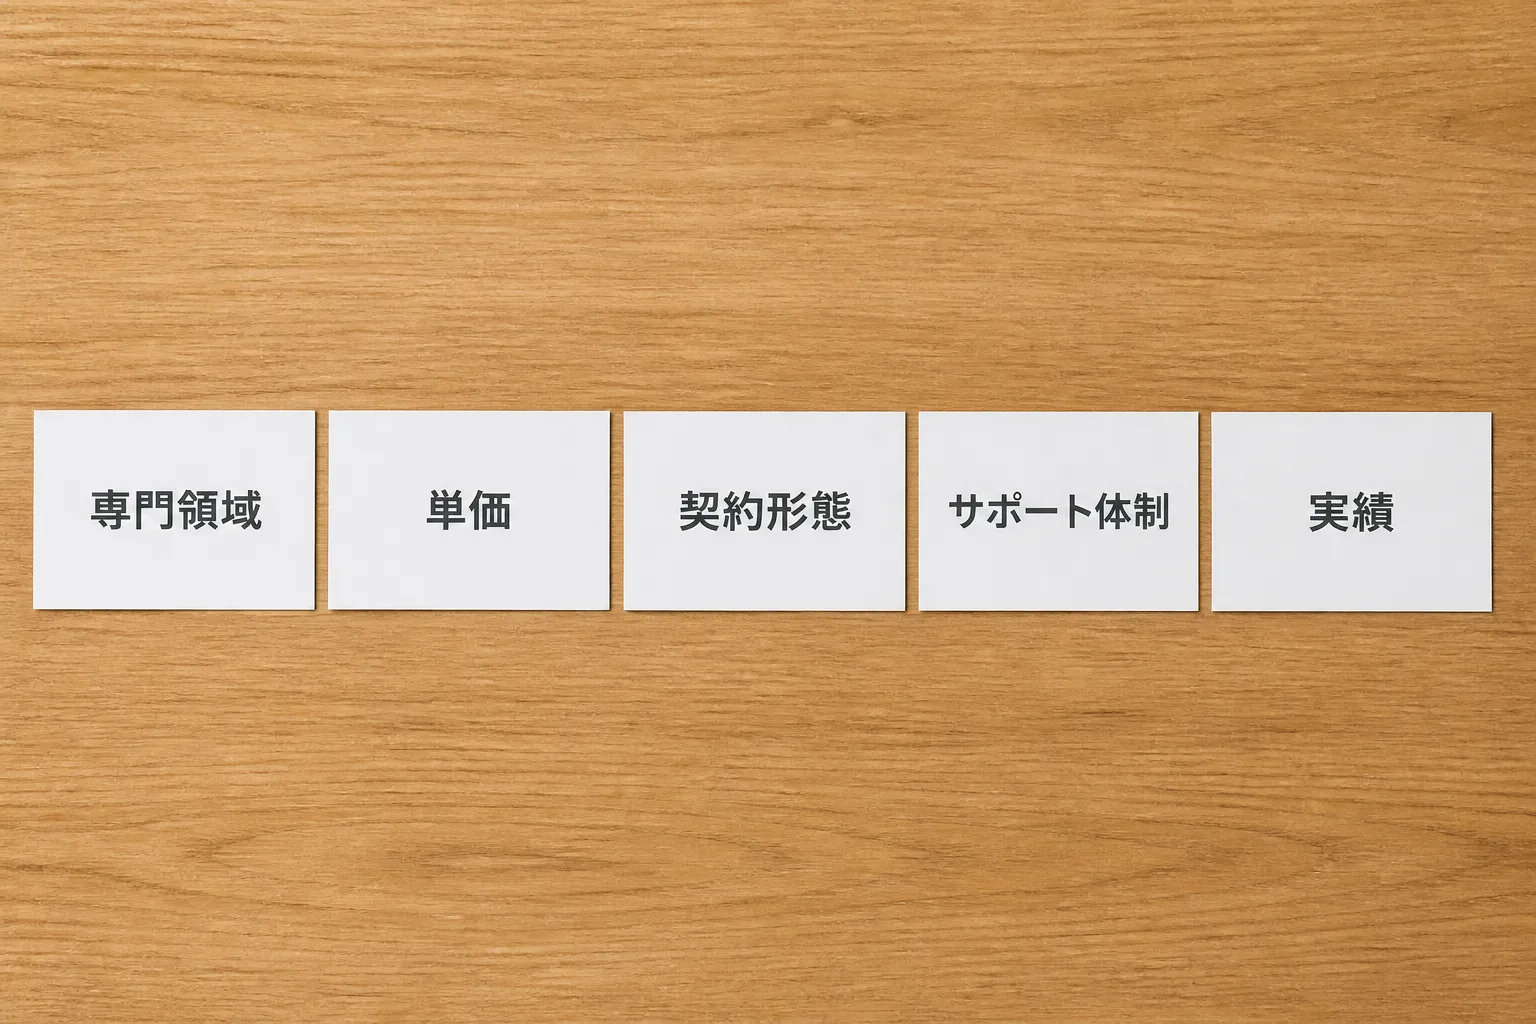
人的資本開示案件向けにエージェントを比較する際は、専門領域適合性・単価・契約形態・サポート体制・実績の5つの軸で評価することが有効です。
比較すべき5つの軸(専門領域適合性・単価・契約形態・サポート体制・実績)
5つの軸とは、①人事・IR・監査法人出身者などの専門人材との適合性、②単価レンジの水準、③準委任契約を中心とした契約形態の柔軟性、④専任担当者のサポート体制、⑤案件数・登録者数などの実績の規模です。人的資本開示に特化したエージェントは本記事執筆時点では確認できていないため、コンサル領域全般を扱う総合型・特化型エージェントの中から、これらの軸で相性を見極める必要があります。
エージェント | 案件の特徴 | 月単価の目安 | 契約形態・特記事項 |
|---|---|---|---|
ProConnect | 戦略・IT/DX・PMOなどコンサル領域全般を横断的にマッチング。専任担当が公開・非公開の両方を保有 | 役割別に個別設定(サポート80〜120万円/マネジメント150〜200万円/戦略・リード級180〜250万円が目安、平均170万円/人月) | 支払サイト9営業日、登録から最短2日で参画可能、新規案件は毎月500件以上 |
フリーコンサルタント.jp | IT・PM・BPR・システム開発・SAPなど国内最大級の総合型 | 目安120万円(100%稼働) | 公開案件4,000件以上・登録者19,000名以上(2023年3月時点)・取引実績880社以上 |
ハイパフォコンサル | PM・AI・IoT・SAP・デジタルマーケ・戦略まで幅広くカバー | 目安135〜150万円(100%稼働) | 公開案件8,085件・登録者35,000名以上。支払サイトは翌月15日払いで業界最速水準 |
Strategy Consultant Bank | 戦略・ERP(SAP)・人事・IT・リサーチに強い特化型 | 目安140〜160万円 | 公開案件1,000件以上。稼働率40%未満の低稼働案件が全体の約25%を占める |
コンサルGO | BIG4など大手ファーム出身者向け高単価案件、DX・AI領域が強み | 公表された一律のレンジはなく個別提示 | リモート・週数日稼働など柔軟な条件の案件も扱う |
注記
上記は各社の公開情報を基に編集部が2026年9月時点で整理したものです。人的資本開示案件だけを切り出した単価・案件数データは各社とも公開していないため、コンサル領域全体の目安として参照してください。単価・案件数は変動するため、登録前に各社公式情報を直接ご確認ください。
独立して間もない段階で選ぶべきエージェントの傾向
独立して間もない段階では、案件数の多い総合型1〜2社と、専門領域に強い特化型1社を組み合わせる2〜3社体制が定石とされています(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。人的資本開示領域では、コンサル全般を扱う総合型エージェントに加えて、戦略・人事領域に強いStrategy Consultant Bankや、監査法人出身者との親和性が高いコンサルGOのような特化型を組み合わせておくと、専門性の高い案件にも出会いやすくなると考えられます。掲載順として比較表の先頭に置いたProConnectのように、コンサル領域全般を横断的に扱う総合型を軸に据えたうえで、自分の出身領域に近い特化型を後から加えていく順序が現実的です。
独立・案件獲得への接続
独立後に案件を得る一般的な流れは、エージェントへの登録・面談から始まり、実績と信用を積んだ段階で直接契約を組み合わせていく順序になります。
案件相談から契約までの一般的な流れ
一般的な流れは、エージェントへの登録・専任担当者との面談・案件の紹介・条件のすり合わせ・契約という順序です。フリーランスコンサルタントの契約は準委任契約が中心で、契約期間は3〜6カ月が一般的とされており(出典:ドメイン知識ベース「業務委託契約の形態」)、人的資本開示案件も同様の形態が中心になると考えられます。準委任契約では成果物の完成義務を負わず、稼働率に応じた報酬設計になる点が、請負契約との大きな違いです。
最初の案件を得るまでに準備しておきたいこと
最初の案件を得るまでに準備しておきたいのは、担当した開示KPIの種類や関与範囲を具体的に示す実績整理と、ISO30414の枠組みを自分の言葉で説明できる状態にしておくことです。人的資本経営の基礎知識を押さえたうえで、人事データの収集からIR部門との調整までのどの範囲を担当してきたかをスキルシートに具体的に書き込んでおくと、専任担当者が案件とのマッチングを判断しやすくなります。人事領域からの独立を検討している場合は、人事コンサルタントとして独立する手順もあわせて参考にすると、準備の順序がイメージしやすくなります。
よくある質問
Q. 人的資本開示コンサルタントに必要な資格はあるか。
法定の必須資格はありません。ISO30414に関する民間の認定資格を保有している人材もいますが、資格の有無よりも、人事データの分析経験やIR部門との調整経験といった実務経験の方が評価されやすい傾向があります。
Q. 未経験から人的資本開示領域に参入できるか。
人事データ分析やIR実務の周辺経験があれば、指標の収集・算出といった範囲の限られた案件から実績を積み始められる場合があります。総合型エージェントに登録し、担当者に自分の経験を具体的に伝えることをおすすめします。
出典・参考情報
- 金融庁「『企業内容等の開示に関する内閣府令』等の一部改正に対するパブリックコメントの結果等の公表について」(2026年9月参照):サステナビリティ情報開示の適用開始時期に関する根拠
- 日本経済新聞「人的資本開示、23年3月期から 大手4000社対象」(2026年9月参照):対象企業数に関する根拠
- 金融庁「人的資本可視化指針(改訂版)」について(2026年9月参照):指針改訂の公表日・目的に関する根拠
- 金融庁「記述情報の開示の好事例集2025」最終版公表(2026年9月参照):人的資本・従業員の状況の開示例に関する根拠
- ドメイン知識ベース「ProConnectの公開情報」(2026年9月参照):ProConnectの単価レンジ・支払サイト・案件数に関する根拠
- ドメイン知識ベース「フリーコンサルタント.jpの公開情報」(2026年9月参照)
- ドメイン知識ベース「ハイパフォコンサルの公開情報」(2026年9月参照)
- ドメイン知識ベース「Strategy Consultant Bank(SCB)の公開情報」(2026年9月参照)
- ドメイン知識ベース「コンサルGOの特徴」(2026年9月参照)
- ドメイン知識ベース「最初に登録すべきエージェントの考え方」(2026年9月参照)
- ドメイン知識ベース「案件獲得の基本ルート」(2026年9月参照)
- ドメイン知識ベース「レベル(役職)別の月額単価・年収」(2026年9月参照)
- ドメイン知識ベース「『高単価』と呼べる水準の基準」(2026年9月参照)
- ドメイン知識ベース「業務委託契約の形態」(2026年9月参照)
本記事は2026年9月時点の公開情報に基づき作成しています。最終更新日:2026年9月15日。エージェントの単価・案件数・条件は変動するため、登録前に各社の最新情報を直接ご確認ください。本記事はいずれのエージェントとの資本関係も明示せず、公開情報の比較整理として編集部が独自に作成したものです。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す