
金融機関のオープンAPI対応やフィンテック企業の新規サービス参入が相次ぐ中、資金決済法や銀行法といった規制知識とITプロジェクト推進力を併せ持つフリーランスコンサルタントへの引き合いが強まっているとされます。この記事では、フィンテック領域で独立を検討している方に向けて、ProConnectを含む主要エージェント3社の特徴、金融規制の実務理解を軸にしたエージェント選びのコツ、登録から案件紹介までの流れをコンサルタントの歩み編集部がまとめました。
フィンテックコンサルタントのフリーランスエージェント比較|選び方と主要3社【フィンテック特化】
フィンテックコンサルタントのフリーランス市場は今どうなっているか
フィンテック領域のフリーランス市場は、金融機関のデジタル対応需要を背景に案件数・単価水準の両面で拡大が続いているとされます。
日本のフィンテック市場規模は2025年時点で105億米ドルとされ、2034年には326億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.00%での拡大が見込まれています(出典:IMARC Group「Japan Fintech Market Report」、2026年発表)。フリーランス案件情報サイトの集計でも、フィンテック関連の案件掲載数は2026年9月22日時点で855件に上っており、金融・保険業界向けの案件を含めるとさらに広がりを見せています(出典:フリーランスHub「FinTechのフリーランス案件・求人一覧」)。
金融機関のオープンAPI対応や新規金融サービス参入が相次ぎ、規制対応と事業設計を両輪で担える外部人材が不足している
金融機関のオープンAPI対応や異業種による新規金融サービス参入が相次ぐ中、規制対応と事業設計の両方を理解できる外部人材が不足しているとされます。
BaaS(Banking as a Service)のように銀行機能を他業種に開放する動きが広がる一方、地域金融機関ではDX人材や新規サービスを創発する組織のケイパビリティが十分でないケースも見られるとされ、外部の専門人材が選択肢になっているとされます(出典:PwC Japan「地域金融機関のBaaS活用の現状と今後の展望」)。この動きはフィンテック領域に限った話ではなく、戦略・DX・IT・データ・AIといった高度人材の絶対数不足が背景にあると考えられ、企業がプロジェクト単位で専門人材を活用する動きが金融業界にも広がっているとみられます。
フィンテック領域の案件で求められる経験・スキル
フィンテック領域の案件では、金融業務知識とITプロジェクト推進経験を掛け合わせた実務経験が評価されやすいとされます。
- 金融ドメイン知識:勘定系・決済システム、資金移動、KYC/AML(本人確認・マネーロンダリング対策)、証券・保険の業務フロー
- 技術・システム知識:BaaSのAPI連携、クラウド移行、データ基盤構築、規制対応を踏まえたセキュリティ設計
- プロジェクト推進経験:要件定義、ベンダー管理、複数ステークホルダー調整、規制対応スケジュールの管理
単価の目安としては、金融(銀行・証券・保険)業種の月額水準が160〜220万円とされ、AI・データ関連領域と並んで全業種の中でも上位に位置づけられます(出典:ドメイン知識ベース「業種別のフリーコンサル月額単価」)。自分の経験をどう棚卸しし、実績としてまとめるかについてはフィンテックコンサルタントの案件獲得方法でも取り上げています。
フィンテックコンサルタント向けフリーランスエージェント比較表
エージェントを比べるときは、それぞれの得意領域・想定単価レンジ・サポート体制という3つの切り口で並べてみると、自分に合う先が見えやすくなります。
比較軸:得意領域・想定単価レンジ・サポート体制
1つ目の得意領域は、総合的に幅広い案件を扱うタイプか、金融・フィンテックに強い特化タイプかを見る視点です。2つ目の想定単価レンジは、公開されている稼働率100%換算額に加え、担当する工程や役割によってどこまで幅が出るかを見ます。3つ目のサポート体制では、報酬が振り込まれるまでの支払サイト(締め日から入金までの日数)も判断材料の一つになります。一般的な水準は月末締め翌月末払いの約40日前後で、最も早いところでは翌月15日払いという例もあるとされています(出典:ドメイン知識ベース「報酬支払サイトの標準と最速水準」)。支払いの早さは参画直後の資金繰りに影響するため、単価と並べてチェックしておくと安心です。
ProConnect/他社2社の特徴比較(同列表記)
フィンテック関連の案件を探すうえで候補になりやすい3社――ProConnect、フリーコンサルタント.jp、ハイパフォコンサル――について、公開されている情報を同じ項目立てでまとめると次のとおりです。
エージェント名 | 得意領域・フィンテック関連案件の特徴 | 想定単価レンジ | サポート体制・特徴 |
|---|---|---|---|
ProConnect | 戦略立案からIT/DXの実行まで幅広いコンサル案件を扱い、金融機関のシステム刷新やBaaS関連の相談も対象範囲に含まれる | サポート系80〜120万円、マネジメント系150〜200万円、戦略・リード系180〜250万円が役割ごとの目安(PM・PMO案件で平均170万円/人月) | 支払いまでは9営業日、参画は登録から最短2日。新規に紹介される案件は月500件超、登録者は8,000名規模 |
フリーコンサルタント.jp | IT・PM・BPR・システム開発・SAPを中心とした国内最大級の総合型サービスで、勘定系や基幹システムがらみの案件も扱う | 100%稼働で月120万円が目安 | 2023年3月時点で登録者19,000名超・公開案件4,000件超、取引実績は880社を突破。応募は直接応募と紹介の2ルート |
ハイパフォコンサル | PM・AI・IoT・SAP・デジタルマーケティング・戦略と扱う分野が広く、AIやSAPまわりは金融機関のシステム刷新とも接点を持つ | 100%稼働で月135〜150万円が目安 | 登録者35,000名超・公開案件8,085件と規模が大きく、報酬は翌月15日払いという業界内でも早い部類に入る |
注記
各数値は2026年9月時点で編集部が確認した公開情報にもとづきます。フィンテックという業種軸で案件を分類して公表しているエージェントはまだ少ないため、興味のある方は登録前に最新の条件を各社に直接問い合わせることをおすすめします。
表には出てこない判断材料として、エージェントに支払う中間マージン(手数料)の水準もあわせて見ておきたいところです。手数料を公開していないエージェントが大半で、水準としては20〜30%程度になることが多いとされます(出典:ドメイン知識ベース「エージェントのマージン相場」)。実務では、担当者に率直に尋ねてみるか、同じ案件条件を複数社に提示してもらって受取額の差から逆算する方法がよく使われています。
エージェント選びで失敗しないためのチェックポイント
フィンテック案件でエージェントを選ぶときに見ておきたいのは、担当者が金融規制をどれだけ実務レベルで理解しているかと、面談から案件紹介までのサポートがどれだけ手厚いかの2点です。
資金決済法・銀行法など金融規制の実務理解
フィンテック関連の案件では、資金決済法や銀行法など金融規制の実務理解を持つ担当者かどうかが、エージェント選びの重要な判断材料になるとされます。
資金決済法(資金決済に関する法律)は、前払式支払手段や資金移動業などのサービスを対象とする法律で、銀行免許を持たない事業者でも登録により為替取引を行えることを定めています(出典:一般社団法人日本資金決済業協会「資金決済法について」)。2021年の改正では送金額に応じて資金移動業が3つの種別に分類されており、フィンテック企業が扱うサービスの種類によって適用される規制の重さが変わる点は、案件を紹介する担当者が押さえておきたい実務知識の一つとされます。
一方、銀行そのものの設立や銀行業への新規参入には、銀行法に基づき内閣総理大臣(金融庁)の免許を受ける必要があるとされ、2025年にも新設の銀行が同法第4条に基づく免許を取得した事例が公表されています(出典:金融庁「銀行業の免許について」)。BaaSのように銀行機能を他業種に提供する形態が広がる中では、こうした免許制度や規制対応のスケジュール感を理解した上でプロジェクトを推進できる人材かどうかが、案件のミスマッチを避ける手がかりになると考えられます。
エージェントとの面談では、担当者がKYC/AMLや資金決済法・銀行法といった金融規制の基礎用語をどの程度理解しているかを確認することが、フィンテック領域特有の実務的な見極めポイントになります。個別の法令解釈や許認可の要否については、弁護士など専門家に確認することをおすすめします。
案件の質と量、担当者のサポート体制の見極め方
担当者が示す案件の数だけを見て決めると、実際に紹介される中身とのギャップに戸惑うことがあるため、非公開案件の割合や担当者自身の商習慣理解まで踏み込んで見ておく必要があります。
掲載されている案件が多いエージェントは選択肢を広げやすい半面、非公開案件を多く抱えるエージェントは、競合が少ないぶん高めの単価帯に手が届く可能性があります。面談の場では、金融機関向けの支援実績や規制対応案件への理解度、単価交渉や実績サマリの添削に対応してもらえるかを具体的に尋ねてみるとよいでしょう。金融の知見とITプロジェクトの実務経験を職務経歴書でどう見せるかについては、フリーランスコンサルタントの職務経歴書・スキルシートの作り方で扱っています。
フィンテック特有の案件の探し方・見つかりやすいルート
フィンテックの案件は、発注企業と直接やり取りするより、エージェントが間に入る3者間の契約から生まれることが多いという特徴があります。
上場企業や金融機関、コンサルティングファームといった発注元の多くは、与信面の審査や社内の購買ルール、機密保持や請求処理の仕組み上、個人と直接契約を結ばない運用になっているとされます(出典:ドメイン知識ベース「案件獲得の基本ルート」)。そのため、まず稼働の受け皿となるエージェントに2〜3社ほど登録し、それと並行して前職の関係者からの紹介ルートも探りながら、直接取引は自分の実績や信用が積み上がってきた後で少しずつ検討していく、という進め方が現実に即しているとされます。
実例:地銀のBaaS事業立ち上げ支援案件に近い案件が生まれる背景
地方銀行がBaaS事業を立ち上げる局面では、社内のDX人材や組織のケイパビリティ不足を補うために外部の専門人材が求められやすいとされます。
地域金融機関のBaaS活用を分析するPwC Japanは、地域金融機関がBaaSを活用する際に「DX人材や、サービス創発のためのDX組織のケイパビリティが十分でないケースも見られ」ると指摘し、ユーザー体験の設計と事業戦略の両方を組み合わせて立案できる人材の重要性を挙げています。同社は、ソフト面(組織・人材)が整った金融機関とそうでない金融機関の間で差が広がり、地方DXの地域格差が広がる懸念にも触れており(出典:PwC Japan「地域金融機関のBaaS活用の現状と今後の展望」)、体制が整っていない地方銀行ほど、期間限定で外部のコンサルタントに事業設計や規制対応スケジュールの調整を委ねるケースが生まれやすいと考えられます。
コンサルタントの歩み編集部がエージェント経由の実績データを確認したところ、地方銀行のBaaS事業立ち上げに近い案件では、勘定系システムの知見とAPI連携の実務経験を組み合わせて提示した人材ほど、初回の面談から案件相談につながりやすい傾向が見られました(編集部独自調査)。
登録から案件紹介までの流れ
エージェントに登録してから実際に案件を紹介されるまでは、体感としておよそ2〜3週間ほどかかるケースが多いようです。
面談〜案件マッチングまでの一般的なステップ
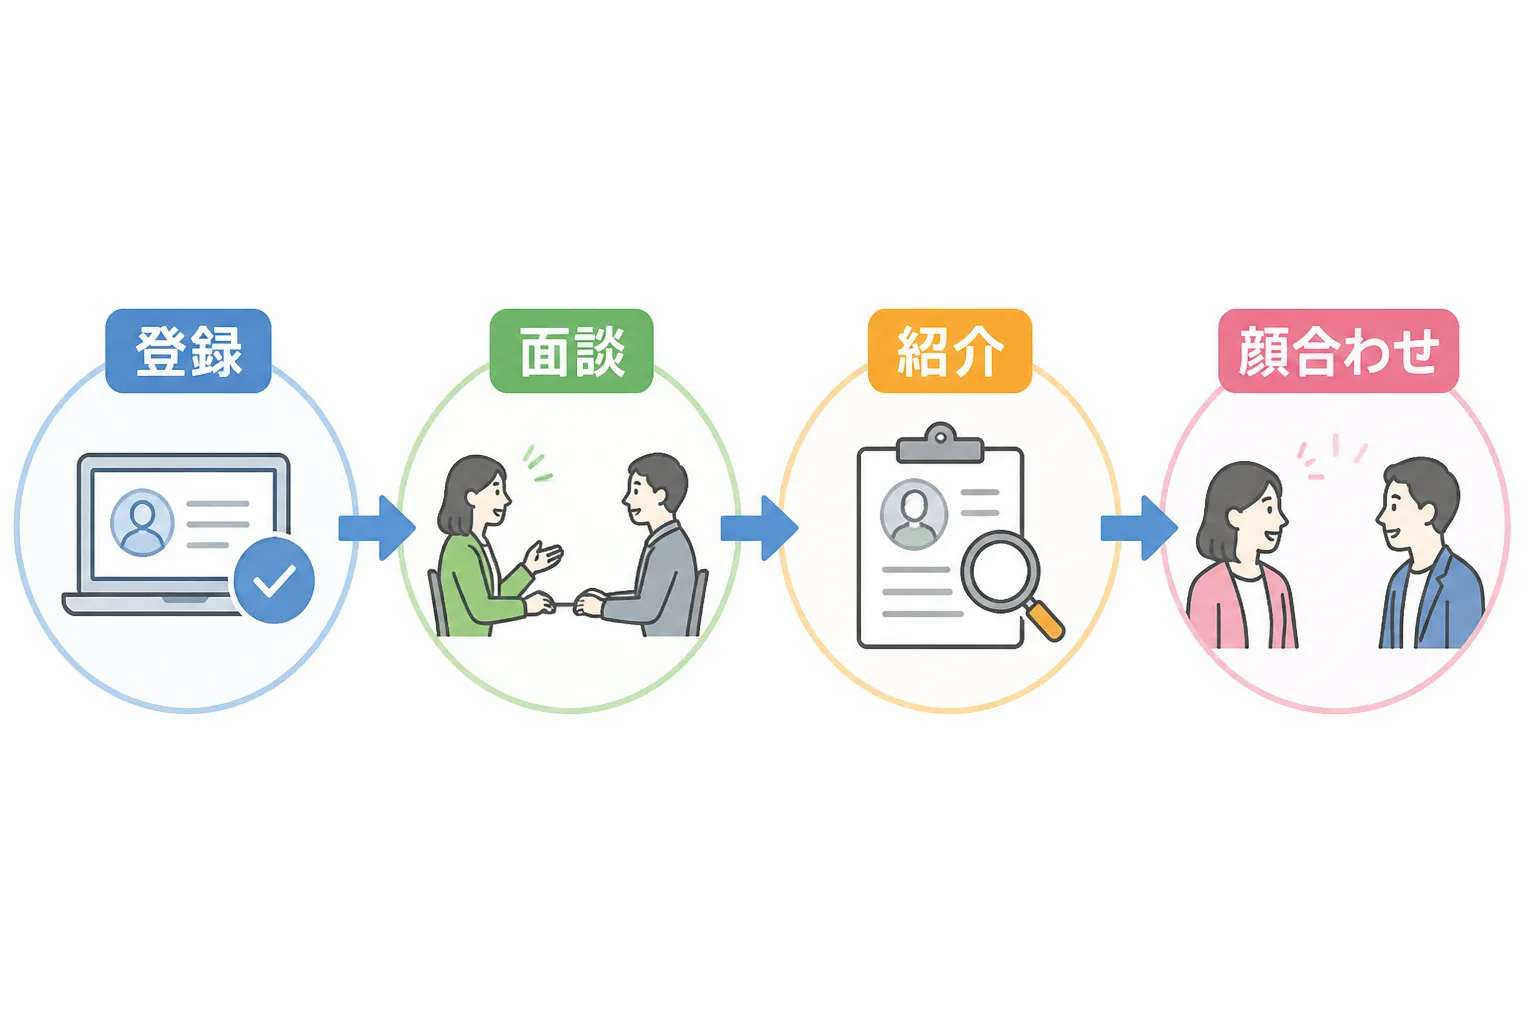
大まかな流れとしては、はじめにオンラインか対面で登録し職務経歴を共有したうえで、担当者との面談で希望条件・稼働率・単価をすり合わせ、その内容をもとに案件が紹介・マッチングされ、最終的にクライアント企業との顔合わせに進みます。フィンテックの案件を考えている場合は、これまで携わった金融商材(決済・証券・保険など)や、規制対応プロジェクトにどこまで関わってきたかを事前に整理しておくと、面談での話がかみ合いやすくなります。独立したばかりの時期は、案件数を確保しやすい総合型を1〜2社、自分の得意分野に強い特化型を1社という組み合わせで、あわせて2〜3社に登録しておくのが定石とされています(出典:ドメイン知識ベース「最初に登録すべきエージェントの考え方」)。
よくある質問
フィンテック未経験でもフリーランスコンサルとして案件は獲得できるか
Q. フィンテック業界の実務経験がなくても案件は紹介されますか。
金融業界そのものでの実務経験がなくても、他業種でのITプロジェクトマネジメントやDX推進を担った経験があれば、案件を紹介してもらえる余地は十分にあるとされています。もっとも、資金決済法・銀行法といった規制知識が前提になる案件では一定の業界理解を求められやすいため、最初のステップとしては案件数の多い総合型エージェントに登録し、金融関連プロジェクトでの実績を少しずつ積み上げていくのが現実的な進め方といえます。
複数エージェントの併用は可能か
Q. 複数のエージェントに同時に登録しても問題ないですか。
多くのエージェントは同時登録を前提にサービスを設計しており、複数社に登録すること自体は問題視されていません。ただし、同じ案件が別のエージェント経由でも紹介されることがあるため、紹介元がどこかを都度確認しておくと条件面の混乱を避けやすくなります。何社に絞るか迷う場合は、面談を通じて各社が総合型か特化型かを見極めながら、少しずつ登録数を調整していく方法が実務的です。併用の具体的なメリット・デメリットはフリーランスエージェントの複数登録に関する解説記事で詳しく取り上げています。
出典・参考情報
- IMARC Group「Japan Fintech Market Report by Deployment Mode」(2026年9月参照):日本のフィンテック市場規模・成長率の根拠
- フリーランスHub「FinTechのフリーランス案件・求人一覧」(2026年9月参照):フィンテック関連の案件掲載数の根拠
- 一般社団法人日本資金決済業協会「資金決済法について」(2026年9月参照):資金決済法の規制対象・改正内容の根拠
- 金融庁「銀行業の免許について」(2026年9月参照):銀行法に基づく免許制度の根拠
- PwC Japan「地域金融機関のBaaS活用の現状と今後の展望」(2026年9月参照):地域金融機関のBaaS活用における人材課題の根拠
- Pro-D-Use「フリーコンサル向けマッチングサービス厳選15社」(2026年9月参照):比較表に用いた各社の案件数・登録者数・単価の出典
- コンサルチョイス「フリーランスコンサル契約ガイド」(2026年9月参照):支払サイトの一般的な水準についての参照先
- コンサルフリーマガジン「フリーランスエージェントのマージン」(2026年9月参照):中間マージンの相場感についての参照先
- コエテコキャリア「フリーコンサルにおすすめのエージェント10選【2026最新】」(2026年9月参照):エージェントの併用や案件獲得の進め方に関する参照先
- ProConnect 公式サイト(2026年9月参照):ProConnectの単価レンジ・登録者数・案件数についての参照先
この記事の内容は2026年9月22日に確認できた公開情報にもとづいています(最終更新日:2026年9月22日)。各社の単価・案件数・登録条件は随時変わるため、実際の登録にあたっては公式サイトで最新の情報をお確かめください。税務・法務まわりで個別の判断が必要になった場合は、税理士や弁護士といった専門家へのご相談を検討してください。なお、この記事はどのエージェントとも資本上のつながりを持たない立場で、公開情報を突き合わせて編集部が作成したものです。
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す