
事業承継コンサルタントとして独立する際、多くの方がまず迷うのが単価の決め方です。事業承継の支援は「顧問料型」「成功報酬型」「スポット型」という性質の異なる報酬形態が併存しており、案件によってどれを組み合わせるかで受け取る金額が大きく変わります。本記事では、中小企業庁の公的ガイドラインで示されている報酬の考え方を軸に、独立後の価格設定をどう組み立てるかを整理します。単価は目安・相場感としての幅を持たせて紹介するもので、特定の金額を保証するものではありません。
事業承継コンサルタントの単価相場、独立後の価格設定の考え方
この記事の結論:事業承継コンサルタントの単価は報酬形態で大きく変わる
事業承継コンサルタントの単価は、顧問料・成功報酬・スポット報酬のどの形態を採るかによって水準も算定方法もまったく異なります。まず自分がどの報酬形態で仕事をしているのかを明確にすることが、単価設定の出発点です。親族内承継のように継続的な伴走支援が中心の案件では月額の顧問料が、第三者承継(M&A)のように成約が明確なゴールになる案件では成功報酬が主流になりやすい傾向があります。
顧問料・成功報酬・スポットの違いをざっくり理解する
事業承継の報酬形態は大きく3種類に分けて考えると理解しやすくなります。顧問料型は月額固定で継続的に関与する形態、成功報酬型は承継やM&Aが成立した時点で成果に応じた金額を受け取る形態、スポット型は特定のテーマに絞った単発の助言・調査に対して報酬を得る形態です。中小企業庁の「中小M&Aガイドライン(第3版)」では、M&A専門業者の報酬構成として着手金・月額報酬・中間金・成功報酬の4つが組み合わされる例が示されており、個人の事業承継コンサルタントが単価を設計する際にもこの4つの要素を意識すると整理しやすくなります。
報酬形態 | 発生タイミング | 向いている案件の性質 |
|---|---|---|
顧問料型 | 月次で継続的に発生 | 親族内承継の準備・後継者教育など長期の伴走支援 |
成功報酬型 | 承継・譲渡が成立した時点 | 第三者承継(M&A)のマッチング・交渉支援 |
スポット型 | 業務完了時・都度精算 | 事業承継計画の策定支援、セカンドオピニオン的な単発相談 |
単価を決める前に整理すべき前提
単価を検討する前に、自分が支援する事業承継のタイプと関与の深さを言語化しておく必要があります。中小企業庁「事業承継ガイドライン(第3版)」は事業承継を親族内承継・従業員承継・第三者承継(M&A)の3類型に区分しており、類型によって求められる業務も期間も異なると整理しています。また同ガイドラインは、承継すべき経営資源を「人(経営)」「資産」「知的資産」の3要素に分類しており、どの要素にどこまで関与するかで業務量も変わります。単価は「承継の類型」「関与範囲」「案件規模」の掛け合わせで決まると捉えると、相場感を自分の案件に当てはめやすくなります。
事業承継コンサルタントの業務内容と単価への影響
事業承継コンサルタントが担う業務は承継の類型によって内容が大きく変わり、それがそのまま単価水準の違いにつながります。親族内承継は関係者調整と後継者育成が中心で顧問料型になりやすく、第三者承継(M&A)はマッチングや交渉支援が中心で成功報酬型になりやすいというのが基本構造です。
親族内承継・第三者承継(M&A)で異なる関与範囲
親族内承継を支援する場合、コンサルタントの主な役割は事業承継計画の策定支援、後継者教育のアドバイス、関係者(親族株主・金融機関・取引先)との調整助言です。中小企業庁のガイドラインでも、親族内承継では後継者にとって「引き継ぐに値する企業であるか」が問われるとされ、経営基盤の強化や後継者教育に一定の準備期間を要すると説明されています。こうした継続的な伴走が必要な業務は、月額の顧問料としてまとめて契約するケースが多くなります。
一方、第三者承継(M&A)では、譲渡先候補の探索(マッチング)、企業価値評価(バリュエーション)、デューデリジェンス対応、条件交渉といった、成約に向けた工程を担うことが増えます。成果物が「成約」という形で明確になるため、着手金や月額報酬をゼロにして成功報酬のみで契約する、あるいは成功報酬を主体に着手金を組み合わせる形が一般的です。なお、公的な相談窓口である事業承継・引継ぎ支援センターは全国47都道府県に設置され、親族内承継・従業員承継・第三者承継(M&A)のいずれの相談も無料ですが、実際にマッチングやDD対応まで依頼する登録M&A支援機関への業務委託は有料になる点は押さえておく必要があります。
実行支援とアドバイスのみで変わる報酬水準
同じ承継類型であっても、コンサルタントが「アドバイスのみ」を提供するのか「実行支援」まで担うのかによって単価は変わります。資料のレビューや方向性の助言にとどまるスポット相談は比較的低い単価に収まりやすく、資料作成・交渉同席・関係者との折衝まで踏み込む実行支援は、拘束時間と責任の重さに応じて単価が上がる傾向にあります。独立したばかりの段階では、まず助言中心のスポット業務で実績を積み、徐々に実行支援型の顧問契約に移行していくという進め方も選択肢の一つです。
報酬形態別の相場感(編集部独自調査)
ここでは編集部が独立系コンサルタントへの取材・調査で確認した傾向と、公的ガイドラインが示す考え方を組み合わせて、報酬形態ごとの相場感を整理します。事業承継コンサルタントの単価は案件規模や地域によって幅が大きく、以下はあくまで目安として捉えてください。
顧問契約型の月額相場
顧問契約型の月額報酬は、稼働時間や関与範囲によって数万円台から数十万円台まで幅があるとされます。参考として、フリーランスで活動するコンサルタント全体では、経験レベルに応じて週5日稼働換算で月100万円台〜200万円台に達する契約も一般的な相場として見られますが、事業承継の顧問業務は稼働日数を限定した部分関与の契約が多く、フルタイム稼働の単価水準をそのまま当てはめることはできません。実際の金額は面談頻度・論点の複雑さ・地域(都市部か地方か)によって上下するため、複数の契約条件を比較したうえで決めることが現実的です。
成功報酬型の考え方とパーセンテージの目安
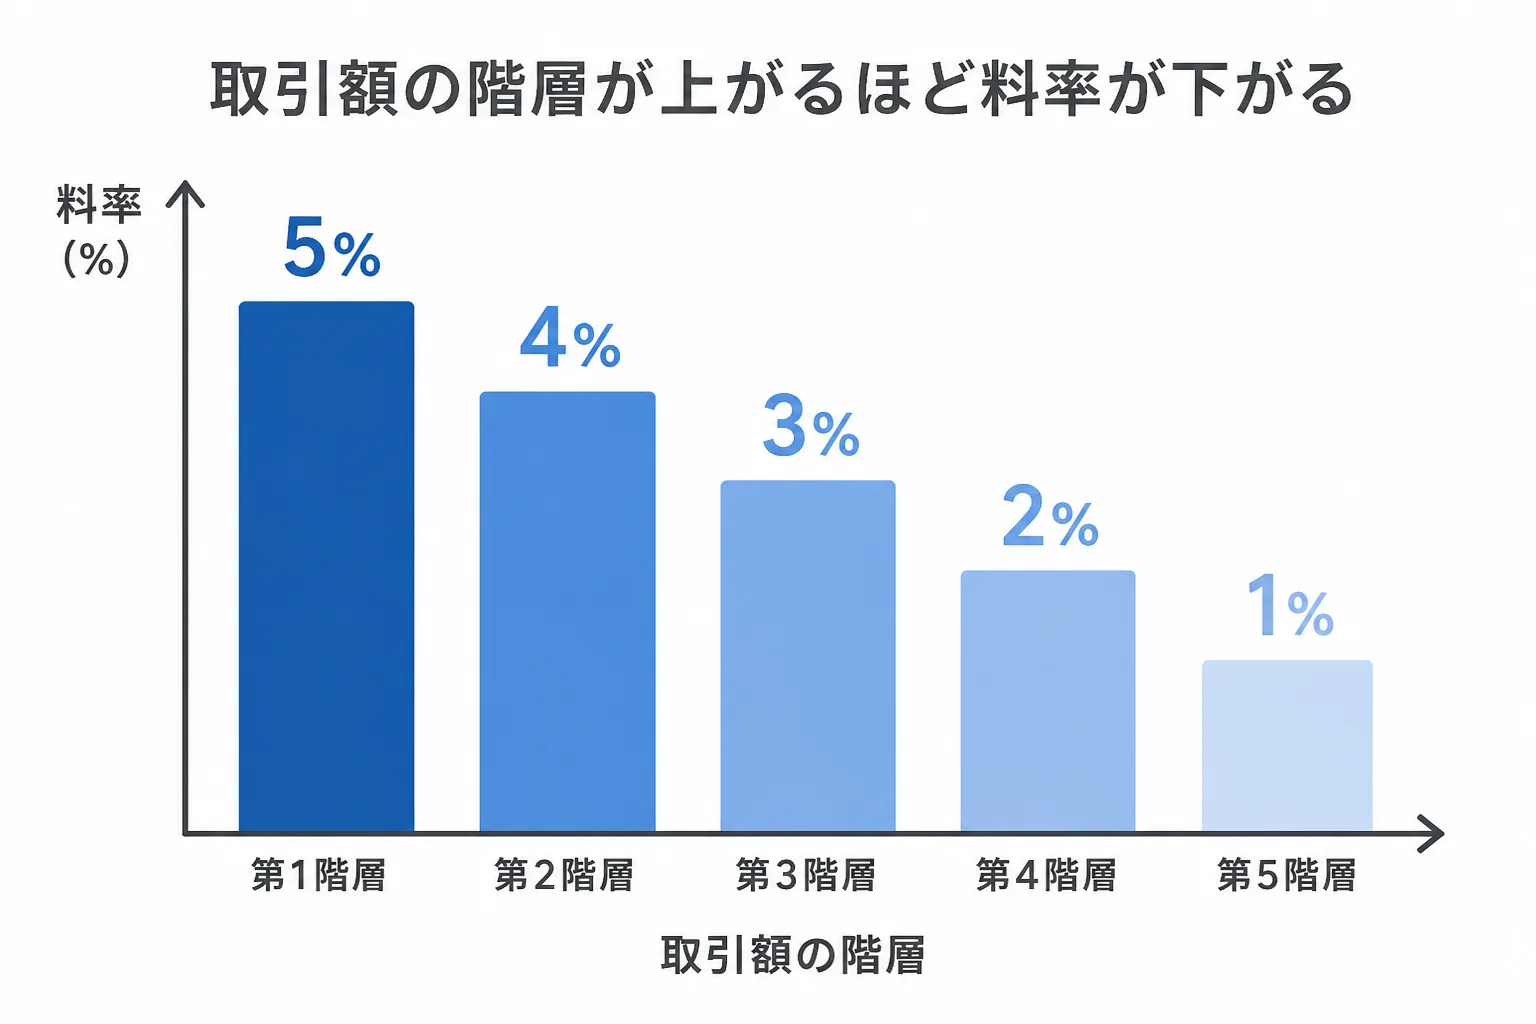
成功報酬型の単価は、譲渡額などの「基準となる価額」に一定の料率を掛け合わせる「レーマン方式」で算定されるのが一般的です。中小企業庁「中小M&Aガイドライン(第3版)」が示す一例では、基準となる価額が5億円以下の部分に5%、5億円超10億円以下の部分に4%、10億円超50億円以下の部分に3%、50億円超100億円以下の部分に2%、100億円超の部分に1%という、階層が上がるほど料率が下がる仕組みが紹介されています。ただしこれはあくまで一例であり、実際の料率や「基準となる価額」の考え方(譲渡額・移動総資産額・純資産額のいずれを採用するか)は仲介者・FAごとに異なります。
基準となる価額 | 乗じる割合(一例) |
|---|---|
5億円以下の部分 | 5% |
5億円超10億円以下の部分 | 4% |
10億円超50億円以下の部分 | 3% |
50億円超100億円以下の部分 | 2% |
100億円超の部分 | 1% |
同ガイドラインは、譲渡額が小さい案件では十分な報酬を確保できないケースに備えて最低手数料を設定している支援機関が多いことも紹介しています。例えば譲渡額1億円の株式譲渡が成立したケースで、着手金100万円(税別)に加えてレーマン方式(最低手数料500万円)で成功報酬を算定すると、手数料の合計は税込660万円程度になるという事例も掲載されています。個人の事業承継コンサルタントが成功報酬型の単価を提示する際も、「基準となる価額」「料率」「最低手数料」の3点セットで説明できると、依頼者の納得を得やすくなります。
独立後に単価を上げていくための考え方
独立後に単価を引き上げていくには、値上げ交渉のテクニックよりも先に、専門性が伝わる実績の見せ方を整えることが重要です。相場より低い単価で受注し続けても実績は増えますが、単価改善のきっかけを自分で作れないまま稼働時間だけが積み上がってしまいます。
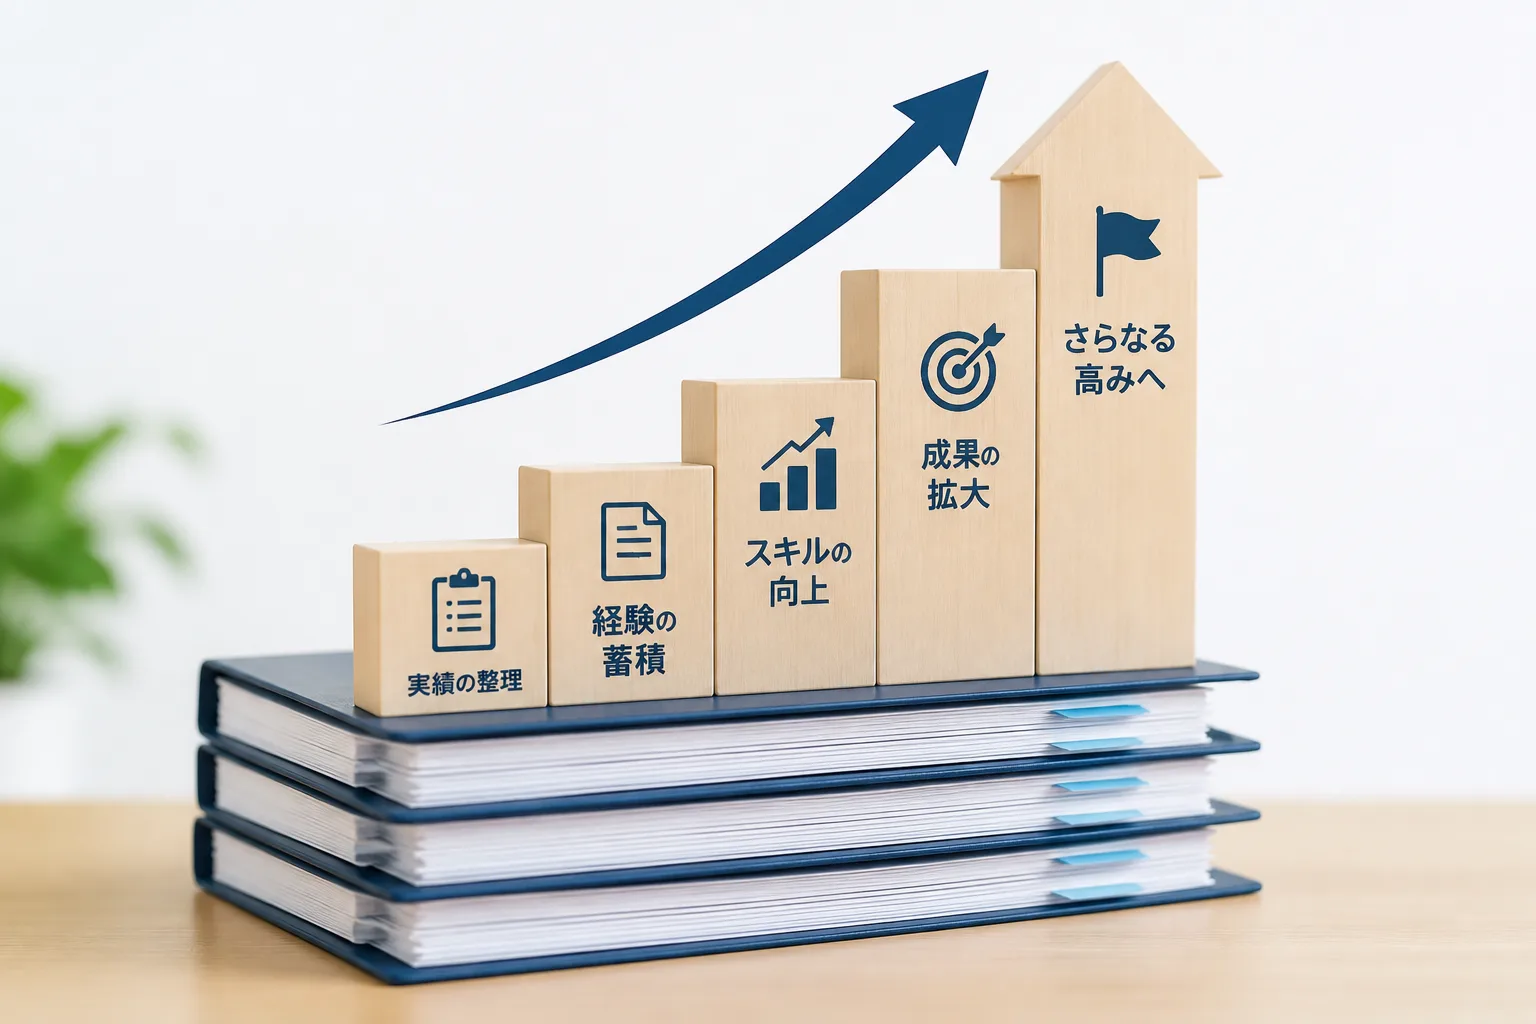
実績・専門性の見せ方と単価交渉
事業承継の依頼者は経営者本人であることが多く、コンサルタントの専門性を短時間で判断する材料を求めています。過去に支援した案件の業種・規模・関与範囲を匿名化して整理し、中小企業診断士や事業承継士、M&Aシニアエキスパートといった関連資格の保有状況とあわせて提示できると、初回面談での信頼形成がしやすくなります。単価交渉では金額だけを提示せず、顧問料型なら想定する稼働頻度、成功報酬型なら基準額と料率の考え方を先に説明し、依頼者が費用対効果を判断できる状態を作ることがポイントです。
案件規模に応じた価格設定の工夫
案件規模が大きくなるほど関わる論点や関係者が増えるため、規模に応じて単価を段階的に設定しておくと交渉がスムーズになります。レーマン方式が譲渡額の階層ごとに料率を逓減させているように、個人のコンサルタントも「小規模案件は定額のスポット料金」「中規模以上は顧問料+成功報酬の組み合わせ」のように、案件規模でメニューを分けておくと見積もりの説明が一貫します。小規模事業者の事業承継では、成功報酬だけでは採算が合わないケースもあるため、最低手数料や着手金を組み合わせて損益分岐を確保する考え方も参考にできます。
価格設定でよくある失敗
事業承継コンサルタントの単価設定では、相場感の欠如から生じる失敗パターンが繰り返し見られます。安売りと高すぎる提示は一見正反対に見えますが、どちらも「相場を自分の言葉で説明できていない」ことが根本原因です。
相場を知らずに安売りしてしまうケース
独立直後は実績作りを優先するあまり、業務範囲を明確にしないまま低い顧問料や定額のスポット料金を提示してしまいがちです。関与範囲を決めずに受注すると、想定していなかった関係者調整や資料作成まで無償で対応する事態になりやすく、結果的に時間単価が大きく下がります。契約前に業務範囲を書面で確認し、範囲外の依頼が発生した場合の追加料金の考え方を決めておくことが安売りを防ぐ基本的な対策です。
逆に高すぎて案件を逃すケース
反対に、自分の専門性に自信があるあまり、依頼者の企業規模に見合わない高額な顧問料や成功報酬の料率を提示し、案件そのものを逃してしまうケースもあります。特に小規模な事業者を対象とする事業承継では、譲渡額や事業規模が小さく、大企業向けの相場感をそのまま当てはめると依頼者の想定を大きく超えてしまいます。案件規模に応じて料率や最低手数料の設計を変える、あるいは初回相談は低額のスポット料金で受けるといった段階的なアプローチが有効です。
独立・案件獲得への接続:適正単価で案件を得るには
適正な単価で案件を得るには、単価そのものの妥当性だけでなく、案件相談を持ちかけるルートも重要になります。事業承継のような専門性の高い領域では、単価感を明確に説明できるコンサルタントほど、相談段階での信頼を得やすくなります。
単価感を踏まえた案件相談の進め方
大手企業や金融機関からの案件では、個人と直接契約するより、エージェントなどの法人を介した契約形態が実務上の基本になりやすいとされています。事業承継コンサルタントとして案件相談を進める際も、まずはエージェントに複数登録して稼働の土台を作り、そのうえで前職や取引関係者からのリファラルを並行して探すという順序が現実的です。相談の初期段階から顧問料型・成功報酬型のどちらで契約する想定かを自分から明示しておくと、依頼者側も予算感を早めに調整でき、単価のミスマッチによる案件離脱を防ぎやすくなります。案件獲得の実務的な動線については、案件獲得の実務動線を見るも参考になります。
よくある質問
Q. 事業承継コンサルタントに決まった資格は必要ですか。
A. 事業承継コンサルタント自体に法定の必須資格はありません。中小企業診断士・税理士・公認会計士・事業承継士などの関連資格を持つ実務家が、それぞれの専門性を軸に活動しているのが実態です。資格の有無よりも、支援した案件の実績と専門領域の明確さが単価交渉の材料になります。
Q. M&Aアドバイザーと事業承継コンサルタントはどう違いますか。
A. M&Aアドバイザーは主に第三者承継(M&A)のマッチング・交渉支援に特化した役割で、成功報酬型が中心です。事業承継コンサルタントはM&A支援に加えて、親族内承継の後継者育成や事業承継計画の策定支援まで幅広く扱う点で業務範囲が異なります。
Q. 独立直後でも顧問契約を取ることはできますか。
A. 可能ですが、実績が少ない段階ではまずスポット型の単発相談で信頼を積み、そこから顧問契約に移行する進め方が現実的です。最初から高額な顧問料を提示するより、業務範囲を絞った単発案件で成果を示すほうが、その後の単価交渉がしやすくなります。
出典・参考情報
- 中小企業庁「事業承継ガイドライン(第3版)」(2026-09-19参照):事業承継の3類型(親族内承継・従業員承継・第三者承継/M&A)、事業承継の構成要素(人・資産・知的資産)に関する記載
- 中小企業庁「中小M&Aガイドライン(第3版)」(2026-09-19参照):レーマン方式・最低手数料・着手金/月額報酬/成功報酬の組み合わせ事例に関する記載
- 中小企業基盤整備機構「事業承継・引継ぎ支援センター」(2026-09-19参照):全国47都道府県の相談窓口・相談無料に関する記載
本記事は2026年9月時点の公的ガイドライン・編集部独自調査に基づく目安・相場感を紹介するものです。実際の単価は案件の規模・地域・関与範囲によって大きく異なるため、契約前に個別の見積もりを確認してください。最終更新日:2026年9月19日
Powered by Proconnect
PMO・DX・SAP系コンサルタント案件を無料で探してみる
スキルシートを登録するだけ。専任エージェントが最適な案件を無料でご提案します。
無料でコンサルタント案件を探す